「1泊6万円で月15日埋まれば、売上は90万円」。貸別荘経営の相談で、よく出てくる計算です。計算上は魅力的に見えますが、この数字にはOTA手数料、清掃、光熱費、修繕、現地対応、借入返済がまだ含まれていません。
貸別荘経営は、きちんと条件を揃えれば収益化できます。ただし、繁忙期の売上をそのまま1年分に当てはめると、判断を誤りやすい事業でもあります。私たちが年間平均よりも重く見るのは、予約の弱い月に資金が残るか、設備故障を吸収できるか、返済後にいくら手元に残るかです。
この記事で一緒に確かめること
失敗しやすい7つの場面をたどりながら、収支モデル、損益分岐、購入前の確認順を整理します。最後に「期待できそう」という感覚を、取得・見送りの判断に使える数字に置き換えていきます。
想定読了時間:13分 | 更新日:2026年10月1日
貸別荘経営は儲かる?答えは「返済後の手残り」で決まる
客室が一つの一棟貸しは、ホテルのように部屋ごとに売上を分散できません。1泊あたりの単価は大きくできますが、1件のキャンセル、給湯器の故障、清掃スタッフの欠員が、その日の売上全体に響きます。高単価と集中リスクが同居するのが貸別荘です。
| 見る数字 | 計算 | 分かること |
|---|---|---|
| 売上 | 販売可能日数 × 稼働率 × 平均宿泊単価 | 予約による総収入 |
| 営業利益 | 売上 − OTA・清掃・運営・光熱・修繕等 | 施設運営そのものの採算 |
| 返済後キャッシュフロー | 営業利益 − 借入元利返済 | 実際に残る現金 |
| 投下資本回収 | 初期投資 ÷ 年間返済後キャッシュフロー | 資金回収に必要な年数 |
| 撤退時損益 | 売却手取 − 残債 − 売却費用 | 失敗時に追加資金が必要か |
観光庁の2025年年間確定値では、施設タイプ別の客室稼働率は簡易宿所29.6%、リゾートホテル56.9%でした。ただし、これは全国集計であり、一棟貸しの個別物件にそのまま当てはめられる数字ではありません。観光庁「宿泊旅行統計調査」をエリア需要の参考にしつつ、競合カレンダー、単価、レビュー数、イベント、道路・交通条件から物件ごとの月別仮説を作ります。
売上780万円の施設と、売上1,000万円の施設。後者のほうが儲かるとは限りません。初期投資と固定費が違えば、最後に残る現金は逆転します。
貸別荘経営で失敗する7つの理由
1.許認可を「購入後の手続」にする
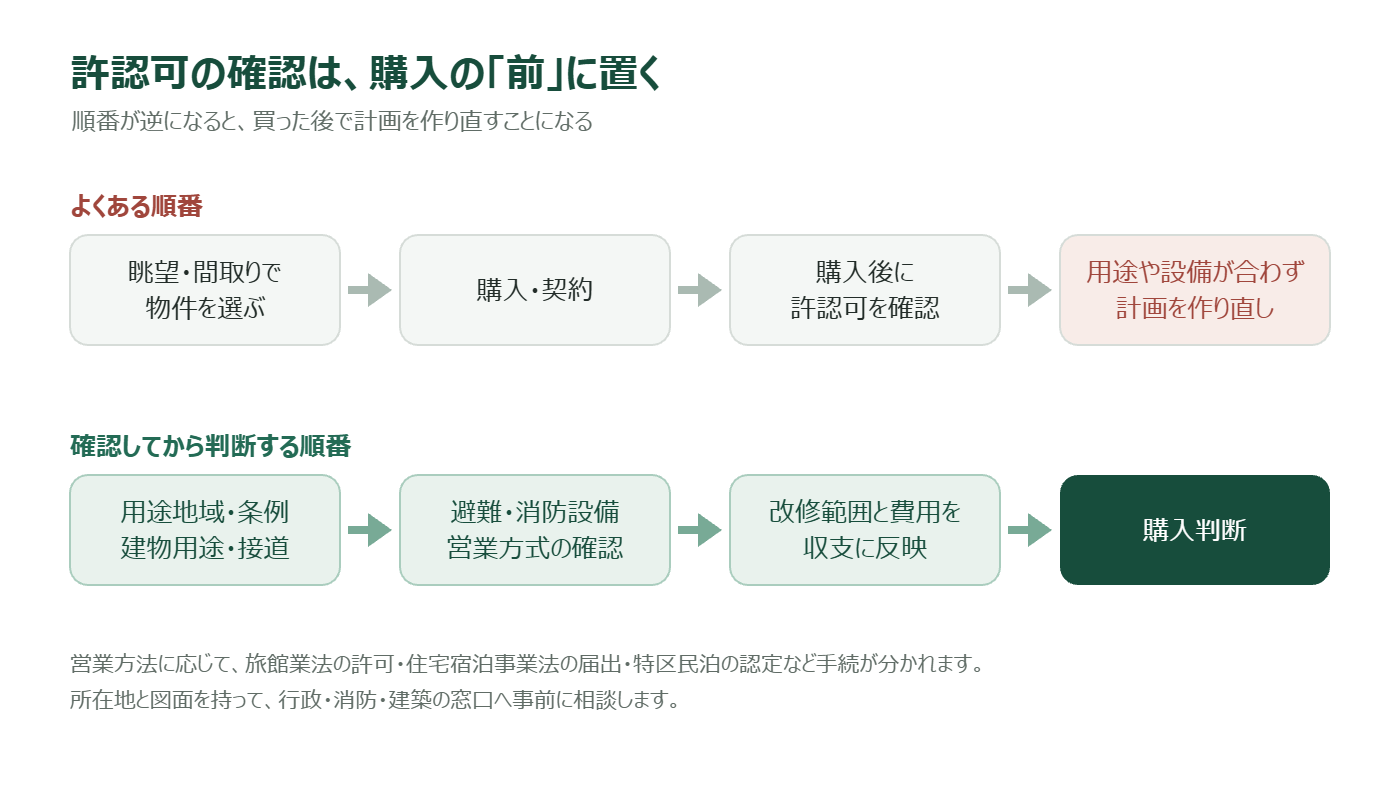
眺望や間取りがよくても、用途地域、自治体条例、建物用途、接道、避難、消防設備などの確認結果によって計画が変わります。
厚生労働省等の案内では、営業方法に応じて旅館業法の許可、住宅宿泊事業法の届出、特区民泊の認定などの手続が示されています。個別物件に必要な手続は、取得前に住所と図面を用意して所管行政・消防に確認します。
2.繁忙期の単価を年間に当てはめる
収支の見通しを立てる際、夏休み、連休、年末年始の単価は目立ちます。
しかし返済と維持費は閑散月にも発生します。月別に販売可能日数、単価、稼働率を設定し、休館、工事、オーナー利用、キャンセルも差し引きます。
3.改修費を内装と家具だけで考える
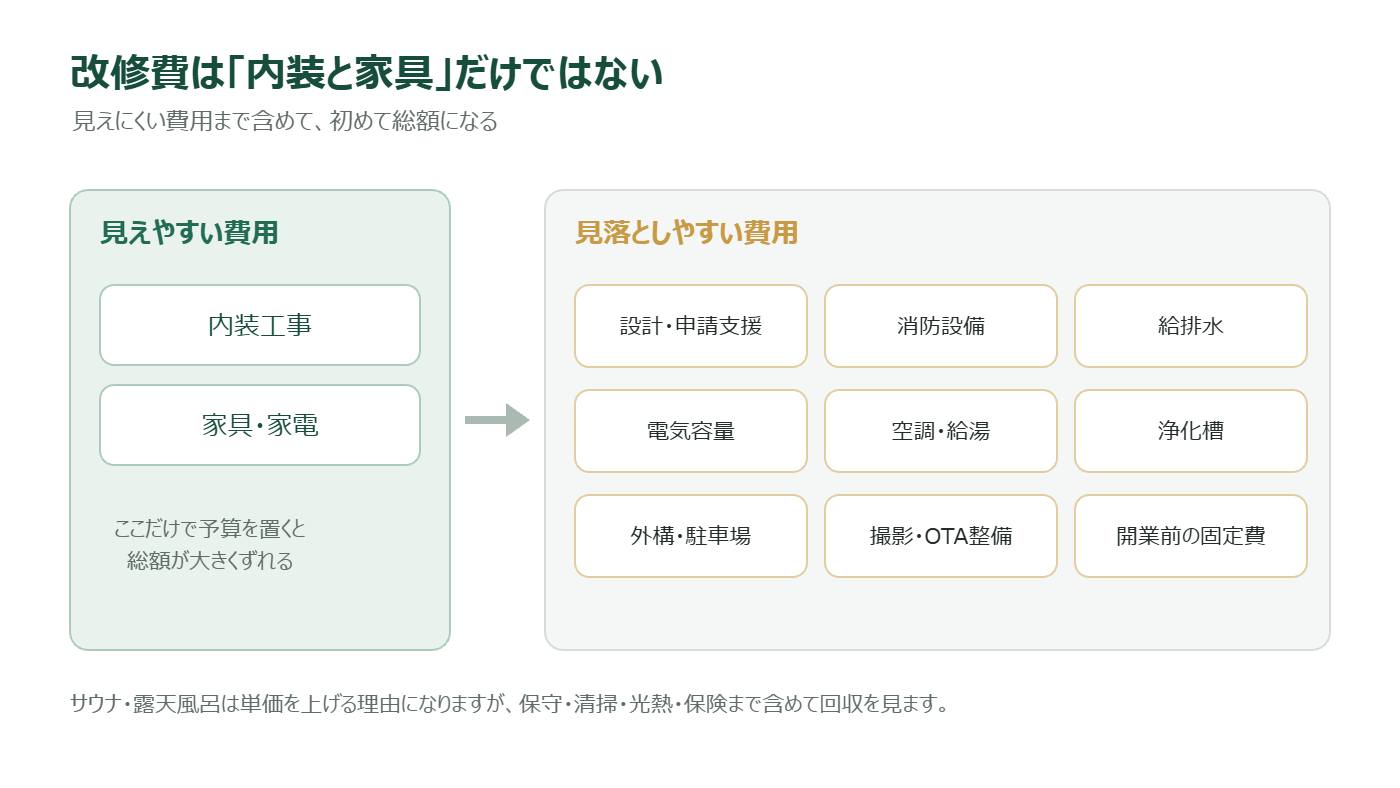
設計、申請支援、消防、給排水、電気容量、空調、給湯、浄化槽、外構、駐車場、撮影、開業前の固定費まで含めると、総額は大きく変わります。サウナや露天風呂は単価を上げる理由になりますが、設置費だけでなく、保守、清掃、光熱、保険まで費用に入れます。
4.清掃と緊急対応を「探せば見つかる」と考える
観光地・郊外では、土日祝や連休に清掃需要が集中します。清掃員が確保できなければ、その日は販売を止めることになります。単価だけでなく、最大対応件数、当日変更、リネン、ゴミ、写真報告、忘れ物、夜間の駆け付け範囲を契約前に確認します。
5.最大定員を増やせば売上が増えると思う
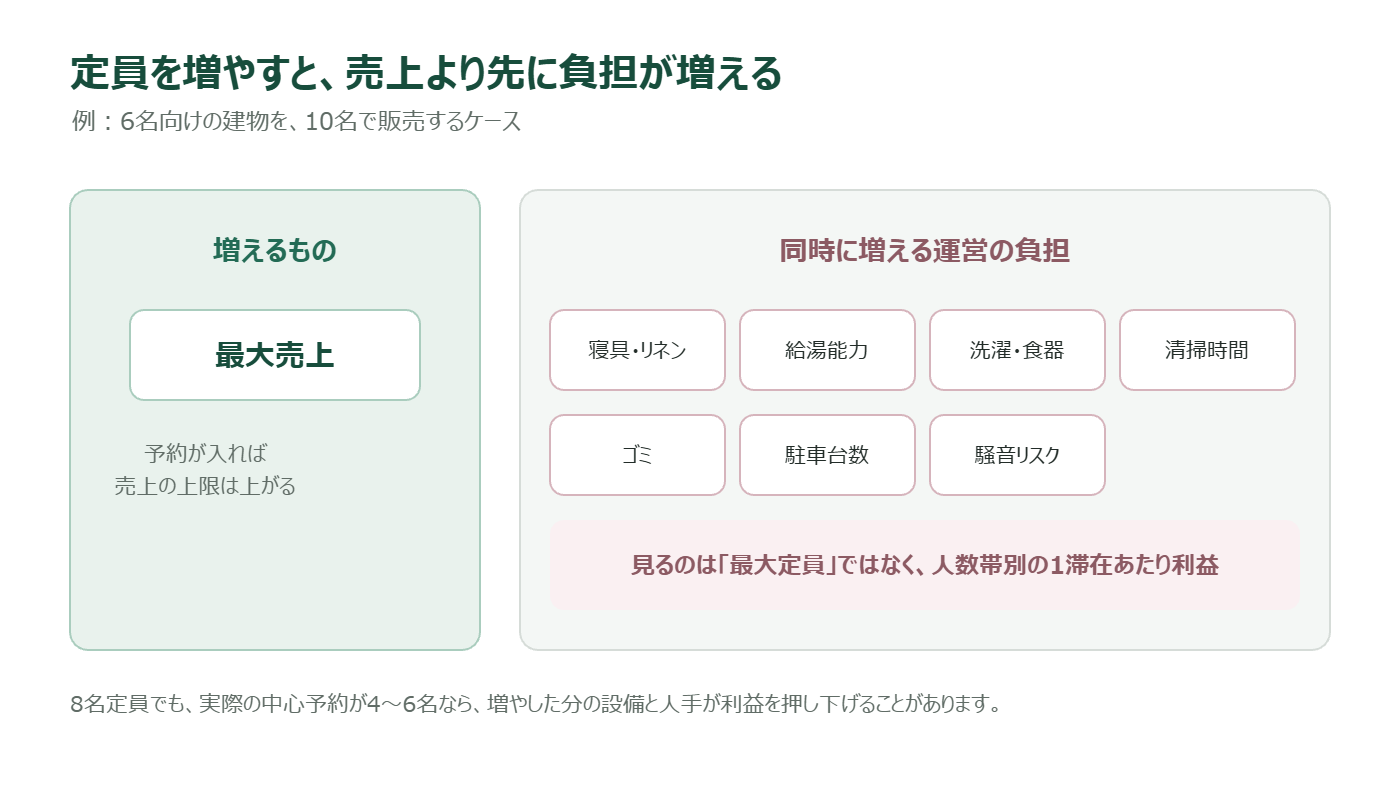
定員が増えると、寝具、給湯、食器、清掃時間、ゴミ、駐車、騒音リスクが増えます。8名定員でも、実際の中心予約が4〜6名なら、最大人数向け設備が利益を圧迫することがあります。最も予約が入りやすく、運営の負担とのバランスがよい人数帯を基準にします。
6.表面利回りだけで融資と購入を決める
表面利回り(年間売上÷物件価格)では、取得諸費用、改修費、家具、運転資金、運営費、返済が見えません。総投資額に対する営業利益と、借入返済後のキャッシュフローを分けて見ます。金利が上がった場合や、返済期間が短くなった場合も試算します。
7.撤退条件を決めずに設備を積み上げる
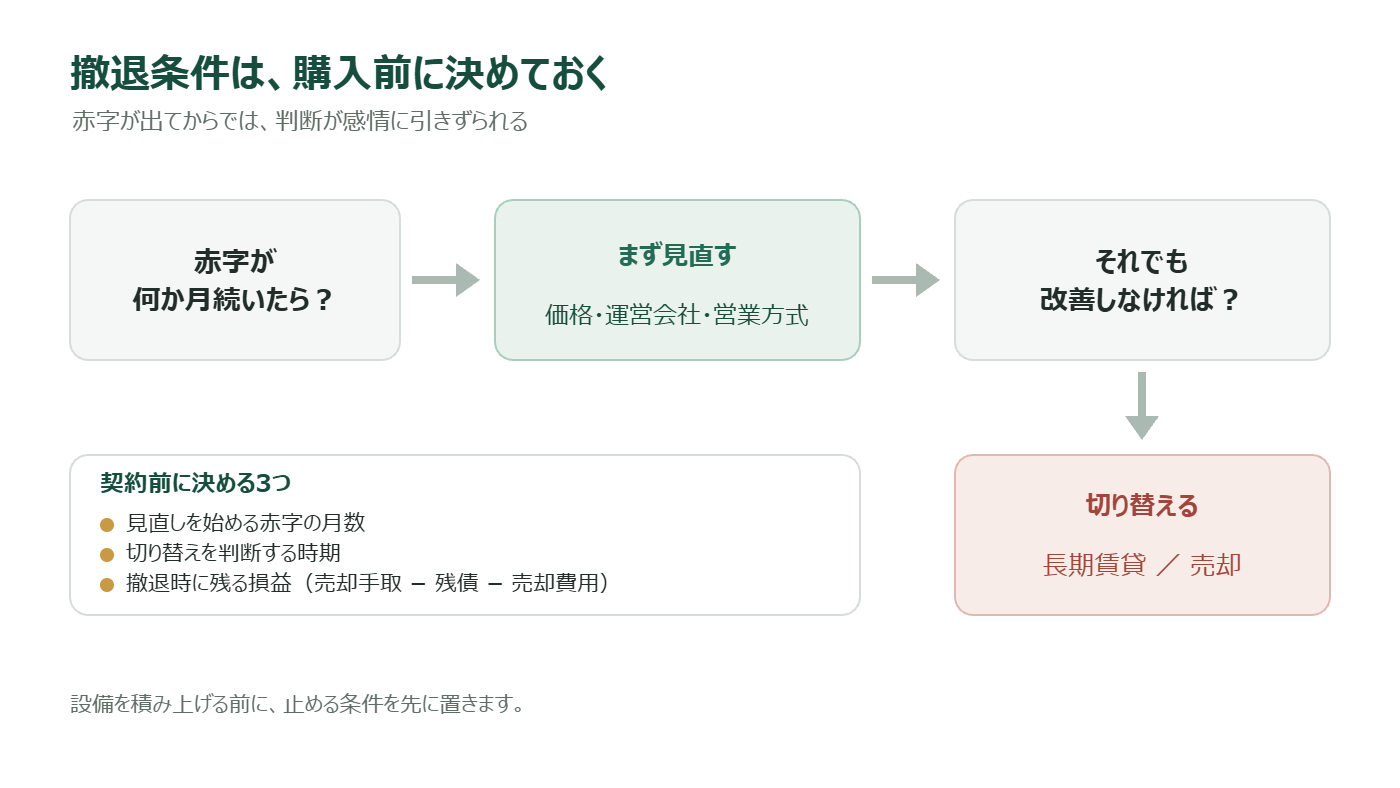
赤字が何か月続いたら、価格・運営会社・営業方式を見直すのか。いつ、長期賃貸や売却に切り替えるのか。こうした基準を購入前に決めておきます。宿泊専用の特殊設備を増やすほど、別用途への転換費用が増える場合があります。購入時に「宿泊以外で誰が買うか」まで考えます。
収支で先に見るところ
予約を増やす施策はもちろん大切です。ただ、それと同じくらい「予約が弱い月の固定費をどこまで抑えられるか」の確認が欠かせません。上振れを期待する前に、下振れしても続けられる借入・人員・設備構成になっているかを見ておく必要があるからです。
貸別荘経営の初期費用と運営費|物件価格の外側を見る
| 段階 | 主な費用 | 見落としやすい項目 |
|---|---|---|
| 取得 | 売買代金、仲介手数料、登記、税、融資費用 | 境界、残置物、未登記部分、別荘地管理費 |
| 調査・設計 | 建築調査、測量、設計、行政・消防相談 | 既存図面の復元、構造・設備の追加調査 |
| 工事 | 建築、消防、給排水、電気、空調、外構 | 電気容量、給湯能力、浄化槽、駐車場 |
| 開業準備 | 家具家電、寝具、備品、撮影、OTA整備 | 開業前賃料・返済、研修、予備在庫 |
| 運営 | OTA、清掃、管理、光熱、通信、消耗品 | ゴミ、除草・除雪、害虫、夜間対応 |
| 保有 | 固定資産税、保険、管理費、修繕 | 屋根・外壁・給湯・設備更新の積立 |
初期費用は「物件+リフォーム」の二項目にせず、調査、開業準備、運転資金まで分けて見積もります。少なくとも、開業が数か月遅れても返済・賃料を払える現金と、突発修繕の予備費を別枠で持ちます。補助金は、採択や入金の時期が確定するまで自己資金として扱わないほうが安全です。
貸別荘経営の収支シミュレーション|売上768万円でも手残り39万円
以下は相場ではなく、構造を理解するためのモデルです。1泊平均6万円、年間稼働率35%(128泊)、平均2泊(年間64回の滞在)を想定します。物件ごとの価格、稼働率、清掃契約、借入条件に必ず置き換えてください。
| 項目 | 年間モデル | 計算・前提 |
|---|---|---|
| 宿泊売上 | 768万円 | 60,000円 × 128泊 |
| OTA手数料 | ▲92万円 | 売上の12%で仮置き |
| 清掃・リネン | ▲141万円 | 22,000円 × 64滞在 |
| 水道光熱・通信 | ▲96万円 | 月8万円 |
| 管理・システム | ▲120万円 | 代行・PMS等のモデル |
| 消耗品・保険・税・修繕予備 | ▲100万円 | 年間合計のモデル |
| 返済前キャッシュフロー | 219万円 | 売上 − 上記運営費 |
| 年間元利返済 | ▲180万円 | 借入条件のモデル |
| 返済後キャッシュフロー | 39万円 | 税引前の手残りモデル |
この数字をどう読むか
年間768万円を売り上げても、返済後に残るのは39万円です。エアコンや給湯器の交換が一度でも必要になれば、その年の利益はなくなります。売上の大きさに目を奪われず、投資として十分な余裕があるかを見てください。
貸別荘経営の損益分岐稼働率を確認する
同じ1泊6万円でも、稼働率が変わると手残りは大きく動きます。清掃回数は平均2泊に1回、OTA手数料12%、その他の固定的な運営費316万円、年間返済180万円として比較します。
| 年間稼働率 | 宿泊数 | 売上 | 返済前CF | 返済後CF |
|---|---|---|---|---|
| 25% | 91泊 | 546万円 | 約63万円 | 約▲117万円 |
| 35% | 128泊 | 768万円 | 約219万円 | 約39万円 |
| 45% | 164泊 | 984万円 | 約370万円 | 約190万円 |
このモデルで返済後に黒字になる稼働率は、約33%です。ただし、単価、平均泊数、清掃費、管理料、借入条件が変われば分岐点も変わります。損益分岐は「何%が一般的か」ではなく、自分の物件で逆算します。
もう一つ、年間稼働率35%を12か月に均等に割り振って考えるのも避けたいところです。海辺、スキー、紅葉、花火、ワーケーション。旅の理由には季節があります。最も弱い3か月の売上で固定費を賄えないなら、繁忙期の現金を残しておく設計が欠かせません。
貸別荘経営で失敗しないために作る3本の収支
| シナリオ | 入れる前提 | 判断すること |
|---|---|---|
| 標準的な場合 | 月別単価、稼働率、平均泊数、通常修繕 | 通常運営で返済後にいくら残るか |
| 厳しい場合 | 開業遅延、売上減、単価下落、修繕、金利上昇 | 現金が何か月持つか、追加資金はいくらか |
| 撤退する場合 | 売却価格、残債、仲介費用、設備撤去・原状回復 | 売却時に持ち出しが出るか |
改善ケースを作る場合は、写真変更、最低宿泊数、価格運用、直販、法人利用、清掃工程短縮など、自分たちが実行できる施策だけを入れます。「人気が出て稼働率70%」は施策ではありません。
改善ケースの収支は投資判断の根拠にせず、上振れしたときの利益の使い道を決めるために使います。購入は、標準的な場合と厳しい場合の収支で判断します。
貸別荘経営の失敗を数字で見る3つのモデルケース
失敗は、予約が入らないケースだけではありません。売上が計上されていても、投資回収と資金繰りが成立しないことがあります。次の3例は特定施設の実績ではなく、購入判断で起こりやすい構造を示すモデルです。
モデル1|繁忙期は満室でも、閑散期の固定費をまかなえない
海辺の一棟貸しを想定します。7〜8月と連休は高単価で稼働する一方、冬から春の平日は需要が大きく低下します。年間売上が計画値に近くても、繁忙期前に広告費・修繕・固定資産税・保険が重なり、現金が不足する場合があります。年間では黒字でも、月ごとの資金繰りが回らなくなるパターンです。対策は、12か月分の月次表を作り、現金残高の最低点と必要な運転資金を確認することです。
モデル2|定員を増やした結果、増えた売上以上に運営費がかかる
6名向けの建物に寝具を追加し、10名で販売するケースです。最大売上は上がりますが、給湯能力、洗濯、ゴミ、食器、清掃時間、リネン、駐車台数が追いつきません。大人数予約のたびに追加人員が必要になり、設備故障や近隣対応も増えます。予約の中心が4〜6名なら、10名対応のための投資は回収しにくくなります。定員別に宿泊単価と1滞在あたり利益を計算し、最も利益が残る人数帯を見ます。
モデル3|サウナ・露天風呂を追加したが、値上げ幅が足りない
競合との差別化として高額設備を導入したものの、地域の予約単価が想定ほど上がらないケースです。設備による追加売上が年間120万円でも、減価償却、電気・燃料、水道、清掃、点検、故障による休館、保険で年間100万円の費用が増えれば、投資の回収に回せる金額は20万円しか残りません。設備導入前に「設備あり・なし」の競合単価差と予約率差を調べ、追加利益で投資額を何年で回収できるかを出します。
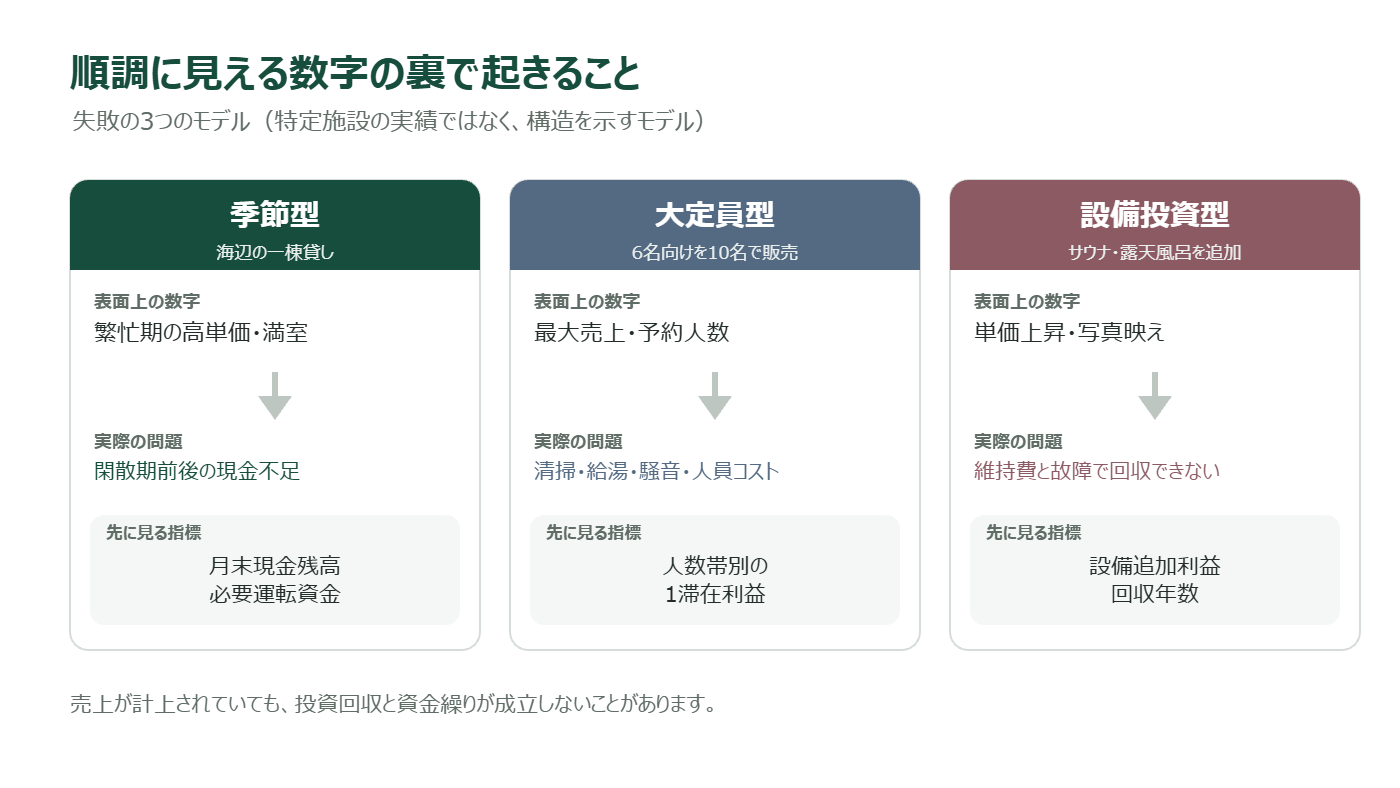
| モデル | 表面上は順調に見える数字 | 実際の問題 | 先に見る指標 |
|---|---|---|---|
| 季節型 | 繁忙期の高単価・満室 | 閑散期前後の現金不足 | 月末現金残高、必要運転資金 |
| 大定員型 | 最大売上・予約人数 | 清掃・給湯・騒音・人員コスト | 人数帯別の1滞在利益 |
| 設備投資型 | 単価上昇・写真映え | 維持費と故障で回収できない | 設備追加利益、回収年数 |
モデルケースの使い方
自分の計画を「季節」「定員」「付加設備」の3つの方向から、あえて悪い条件で試算してみます。すべてが同時に下振れしても資金が尽きないかを確認すると、投資額と借入額の上限が見えます。
貸別荘経営の運営体制|予約が入った後を設計する
貸別荘は無人チェックインにしても、無人で運営できるわけではありません。予約変更、本人確認、鍵、清掃、忘れ物、設備説明、騒音、停電、断水、給湯故障、台風・積雪など、現地とオンラインの仕事が発生します。売上予測と同時に、誰が何分で対応するかを決めます。
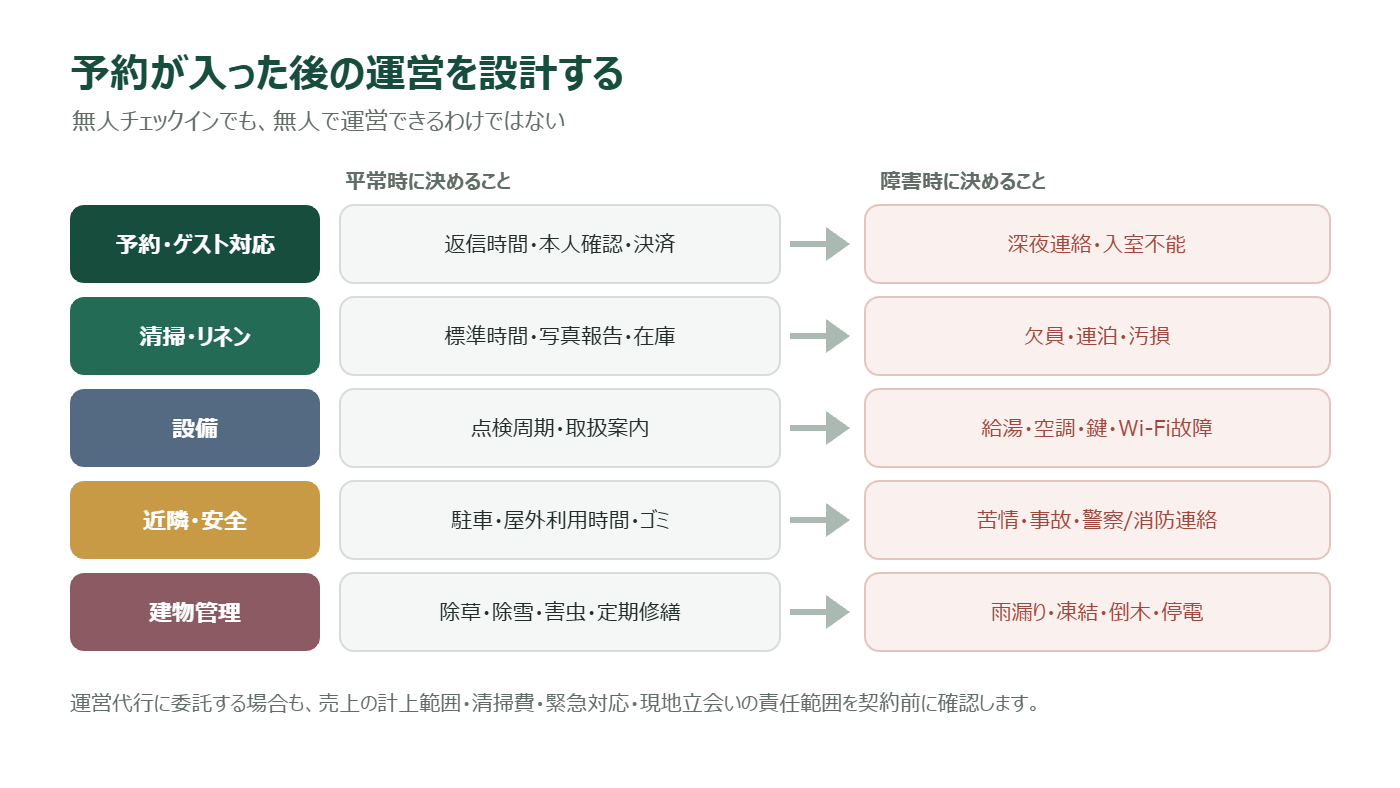
| 業務 | 平常時に決めること | 障害時に決めること |
|---|---|---|
| 予約・ゲスト対応 | 返信時間、案内言語、本人確認、決済 | 深夜連絡、キャンセル、入室不能 |
| 清掃・リネン | 標準時間、写真報告、在庫、品質基準 | 欠員、連泊、汚損、忘れ物 |
| 設備 | 点検周期、取扱案内、消耗品交換 | 給湯・空調・鍵・Wi-Fi故障 |
| 近隣・安全 | 駐車、屋外利用時間、騒音検知、ゴミ | 苦情、事故、警察・消防への連絡 |
| 建物管理 | 除草、除雪、害虫、台風前後、定期修繕 | 雨漏り、凍結、倒木、停電・断水 |
運営代行に包括的に委託する場合も、予約売上の計上範囲、清掃費、緊急対応、現地立会い、消耗品、修繕手配、立替、OTAアカウントとレビューの帰属を契約で確認します。月額固定、売上歩合、作業ごとの都度払いの費用を、同じ収支表に反映します。
自主管理は委託費を抑えられる一方、オーナー自身の時間が無料になるわけではありません。月に何時間を使うのか、現地まで何分かかるのか、代わりに対応できる人がいるのかを、費用として見積もります。自分が対応できない日でも同じ品質を出せる体制が、事業としての再現性になります。
貸別荘経営で失敗しにくい物件の6条件
| 条件 | 確認すること | 収支への影響 |
|---|---|---|
| 営業の成立性 | 想定制度、用途地域、条例、建築、消防 | 開業可否、工事費、営業日数 |
| 需要の複線化 | 観光、温泉、海山、イベント、法人・長期滞在 | 閑散期の底上げ |
| 現地運営 | 清掃、リネン、ゴミ、夜間対応、修繕業者 | 販売可能日、品質、委託費 |
| 近隣との距離 | 駐車、屋外利用、窓の向き、騒音 | 定員、利用時間、レビュー・苦情 |
| 設備の保守性 | 給湯、空調、サウナ、プール、井戸・浄化槽 | 故障休館、修繕、光熱費 |
| 出口 | 住宅・別荘・長期賃貸・再販需要 | 撤退時の価格と期間 |
眺望、サウナ、温泉、プールは、確かに強い訴求になります。ただし設備名だけで判断せず、「誰が、何人で、何泊する理由になるのか」まで考えます。写真では魅力的でも、冬季凍結や塩害、清掃時間、保険条件で維持費が膨らむなら、収益を生む設備ではなく、固定費を増やす設備になりかねません。
収支の前提と一緒に物件を比較する
INNsightでは、宿泊事業での活用を検討する方向けに一棟物件を掲載しています。掲載情報は個別物件の営業可否を示すものではありません。物件価格だけでなく、許認可、想定収支、改修・運営条件まで比べる候補探しにご利用ください。
貸別荘経営を始める前の確認手順
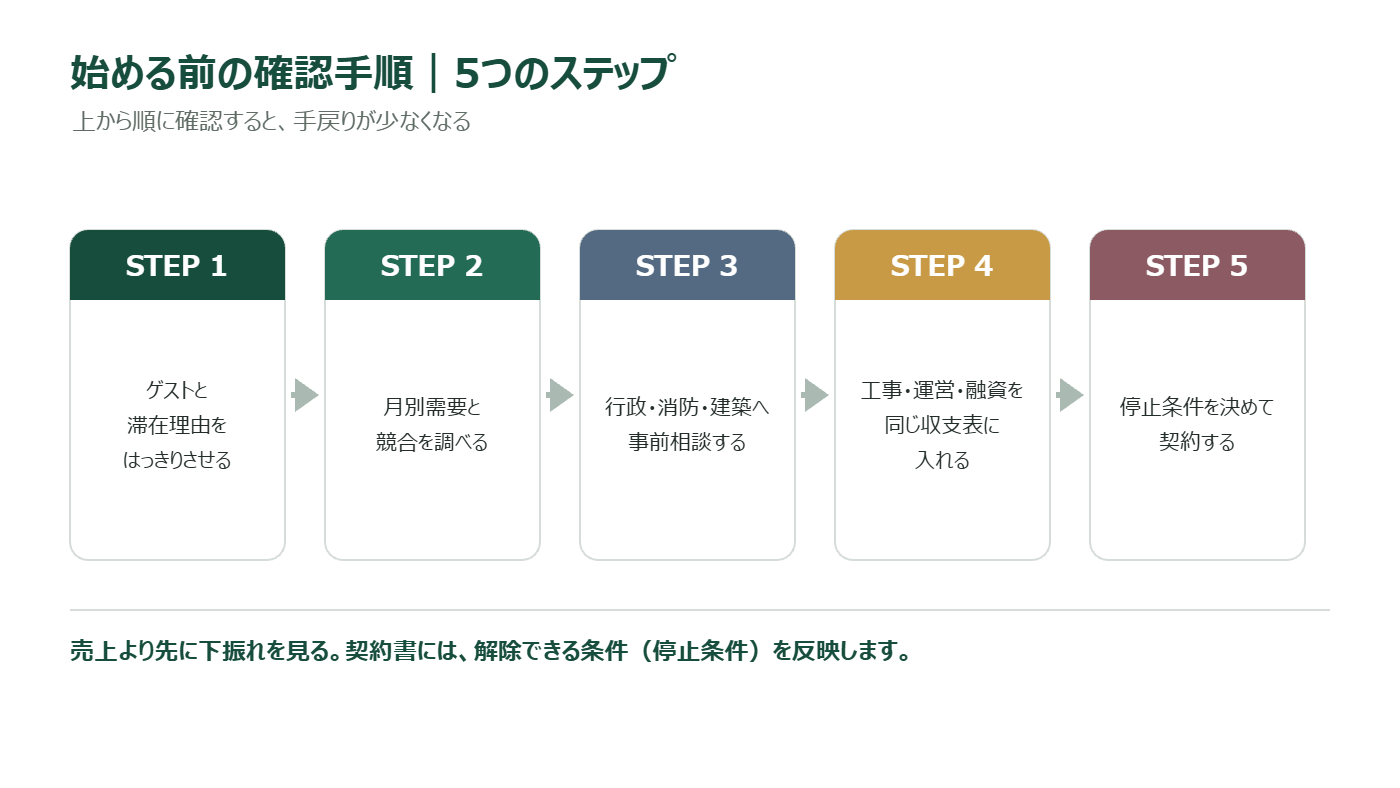
STEP 1|ゲストと滞在理由をはっきりさせる
ターゲットを限定しない計画では、単価の根拠も設備の優先順位も定まりません。ファミリー、友人グループ、ペット連れ、法人の合宿・研修、長期滞在など、中心となる顧客と旅行の目的を仮決めします。
STEP 2|月別需要と競合を調べる
同じ定員・設備・アクセスの競合を20件程度確認し、月別単価、空室、最低宿泊数、レビュー内容を記録します。予約済みと販売停止は外から区別できないため、稼働率を断定せず、複数のデータで補います。
STEP 3|行政・消防・建築へ事前相談する
住所、図面、面積、希望定員、営業方式を用意します。厚生労働省も、旅館業の許可条件は都道府県等で異なるため、具体的な手続は各窓口に確認するよう案内しています。
STEP 4|工事・運営・融資を同じ収支表に入れる
工事見積り、清掃・管理見積り、OTA費用、借入返済を別々に見ず、同じ月次表にまとめます。開業遅延と追加工事も、厳しい場合の収支に入れます。
STEP 5|停止条件を決めて契約する
許認可や工事の調査が終わっていない段階で契約する場合は、解除条件や費用負担を専門家に相談します。取得後に営業できない場合の用途と売却先も確認しておきます。
民泊・旅館業として活用できる可能性のある物件の確認順は、「民泊物件が見つからない7つの理由」でも詳しく解説しています。旅館業許可を想定する場合は、「旅館業営業許可とは?」もあわせてご確認ください。
貸別荘経営の失敗・収支に関するよくある質問
貸別荘経営は儲かりますか?
条件が合えば収益化できます。ただし、儲かるかどうかは売上の大きさではなく、返済後に手元に残る現金で決まります。本記事のモデルでは、売上が768万円でも返済後に残るのは39万円でした。繁忙期の売上を年間に当てはめず、標準的な場合・厳しい場合・撤退する場合の3つの収支で確認してください。
貸別荘経営は稼働率何%なら成功ですか?
一律の数字はありません。本記事のモデル(1泊6万円・平均2泊・固定的な運営費316万円・年間返済180万円)では、返済後に黒字になる稼働率は約33%でした。ただし、単価、平均泊数、清掃費、管理料、借入条件が変われば分岐点も変わります。自分の物件の条件で逆算し、繁忙月と閑散月の振れ幅もあわせて確認してください。
貸別荘経営に旅館業の許可は必要ですか?
宿泊料を受けて人を泊める場合は、営業方法に応じて、旅館業法の許可、住宅宿泊事業法の届出、特区民泊の認定などの手続が必要になります。どれに当てはまるかは、建物の用途、地域の条例、営業日数などによって変わります。取得前に、住所と図面を用意して、所管の保健所・自治体窓口と消防に確認してください。
清掃費を宿泊者から別途もらえば、経費に入れなくてよいですか?
いいえ、清掃費は経費として収支表に入れる必要があります。宿泊者から受け取った清掃料は売上、清掃会社やスタッフへの支払いは費用として、どちらも記載し、その差額で採算を見ます。清掃料を受け取っても、清掃費がゼロになるわけではありません。予約サイトによって手数料の対象が異なる場合があるため事前に確認し、税務上の扱いは税理士にご確認ください。
サウナや露天風呂は付けたほうが儲かりますか?
設備を付けるだけで儲かるとは限りません。単価や予約率の上昇による追加利益が、減価償却、光熱費、清掃、点検、故障による休館、保険などの維持費を上回るかどうかで判断します。導入前に、競合の「設備あり・なし」の単価差と予約率の差を調べ、追加利益で投資額を何年で回収できるかを出してください。
貸別荘経営で最初に確認することは何ですか?
営業方式と、その物件で営業が成立するかどうかです。用途地域、自治体の条例、建築、消防の条件を、住所と図面を用意して所管行政と消防に確認します。ここが確認できてから、月別の需要、工事費、収支の検討に進んでください。
貸別荘経営の失敗を避けるなら、売上より先に下振れを見る
貸別荘経営は、魅力的な建物を完成させたところがスタートです。その後も、閑散月の価格調整、清掃品質、設備故障、近隣対応、資金繰りが続きます。売上の上振れを描くことは楽しいものですが、購入前に向き合うべきなのは、むしろ下振れした月の数字です。
- 営業方式と物件の成立性を契約前に確認する
- 月別の単価・稼働率・平均泊数を設定する
- 総投資、運営費、返済を一つの表にする
- 標準的な場合・厳しい場合・撤退する場合の3つの収支を作る
- 損益分岐と撤退条件を決めてから購入する
この順番で検討したうえで、返済後の現金が残り、無理なく運営を続けられる。そこまで確認できて初めて、「この貸別荘は利益を生みそうだ」と具体的に判断できます。
貸別荘・ヴィラ向け物件を比較する
INNsightで、宿泊事業での活用を検討する方向けの別荘・戸建て・一棟物件を確認できます。気になる物件は、掲載情報だけで営業可否を判断せず、所管窓口や専門家への確認を含めて比較してください。
貸別荘経営の参考資料
※収支表は考え方を示すモデルで、相場・成果を保証するものではありません。本記事は2026年10月1日時点で確認できる公的情報をもとに、一般的な確認事項を整理したものです。法的助言や個別物件の営業可否を示すものではありません。許認可、条例、税務、融資、工事、収益性は物件ごとに、所管行政・消防・建築士・宅地建物取引士・弁護士・税理士・金融機関等へご確認ください。