別荘を買うとき、火災保険は住宅ローンの手続きと一緒に急いで決めてしまいがちです。しかし別荘は、自宅用の火災保険と同じ商品を、そのまま使えるとは限りません。季節ごとに使うのか、家具を置いたままにしているのか、人に貸すのか。使い方によって、保険会社が見る建物の扱いが変わるからです。
起こりやすい損害も、場所によって違います。山の別荘なら雪や凍結、海辺なら台風や塩害が心配で、古い建物では電気や給排水の設備にも注意が必要です。火災のことだけを考えて補償を選ぶと、実際に起こりやすい損害が対象から外れてしまうかもしれません。事故が起きてから対象外と分かっても、やり直しはききません。
この記事では、おすすめの保険商品を紹介するのではなく、別荘の使い方と立地から、必要な補償を絞り込む順番をまとめました。引き受けてもらえるかどうかや、保険金が支払われるかどうかは、商品・契約・事故の状況によって異なります。見積もりの前に知っておくと、保険会社とのやりとりがかみ合いやすくなる内容です。
この記事を読み終えたら
別荘に入れる火災保険を探すときに、使い方・立地の災害・家財・地震・宿泊に使う場合の賠償の5つを分けて確認できるようになります。あわせて、保険金額の決め方と、見積もりを比べるときに条件をそろえる方法も整理できます。
想定読了時間:10分 | 更新日:2026年10月8日
「INNsight by ReINN」は、民泊・旅館業特化の物件売買サイトです。都市部から別荘エリアまで様々な物件を掲載中。気になる利回りや許認可の取得状況なども閲覧できるため、スムーズな物件探しが可能です。
民泊物件を探す別荘の火災保険は入れる?「空き家」と「季節利用」を分ける
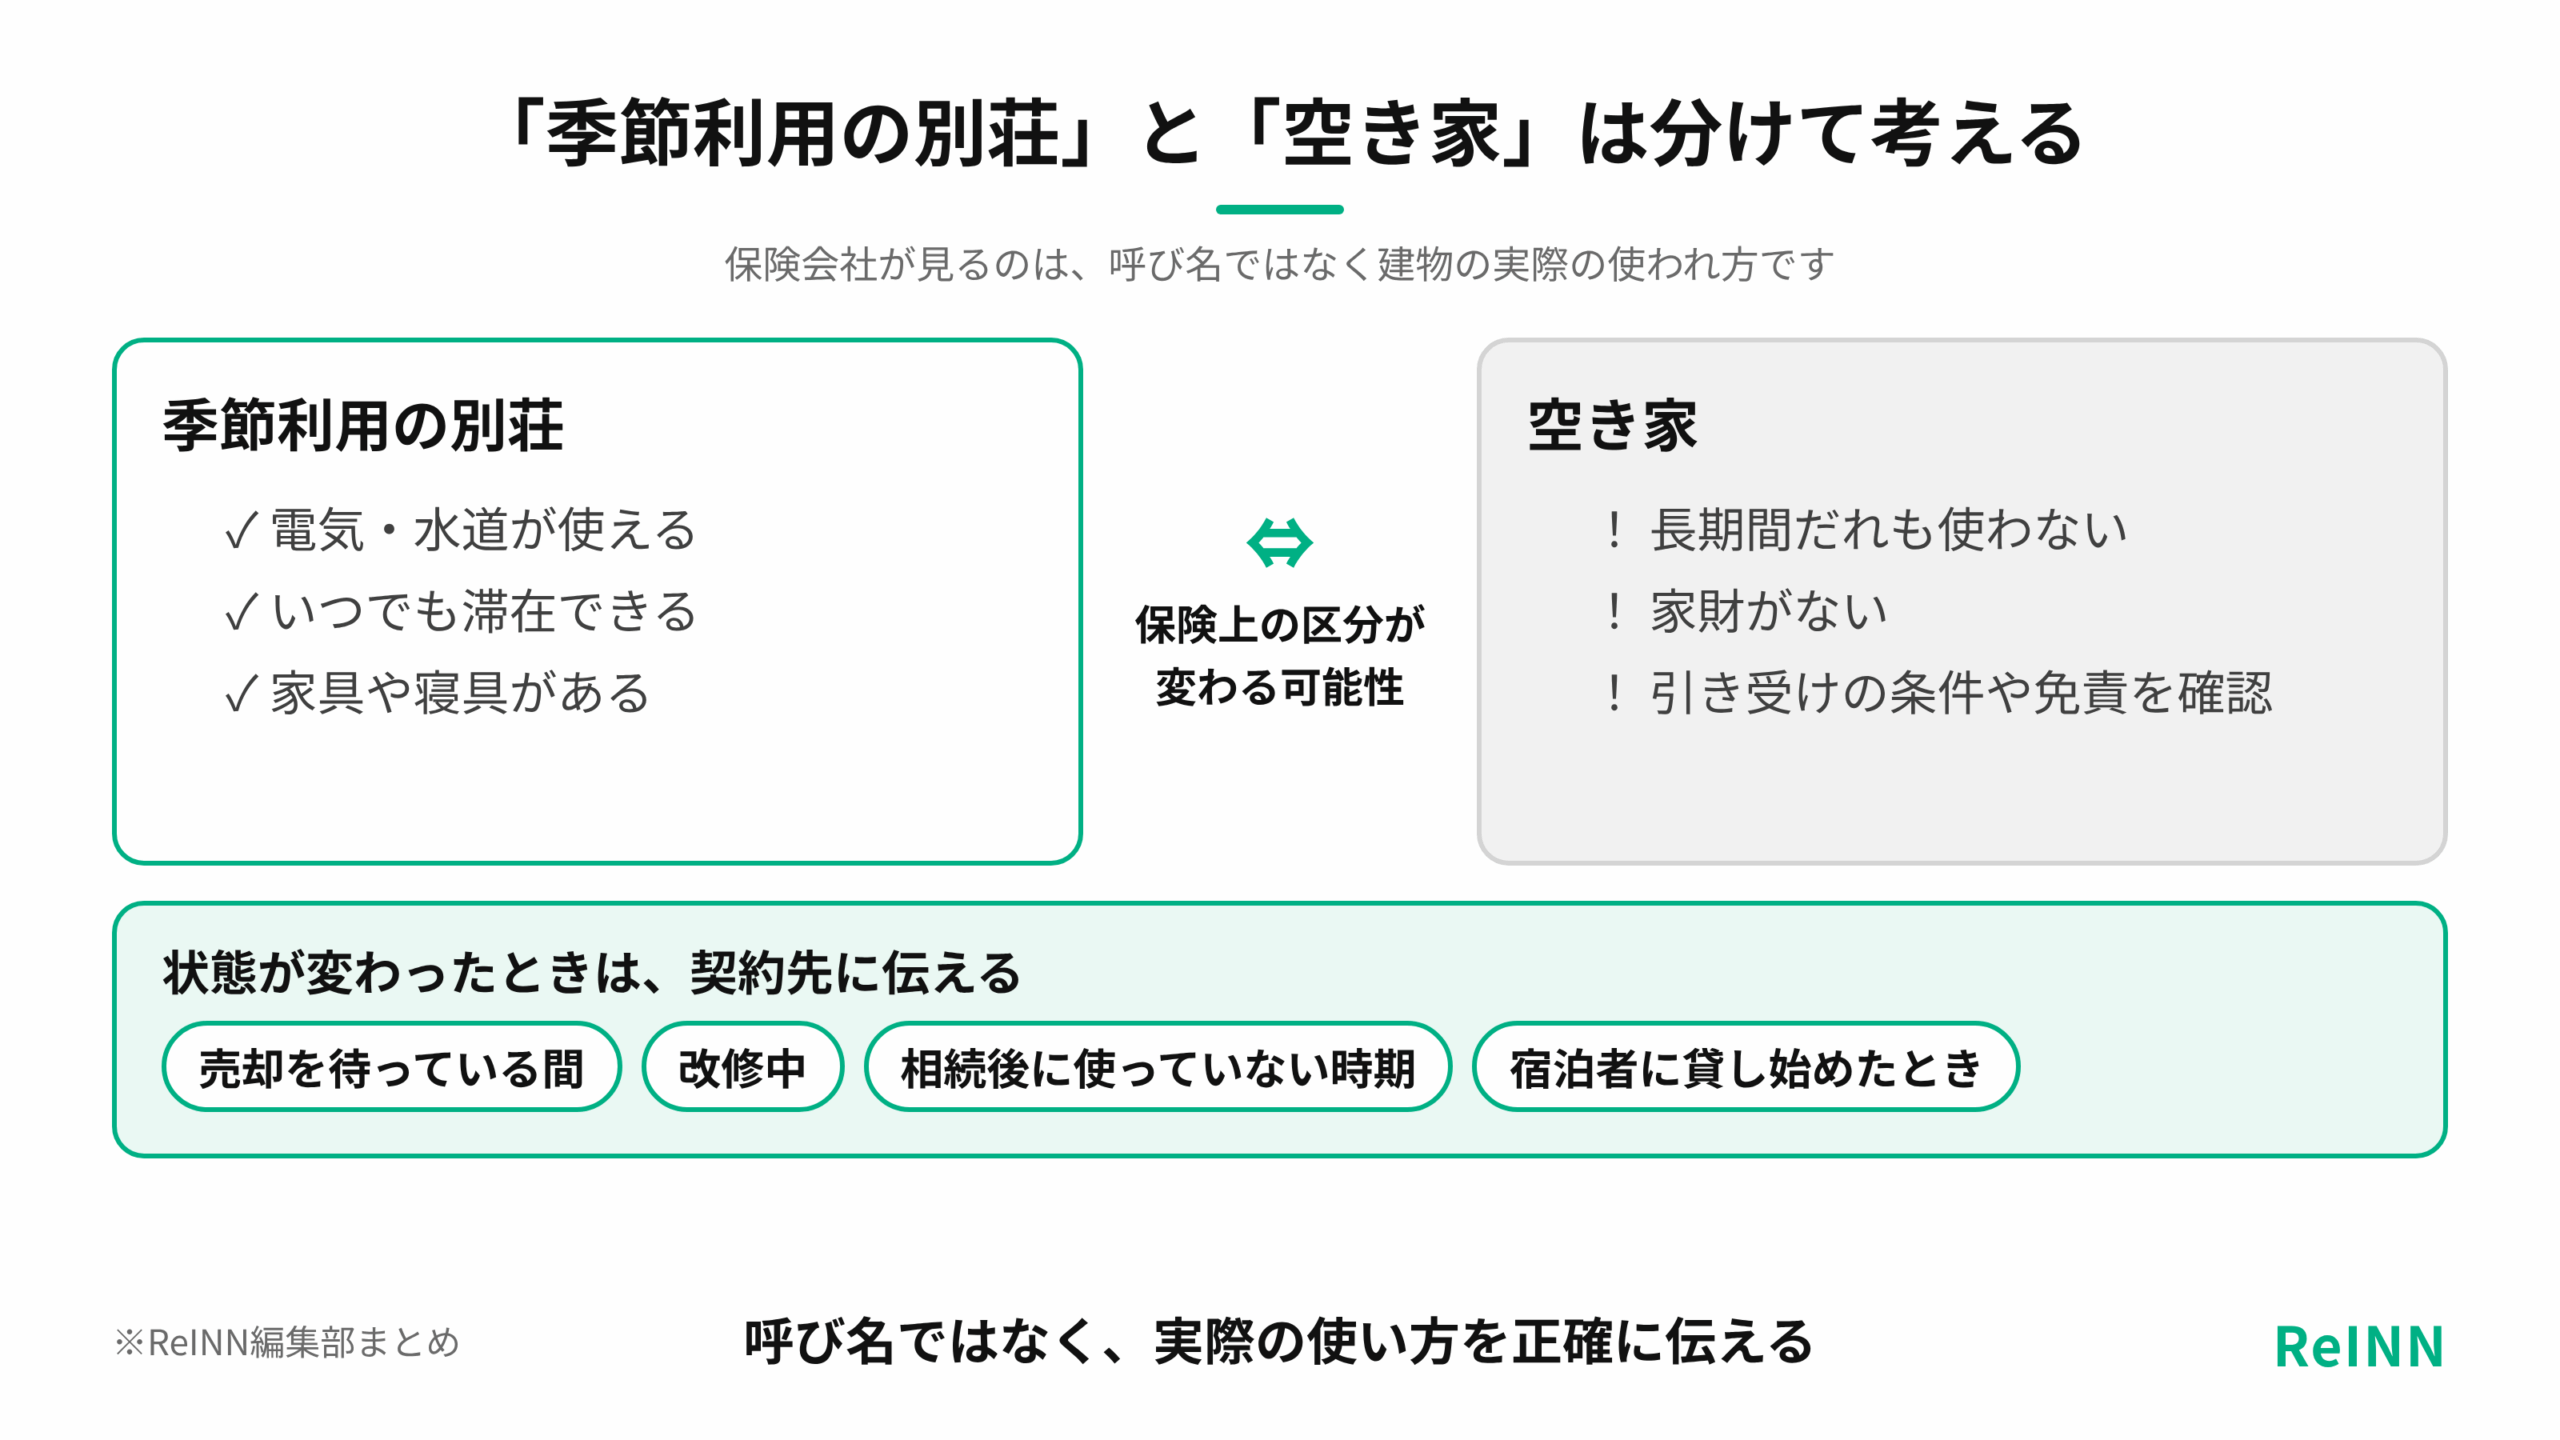
別荘の火災保険は、商品によって引き受ける条件が違います。保険会社の公式FAQを見ると、季節ごとに住まいとして使い、家財を常に置いている建物を対象にする商品がある一方、主に住んでいる自宅以外は対象外とする商品もあります。同じ会社でも商品によって扱いが違うため、会社名だけでは入れるかどうかは分かりません。
保険会社が見るのは、別荘という呼び名ではなく、実際の使われ方です。たとえば、電気や水道が使えて家具や寝具も揃っている、いつでも滞在できる別荘と、長いあいだ誰も使わず家財もない空き家では、保険上の区分が変わる可能性があります。売却を待っている間や改修中、相続した後に使っていない時期など、状態が変わったときは契約先に伝えておきましょう。
見積もりの際には、1年に使う日数や最も長く留守にする期間、家財の有無などを聞かれます。所在地や構造、築年数といった建物の情報とあわせて、ありのままに答えてください。加入しやすくしようと実態と違う説明をすると、事故が起きたときの確認で問題になることがあります。
| 建物の状態 | 保険会社へ伝えること | 保険上の論点 |
|---|---|---|
| 季節利用 | 使う頻度、家財、電気・水道 | 住宅として扱えるか |
| 長期不在 | 最も長い不在期間、見回り | 引受条件・免責の確認 |
| 改修中 | 工事内容、期間、施工者 | 工事中の補償を確認 |
| 宿泊に使う | お金をもらって貸すか、営業の制度 | 住宅用契約で足りるか |
火災以外で備えたい補償|山と海で変わる損害
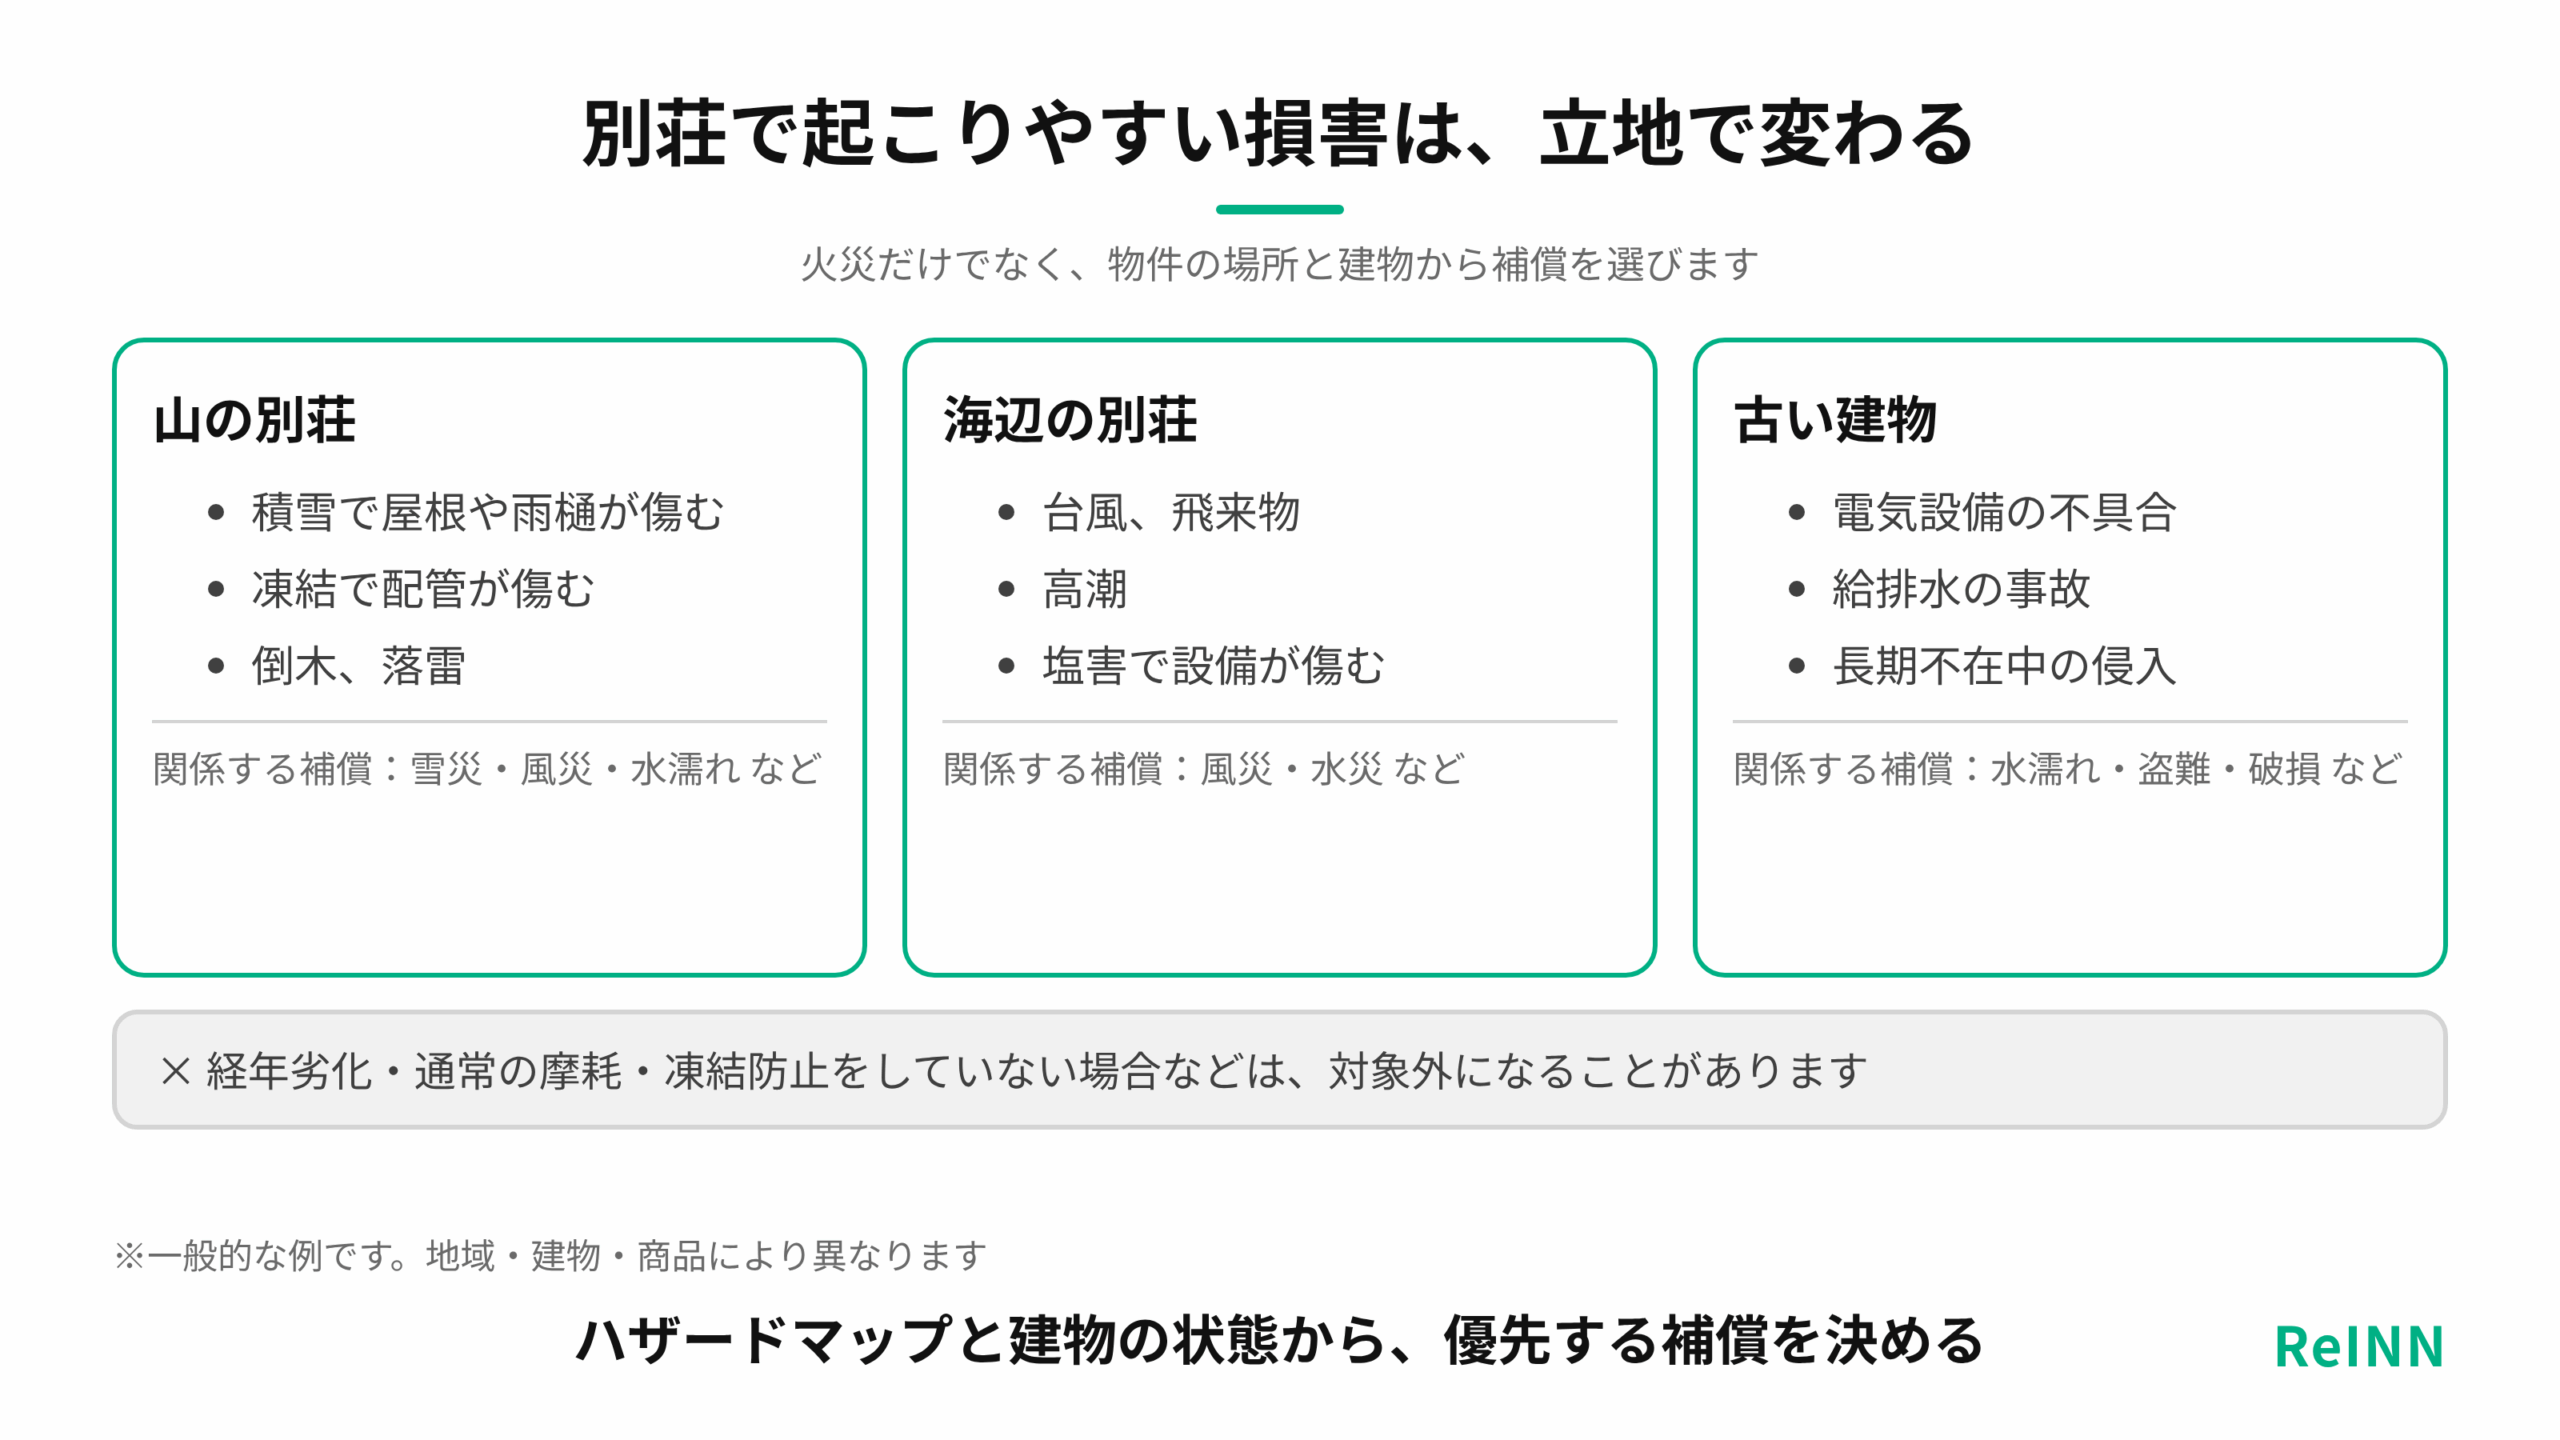
火災保険は、火事だけに備える保険ではありません。契約する補償によっては、落雷や風災、雪災、盗難なども対象になることもあります。反対に、名前に「火災」とある一方、どんな損害でも補償されるわけではありません。別荘では、火事よりも自然災害や水漏れのほうが身近なリスクになることもあります。
山あいの別荘で気をつけたいのは、雪の重みによる屋根や雨樋の破損と、凍結による配管の傷みです。海辺なら、台風で飛んできた物による被害や高潮、塩分による設備の傷みが気になるところです。ただし、古くなって傷んだ場合や、凍結を防ぐ対策をしていなかった場合などは、事故の原因や商品の条件によって対象外になることがあります。
そこで、どの補償を優先するかは、ハザードマップや過去の修繕の記録、管理会社が把握している事故の例から考えていくことが重要です。起こりやすく、起きたときの損害が大きいものほど、外さないほうが安心です。保険料を下げるために補償を外すなら、その損害を自分のお金で直せるかを先に考えておきましょう。
| 補償候補 | 別荘で想定する場面 | 対象外になりやすい条件 |
|---|---|---|
| 風・雹・雪 | 台風、飛来物、積雪、倒木 | 免責金額、老朽化 |
| 水災 | 洪水、土砂、高潮 | 浸水条件、対象地域 |
| 水濡れ | 給排水事故、上階漏水 | 凍結・管理不足の扱い |
| 盗難・破損 | 長期不在中の侵入、偶然な事故 | 家財・建物の範囲 |
別荘の地震保険|地震による損害は火災保険とは別に考える
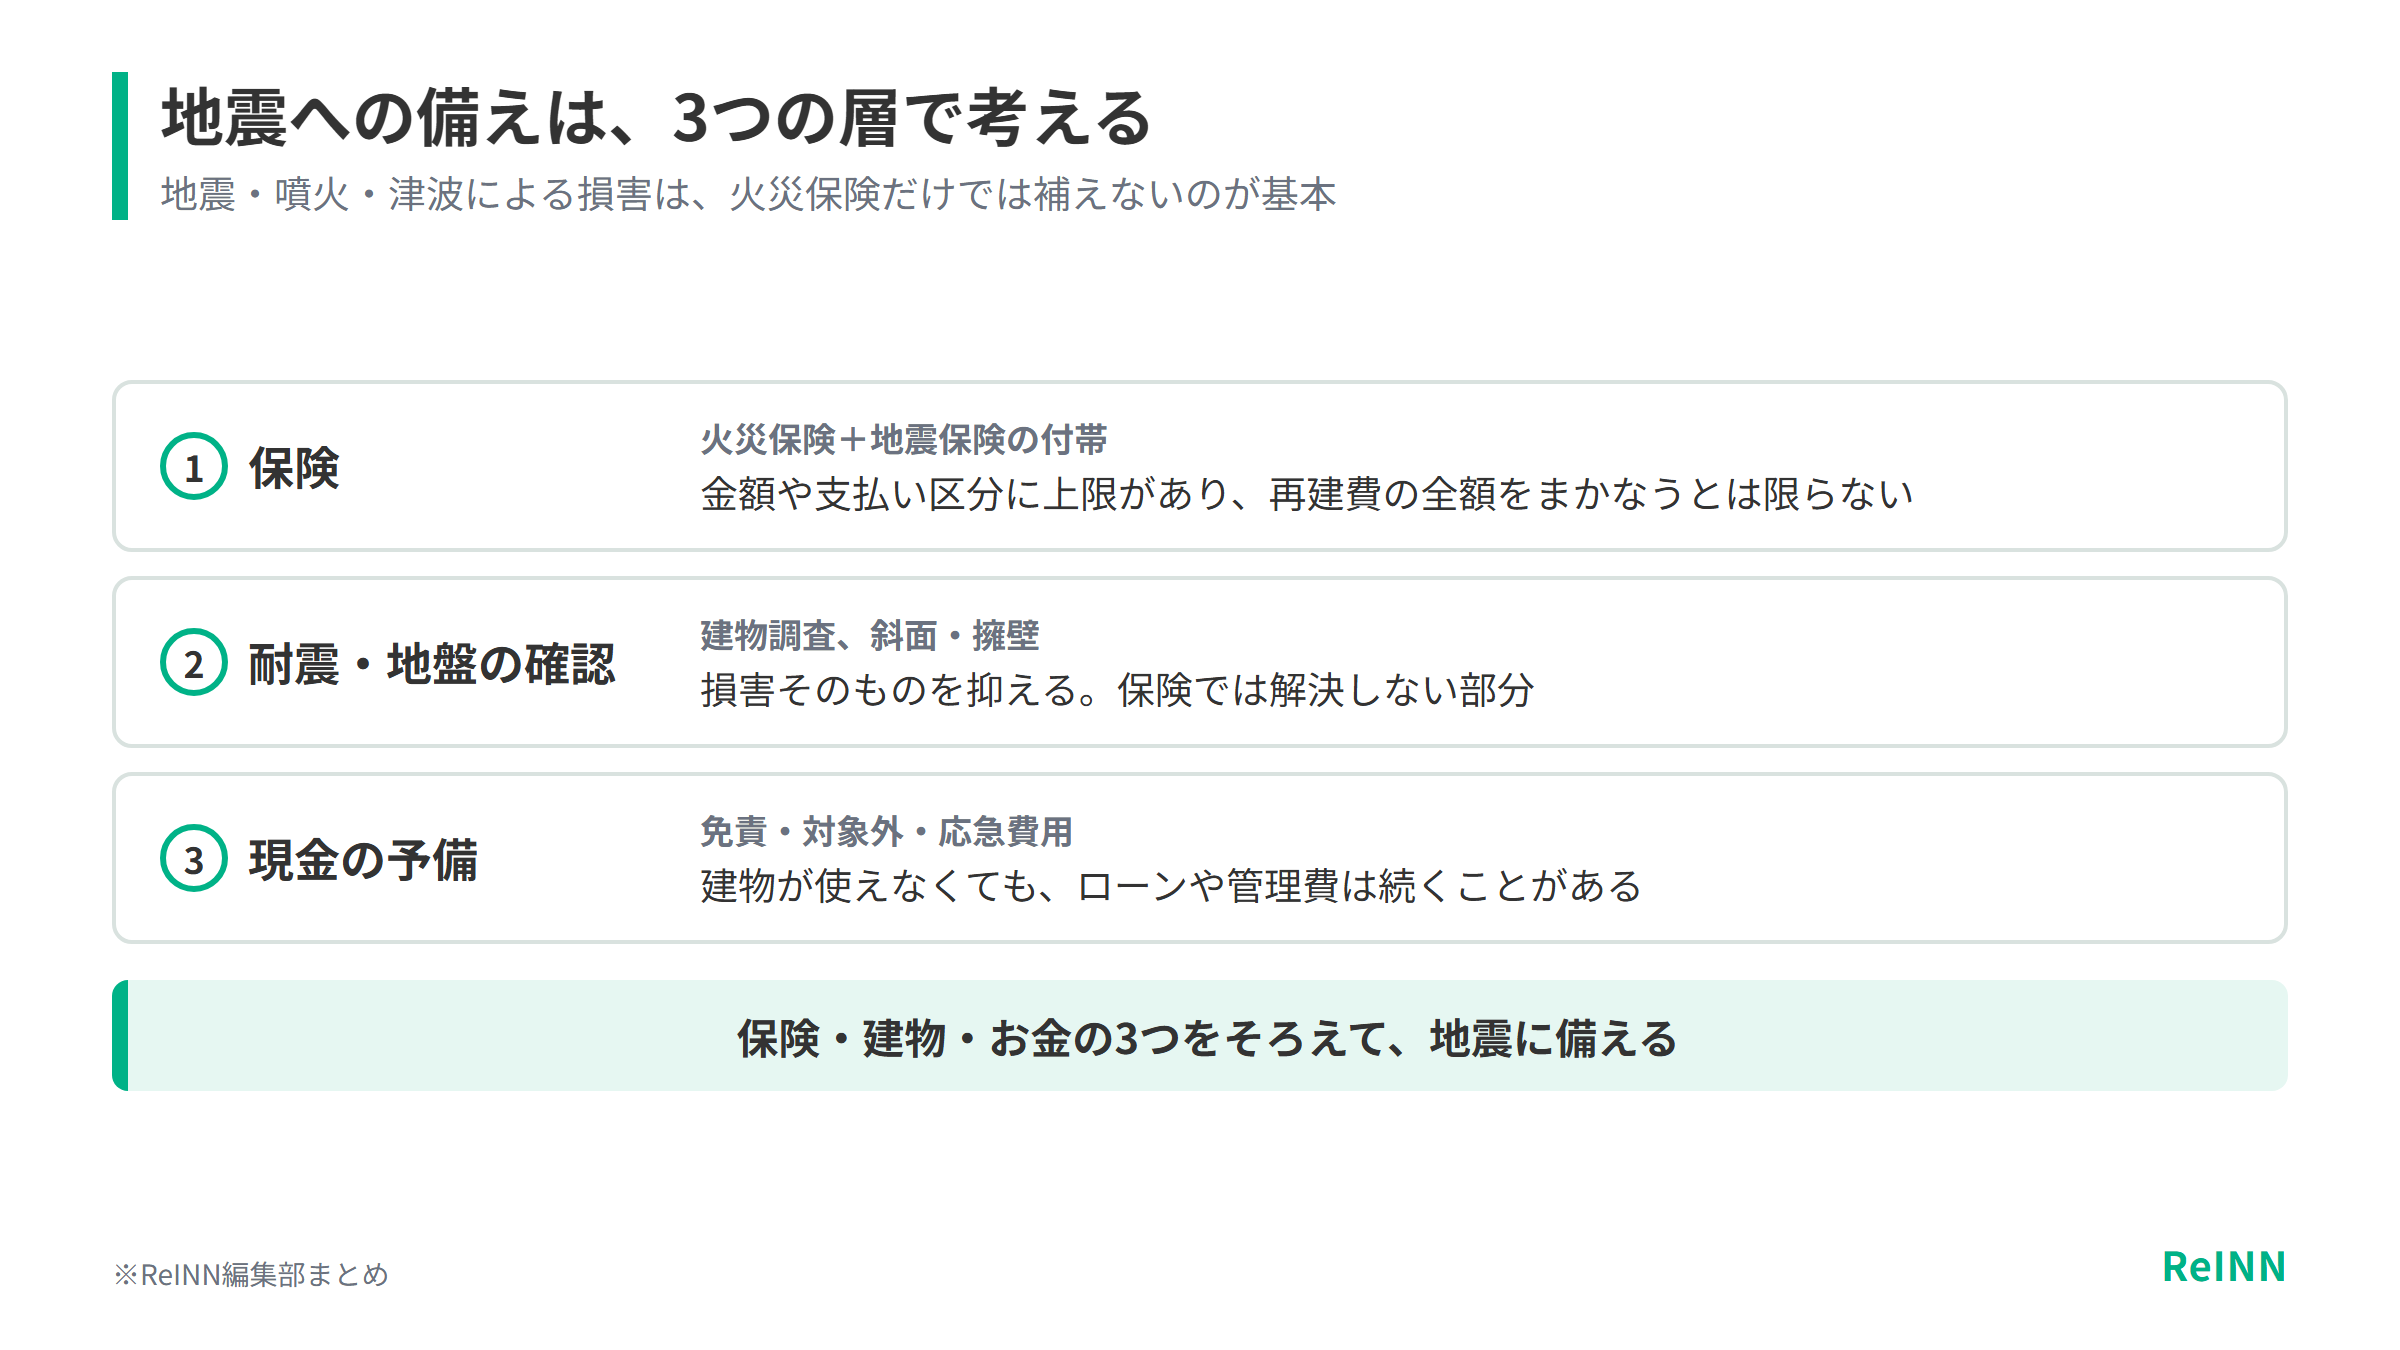
地震や噴火、津波が原因の火災や損壊は、一般の火災保険だけでは補償されないのが基本です。備えるには、火災保険に地震保険を付けられるかを確かめる必要があります。地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲で決まり、上限(建物5,000万円、家財1,000万円)もあります。そのため、建物を建て直す費用をすべてまかなえるとは限りません。
別荘の場合は、地震保険に入れるかどうかに加えて、税金の地震保険料控除の扱いも確認が必要です。保険会社の公式案内には、常に住宅として使っている建物に当たらない別荘や空き家は、控除の対象外とする説明があります。使い方を正確に伝えたうえで、契約のことと税金のことは分けて相談してください。
建物の耐震性や、斜面・擁壁の状態は、保険では解決できません。地震で建物が使えなくなっても、ローンや管理費の支払いは続く可能性があります。そのため、保険だけに頼らず、耐震や地盤の確認と、いざというときの現金を組み合わせて、3つの層で備えるのが現実的です。
| 備え | 役割 | 保険の限界 |
|---|---|---|
| 火災保険 | 火災・選択した自然災害等 | 地震等を原因とする損害は別確認 |
| 地震保険 | 地震・噴火・津波による一定損害 | 金額・支払区分・対象 |
| 耐震・地盤 | 損害発生を抑える | 建物調査、擁壁・斜面 |
| 現金の予備 | 免責・対象外・応急費用 | 必要な額を別に用意 |
保険金額は購入価格より「建て直す費用」で考える
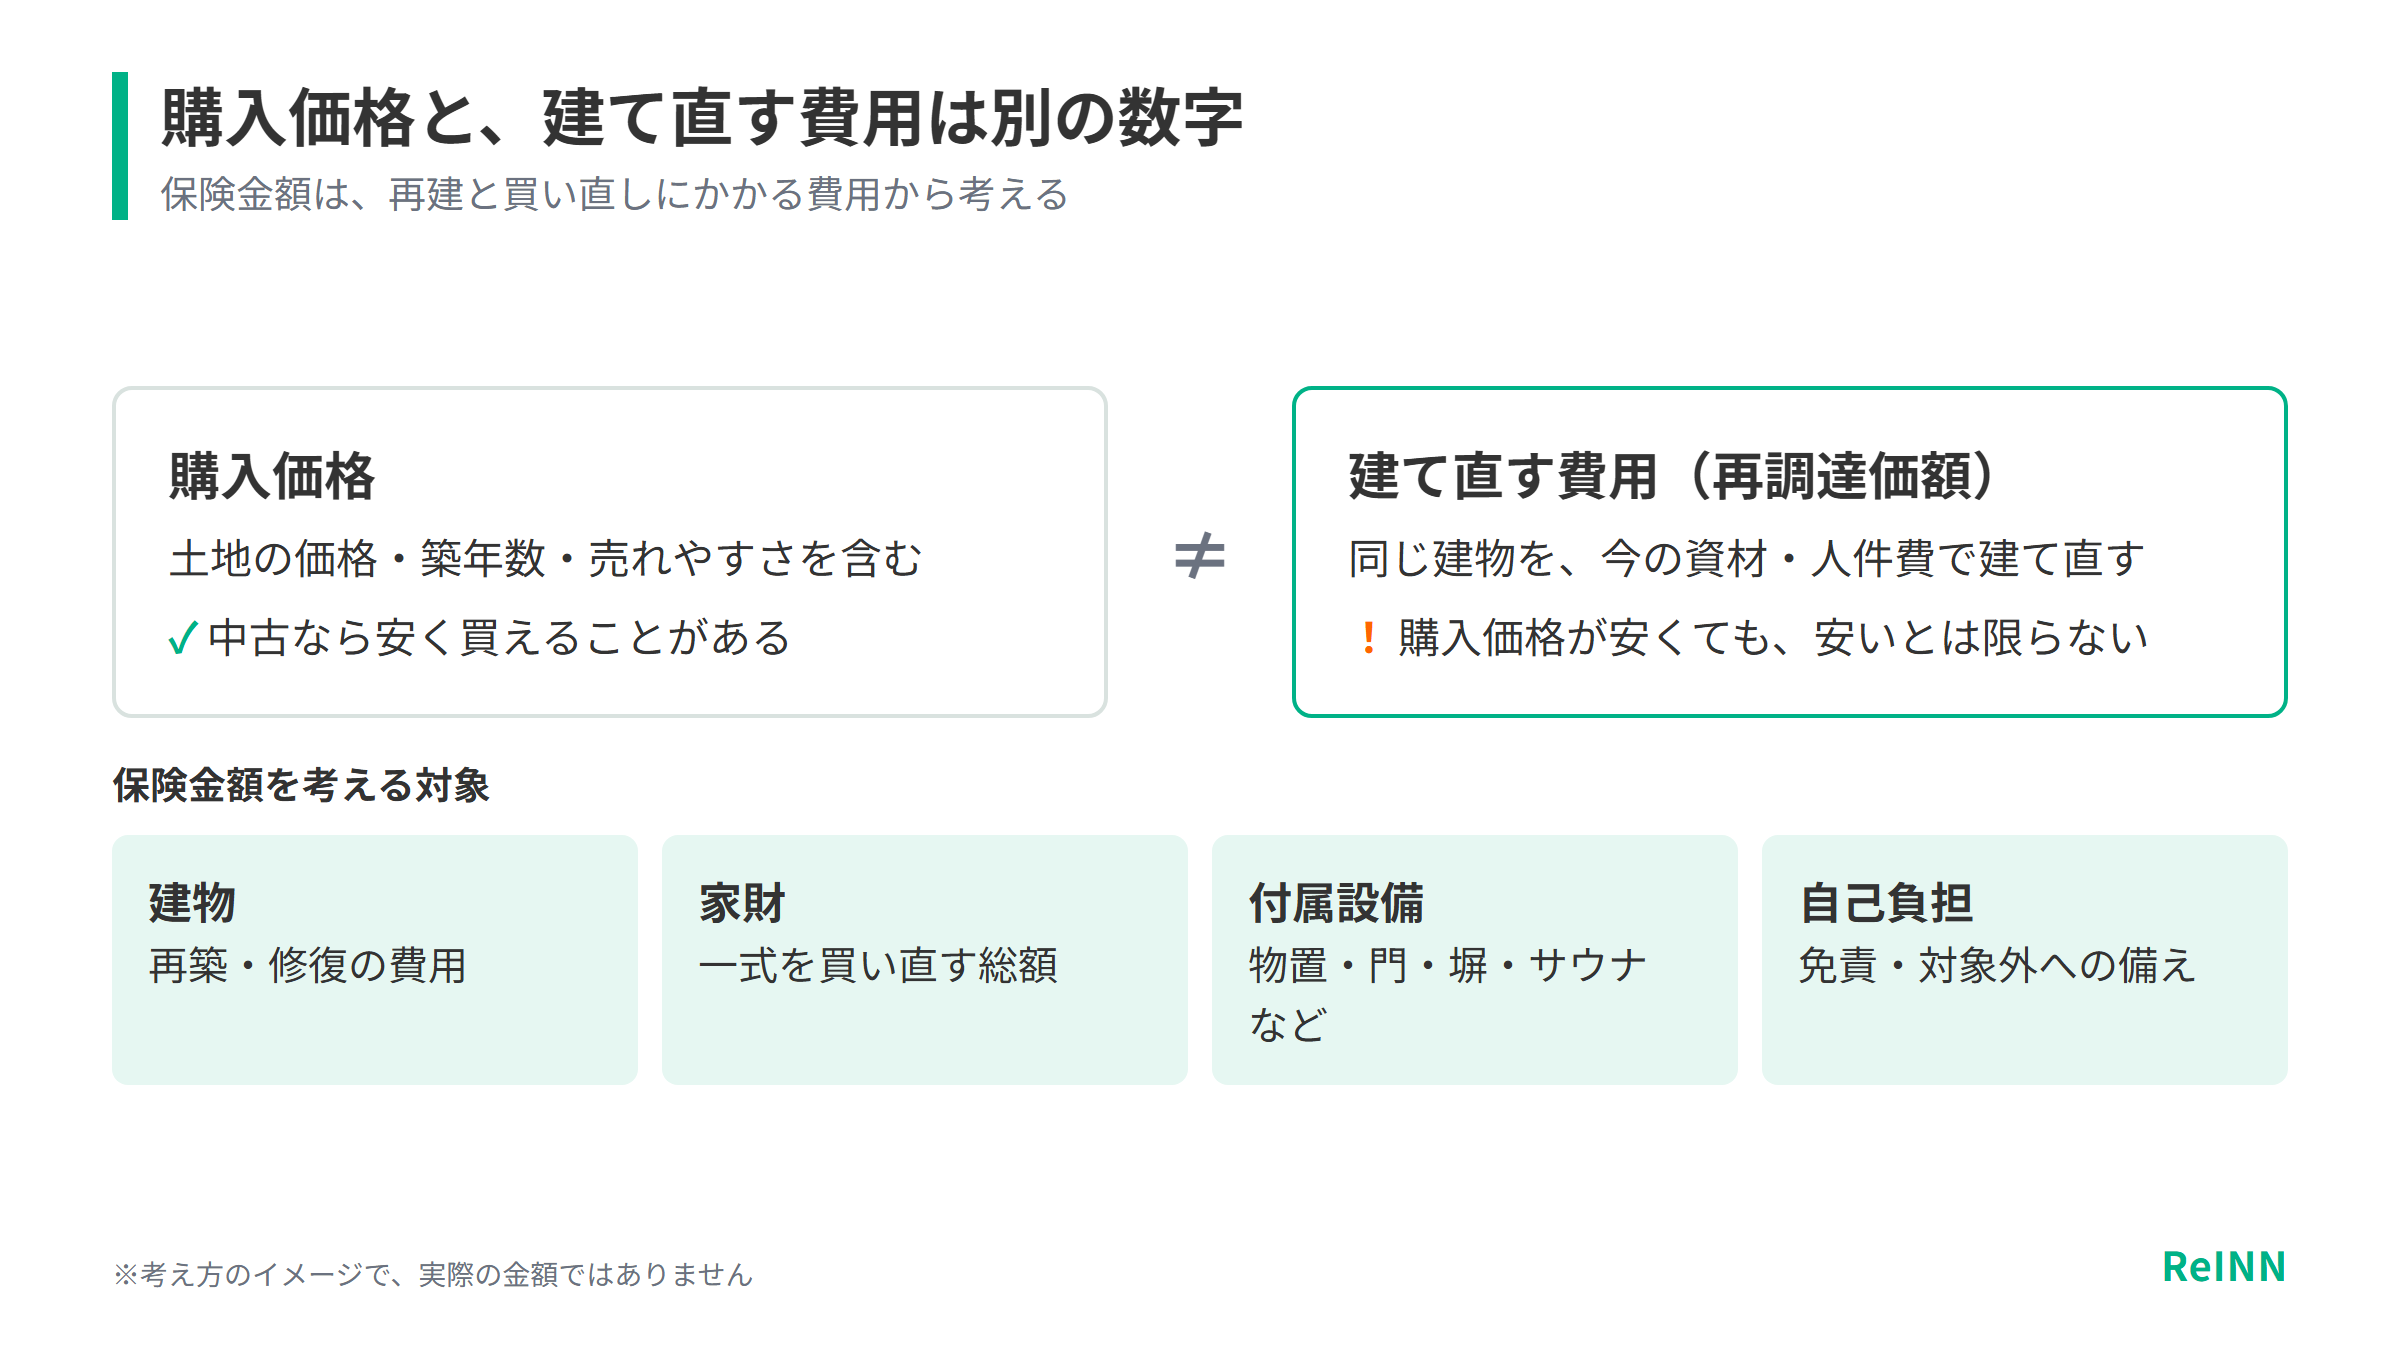
中古の別荘が安く買えたとしても、同じ建物を今の資材と人件費で建て直す費用まで安いとは限りません。購入価格には、土地の値段や築年数、売れやすさが反映されているからです。購入価格と、建物を建て直す費用(再調達価額)は別の数字で、保険金額を購入価格に合わせると、建て直す費用に足りないことがあります。
家財も同じ考え方です。家具や家電、寝具などを一度に買い直すと、思った以上の金額になります。物置や門・塀、サウナ、太陽光発電といった設備は、建物・家財・付属設備のどれに含まれるかが契約によって違い、事故の後に補償の対象かどうかで迷いやすいところです。
ただし、保険金額を高くしても、そのぶん多く受け取れるとは限りません。保険金は、実際の損害額と契約の条件にもとづいて支払われるからです。反対に金額が足りなければ、全焼したときに建て直すお金が不足します。見積書を受け取ったら、保険料だけでなく、評価の方法や免責金額、支払いの限度額もあわせて読んでください。
| 対象 | 金額を考える基準 | 物件資料 |
|---|---|---|
| 建物 | 同等建物の再築・修復 | 構造、面積、仕様 |
| 家財 | 一式を買い直す総額 | 写真、購入記録 |
| 付属設備 | 保険上の区分と限度 | 設備一覧、見積書 |
| 自己負担 | 免責・対象外への備え | いざというときの現金 |
民泊・貸別荘に使うなら、住宅用の契約で足りるか見直す
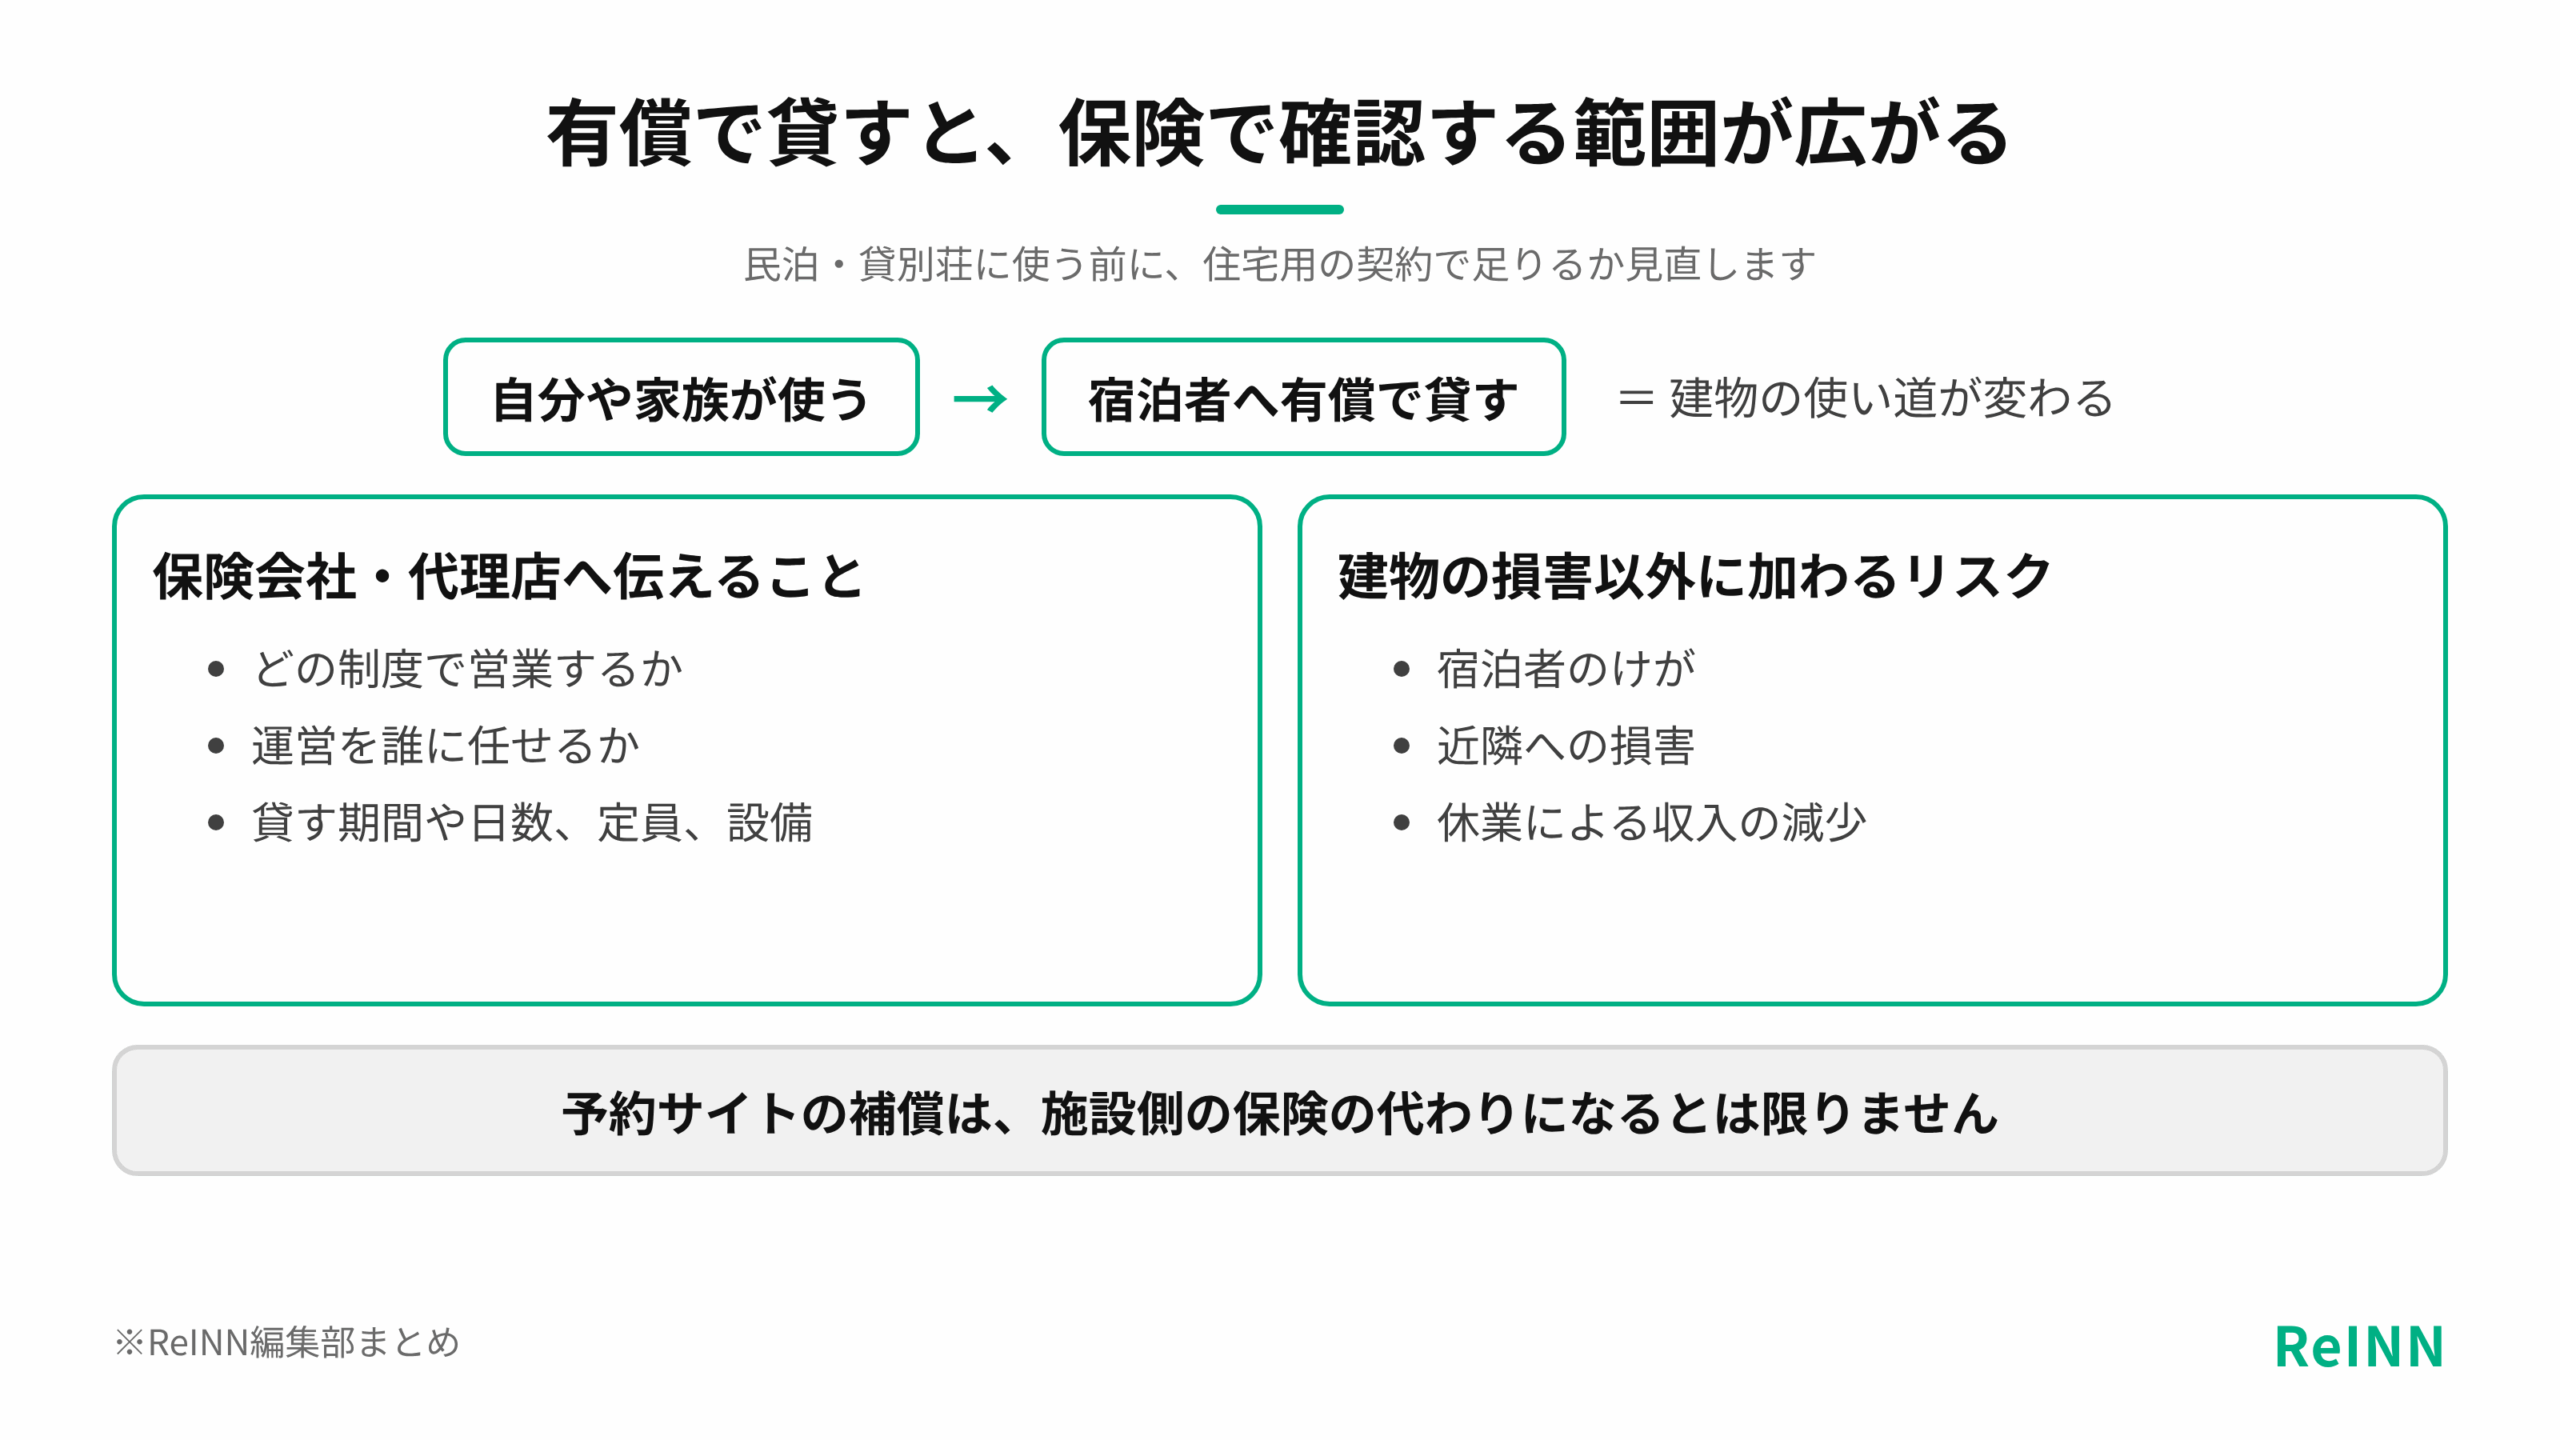
自分や家族で使っていた別荘を、お金をもらって宿泊者に貸すと、建物の使い道が変わります。住宅用の火災保険のままで足りるとは限りません。宿泊事業を始める前に、どの制度で営業するのか、運営を誰に任せるのかなどを、保険会社や代理店に伝えておく必要があります。
宿泊者に貸すと、建物の損害だけでなく、宿泊者の怪我や近隣への損害、休業による収入の減少といったリスクも加わります。OTA(宿泊予約サイト)にも補償制度はありますが、使える条件や上限が決まっていて、施設側で入る保険の代わりになるとは限りません。
さらに、使い方を変えたのに契約を見直していないと、事故が起きたときに、どの契約で補償されるのかが分かりにくくなります。自分たちで使う期間と貸す期間がある場合は特に、どの期間のどの事故がどの契約の対象になるのかを、書面で残しておくと安心です。
| リスク | 住宅利用 | 宿泊事業で加わること |
|---|---|---|
| 建物損害 | 居住用補償 | 用途変更・引受区分 |
| 第三者のけが | 個人賠償等の範囲 | 施設賠償・業務リスク |
| 休業 | 通常は目的外の場合も | 利益・固定費の補償 |
| 予約サイトの補償 | 利用時のみ・条件あり | 施設側契約との重複・空白 |
INNsightでは、別荘エリアの物件も許認可の取得状況とあわせて確認できます。宿泊に使うかどうかを決めておくと、保険会社へ伝える内容も整理しやすくなります。
別荘物件を見る保険料の見積もりは条件をそろえて比べる
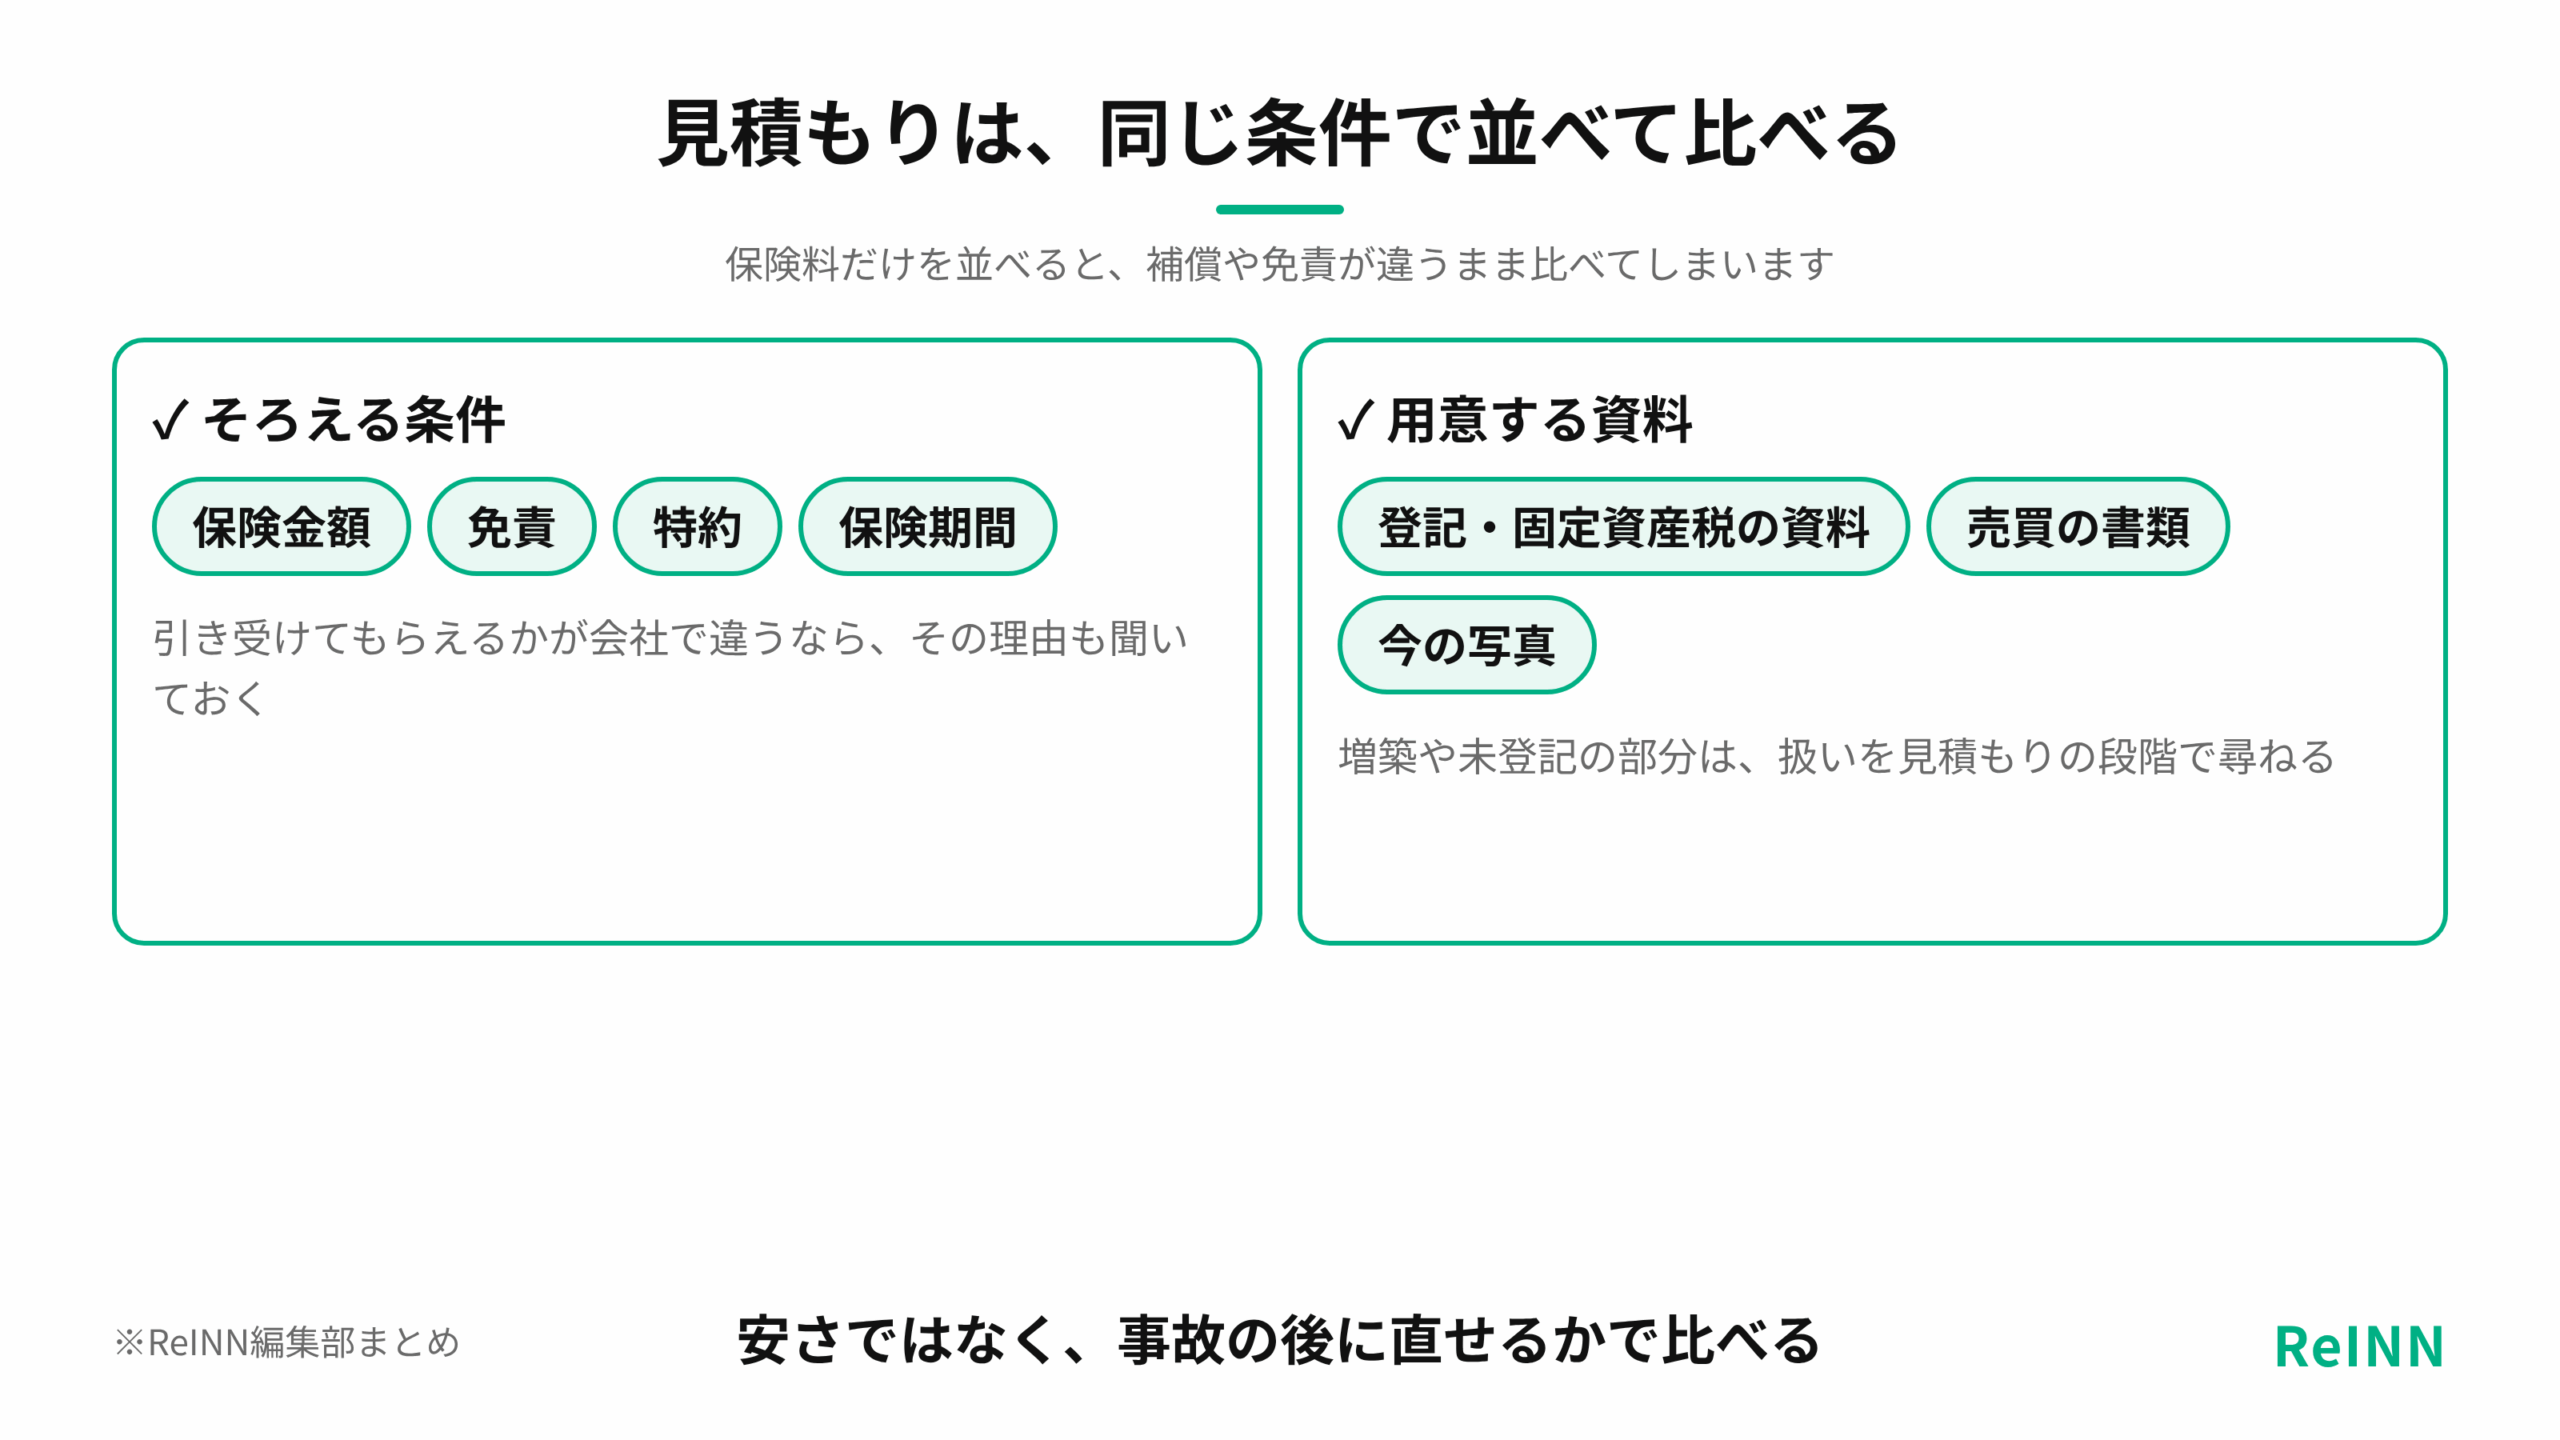
保険料の金額だけを並べると、補償の範囲や免責が違うまま、安いほうを選んでしまいがちです。保険金額や免責、特約、保険期間がそろっていない見積もり同士では、どちらが割安かは分かりません。引き受けてもらえるかどうかが会社によって分かれることもあり、その理由には、建物の状態や使い方についての各社の見方が表れます。
また、保険料は、所在地や構造、築年数、補償の内容などによって変わるものです。古い別荘では図面などの資料がそろっていないことがあるため、登記や固定資産税の資料、売買のときの書類、今の写真をまとめておくと見積もりが進めやすくなります。増築した部分や登記されていない部分があるなら、その扱いも見積もりの段階で尋ねてください。
免責金額を上げたり、数年分をまとめて契約したりすると、保険料が変わることがあります。ただし、免責を上げれば、小さな損害は自分で払わなければなりません。保険料の安さと、事故の後に自分で払う金額は、裏表の関係にあります。
補償が途切れやすい場面|購入から事故のときまで
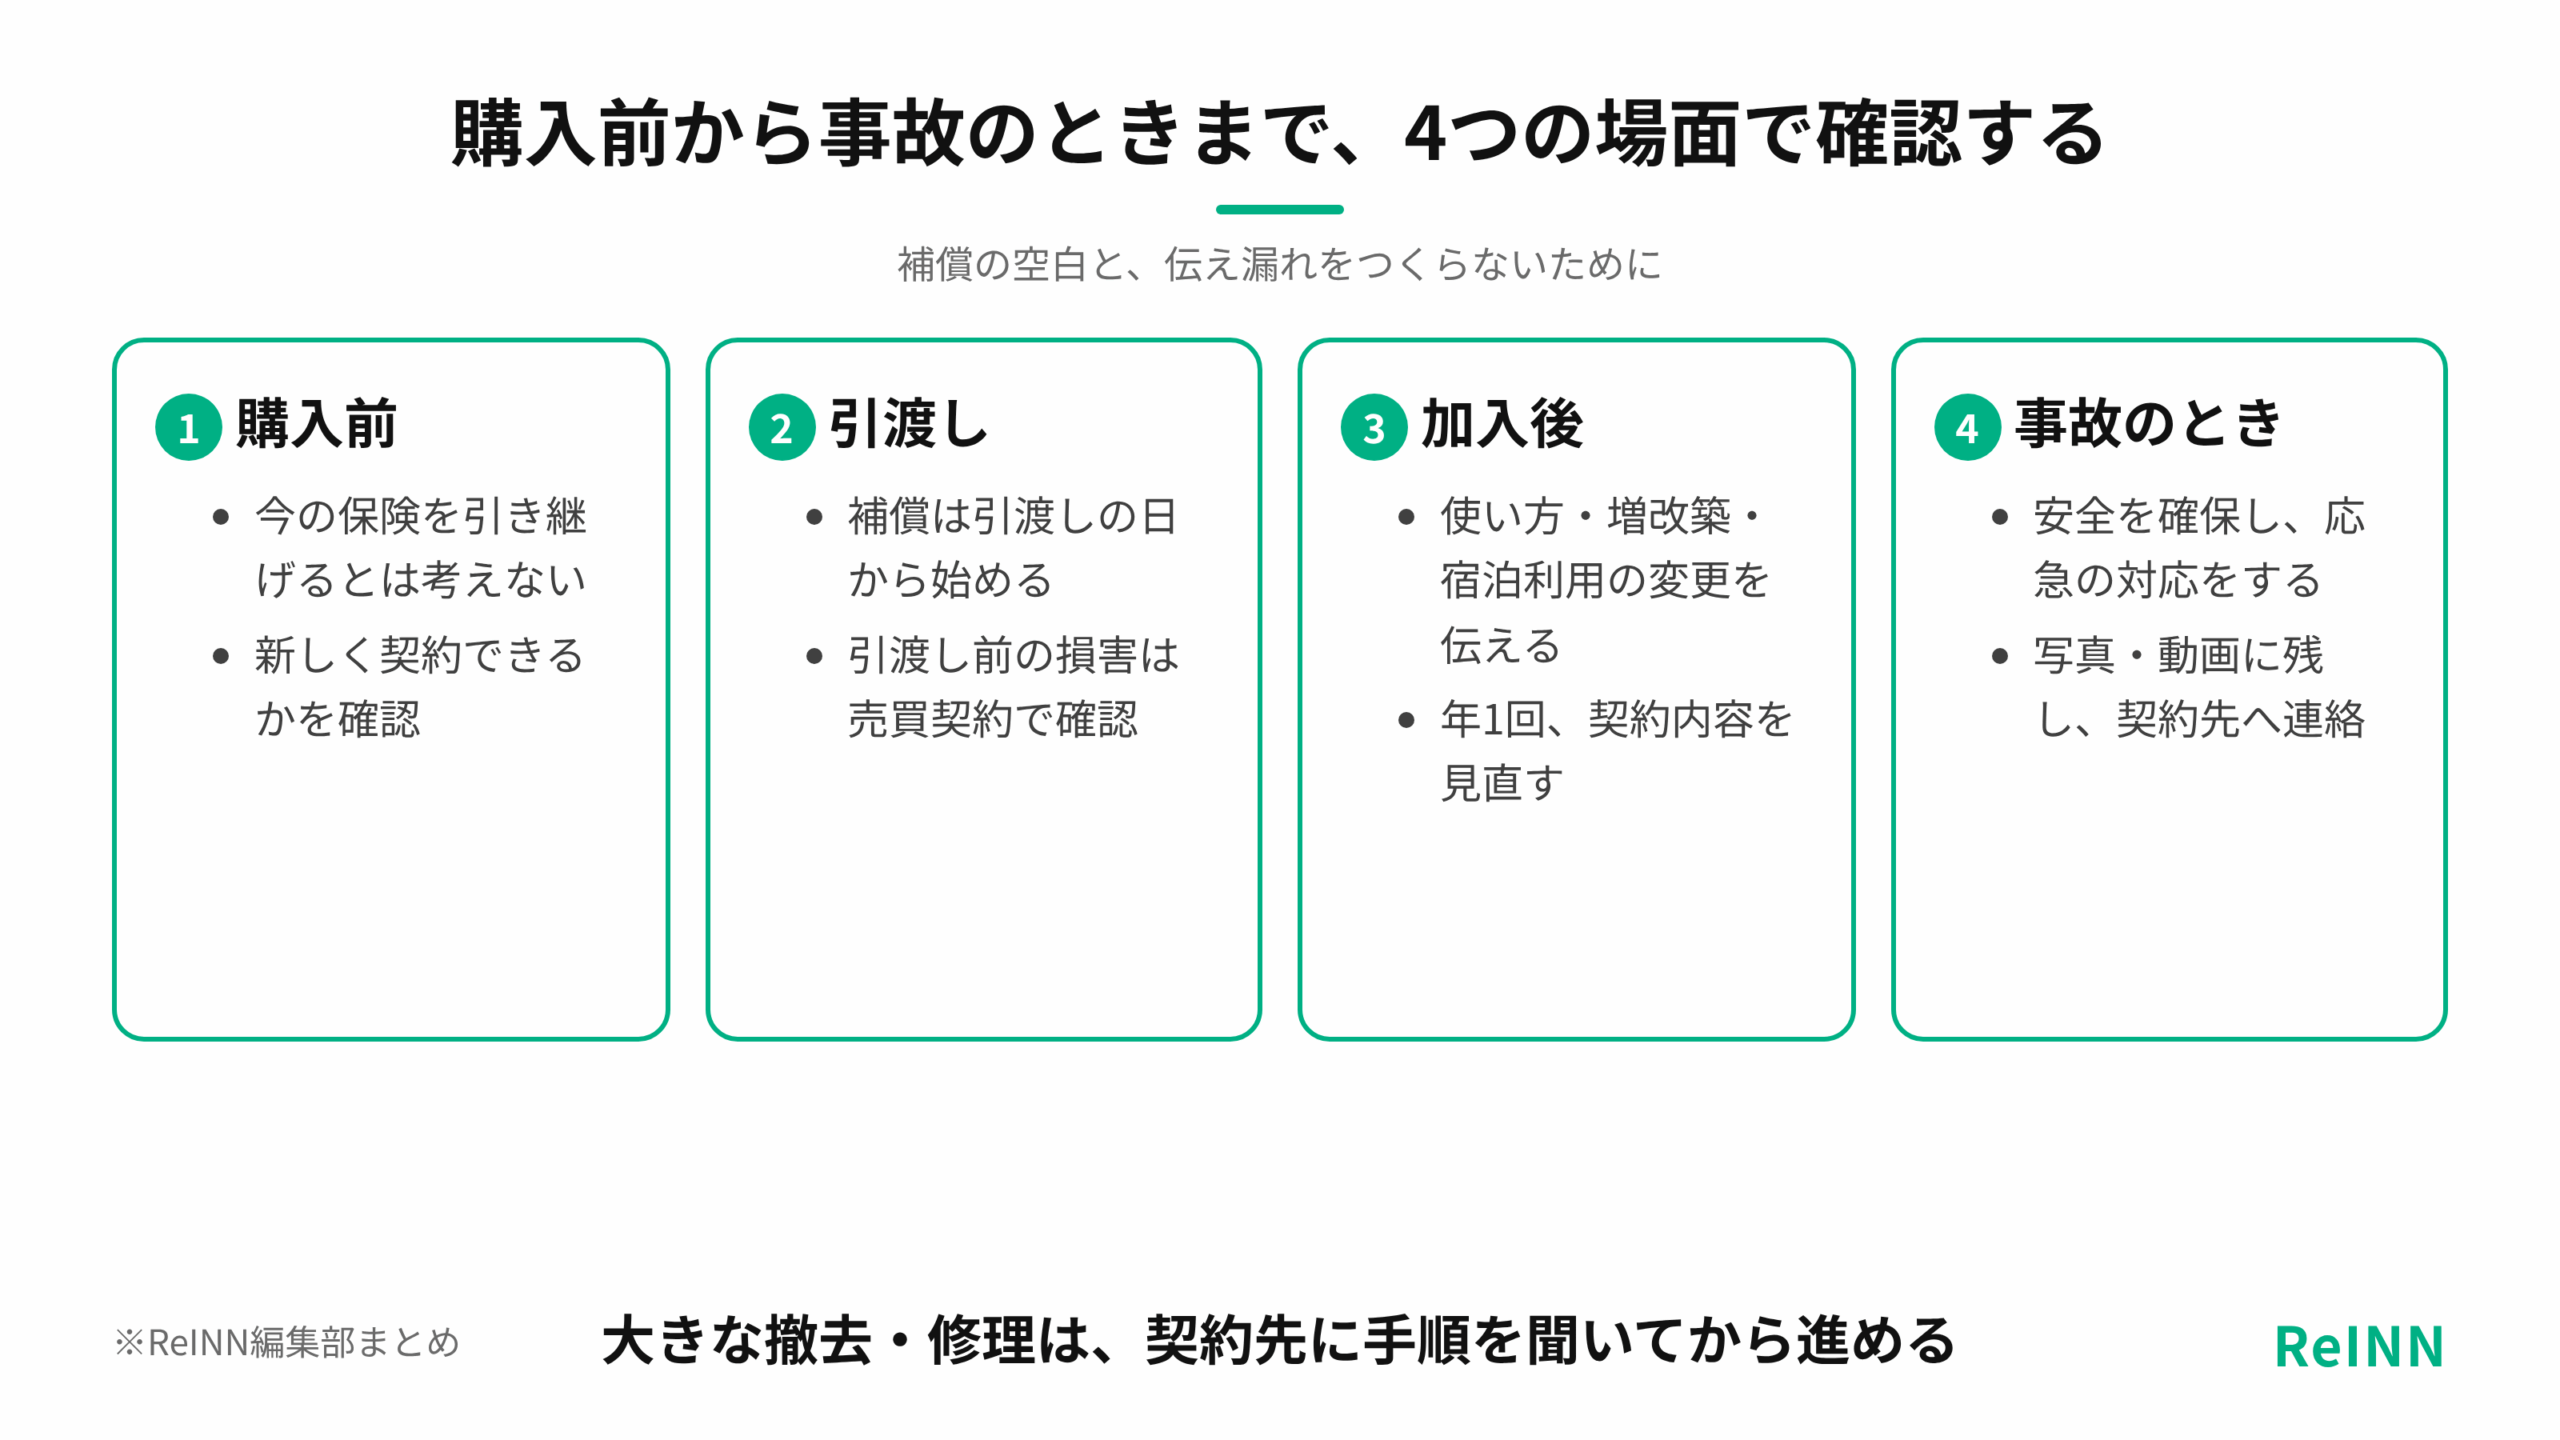
購入する別荘に今かかっている保険を、そのまま引き継げるとは考えないほうが安全です。新しく契約できるか、どんな条件になるかを、購入前に確かめておきましょう。日付にも注意が必要です。ローンの実行日に合わせるだけでなく、引渡しの日から補償が始まるようにしておかないと、保険のない期間ができてしまいます。引渡し前に起きた損害を誰が負うのかは、売買契約で確かめておくと安心です。
加入した後も、使い方や増改築、宿泊に使い始めたことなど、状態が変わったら契約先に伝える必要があります。伝えないまま事故が起きると、どの契約で補償されるのかの確認が複雑になるためです。遠くの別荘では、事故のときに誰が誰へ連絡するのかが決まっていないと、対応が遅れやすくなります。
事故が起きたら、まず身の安全を確保し、被害が広がらないよう応急の対応をしてください。そのうえで、壊れた箇所を写真や動画に残し、契約先に連絡します。大がかりな撤去や修理は、自分の判断で進める前に、調査や見積もりの手順を契約先に聞いておくことが大切です。
物件選びの段階から保険を考える
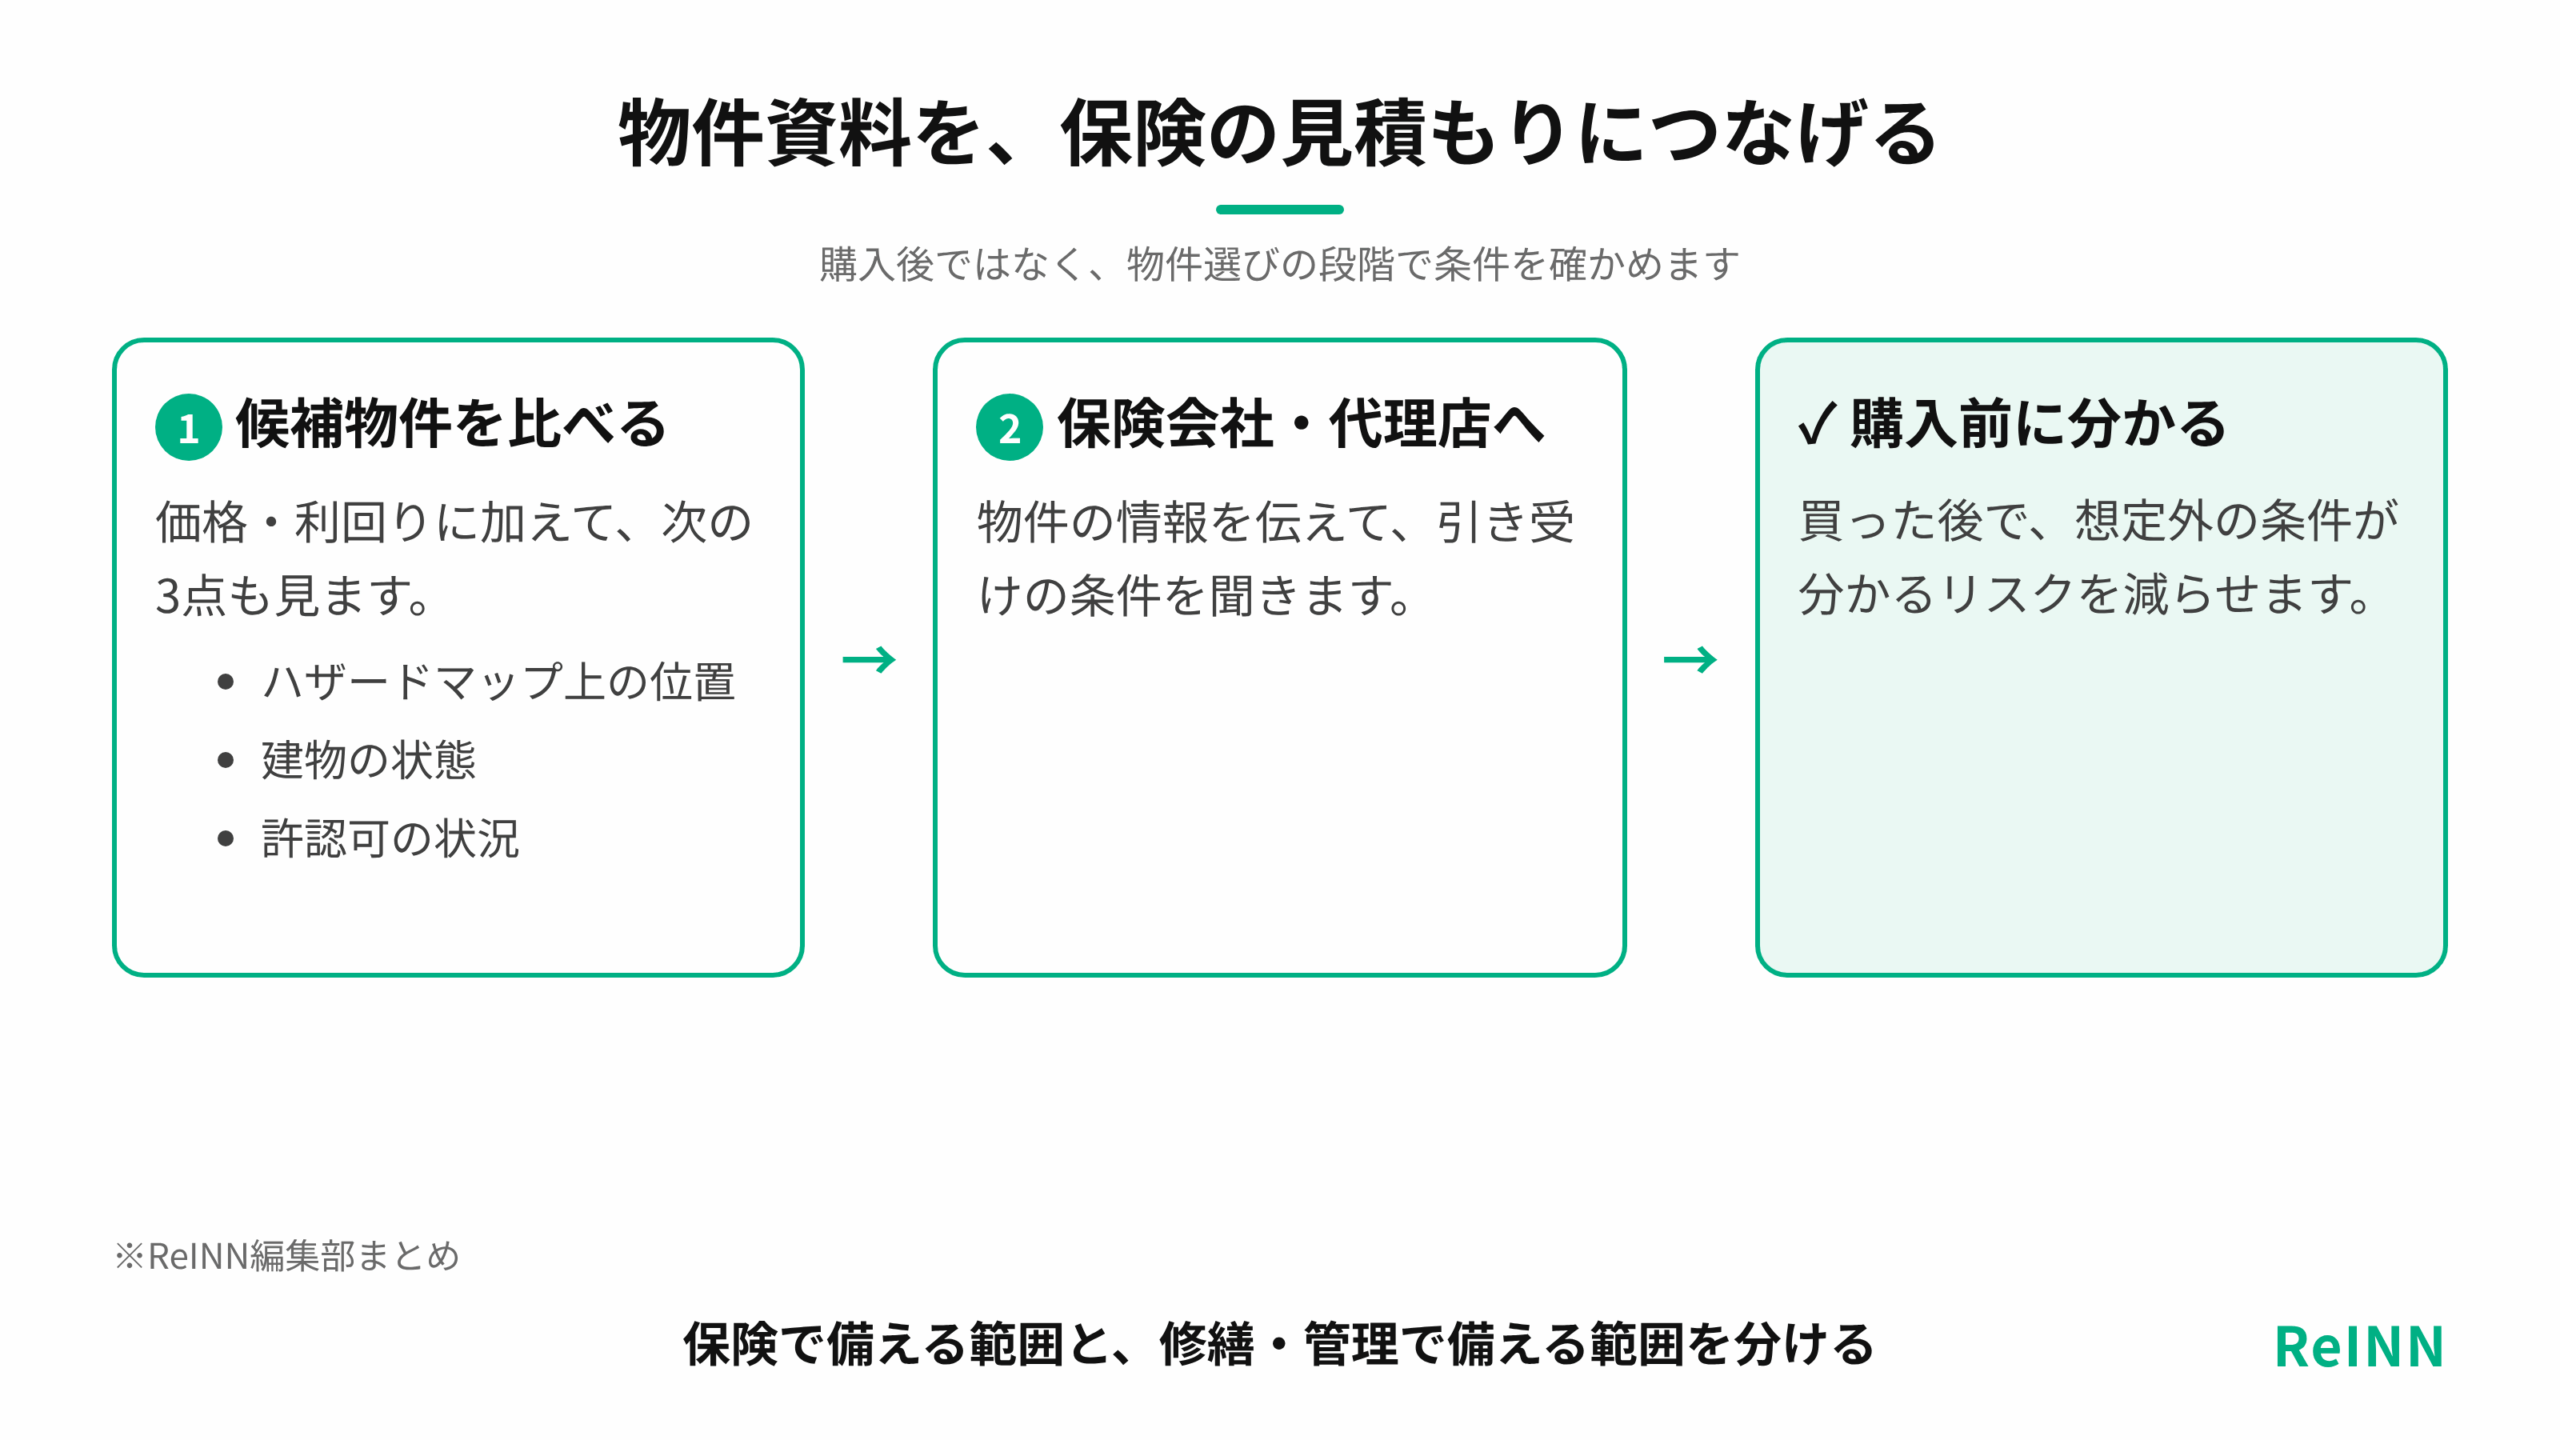
別荘の火災保険は、買った後に商品を比べるより、物件を選ぶ段階から考えておくほうが安心です。所在地の災害リスクや建物の構造、築年数、宿泊に使うかどうかによって、保険会社が確認することや引き受ける条件が変わる可能性があるからです。
INNsightの物件情報には、価格や利回りに加えて、許認可の状況も載っています。ハザードマップ上の位置や建物の状態とあわせて保険会社や代理店に伝えれば、買う前に補償の条件が分かり、買った後で思わぬ条件が判明する事態を減らせます。
なお、保険料が安いかどうかだけで、物件の良し悪しは決まりません。保険で備える部分と、修繕の積み立てや日ごろの管理で備える部分を分けて考えると、物件ごとの違いが見えてきます。
| 比較項目 | 物件資料で見ること | 物件資料にないこと |
|---|---|---|
| 買う・持ち続ける | 価格、管理費、建物情報 | 税・保険・修繕 |
| 宿泊に使う場合 | 許認可・利回り等の掲載情報 | 自治体・消防・規約 |
| 資金計画 | 物件価格・想定収支 | 融資条件・厳しい場合の試算 |
INNsightで別荘を探すとき、保険につなげて確認できること
「INNsight by ReINN」は、民泊・旅館業に特化した物件売買サイトです。物件の価格、表面利回り、許認可の取得状況、提携ローンの利用可否をまとめて見られるため、別荘を探す段階で、保険の確認に必要な材料を集めやすくなります。
保険会社へ伝える内容は、別荘を自分や家族で使うのか、宿泊者に貸すのかによって変わります。そのため、掲載されている情報を、次の表のように保険の確認へつなげておくと、見積もりを頼むときに話が早く進みます。
| INNsightの情報 | 保険の確認につなげるポイント |
|---|---|
| 許認可の取得状況 | 宿泊に使える物件かを確かめ、どの制度で営業するかを整理して、保険会社や代理店に伝えます。 |
| 価格・表面利回り | 表面利回りは、保険料や修繕費などの維持費を引く前の数字です。保険料を入れた収支で見直します。 |
| 提携ローンの利用可否 | ローンを使う場合は、実行日に合わせるだけでなく、引渡しの日から補償が始まるように調整します。 |
| マーケットレポート(エリア別) | 宿泊単価や稼働率をもとに、休業したときの収入の減少をおおまかに見積もる手がかりにします。 |
| 民泊相談窓口 | 営業の制度や運営体制など、保険会社へ伝える前提を整理するときに相談できます。 |
ただし、INNsightの掲載情報だけで、保険に入れるかどうかや補償の範囲が決まるわけではありません。ハザードマップ上の位置や建物の状態は、物件資料や自治体の情報で別に確かめ、その内容を保険会社や代理店に伝えて条件を聞いてください。
別荘の火災保険でよくある質問
- 別荘でも火災保険に加入できますか?
加入できる商品はありますが、すべての商品が別荘を引き受けるわけではありません。商品によっては、主に住んでいる自宅以外を対象外としているためです。使う時期や家財の有無、最も長く留守にする期間、宿泊に使う予定などを正確に伝えたうえで、商品ごとに引き受けの可否を確認してください。
- 別荘と空き家は保険上同じですか?
同じとは限りません。保険会社が見るのは呼び名ではなく、実際の使われ方です。電気や水道が使えて家財があり、いつでも滞在できる別荘と、長く使われず家財もない建物とでは、保険上の区分が変わる可能性があります。売却待ちや改修中など状態が変わったときは、契約先に伝えてください。
- 地震による火災は火災保険で補償されますか?
一般に、地震を原因とする火災や損壊は、火災保険だけでは補償されません。地震保険を付ける必要があり、地震保険は火災保険とセットで加入します。保険金額は火災保険の保険金額の30〜50%の範囲で、上限は建物5,000万円、家財1,000万円です。別荘に付けられるかどうかは、保険会社に確認してください。
- 中古別荘の購入価格を保険金額にすればよいですか?
購入価格をそのまま保険金額にするのは避けましょう。購入価格には土地の値段や築年数、売れやすさが反映されており、同じ建物を建て直す費用(再調達価額)とは別の数字だからです。建て直す費用と、家財を買い直す金額をもとに、保険会社や代理店と決め方を相談してください。
- 民泊に使う別荘も住宅用火災保険でよいですか?
そのままでよいとは限りません。お金をもらって宿泊者に貸すと、建物の使い道が変わるためです。宿泊者のけがや近隣への損害、休業による収入の減少といったリスクも加わります。営業を始める前に宿泊事業に使うことを伝え、施設の賠償や休業への備えも含めて確かめてください。
- 保険料を抑えるにはどうしますか?
保険金額、免責、特約、保険期間をそろえて、複数社の見積もりを比べるのが基本です。条件が違うまま比べると、安く見えても補償が足りないことがあります。免責を上げて保険料を下げる場合は、小さな損害を自分のお金で負担できるかも考えてください。
別荘の火災保険は、商品より先に「使い方」と「立地」で決まる
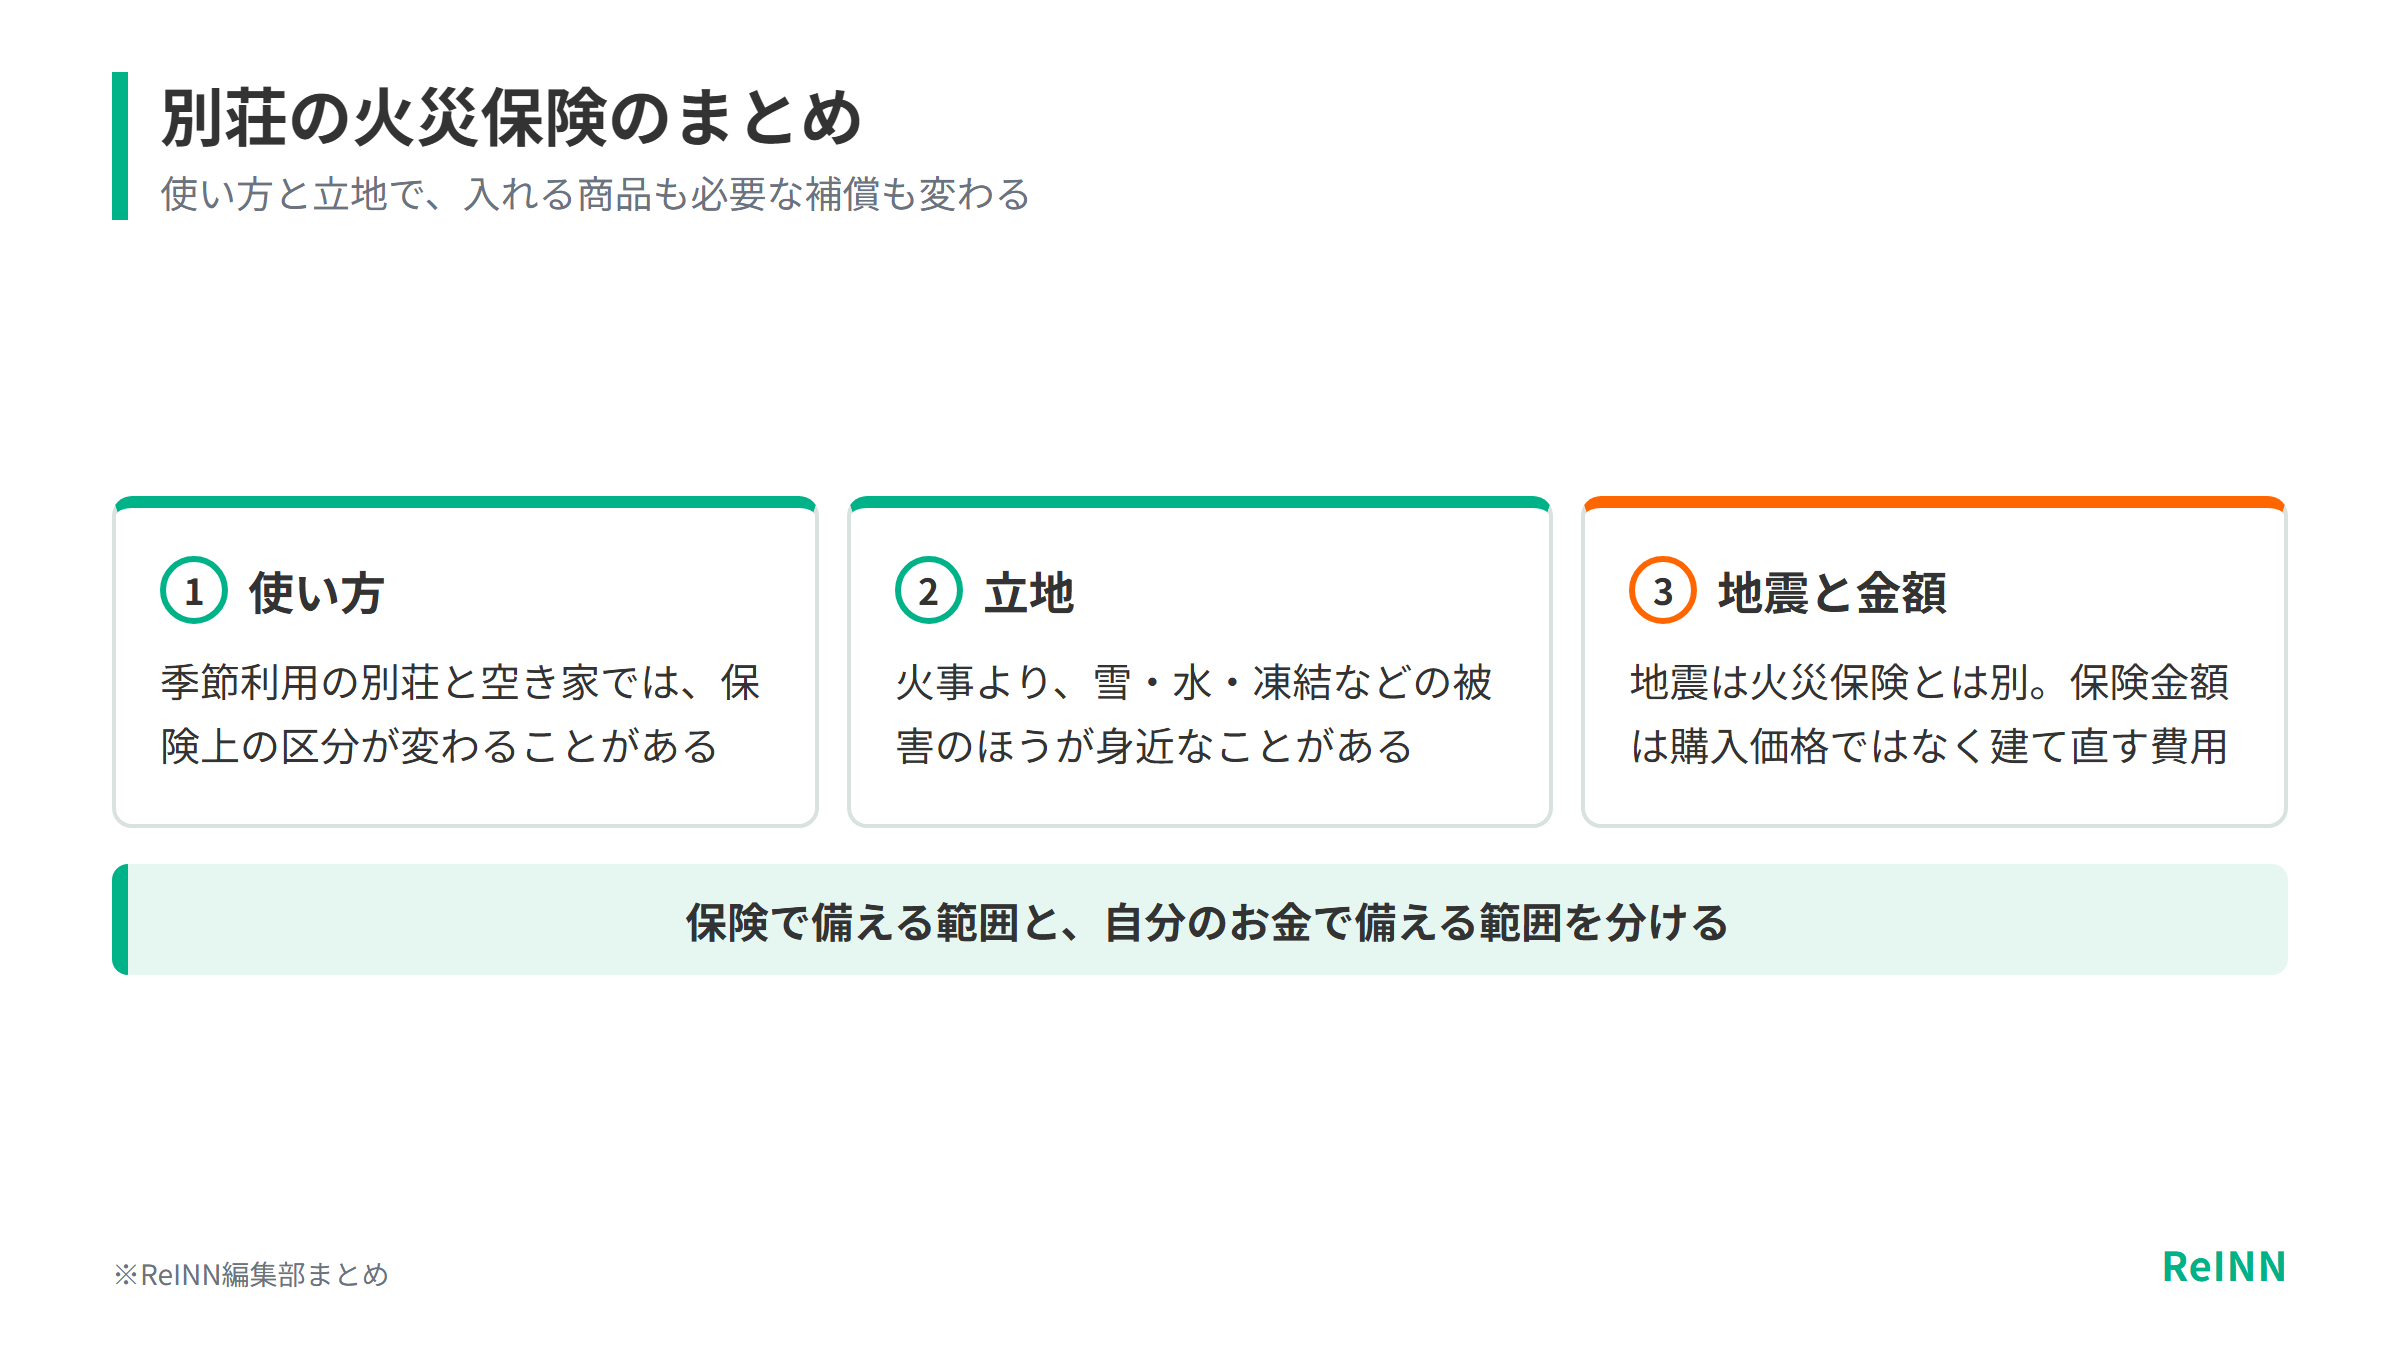
別荘の火災保険は、別荘という呼び名だけでは選べません。季節ごとに使うのか、空き家に近いのか、宿泊者に貸すのかによって、引き受けてもらえるかどうかと必要な補償が変わります。
保険の条件を左右するのは、主に次の5つです。
- 使い方:使う時期や家財の有無、最も長く留守にする期間、宿泊に使うかどうかで、保険上の区分や引き受けの条件が変わります。
- 建物:所在地や構造、築年数、増築の有無によって、保険料や引き受けてもらえるかどうかが変わります。
- 立地の災害:洪水や土砂災害、高潮、雪や凍結など、その土地で起こりやすい被害は、火事より身近なリスクになることがあります。
- 見積もりの条件:保険金額や免責、特約、保険期間がそろっていないと、安く見えても補償が足りないことがあります。地震による損害は、火災保険とは別に地震保険で備えるものです。
- 補償の開始日:引渡しの日から補償が始まっていないと、保険のない期間ができます。今かかっている保険を、そのまま引き継げるとは限りません。
安く買えた別荘でも、建て直しや修理にかかる費用は別です。保険金額と免責、手元の資金、管理の体制の組み合わせで、事故の後に元の暮らしや事業に戻れるかが決まります。
所在地や構造、築年数が分かれば、保険の見積もりも頼みやすくなります。気になる別荘の資料をもとに、補償と保有にかかる費用を確かめてみてください。
候補の別荘を探す