2軒目の住宅を買ったら、毎年どのくらい税金がかかるのか。気になる人は多いはずです。セカンドハウスの固定資産税は、購入価格に一定の率を掛ければ分かるものではありません。土地と建物の評価、住宅用地の特例、都市計画税などによって金額が変わるからです。
呼び方にも注意が必要です。普段は同じように「別荘」「セカンドハウス」と呼んでいても、税金の扱いでは区別されることもあるのです。自治体の案内には、週末に住むなどして毎月1日以上使う家屋を住宅として扱い、主に保養に使う家屋を別荘として扱うという説明があります。
この記事では、セカンドハウスの固定資産税がどう決まるのか、別荘とどう扱いが違うのかをまとめました。個別の税額を断定するものではなく、軽減を受けられるかや申告の期限は、所在地と取得の時期によって異なります。
先に結論
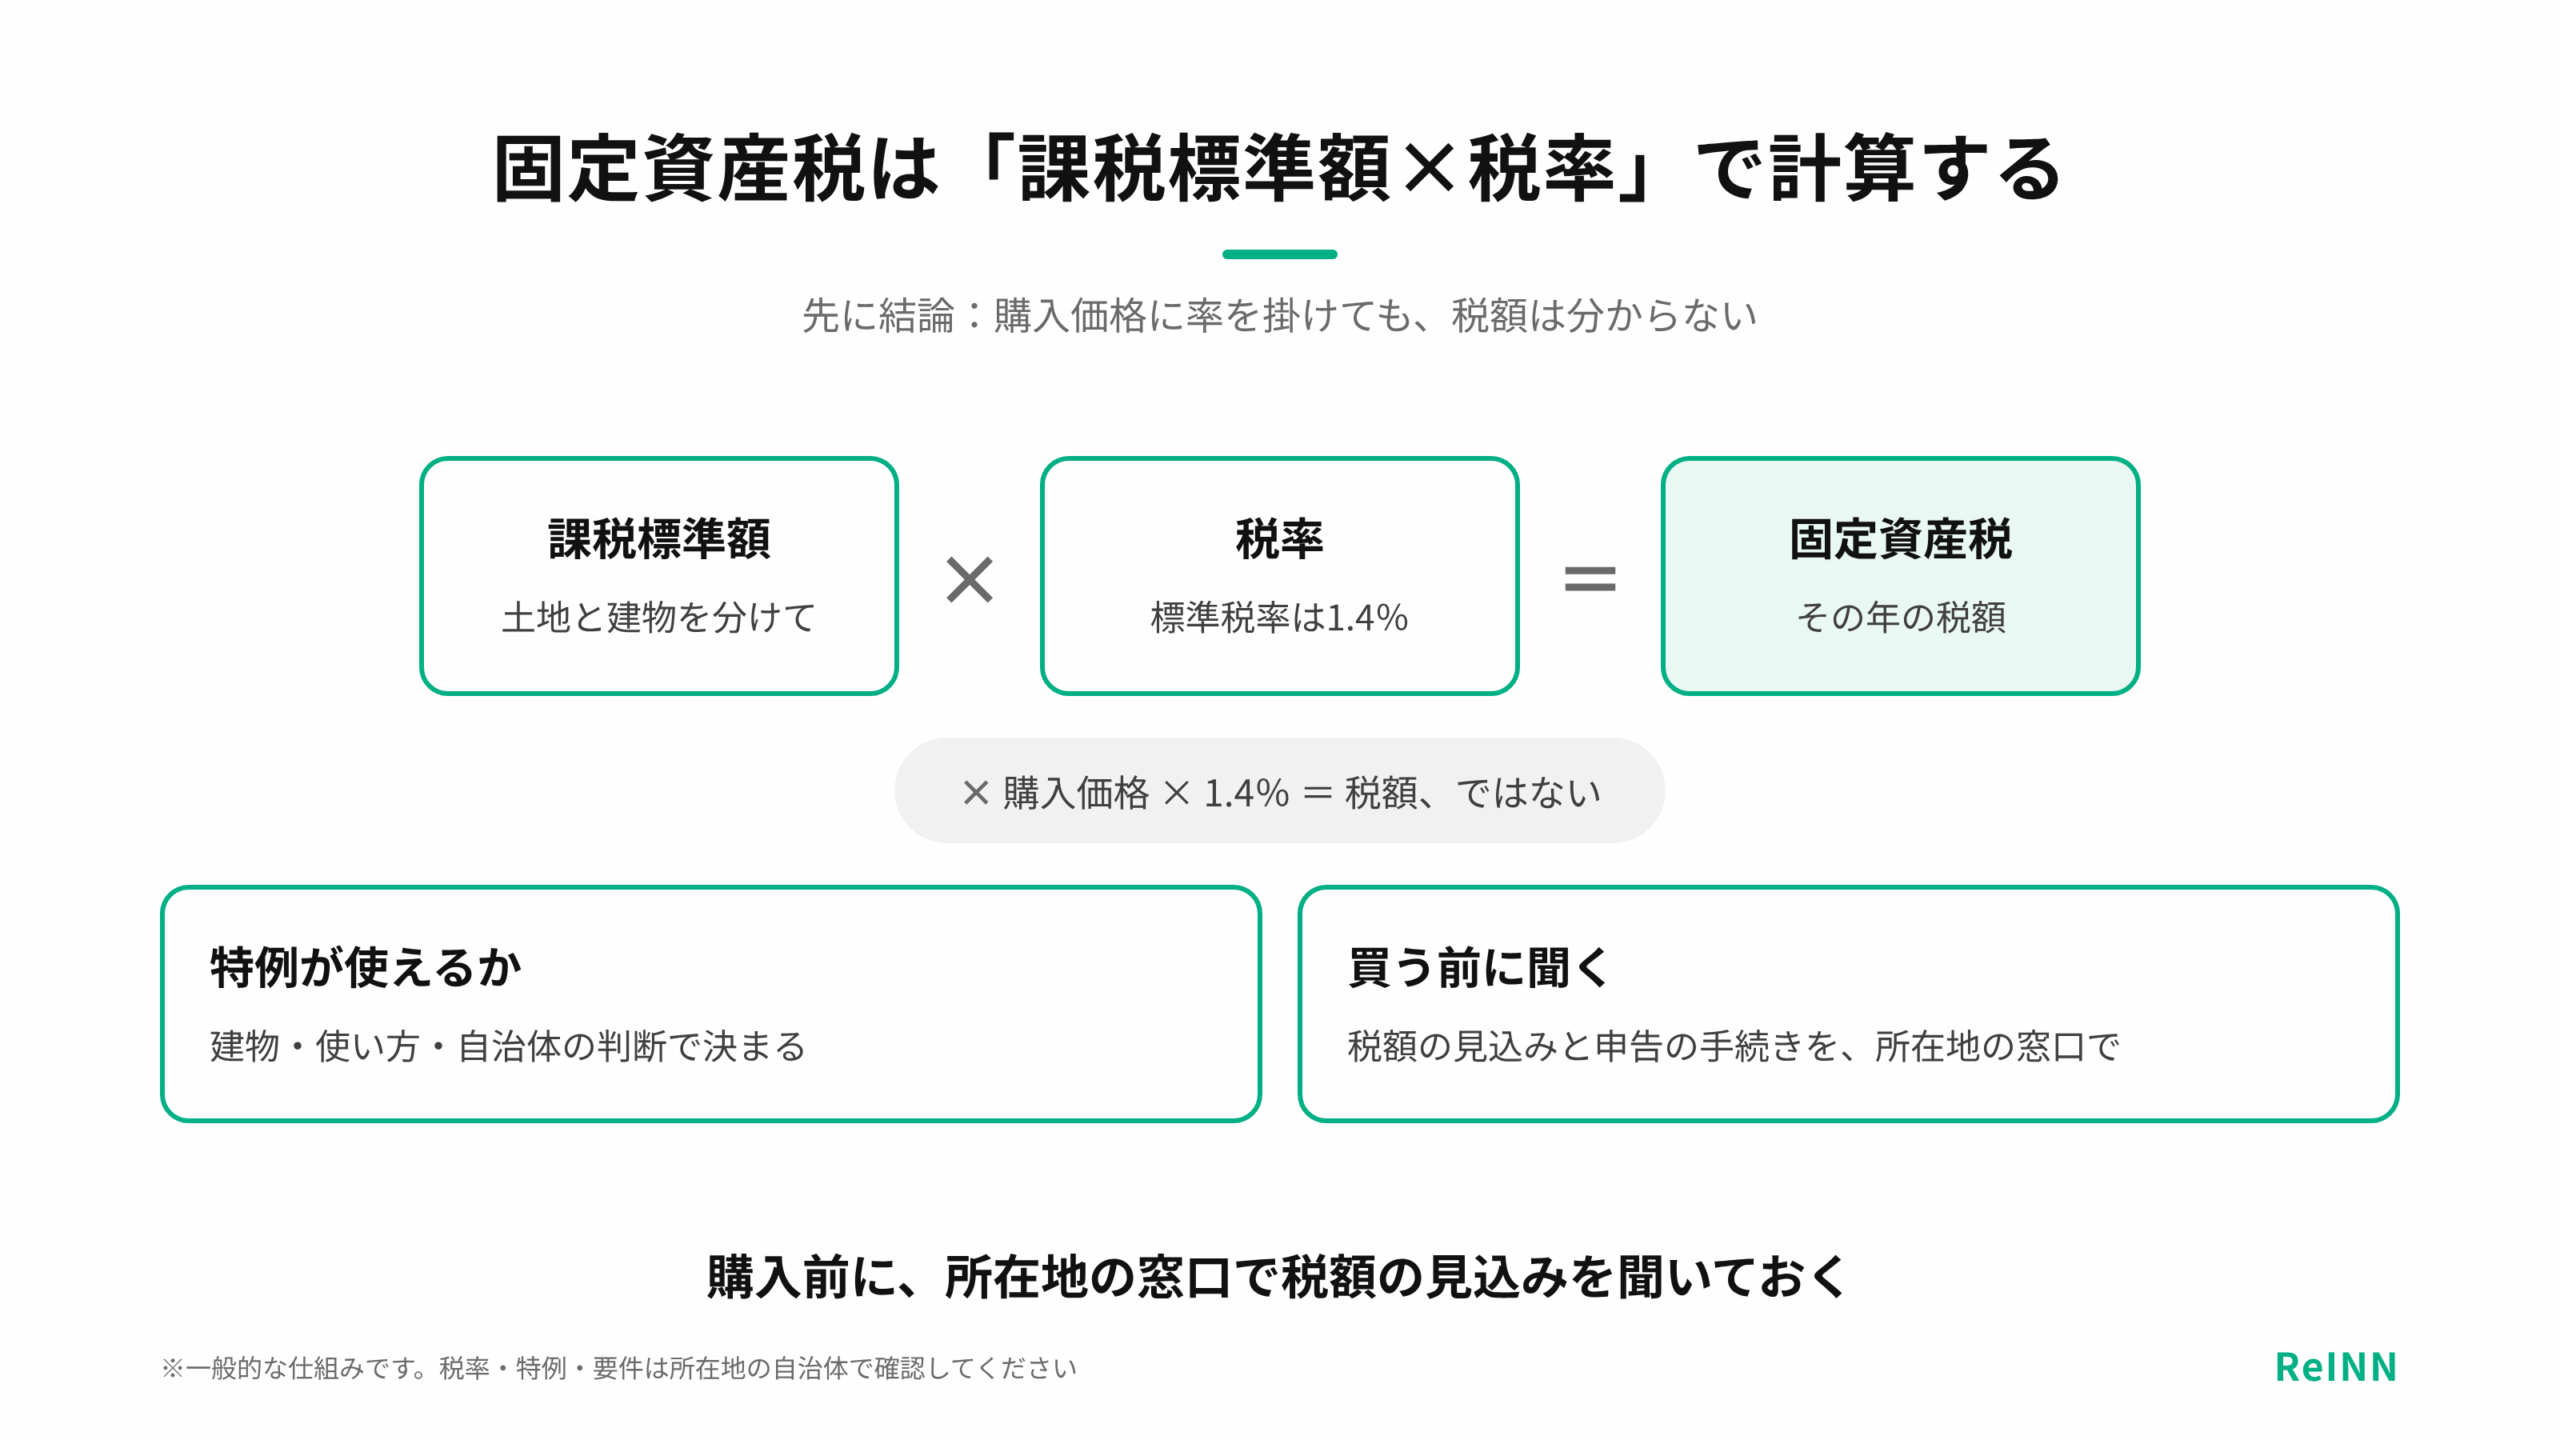
固定資産税は「課税標準額×税率」で計算し、土地と建物を分けて考えるのが基本です。住宅用地の特例などが使えるかは、建物や使い方、自治体の判断によって決まります。税額の見込みと申告の手続きは、購入前に所在地の窓口で聞いておくと安心です。
想定読了時間:10分 | 更新日:2026年10月8日
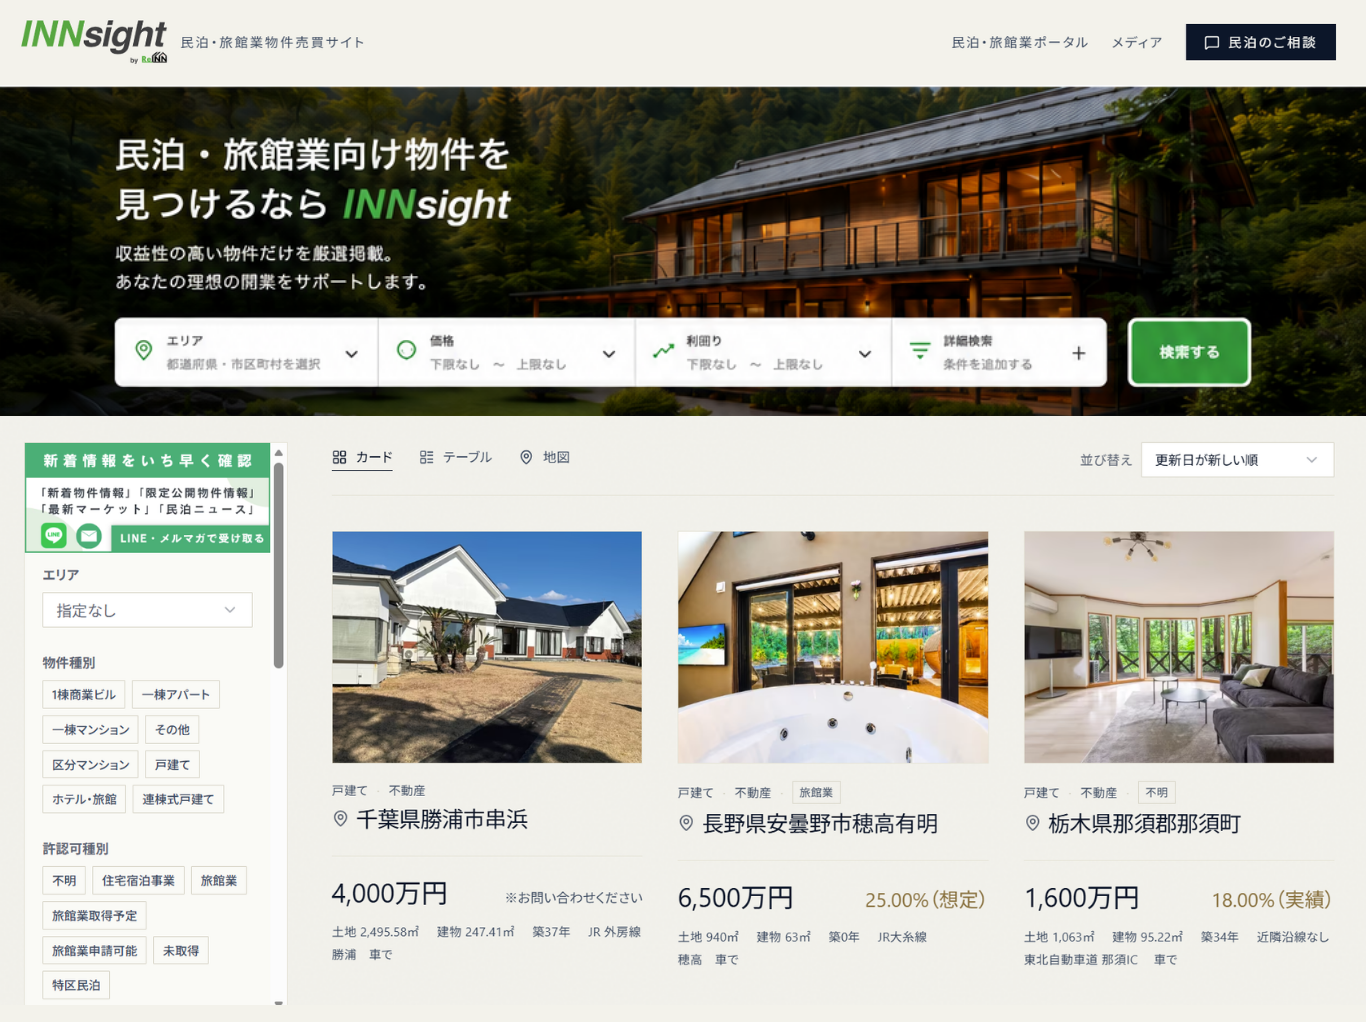
「INNsight by ReINN」は、民泊・旅館業特化の物件売買サイトです。都市部から別荘エリアまで様々な物件を掲載中。気になる利回りや許認可の取得状況なども閲覧できるため、スムーズな物件探しが可能です。
民泊物件を探すセカンドハウスの固定資産税の基本
固定資産税は、毎年1月1日の時点で土地や家屋を持っている人にかかる、市町村の税金です。一般に、課税標準額に標準税率の1.4%を掛けて計算しますが、自治体の税率や住宅用地の特例、負担調整などによって変わります。
建物の評価は、新築や増改築、年数の経過によって変わります。土地は地目や形、道路との接し方、地域、住宅が建っているかどうかなどで評価が変わるため、「売買価格が500万円だから税額は7万円」といった単純な計算はできません。
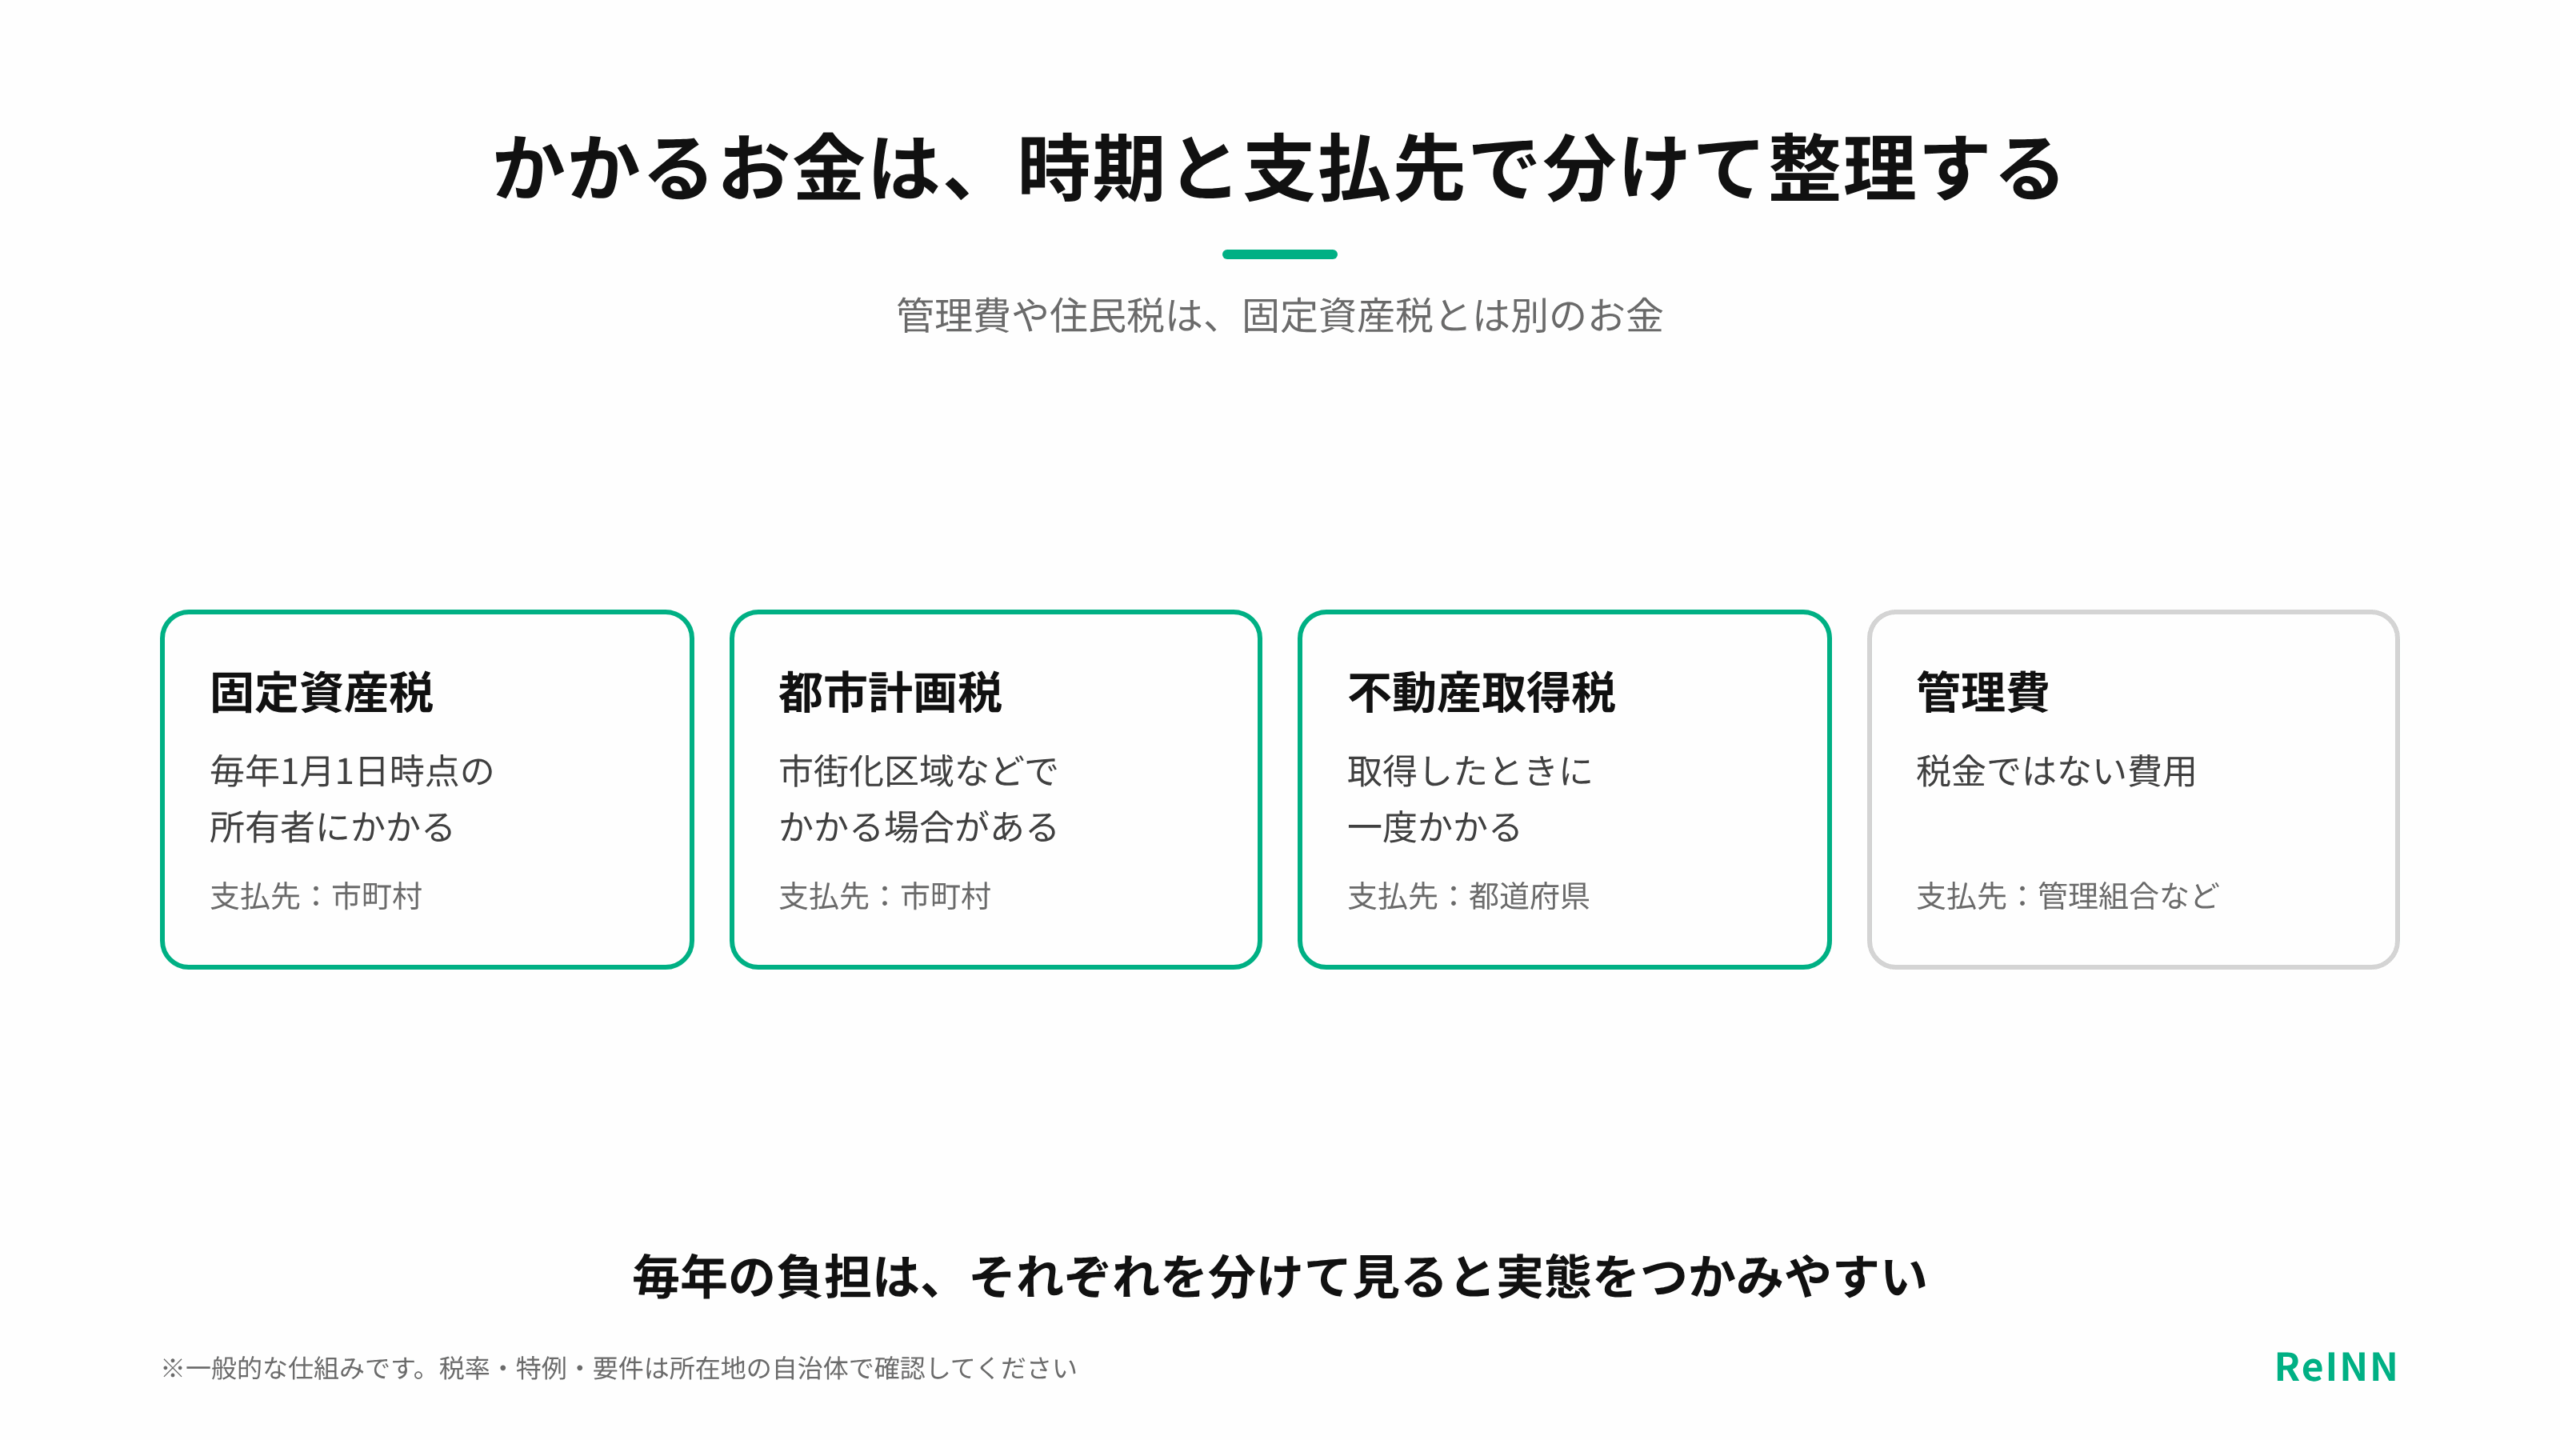
市街化区域などでは、固定資産税に加えて都市計画税もかかる場合があります。管理費や住民税は固定資産税とは別のお金なので、毎年の負担は、それぞれを分けて見たほうが実態をつかみやすいでしょう。
| 税・費用 | かかる対象・支払先 | 金額が分かる資料 |
|---|---|---|
| 固定資産税 | 土地・家屋の所有者/市町村 | 納税通知書、評価証明書 |
| 都市計画税 | 対象区域の土地・家屋/市町村 | 課税明細 |
| 不動産取得税 | 取得したとき/都道府県 | 都道府県の税の案内 |
| 管理費 | 別荘地・管理組合など | 契約書・料金表 |
土地と建物に分けて計算してみる
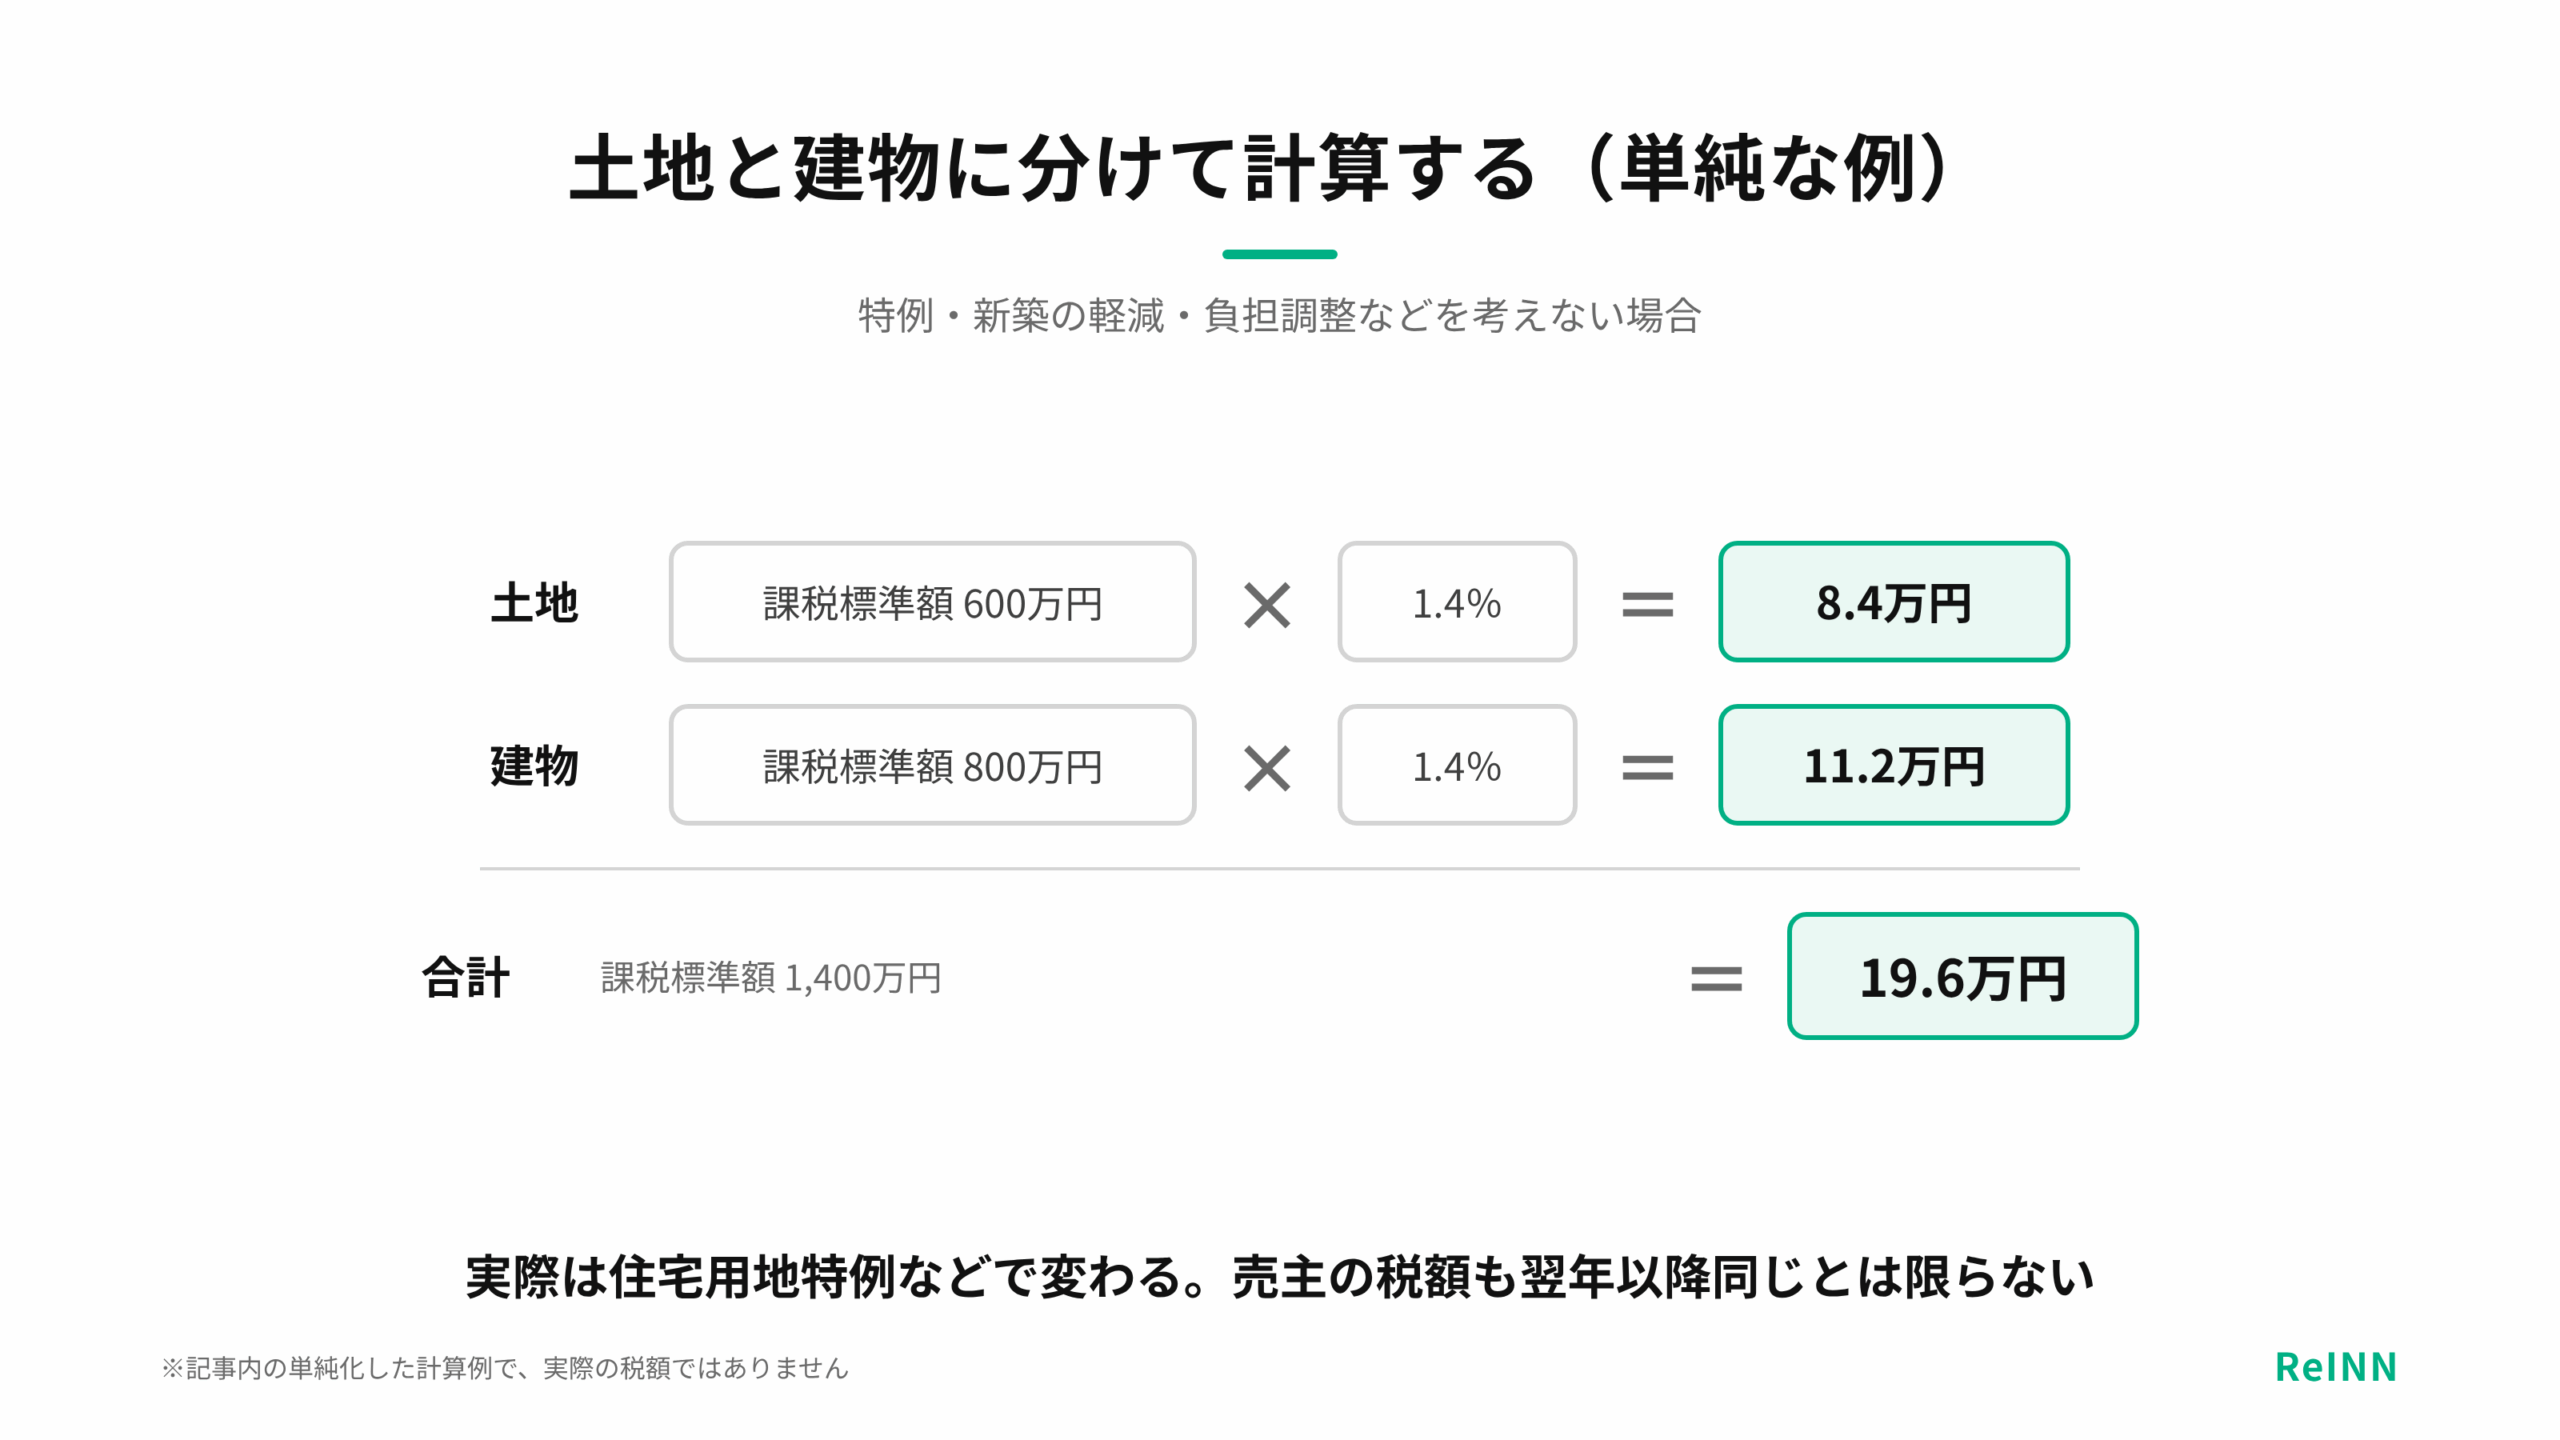
単純な例で見てみます。土地の課税標準額が600万円、建物が800万円で、標準税率が1.4%なら、特例などを考えない場合の固定資産税は、土地が8.4万円、建物が11.2万円で、合計19.6万円です。実際には、土地の住宅用地特例や新築の軽減、負担調整などで金額が変わります。
住宅用地のうち、200平方メートル以下の小規模住宅用地では、固定資産税の課税標準を価格の6分の1とする仕組みなどが設けられています。都市計画税では、この割合が異なります。建物が住宅として扱われるか、敷地のどこまでが対象になるかによって、税額は大きく変わってきます。
評価額と課税標準額は別の数字で、特例を受ける土地では、課税標準額が評価額より小さく計算されます。売主の納税通知書は参考になりますが、土地を分けた場合や建て替え、使い方の変更、評価の見直し、軽減期間の終了などで、翌年以降の税額は変わることがあります。
| 単純な例 | 課税標準額 | 税率 | 税額 |
|---|---|---|---|
| 土地 | 600万円 | 1.4% | 8.4万円 |
| 建物 | 800万円 | 1.4% | 11.2万円 |
| 合計 | 1,400万円 | — | 19.6万円 |
| 注意 | 特例などを考えない例 | 自治体で異なる | 実際の税額ではない |
セカンドハウスと別荘、税金の扱いはどう違う?
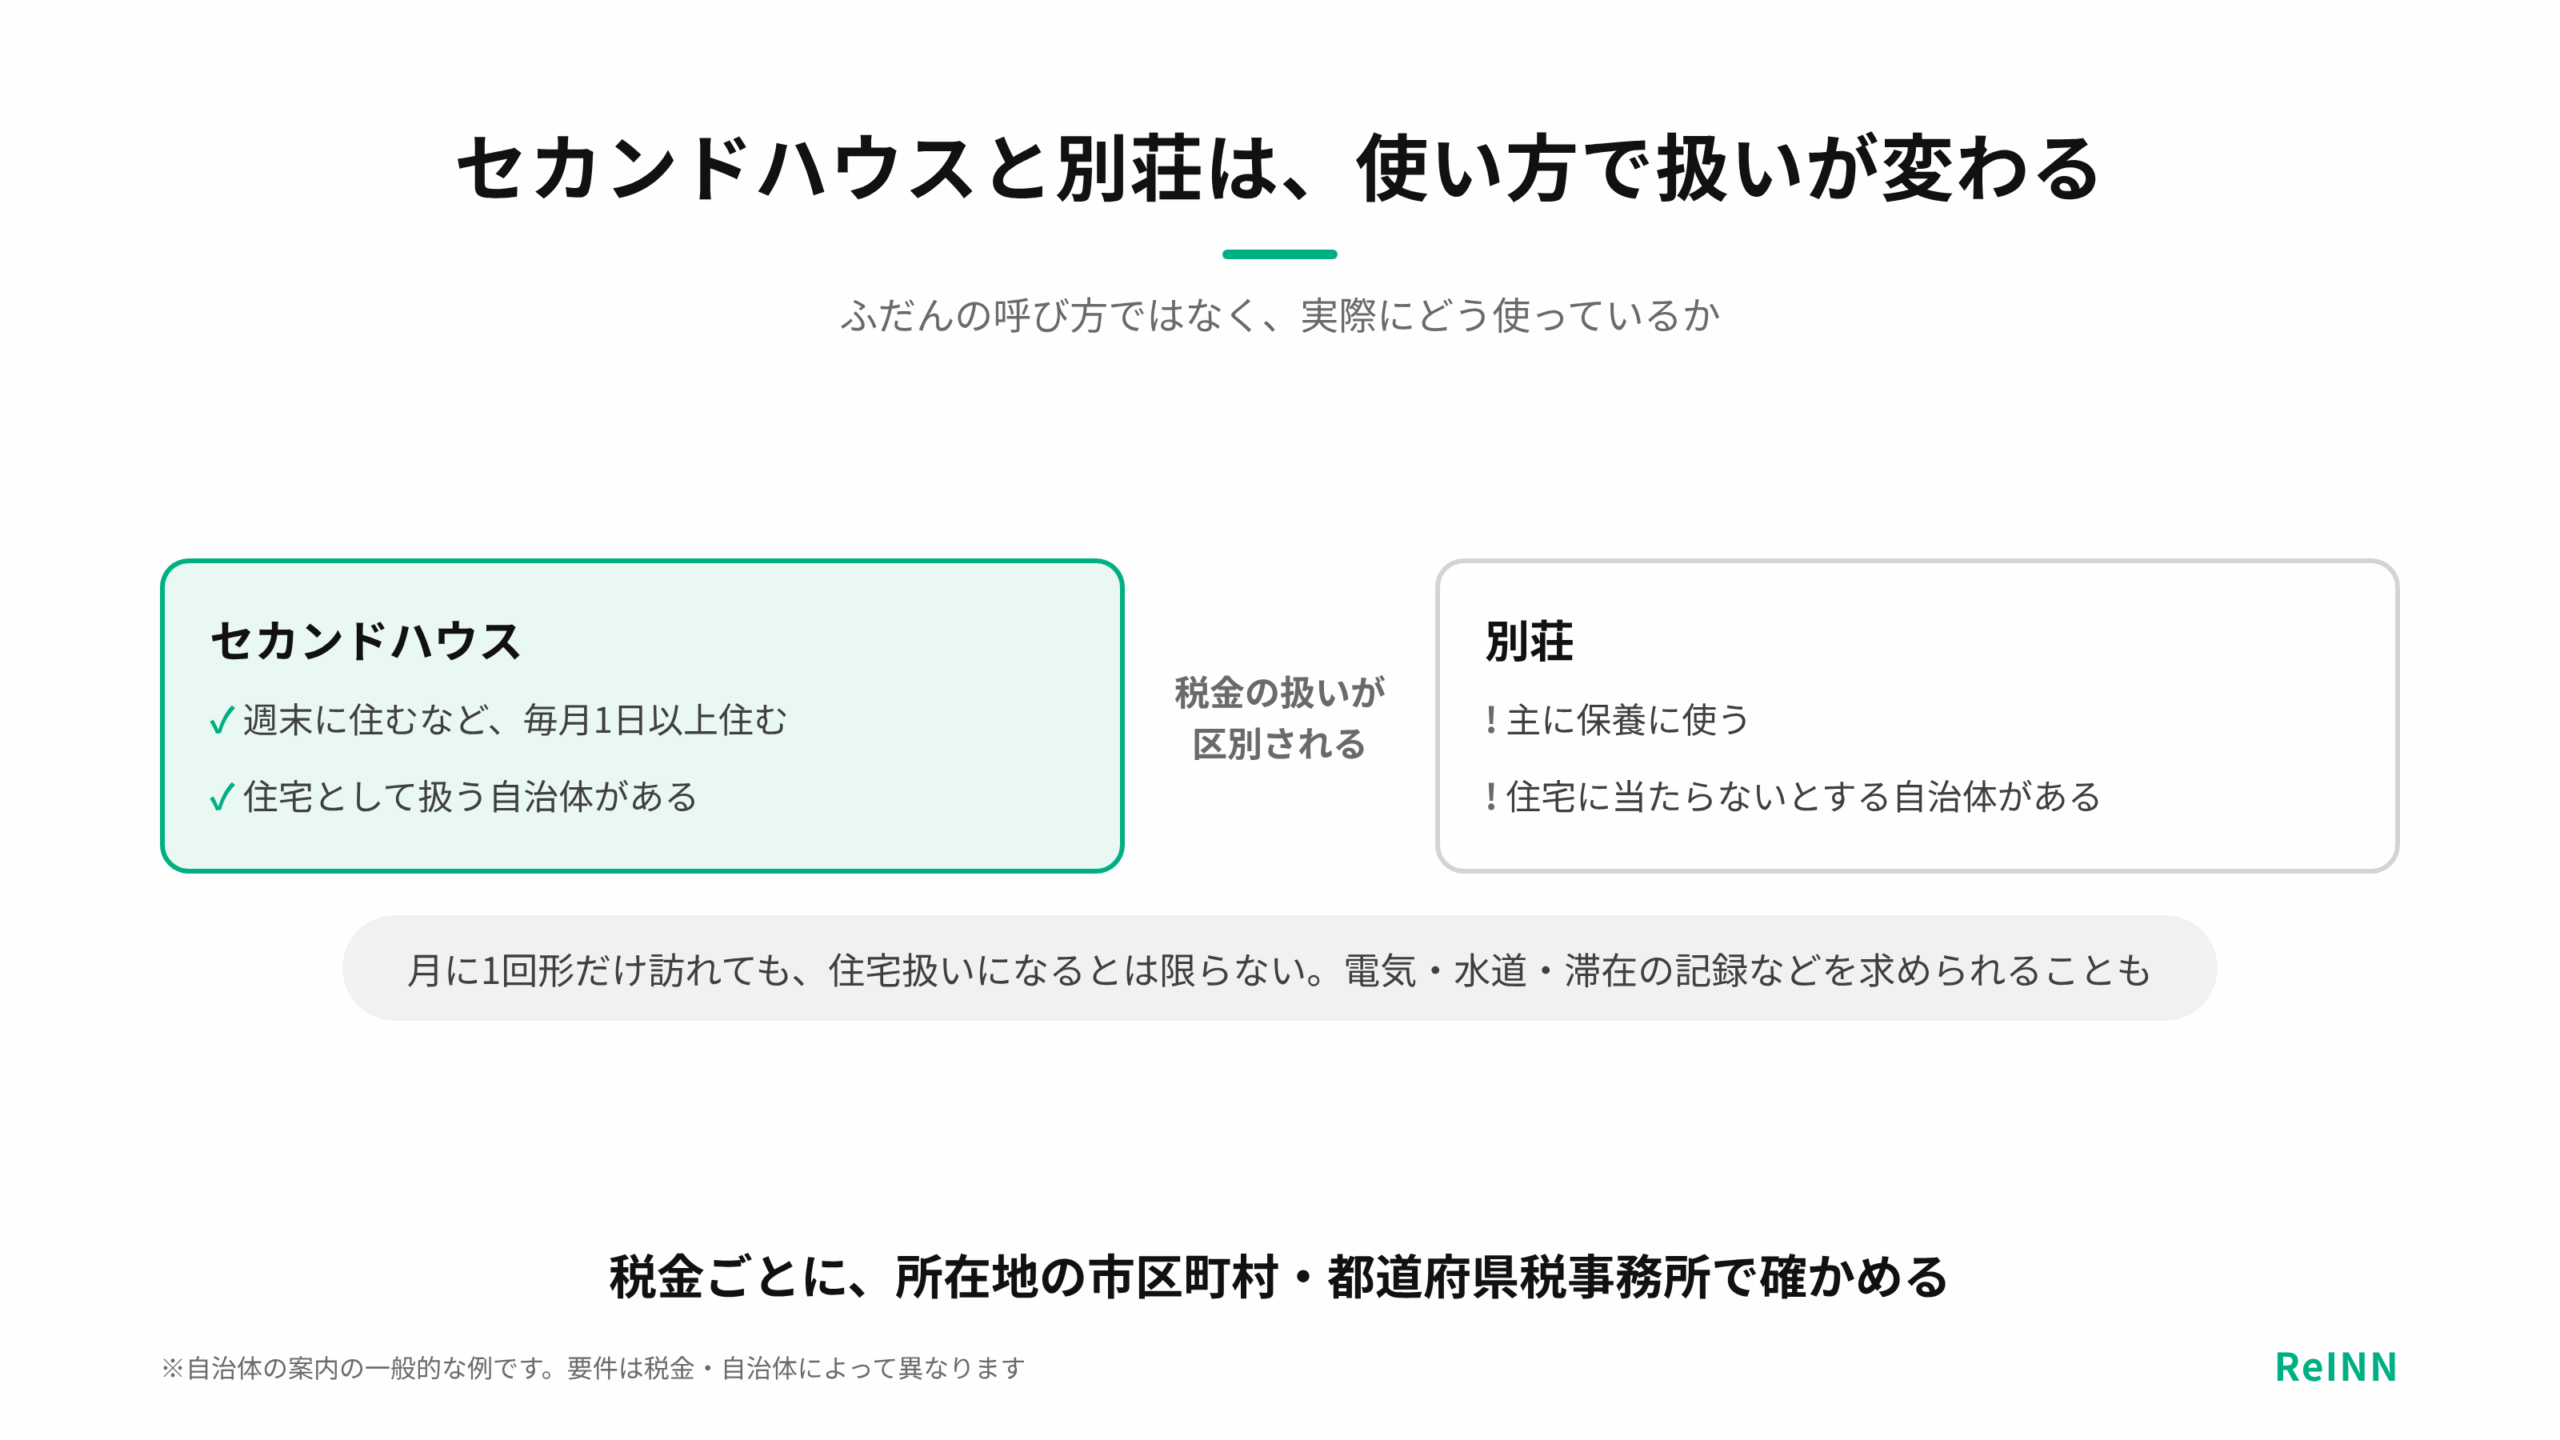
週末だけ使う家を、ふだんは別荘ともセカンドハウスとも呼びます。しかし不動産取得税などの案内では、毎月1日以上住む家屋をセカンドハウスとして住宅扱いにし、主に保養に使う家屋は別荘として住宅に当たらない、と説明している自治体があります。
実際に住んでいることを示すために、電気や水道の使用量、交通や滞在の記録などを求められる場合があります。月に1回形だけ訪れれば必ず住宅扱いになる、とは限りません。誰が、何のために、どのくらい生活しているのかを正確に伝えることが大切です。
固定資産税、不動産取得税、都市計画税では、窓口も要件も同じとは限りません。固定資産税は市区町村、不動産取得税は都道府県税事務所の扱いになるため、広告の「セカンドハウスなら減税」といった言葉も、どの税金の話なのかで意味が変わります。
| 呼び方 | よくある使い方 | 税金で問われること |
|---|---|---|
| セカンドハウス | 週末に住む・通勤などで定期的に住む | 実際の使い方・資料・申告 |
| 別荘 | 主に保養に使う | 住宅として扱われるか |
| 民泊と併用 | 自分で使う+お金をもらって貸す | 用途・税金・制度がそれぞれ関係する |
| 空き家 | 住んでいない | 住宅用地特例の状況など |
住宅用地特例と都市計画税
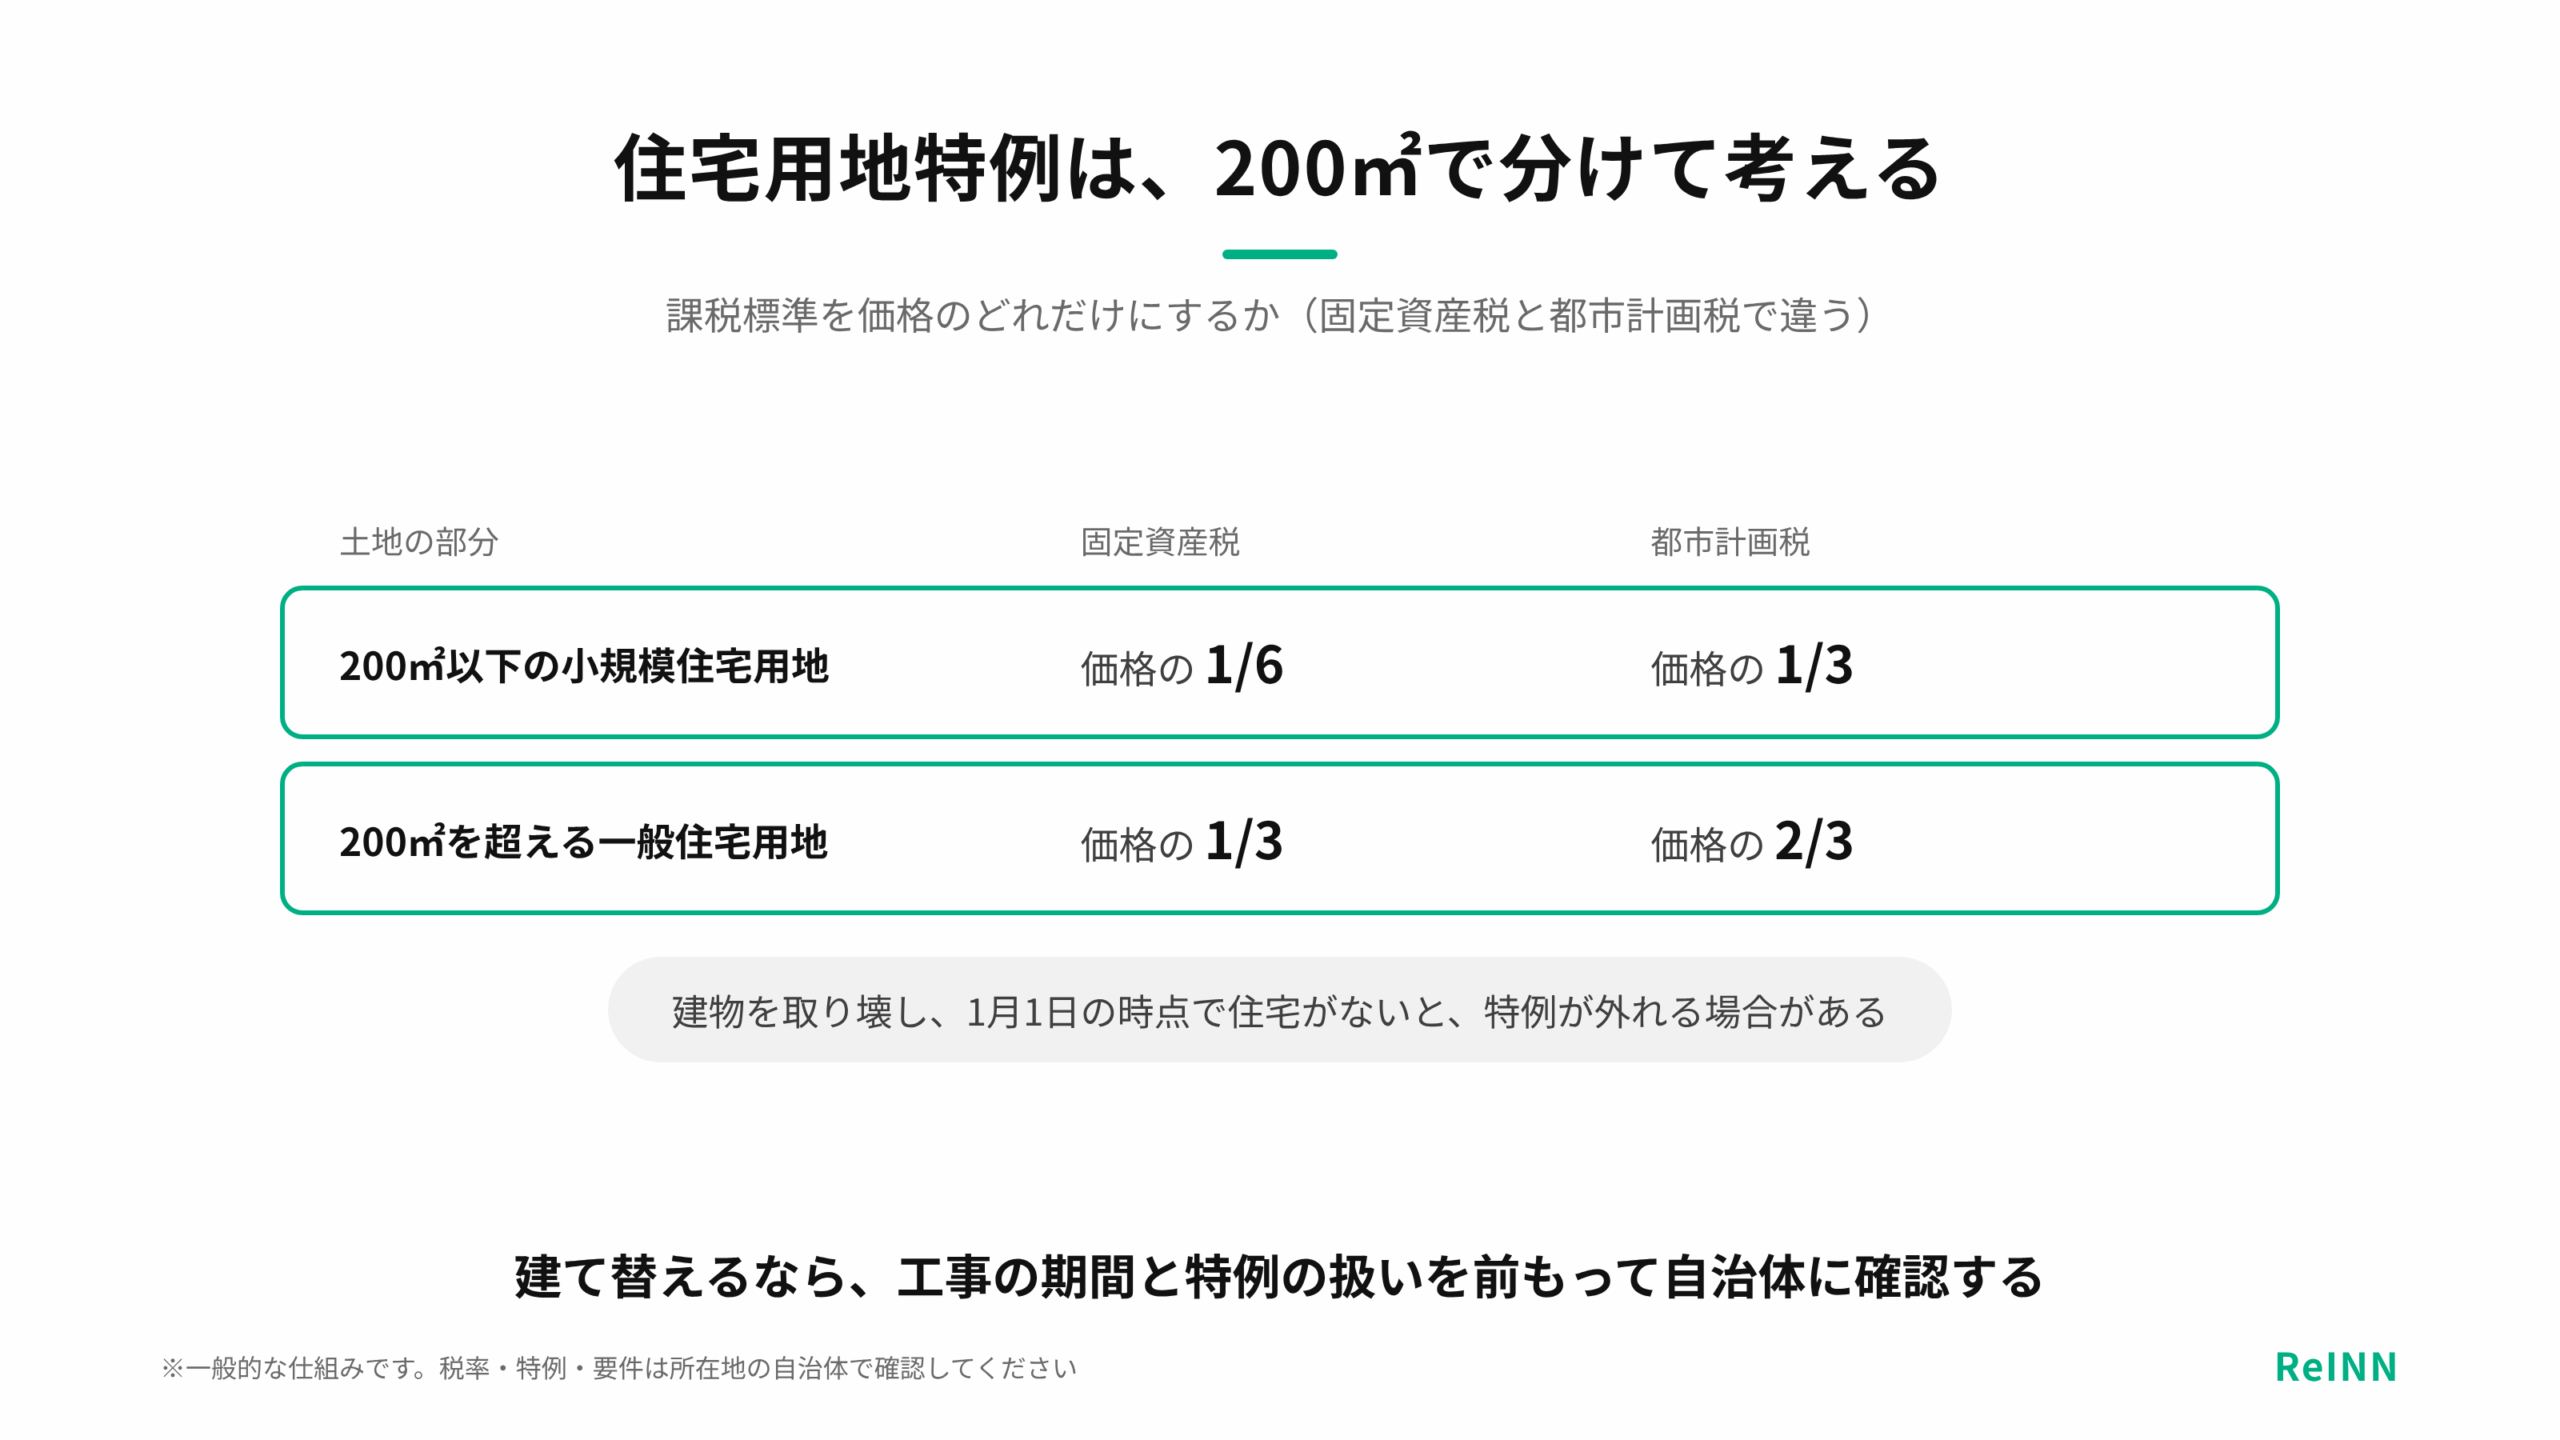
住宅が建っている土地には、課税標準を小さくする特例が設けられています。小規模住宅用地と一般住宅用地で割合が違い、都市計画税の特例の割合も固定資産税とは異なります。敷地の広いセカンドハウスでは、200平方メートルを超える部分に一般住宅用地の割合が使われます。
建物を取り壊し、1月1日の時点で住宅がない状態になると、土地の特例が外れ、税金が上がる場合があります。古い家を壊して建て替えるなら、工事の期間と特例の扱いを、前もって自治体に確認しておくと安心です。
空き家の状態や行政の措置によって、特例の扱いが変わることもあります。税金を理由に危険な建物を残しておくのは本末転倒で、安全性や修繕、建て替え、売却とあわせて考えるべき問題です。
| 土地の部分 | 固定資産税の課税標準の例 | 都市計画税の課税標準の例 |
|---|---|---|
| 200㎡以下の小規模住宅用地 | 価格の1/6 | 価格の1/3 |
| 200㎡を超える一般住宅用地 | 価格の1/3 | 価格の2/3 |
| 注意 | 住宅・敷地の要件による | 市街化区域などで課税 |
買うときにかかる税金と、手元に用意するお金
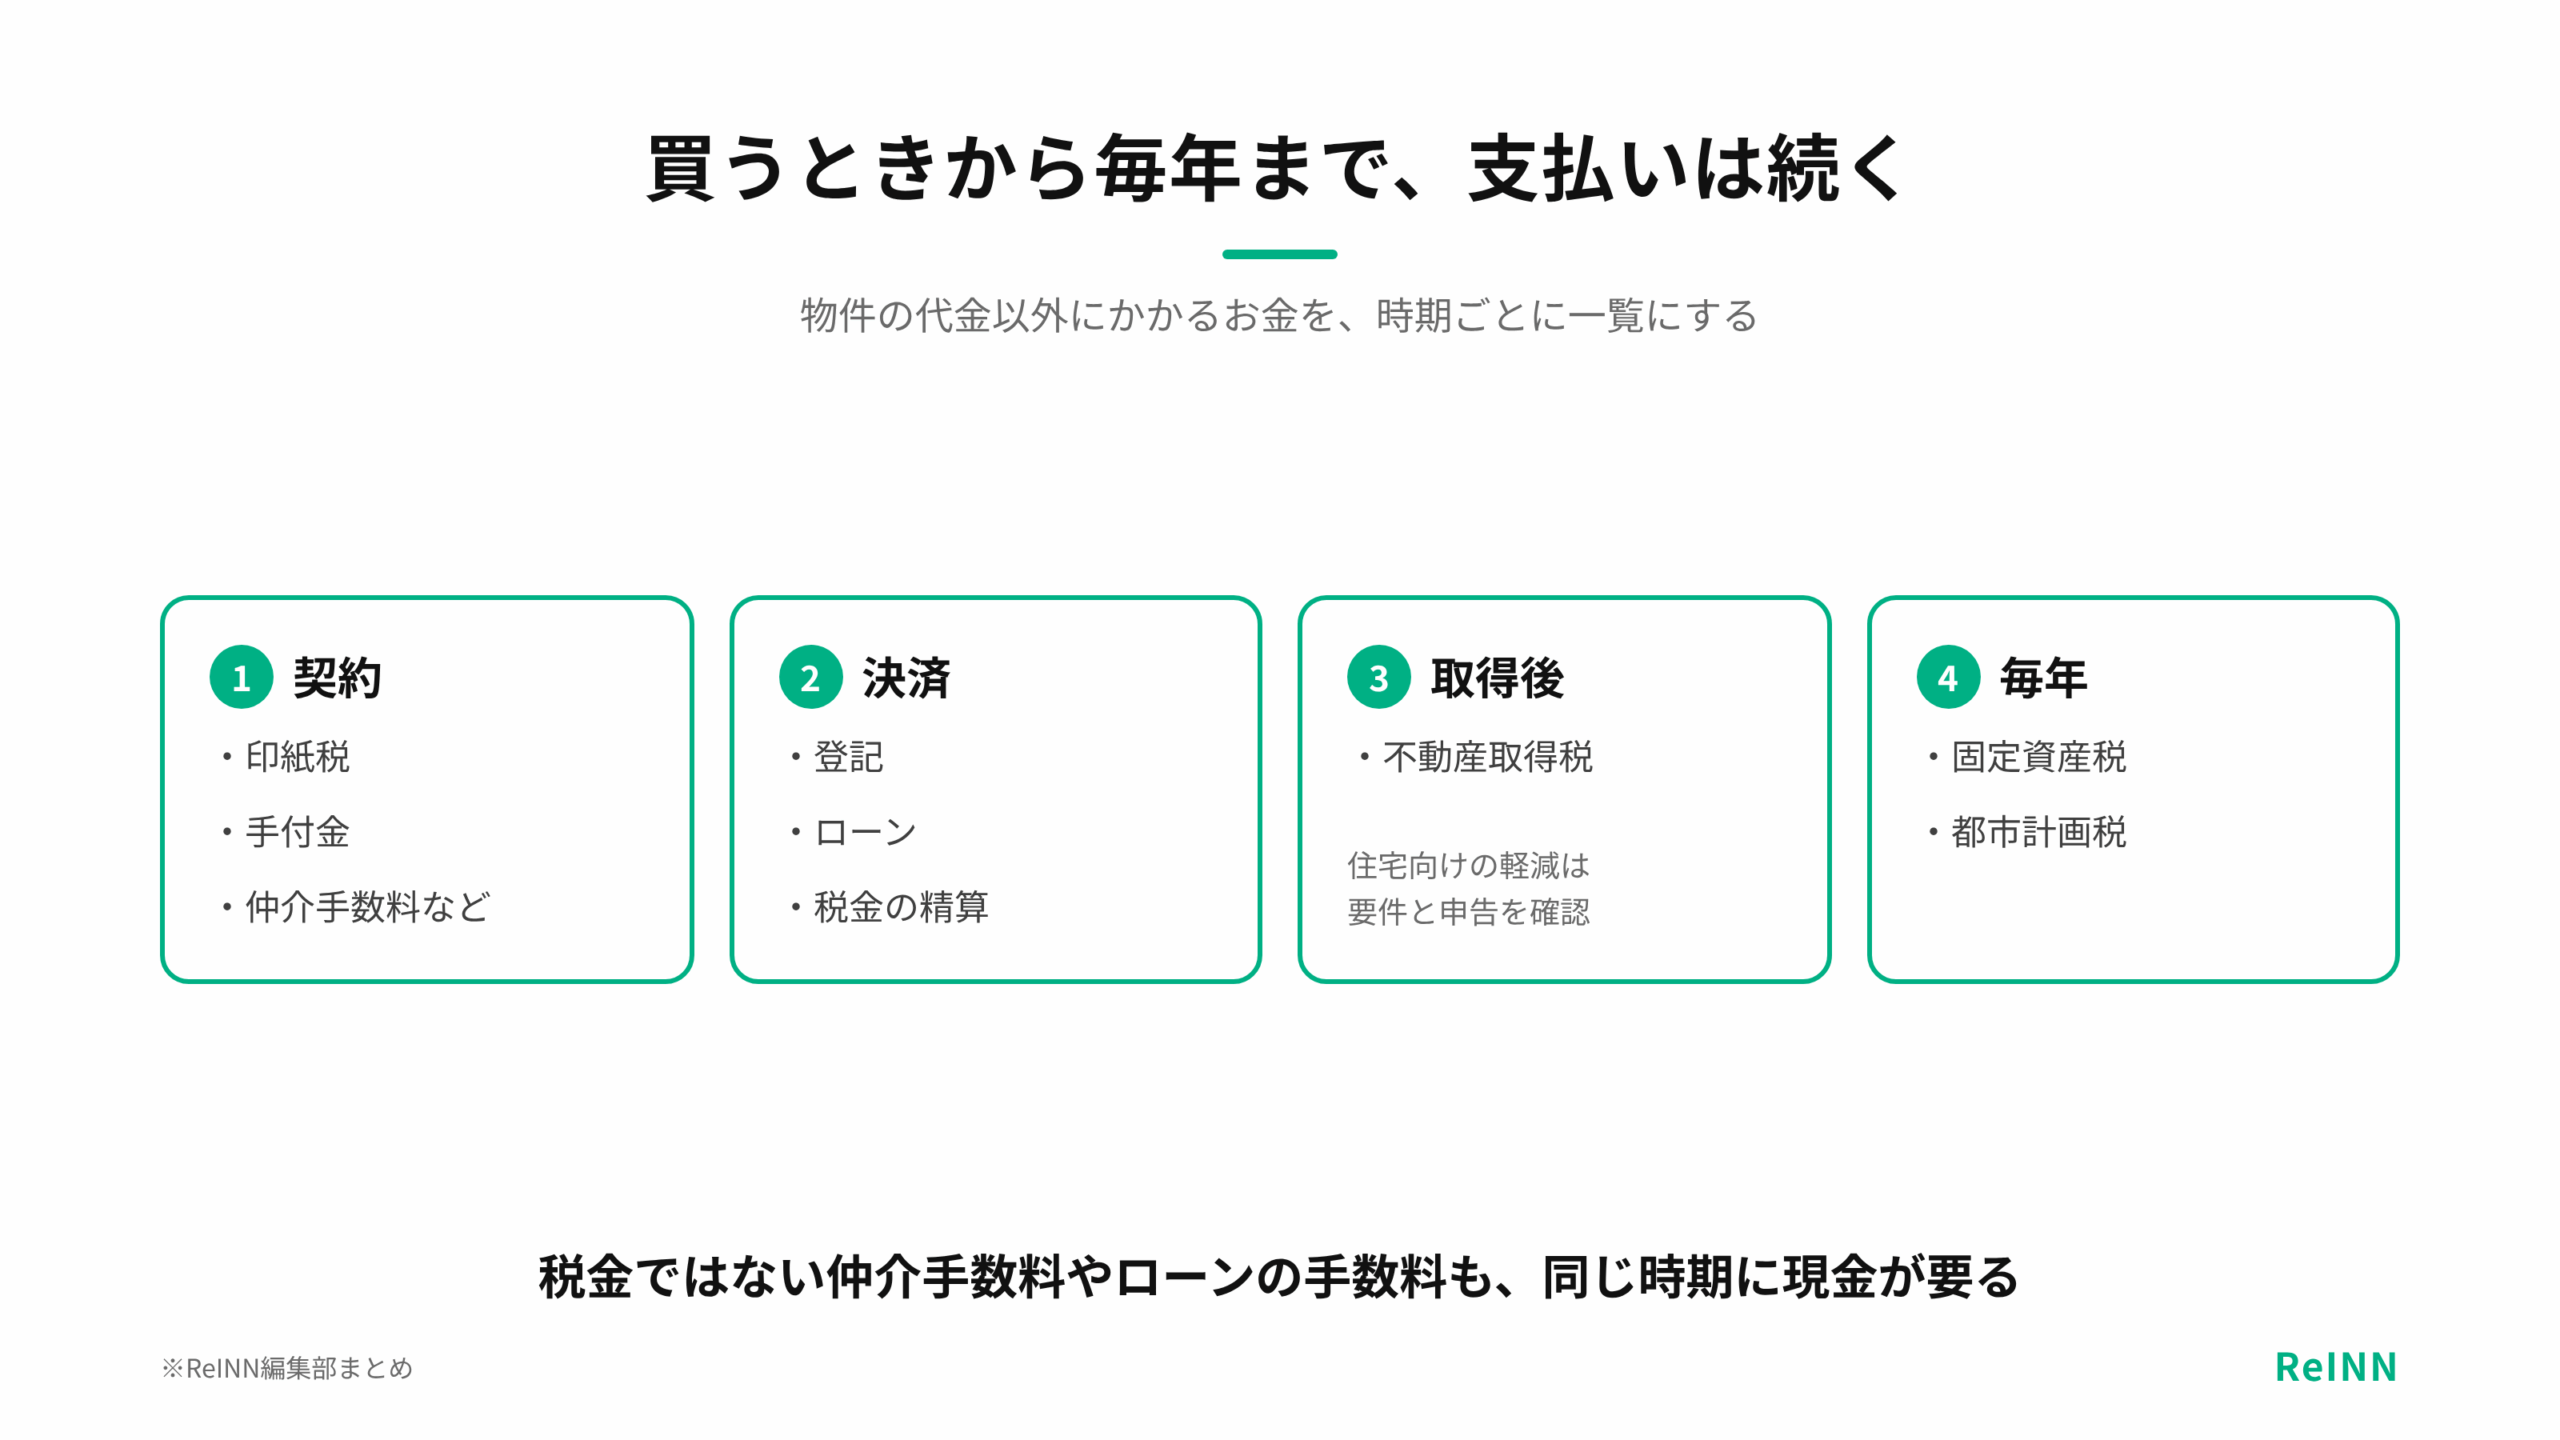
セカンドハウスを買うときには、不動産取得税や登録免許税、印紙税などの税金もかかります。仲介手数料やローンの手数料は税金ではありませんが、同じ時期に現金で払うことになり、物件の代金とは別にまとまったお金が必要です。
不動産取得税の住宅向けの軽減は、床面積や築年数・耐震性、自分で住むかどうか、使い方などの要件を満たし、申告することが前提になる場合があります。制度は改正されることがあるため、取得した日と物件の所在地に合った最新の案内を確かめてください。
固定資産税は、売買のときに日割りで精算するのが一般的です。ただし、法律上の納税義務者と、売買契約での精算は別の話です。いつを起算日にして日割りにするかは、売買契約で決まります。
| 時期 | 主な支払い | 主な窓口・相手 |
|---|---|---|
| 契約 | 印紙税、手付金、仲介手数料など | 売買契約書・仲介会社 |
| 決済 | 登記、ローン、税金の精算 | 司法書士・金融機関 |
| 取得後 | 不動産取得税 | 都道府県税事務所 |
| 毎年 | 固定資産税・都市計画税 | 市区町村 |
INNsightには、別荘エリアの物件も掲載されています。気になる物件が見つかったら、売主の課税明細などで毎年の税額もあわせて確かめてみてください。
セカンドハウスを探す軽減は、申告と実際の使い方で決まる
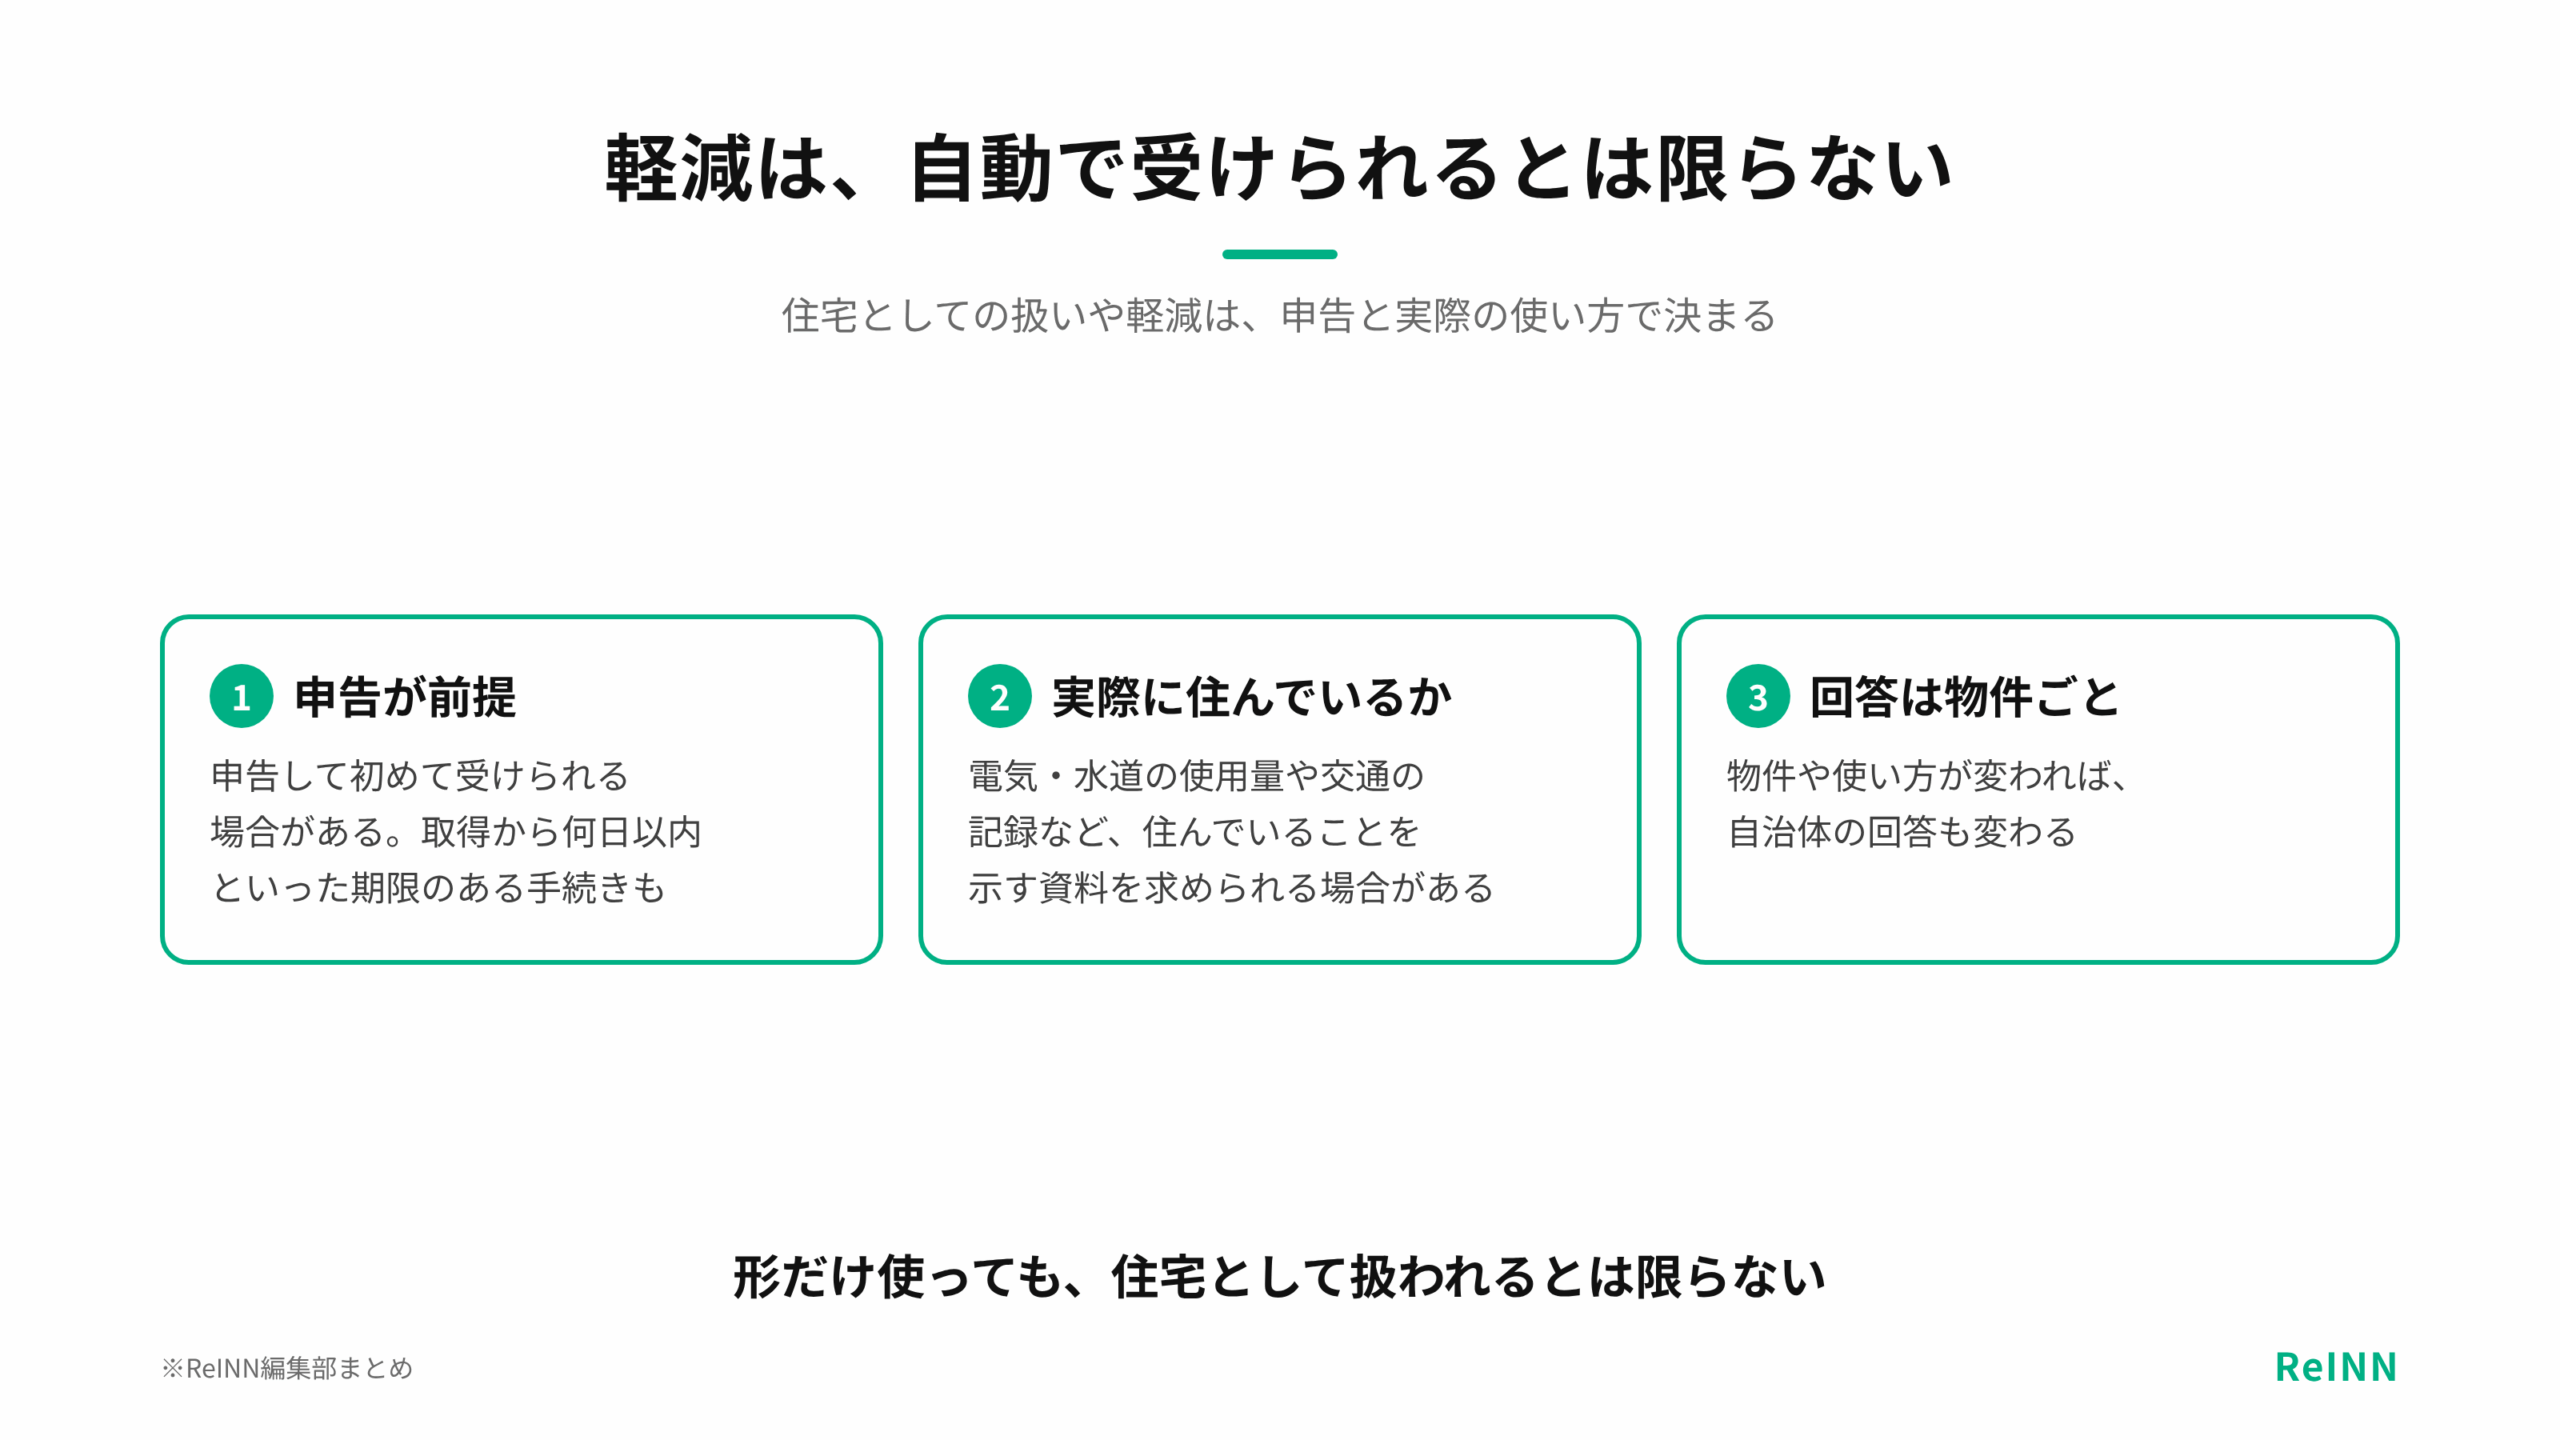
軽減や住宅としての扱いは、自動的に受けられるとは限りません。申告して初めて適用されるものや、取得から何日以内といった期限のある手続きも含まれます。申告では、売買契約書や登記の書類、住民票、図面、耐震の資料などを求められることがあります。
定期的に住んでいることを示す必要がある場合、電気や水道の記録に加えて、交通費の領収書なども裏付けになります。ただし、形だけ使って記録をそろえても、実際の暮らしぶりが伴わなければ、住宅として扱われるとは限りません。
自治体の回答は、相談したときの物件と使い方を前提にしたものです。物件や使い方が変われば、答えも変わります。
民泊に使うセカンドハウスの税金
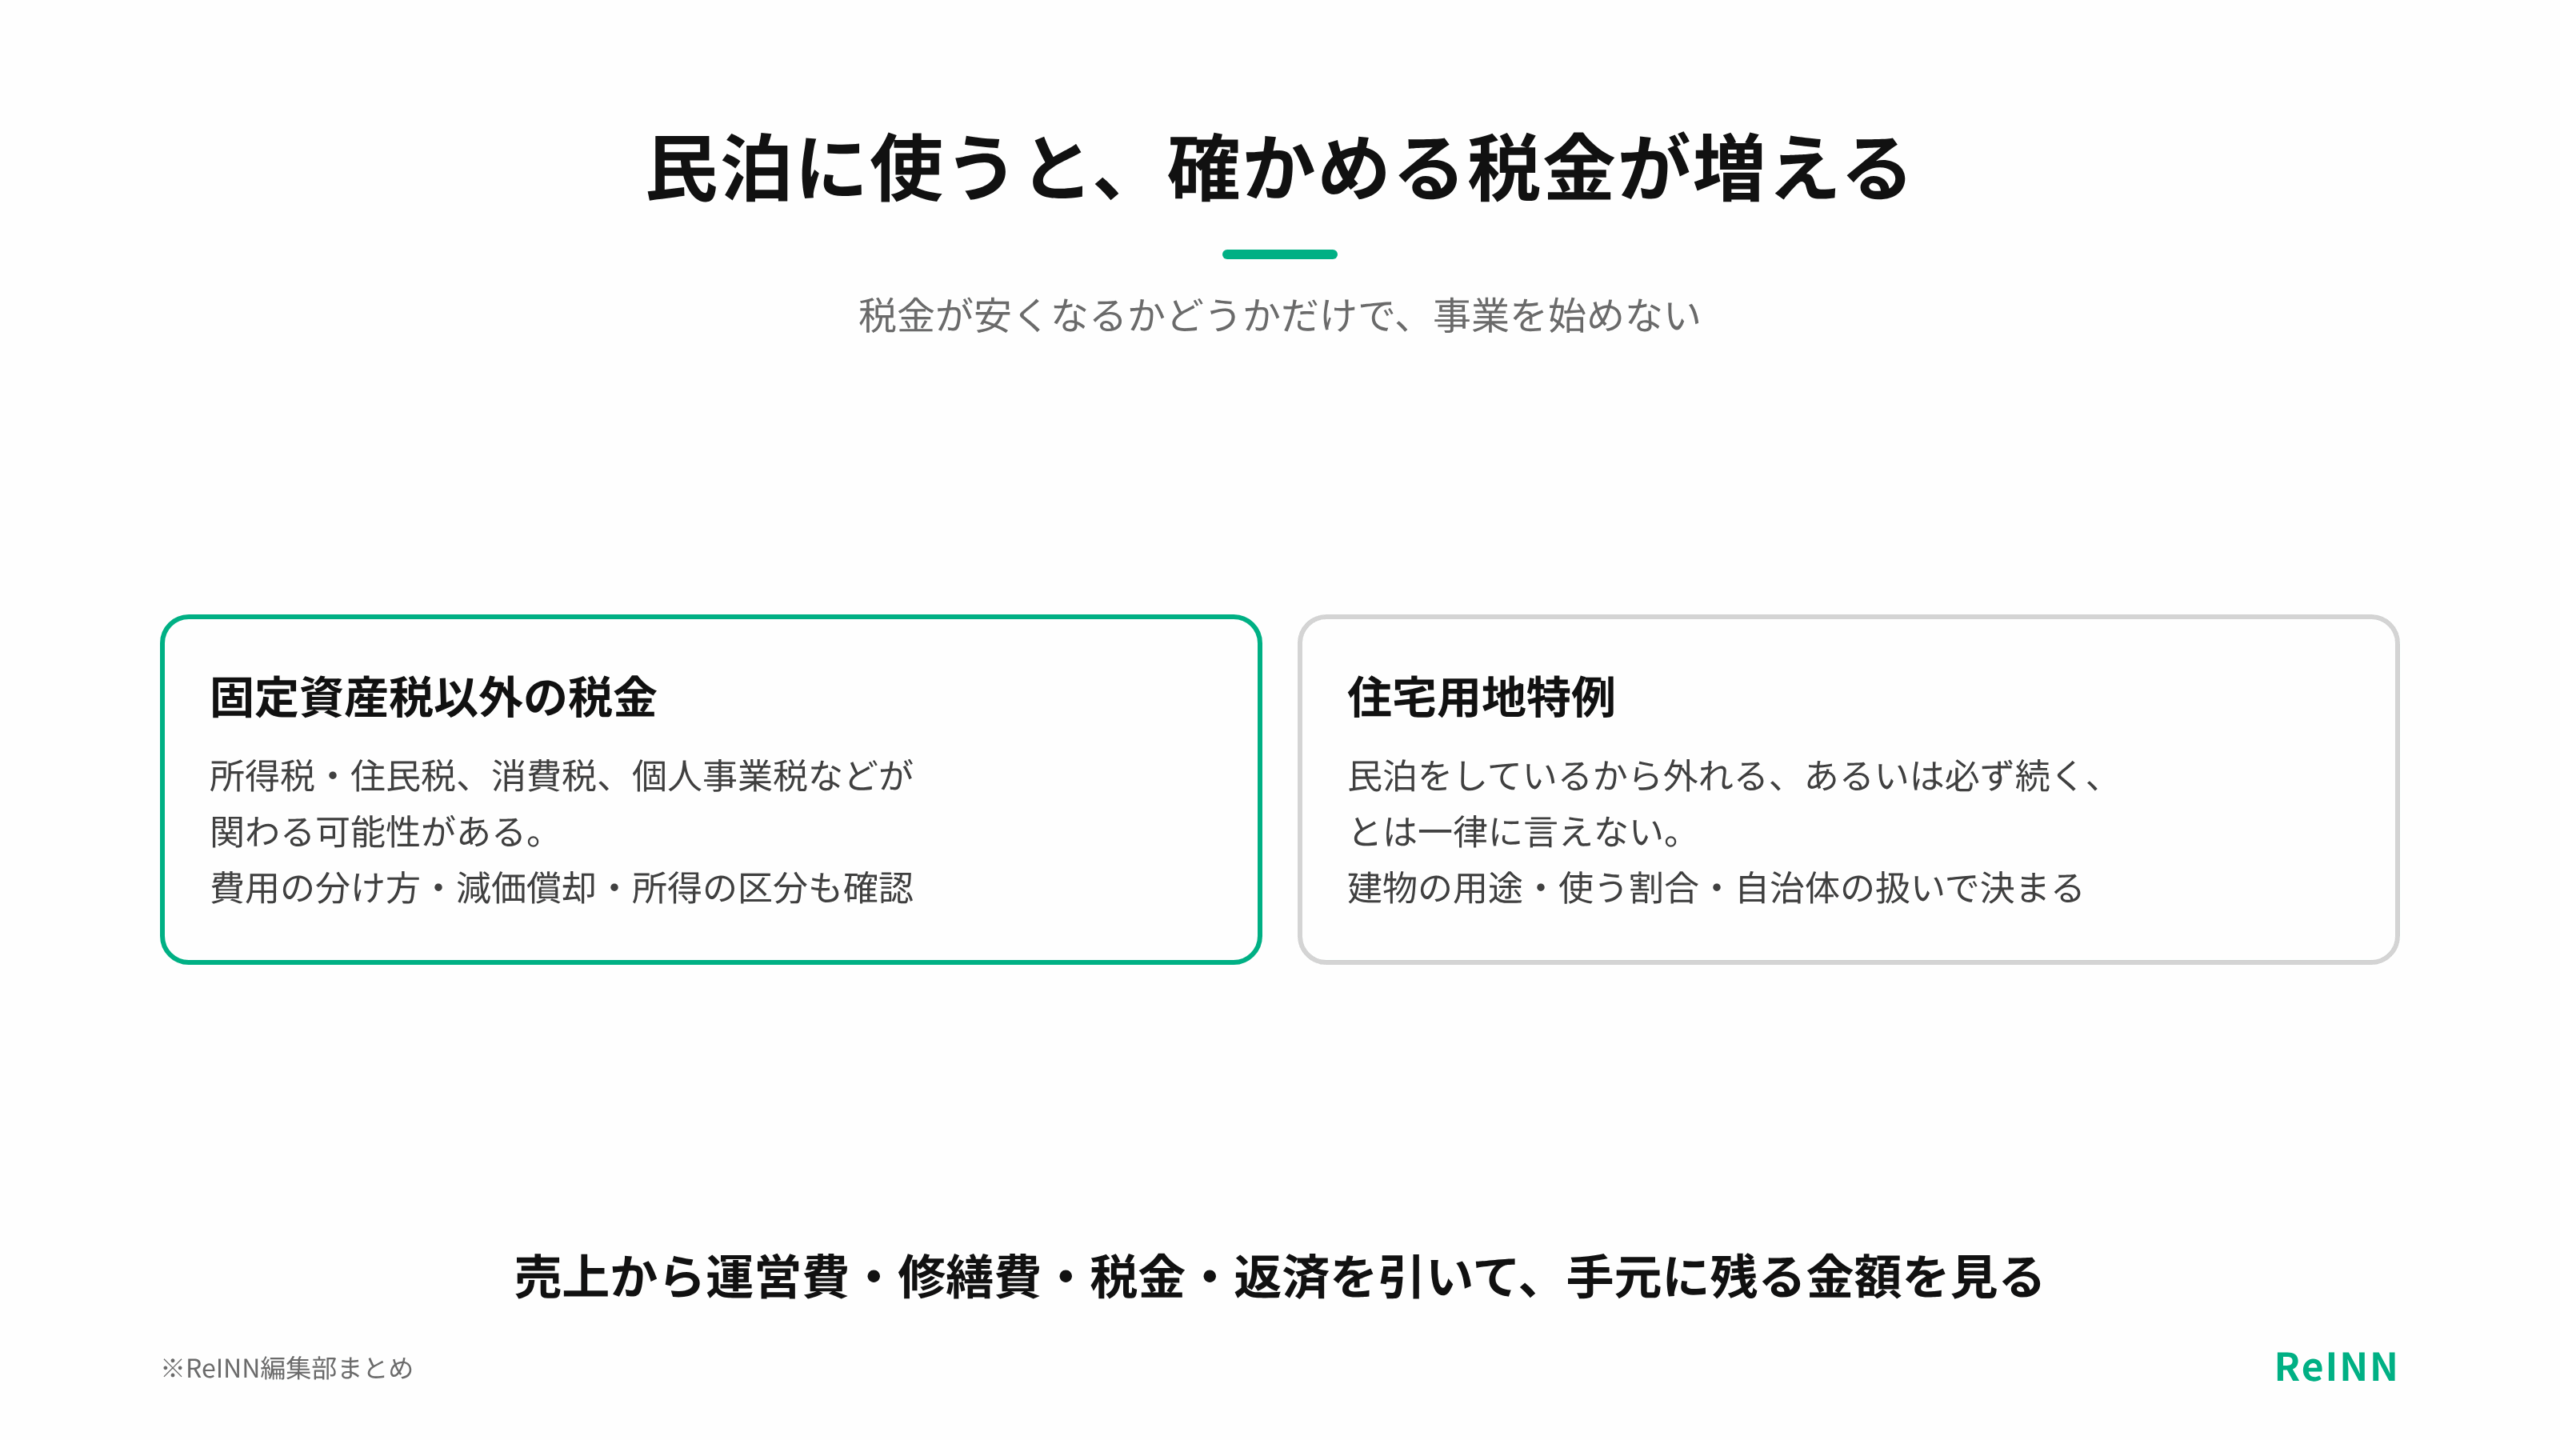
使わない日に民泊などで収入を得る場合、固定資産税のほかに、所得税・住民税、消費税、個人事業税などが関係してくる可能性があります。自分で使う分と事業に使う分の費用の分け方や、減価償却、所得の区分は、実際の使い方次第です。
民泊をしているから住宅用地特例が自動的に外れる、あるいは必ず続く、とは一律に言えず、建物の用途や使う割合、自治体の扱いによって決まります。営業できる制度や管理規約、ローン、保険も、税金とは別に関わってきます。
税金が安くなるかどうかだけで事業を始めるのは、避けたほうが安全です。宿泊の売上から運営費や修繕費、税金、返済を差し引いて手元に残る金額が、事業として成り立つかの目安になります。税金は事業計画の一部で、赤字をつくること自体が目的ではありません。
固定資産税を含めた1年分の費用で考える
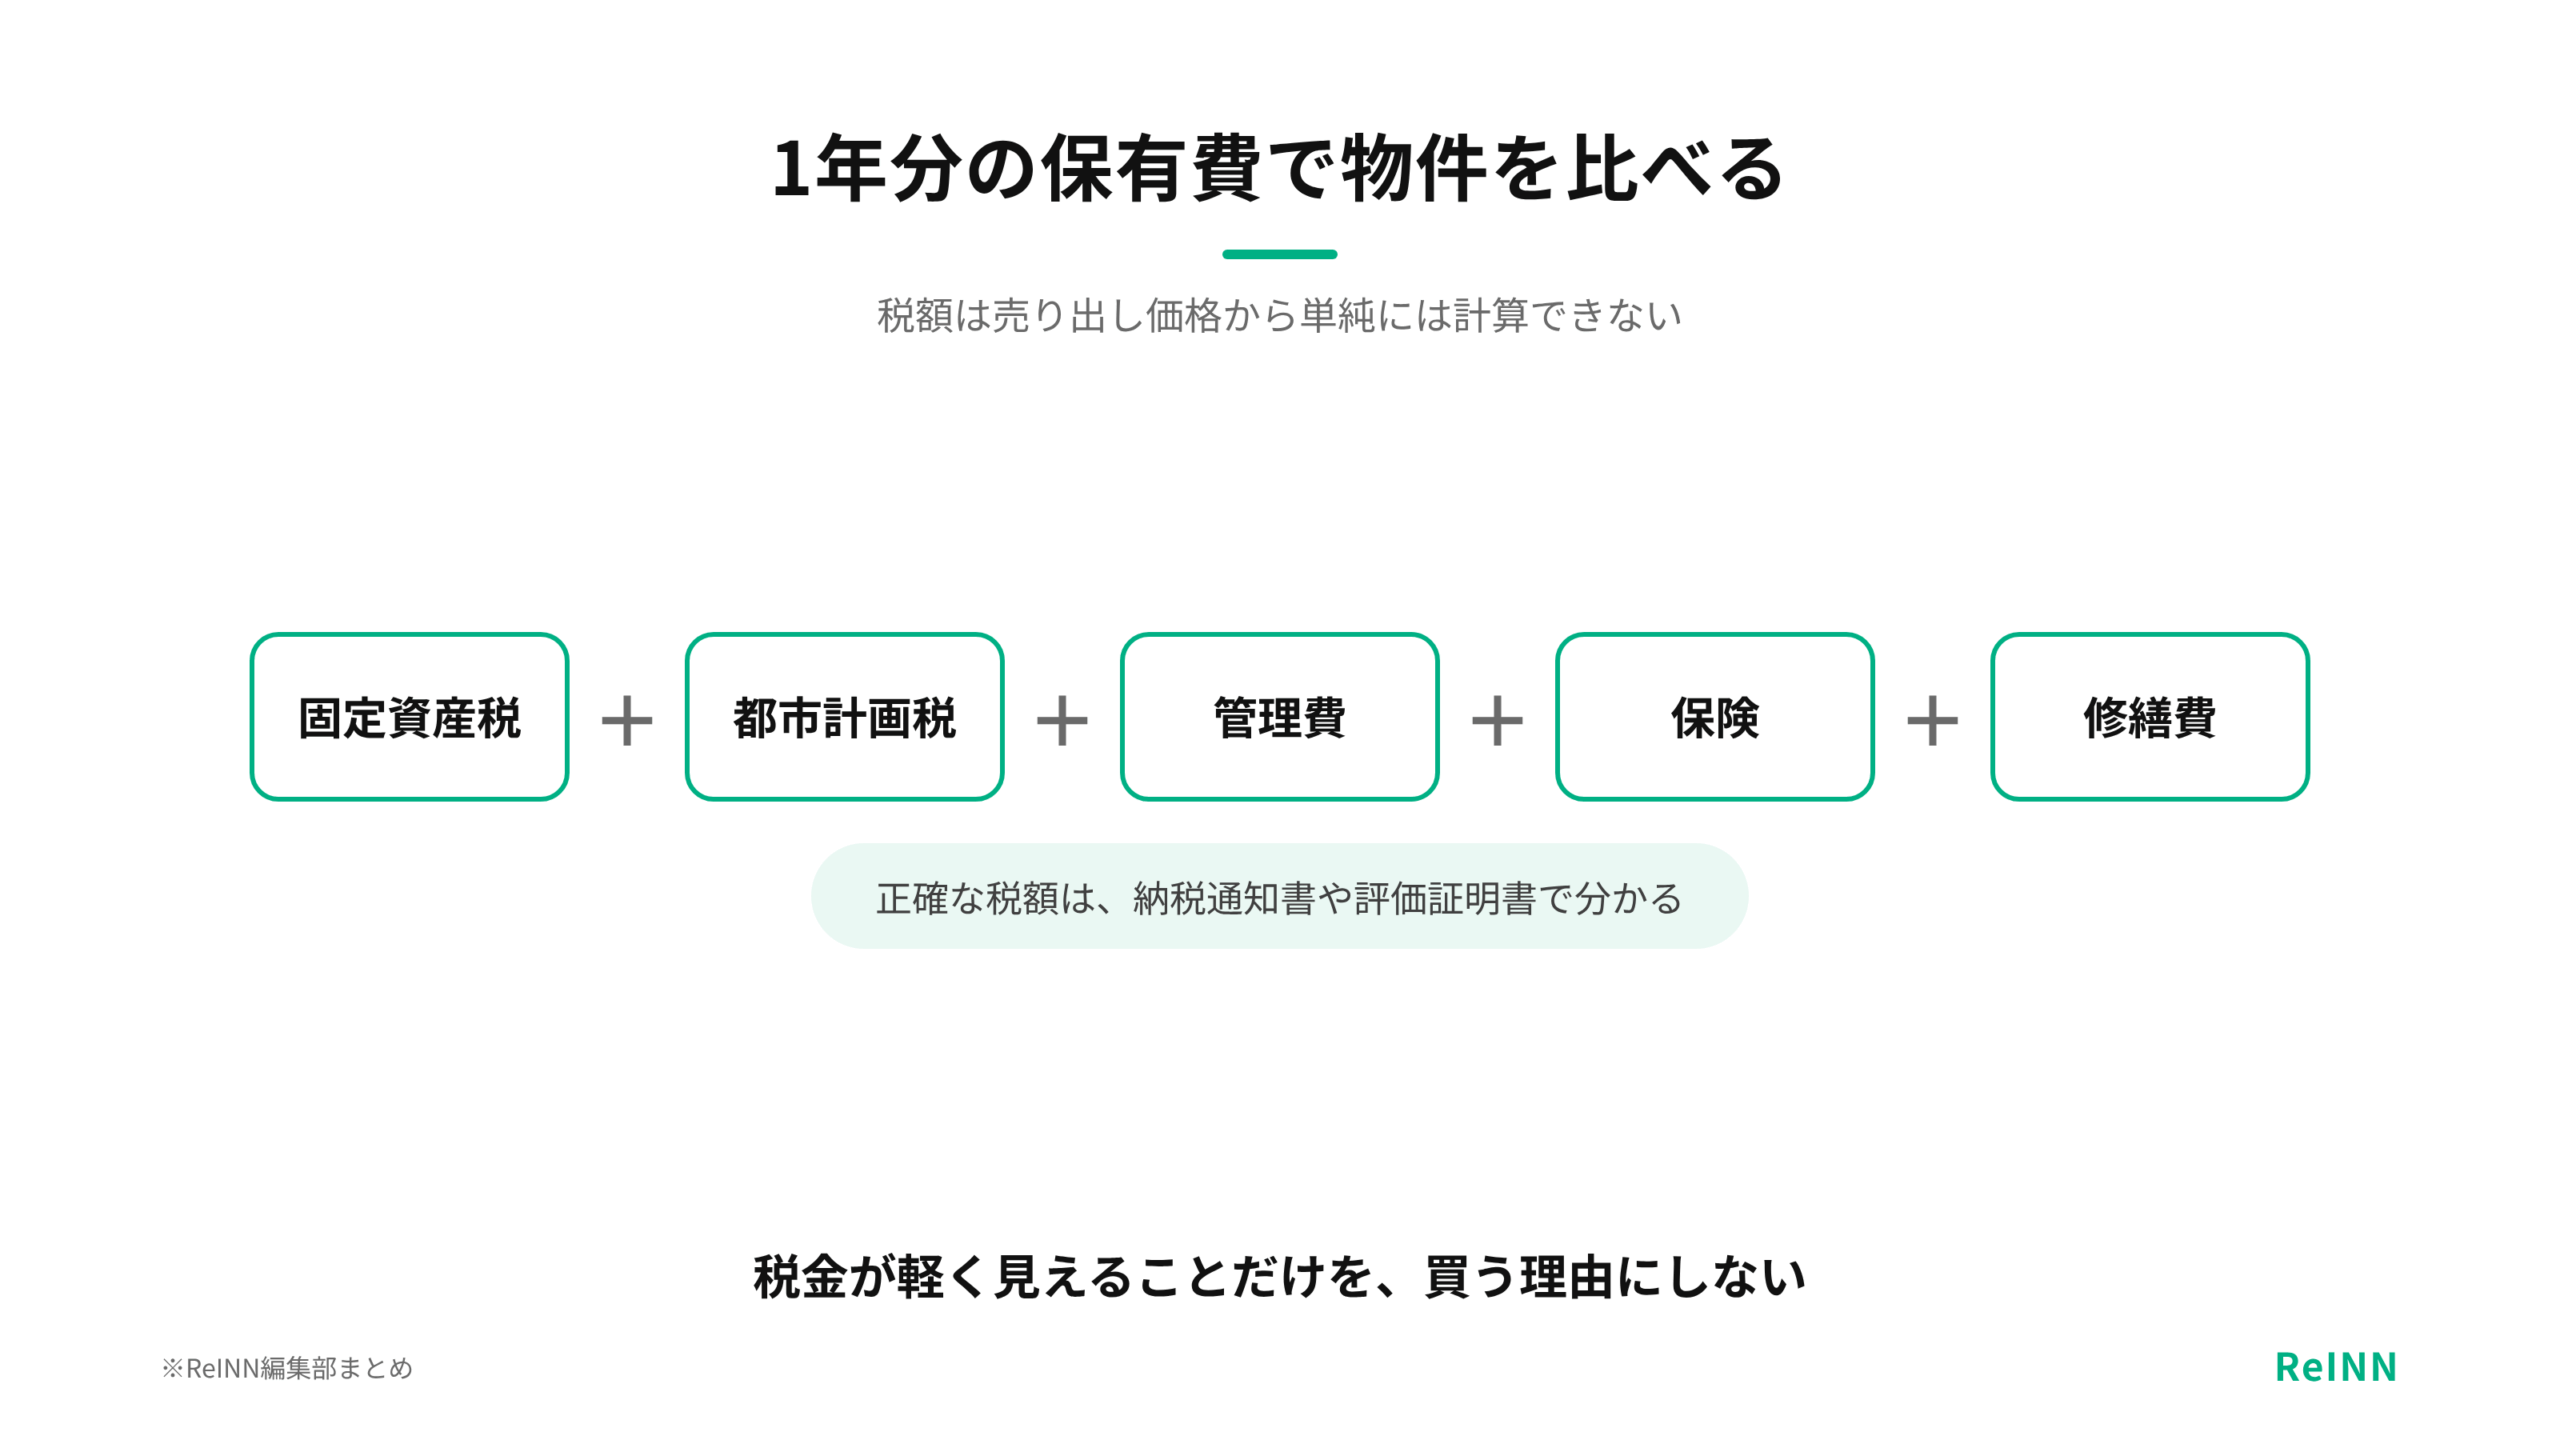
セカンドハウスにかかるお金は、売り出し価格だけでなく、固定資産税や都市計画税、管理費、保険、修繕費を合わせた1年分の保有費まで見ると、実態に近くなります。税額は売り出し価格から単純には計算できず、正確な金額は納税通知書や評価証明書で分かります。
税金が軽く見えることだけを、買う理由にするのはおすすめできません。どれだけ使えるか、管理や修繕の手間、将来売れるかどうかまで含めて考えると、長く持ち続けられる物件かどうかが見えてきます。
INNsightで、税金まで含めてセカンドハウスを比べる
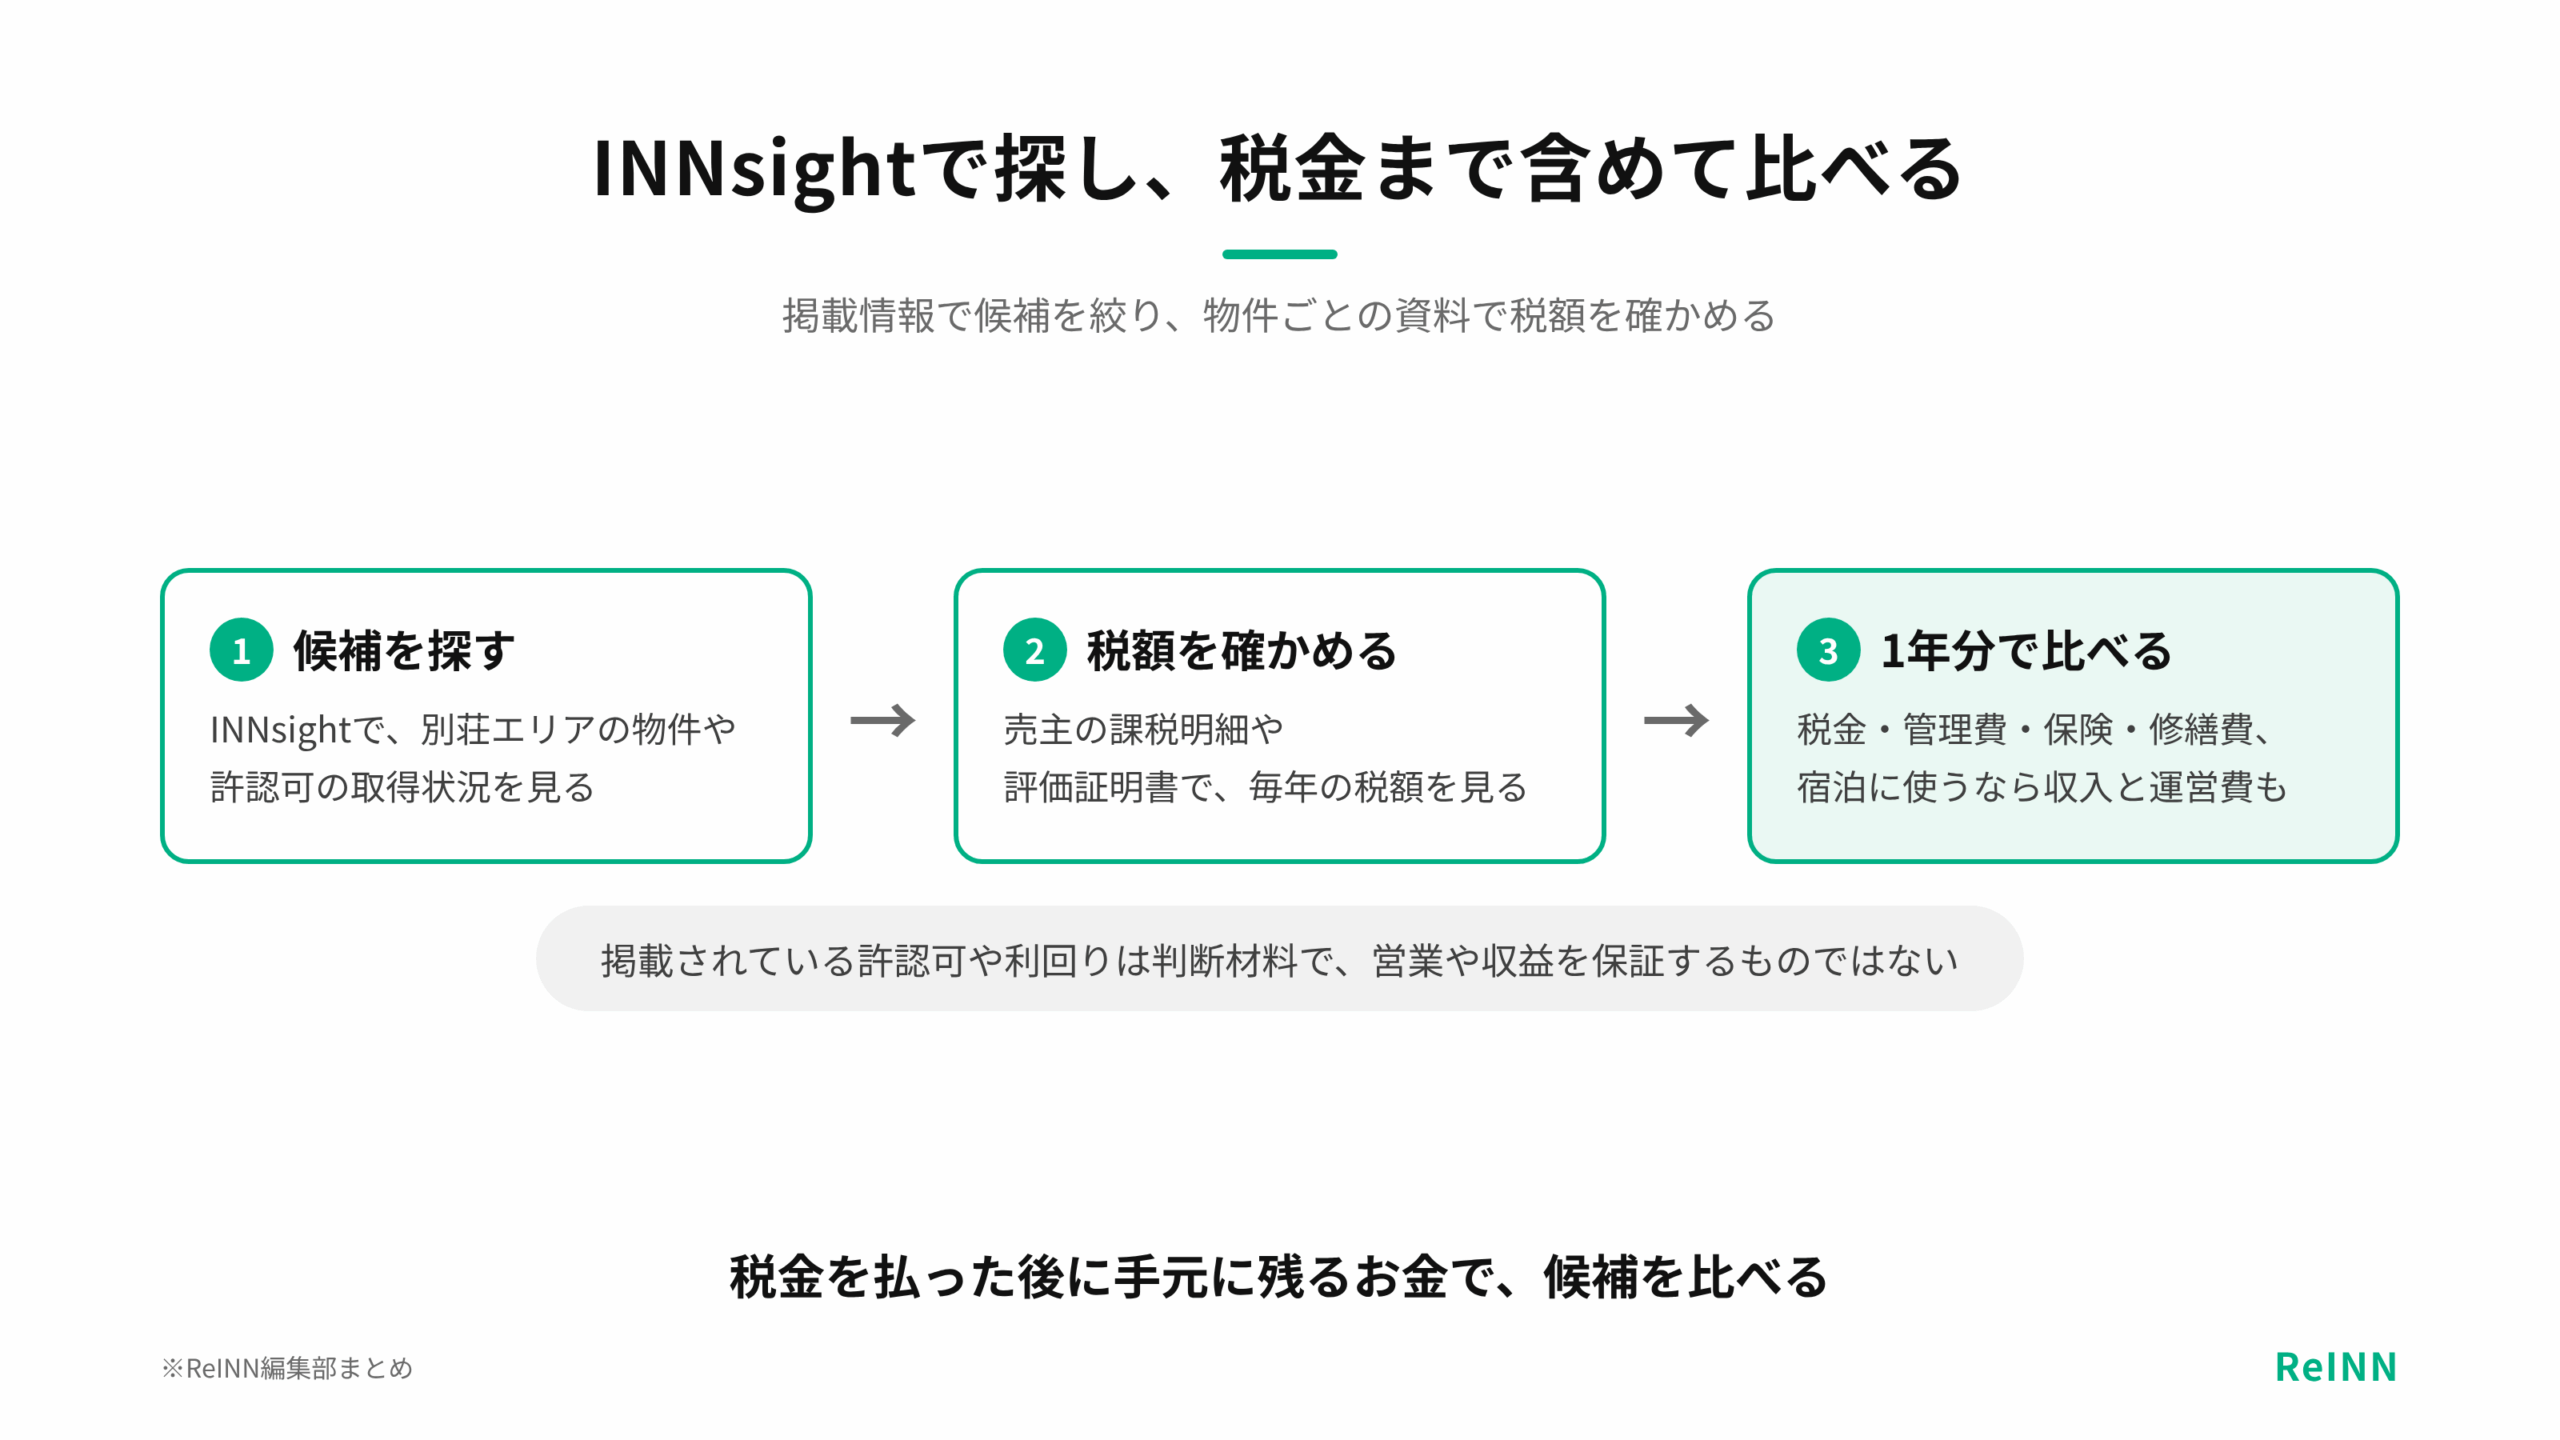
INNsightは、民泊・旅館業に特化した物件売買サイトで、別荘エリアの物件も掲載しています。セカンドハウスとして自分で使いながら、使わない日は宿泊に貸すことも考えているなら、許認可の取得状況や想定利回りといった掲載情報が、候補を絞る手がかりになります。
INNsightに掲載されている物件でも、税額は物件ごとに違います。宿泊に使うことも考えているなら、見込みの収入から運営費や税金、維持費を差し引いて手元に残る金額が、物件を選ぶ目安になります。
気になる物件が見つかったら、売主の課税明細や評価証明書で毎年の税額を確かめ、管理費や保険、修繕費と合わせた1年分の保有費で比べてみてください。掲載されている許認可や利回りは判断材料で、営業できることや将来の収益を保証するものではありません。
| 比べること | 物件資料で見ること | 追加確認が必要な項目 |
|---|---|---|
| 買う・持ち続ける | 価格、管理費、建物の情報 | 税金・保険・修繕 |
| 宿泊に使う場合 | 許認可・利回りなどの掲載情報 | 自治体・消防・管理規約 |
| お金の計画 | 物件価格・想定の収支 | 融資の条件・厳しい場合の試算 |
セカンドハウスの固定資産税のまとめ
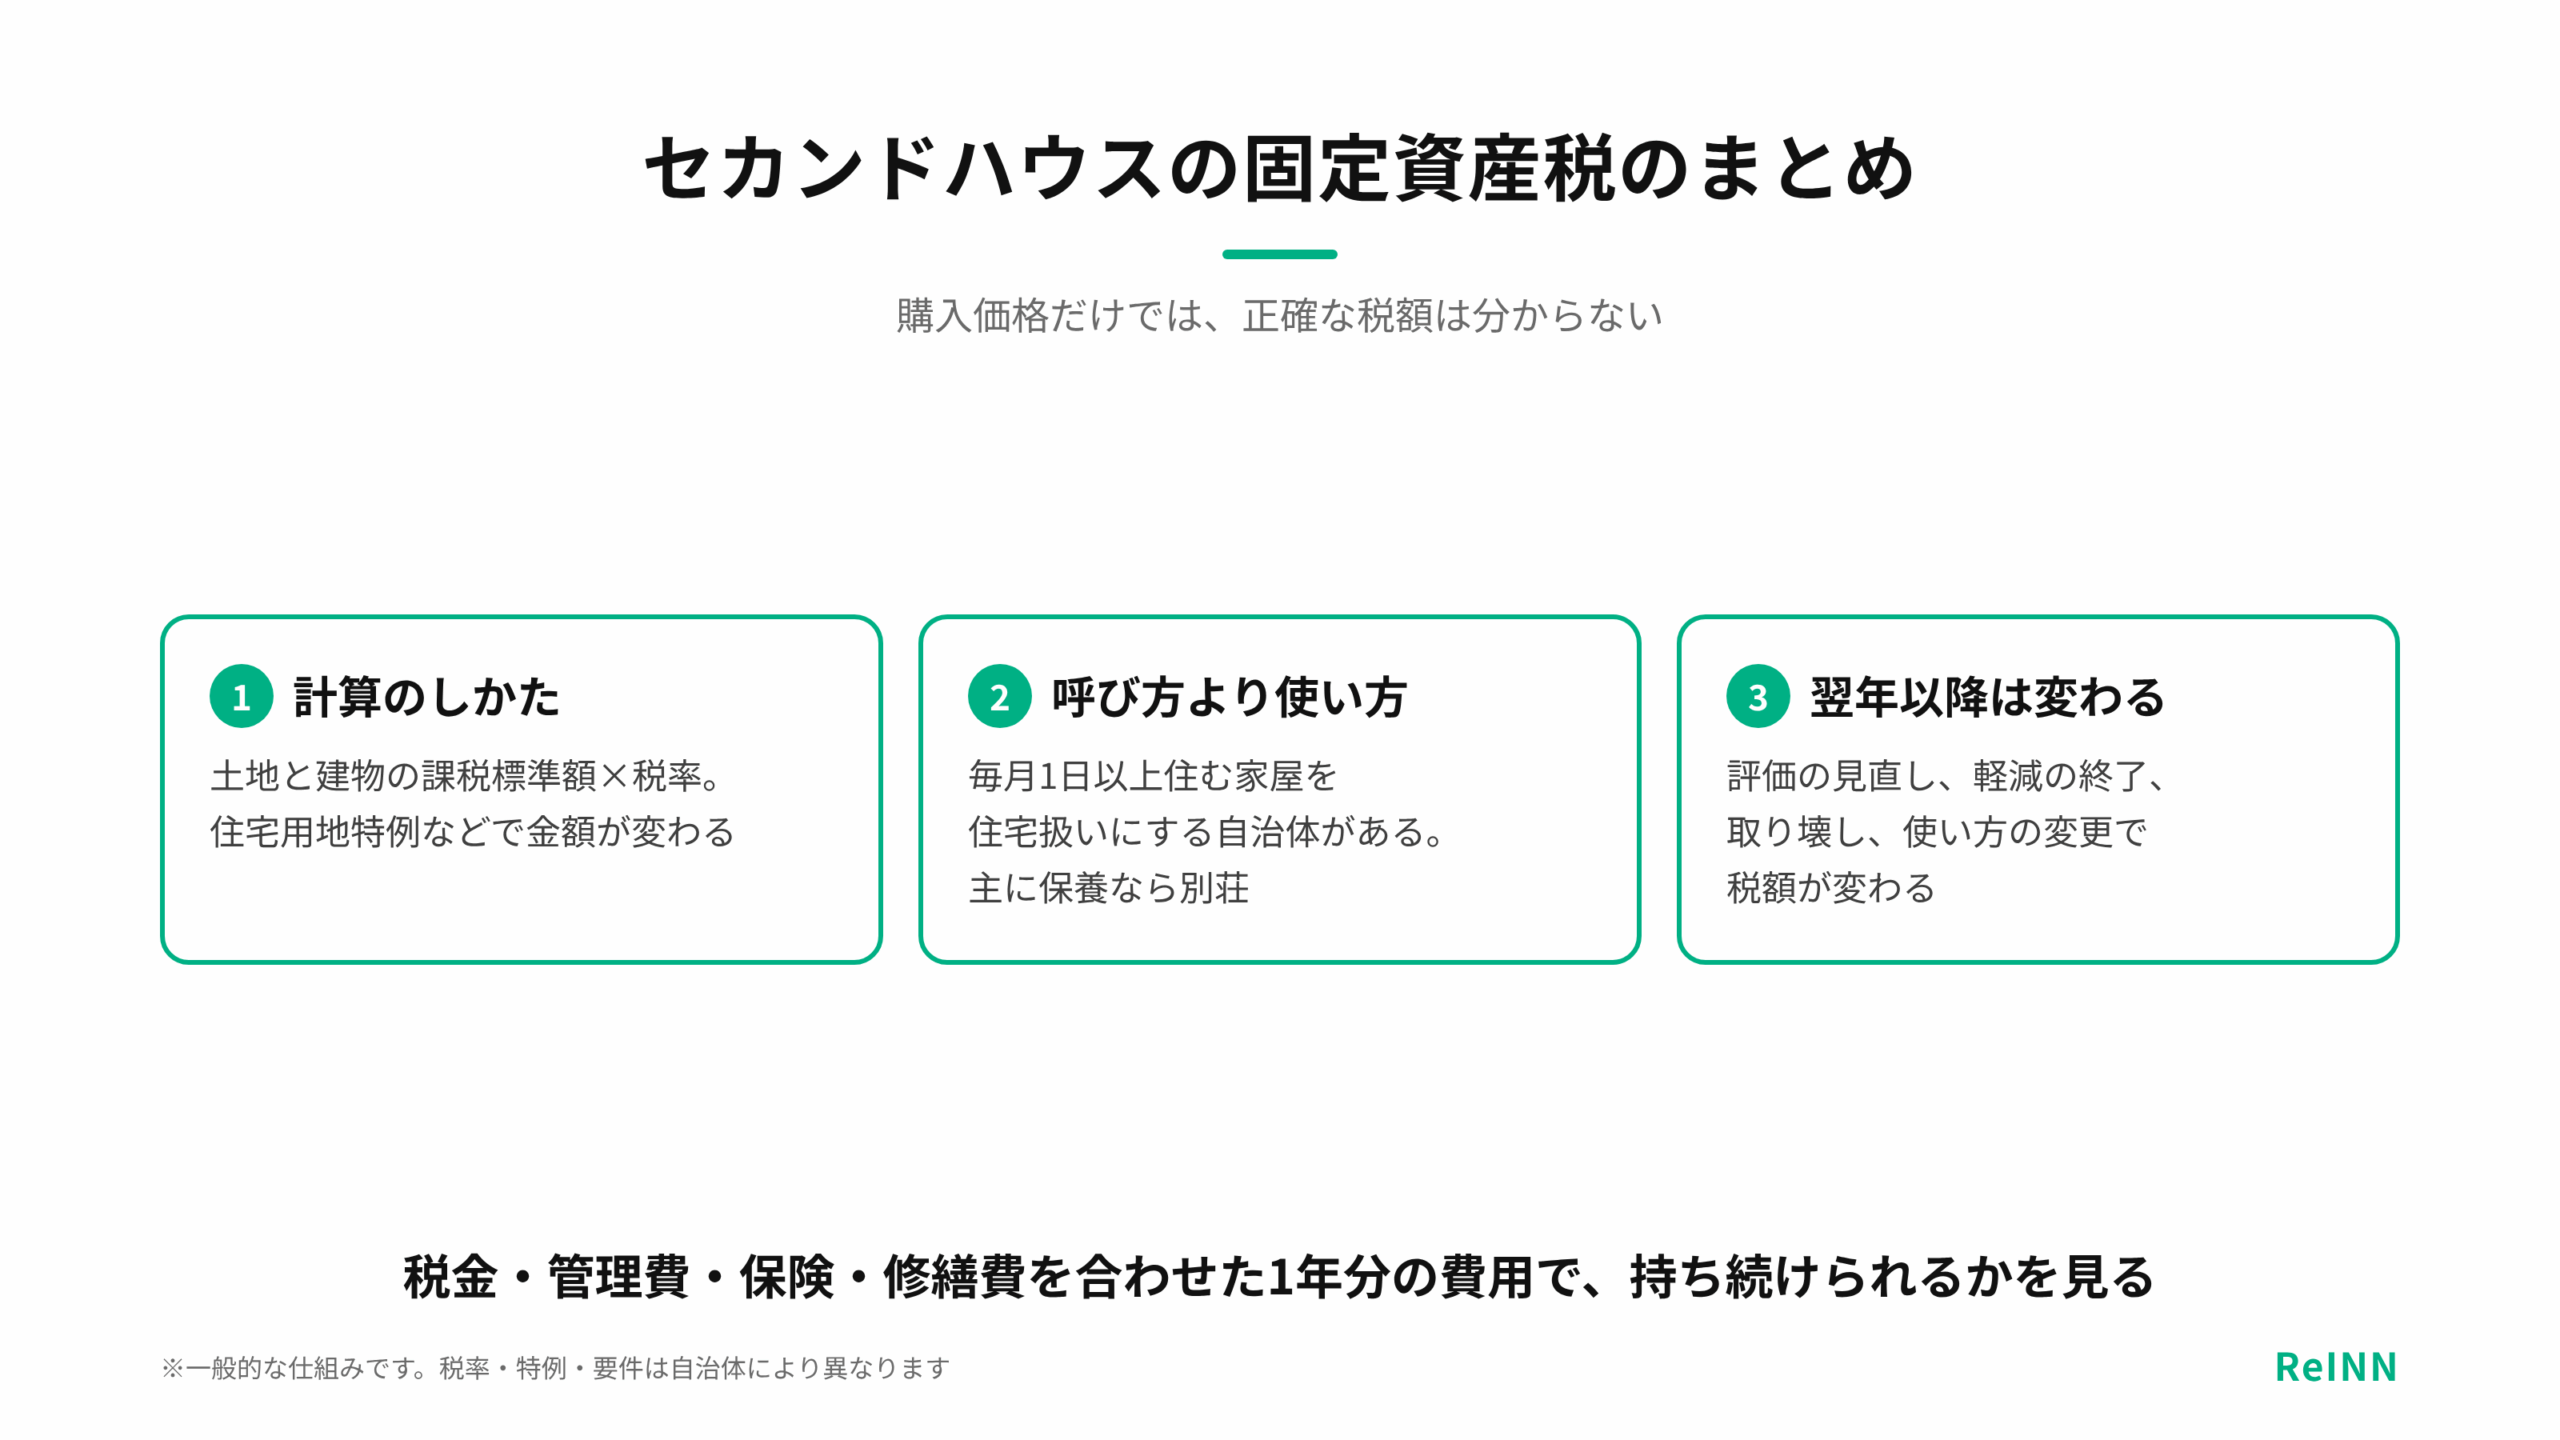
セカンドハウスの固定資産税は、土地と建物の課税標準額に税率を掛け、住宅用地特例などを反映して計算されます。購入価格だけでは、正確な税額は分かりません。
別荘とセカンドハウスの違いは、呼び方ではなく、実際の使い方で判断される場面があります。「毎月1日以上」という目安だけで決まるものではなく、税金ごとの制度や自治体の扱い、住んでいることを示す資料によって判断されます。
売主の課税明細は税額の目安になりますが、買った後の軽減の申告や将来の軽減の終了、建物の取り壊しや使い方の変更で、税額は変わります。税金と管理費、保険、修繕費を合わせた1年分の費用が、持ち続けられるかどうかの目安です。
セカンドハウスの固定資産税でよくある質問
- セカンドハウスの固定資産税は購入価格の1.4%ですか?
通常は、購入価格ではなく課税標準額に税率を掛けて計算します。土地か建物か、特例が使えるか、自治体の税率などによって金額は変わります。
- 月に1回泊まれば、必ずセカンドハウスとして扱われますか?
自治体の案内で毎月1日以上を目安とする例はありますが、実際に住んでいるかどうかと、それを示す資料を確認される場合があります。月に1回泊まるだけで、必ず住宅として扱われるとは限りません。
- 別荘は住宅用地特例を受けられないのですか?
建物や土地、使い方、自治体の扱いによって決まります。別荘という呼び方だけで、一律に決まるわけではありません。
- 売主の固定資産税額を、そのまま予算に使えますか?
参考にはなりますが、評価の見直しや軽減の終了、土地を分けた場合、使い方の変更などで変わる可能性があります。売主の税額は、あくまで今の条件での目安です。
- 建物を解体すると、税金は下がりますか?
建物の分はなくなる一方で、住宅用地特例が外れて土地の税額が上がる場合があります。取り壊す前に、自治体で試算を相談してください。
- 民泊に使うと、固定資産税は変わりますか?
一律には言えません。自分で使う部分と事業に使う部分、建物の用途、自治体の扱いによって変わります。所得税などは、使い方に応じて税理士に相談すると確実です。
関連するReINNの記事
税金以外の維持費や保険、宿泊に貸す場合の収支については、次の記事も参考にしてください。
- 別荘管理は何をする?管理費の内訳と自主管理・委託の選び方
- 別荘の火災保険は必要?加入前に確認する補償と選び方
- 副業民泊の始め方|会社員が収支・時間・手続きを見極める方法
- 貸別荘経営は儲かる?失敗する7つの理由と収支シミュレーション
この記事についてのご注意
本記事は一般的な判断材料を整理したもので、特定の物件・契約・税務・法令手続の適否、税額、収益等を保証するものではありません。税制や軽減の要件は改正されることがあり、条件は地域・建物・契約・利用実態によって異なります。必要に応じて、市区町村・都道府県税事務所、税理士等へご確認ください。
固定資産税は、物件の所在地や土地の広さによって変わります。気になる物件の資料をもとに、毎年かかるお金を見積もってみてください。
候補物件を見る