セカンドハウスローンを組んだら、住宅ローン控除も受けられるのでしょうか。どちらも名前に「住宅(ハウス)」「ローン」が入っているため混同しやすいのですが、金融機関のローン商品と、税金の控除の要件は別のものです。金融機関がお金を貸してくれても、控除が自動的に認められるわけではありません。
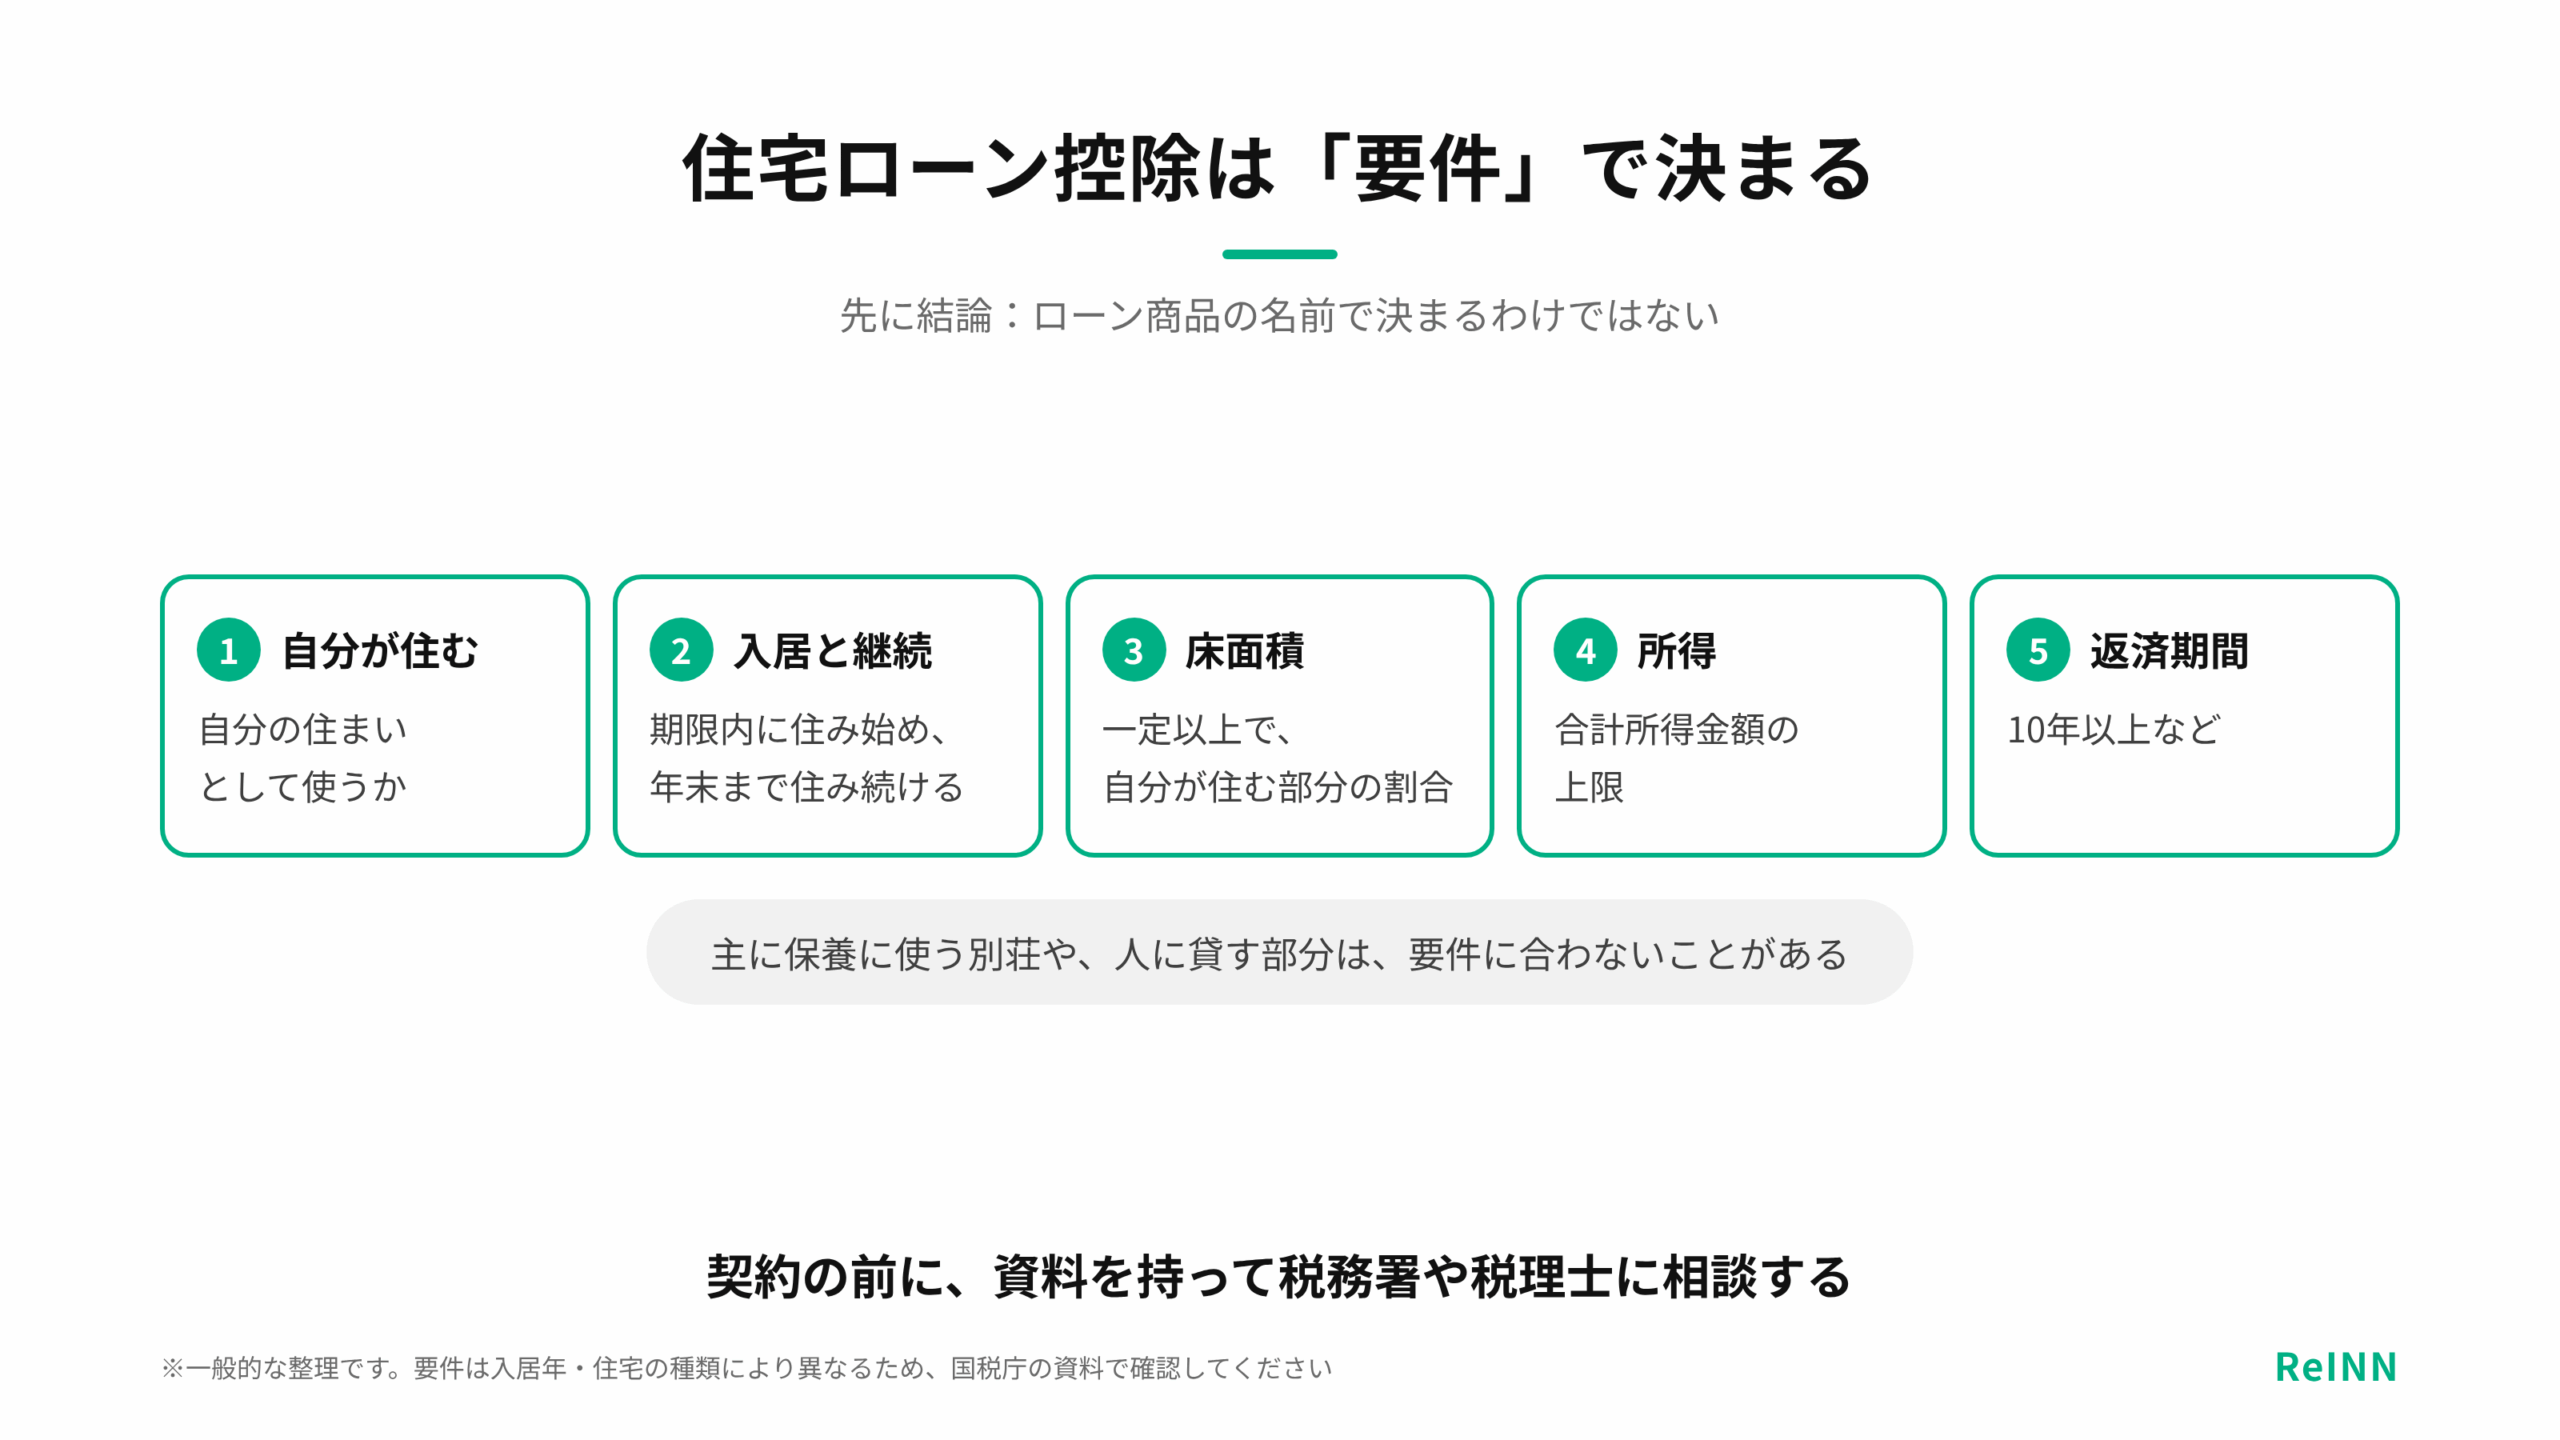
セカンドハウスの住宅ローン控除で問われるのは、その家が自分の住まい(自己の居住の用に供する住宅)に当たるか、決められた期限までに住み始め、年末まで住み続けるか、といった点です。床面積や所得、返済期間の要件もあります。主に保養に使う別荘は、一般に控除の前提と合いにくいと考えられます。
この記事では、「2軒目だから対象外」「月1回使えば対象」といった決めつけを避け、国税庁の要件に沿った時、どんな使い方であれば要件に合い、どこで外れやすいかを整理しました。二拠点生活や単身赴任、家族が住む場合、民泊と併用する場合は、それぞれ事情が異なります。
先に結論
住宅ローン控除が使えるかは、ローン商品の名前ではなく、自分が住むか、期限内に住み始めて住み続けるか、床面積、所得、返済期間などの要件で決まります。主に保養に使う別荘や、人に貸す部分は、要件に合わないことがあるため注意が必要です。
想定読了時間:10分 | 更新日:2026年10月8日
「INNsight by ReINN」は、民泊・旅館業特化の物件売買サイトです。都市部から別荘エリアまで様々な物件を掲載中。気になる利回りや許認可の取得状況なども閲覧できるため、スムーズな物件探しが可能です。
民泊物件を探すセカンドハウスの住宅ローン控除|融資と税制は別に考える
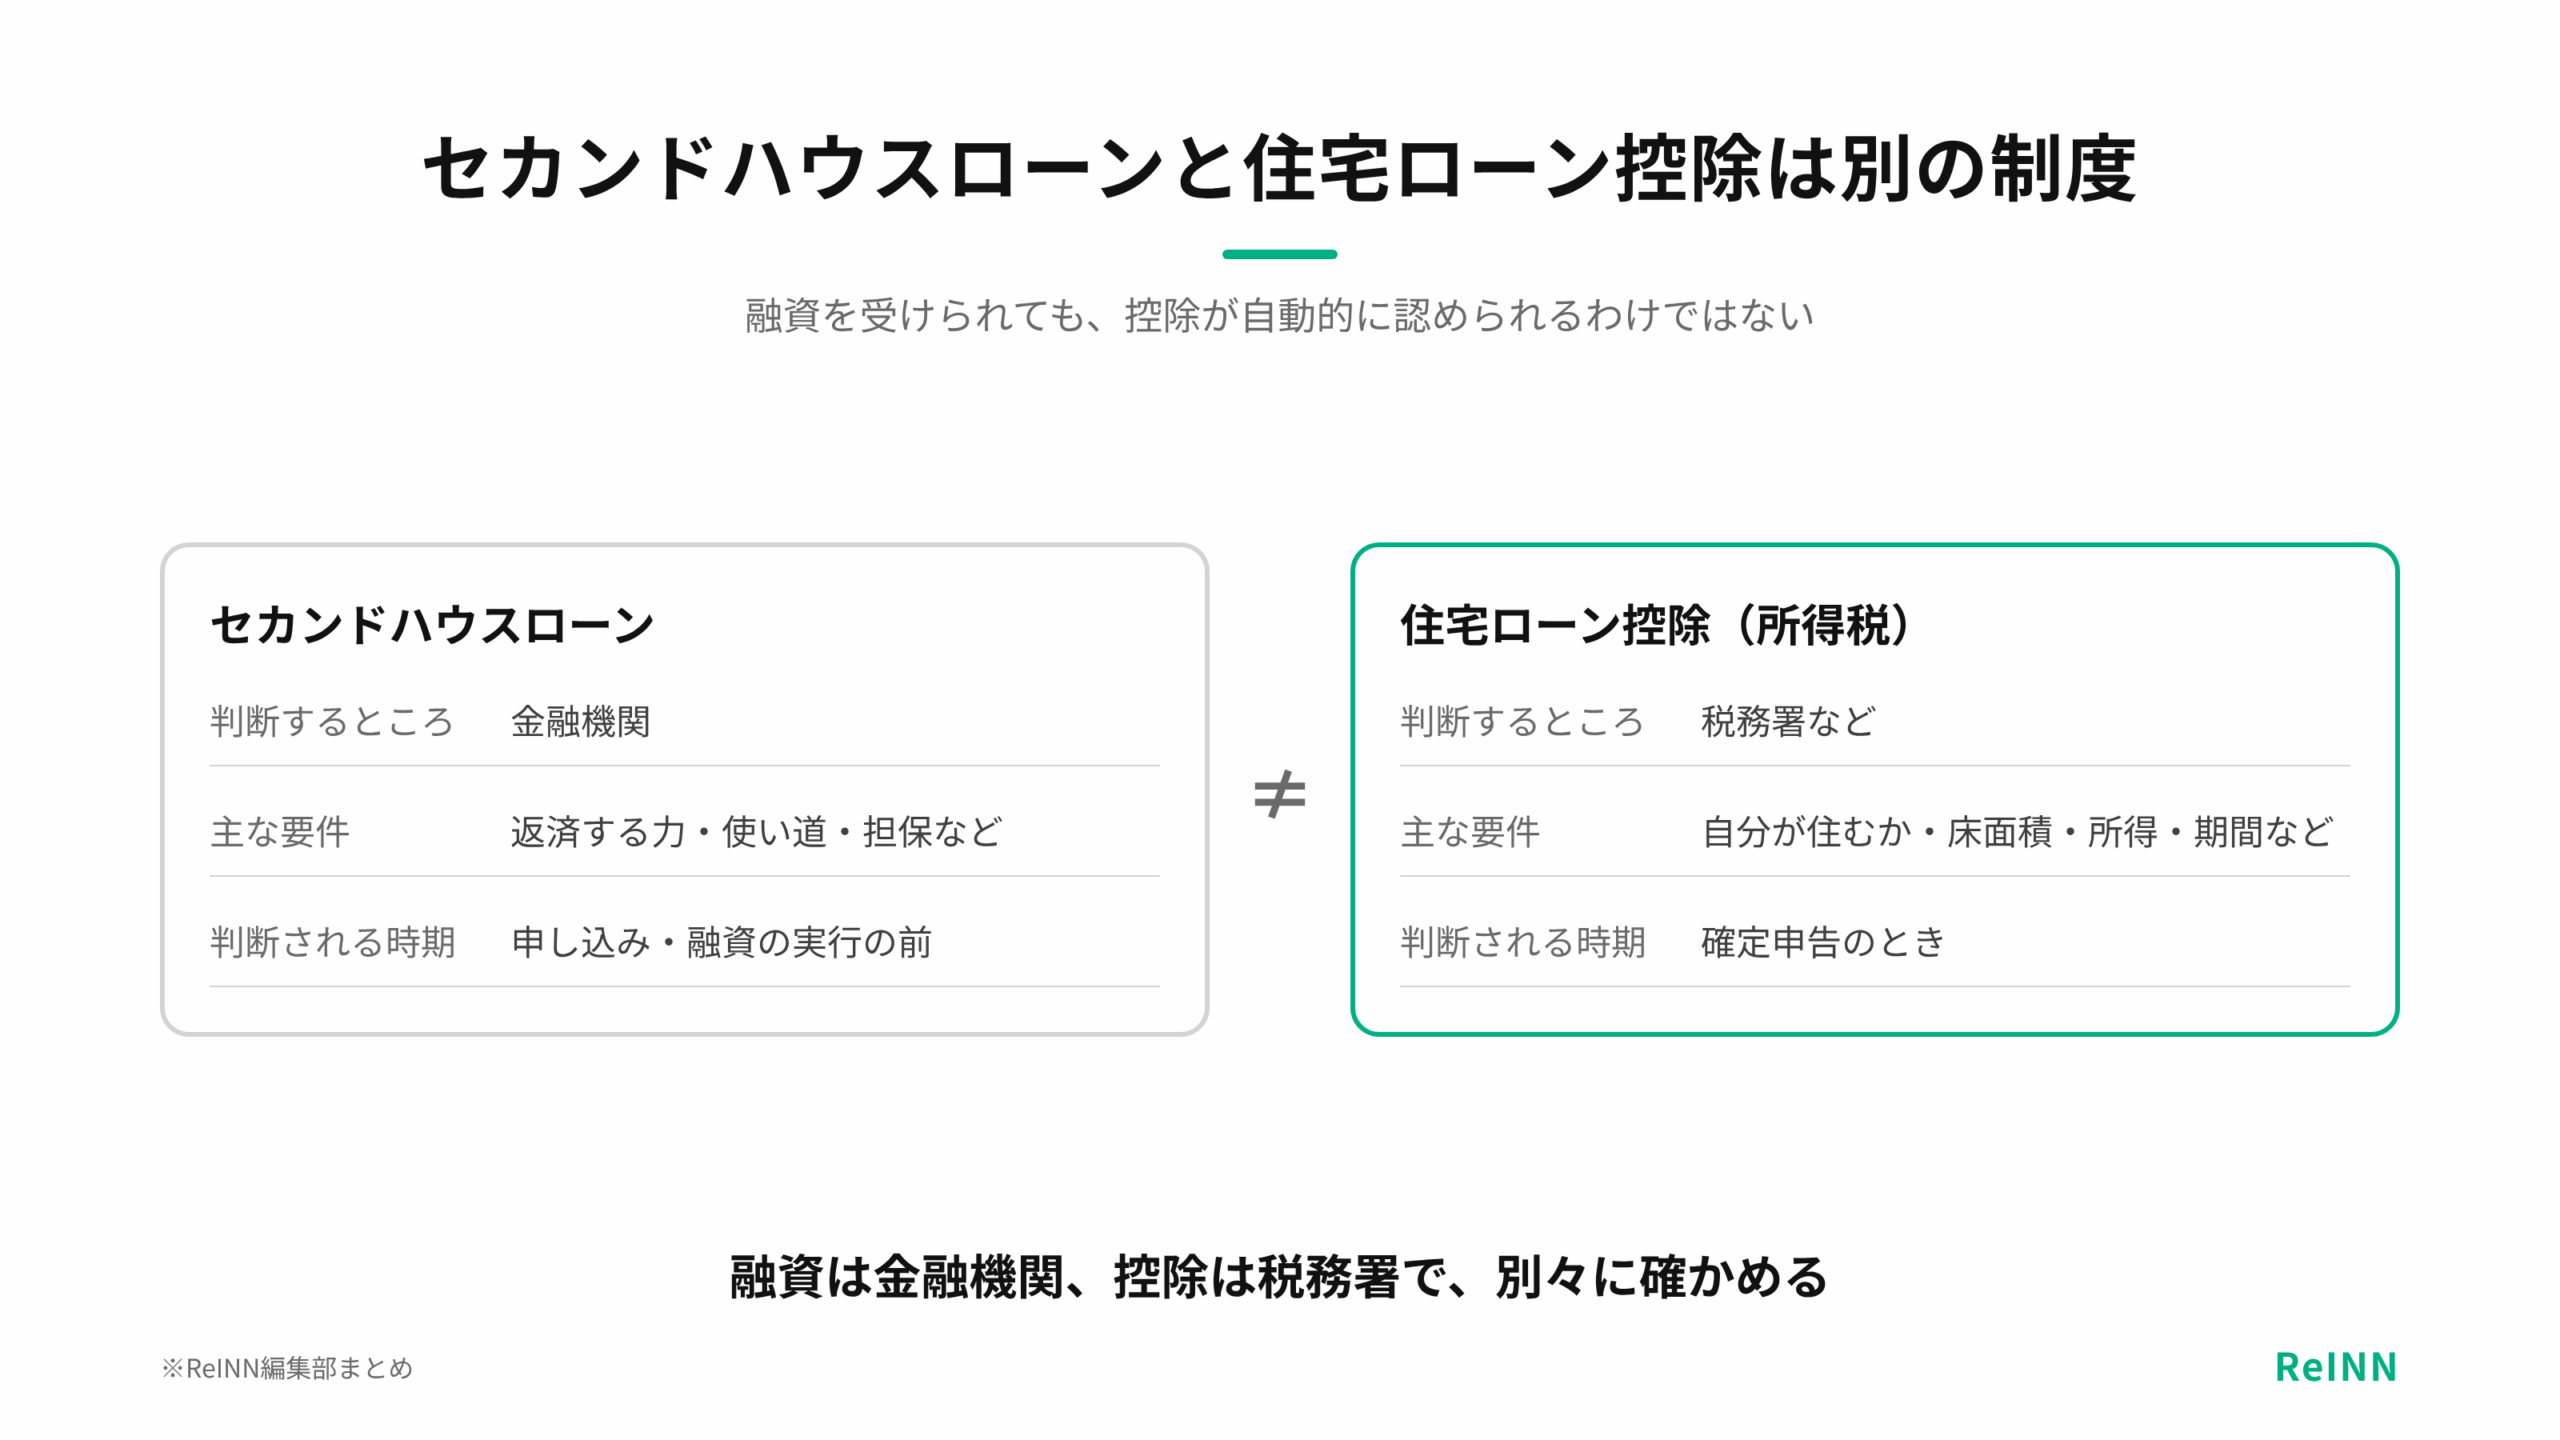
セカンドハウスローンは、金融機関の商品名であり、お金の使い道の区分です。一方の住宅ローン控除は所得税の制度で、一定の住宅を取得し、一定期間内に住み始め、年末まで引き続き住んでいることなどが要件になります。根拠になるルールも違うのです。
ですから、「銀行がセカンドハウスローンを貸してくれたから控除の対象になる」「控除が使えないから融資も受けられない」という関係にはなりません。融資は金融機関、控除は税務署と、判断するところがそもそも違うからです。
不動産会社や金融機関の一般的な説明は参考になりますが、一人ひとりの暮らし方まで踏まえて税金の扱いを保証してくれるものではありません。控除の結論を左右するのは、誰が、いつから、どのくらい住むのかという暮らしの実態です。
| 比べること | 金融機関のローン | 住宅ローン控除 |
|---|---|---|
| 判断するところ | 金融機関 | 税務署など |
| 主な要件 | 返済する力、使い道、担保など | 自分が住むか、床面積、所得、期間など |
| 判断される時期 | 申し込み・融資の実行の前 | 確定申告のとき |
| 結果 | 融資を受けられるか・条件 | 所得税の控除を受けられるか |
住宅ローン控除の主な要件
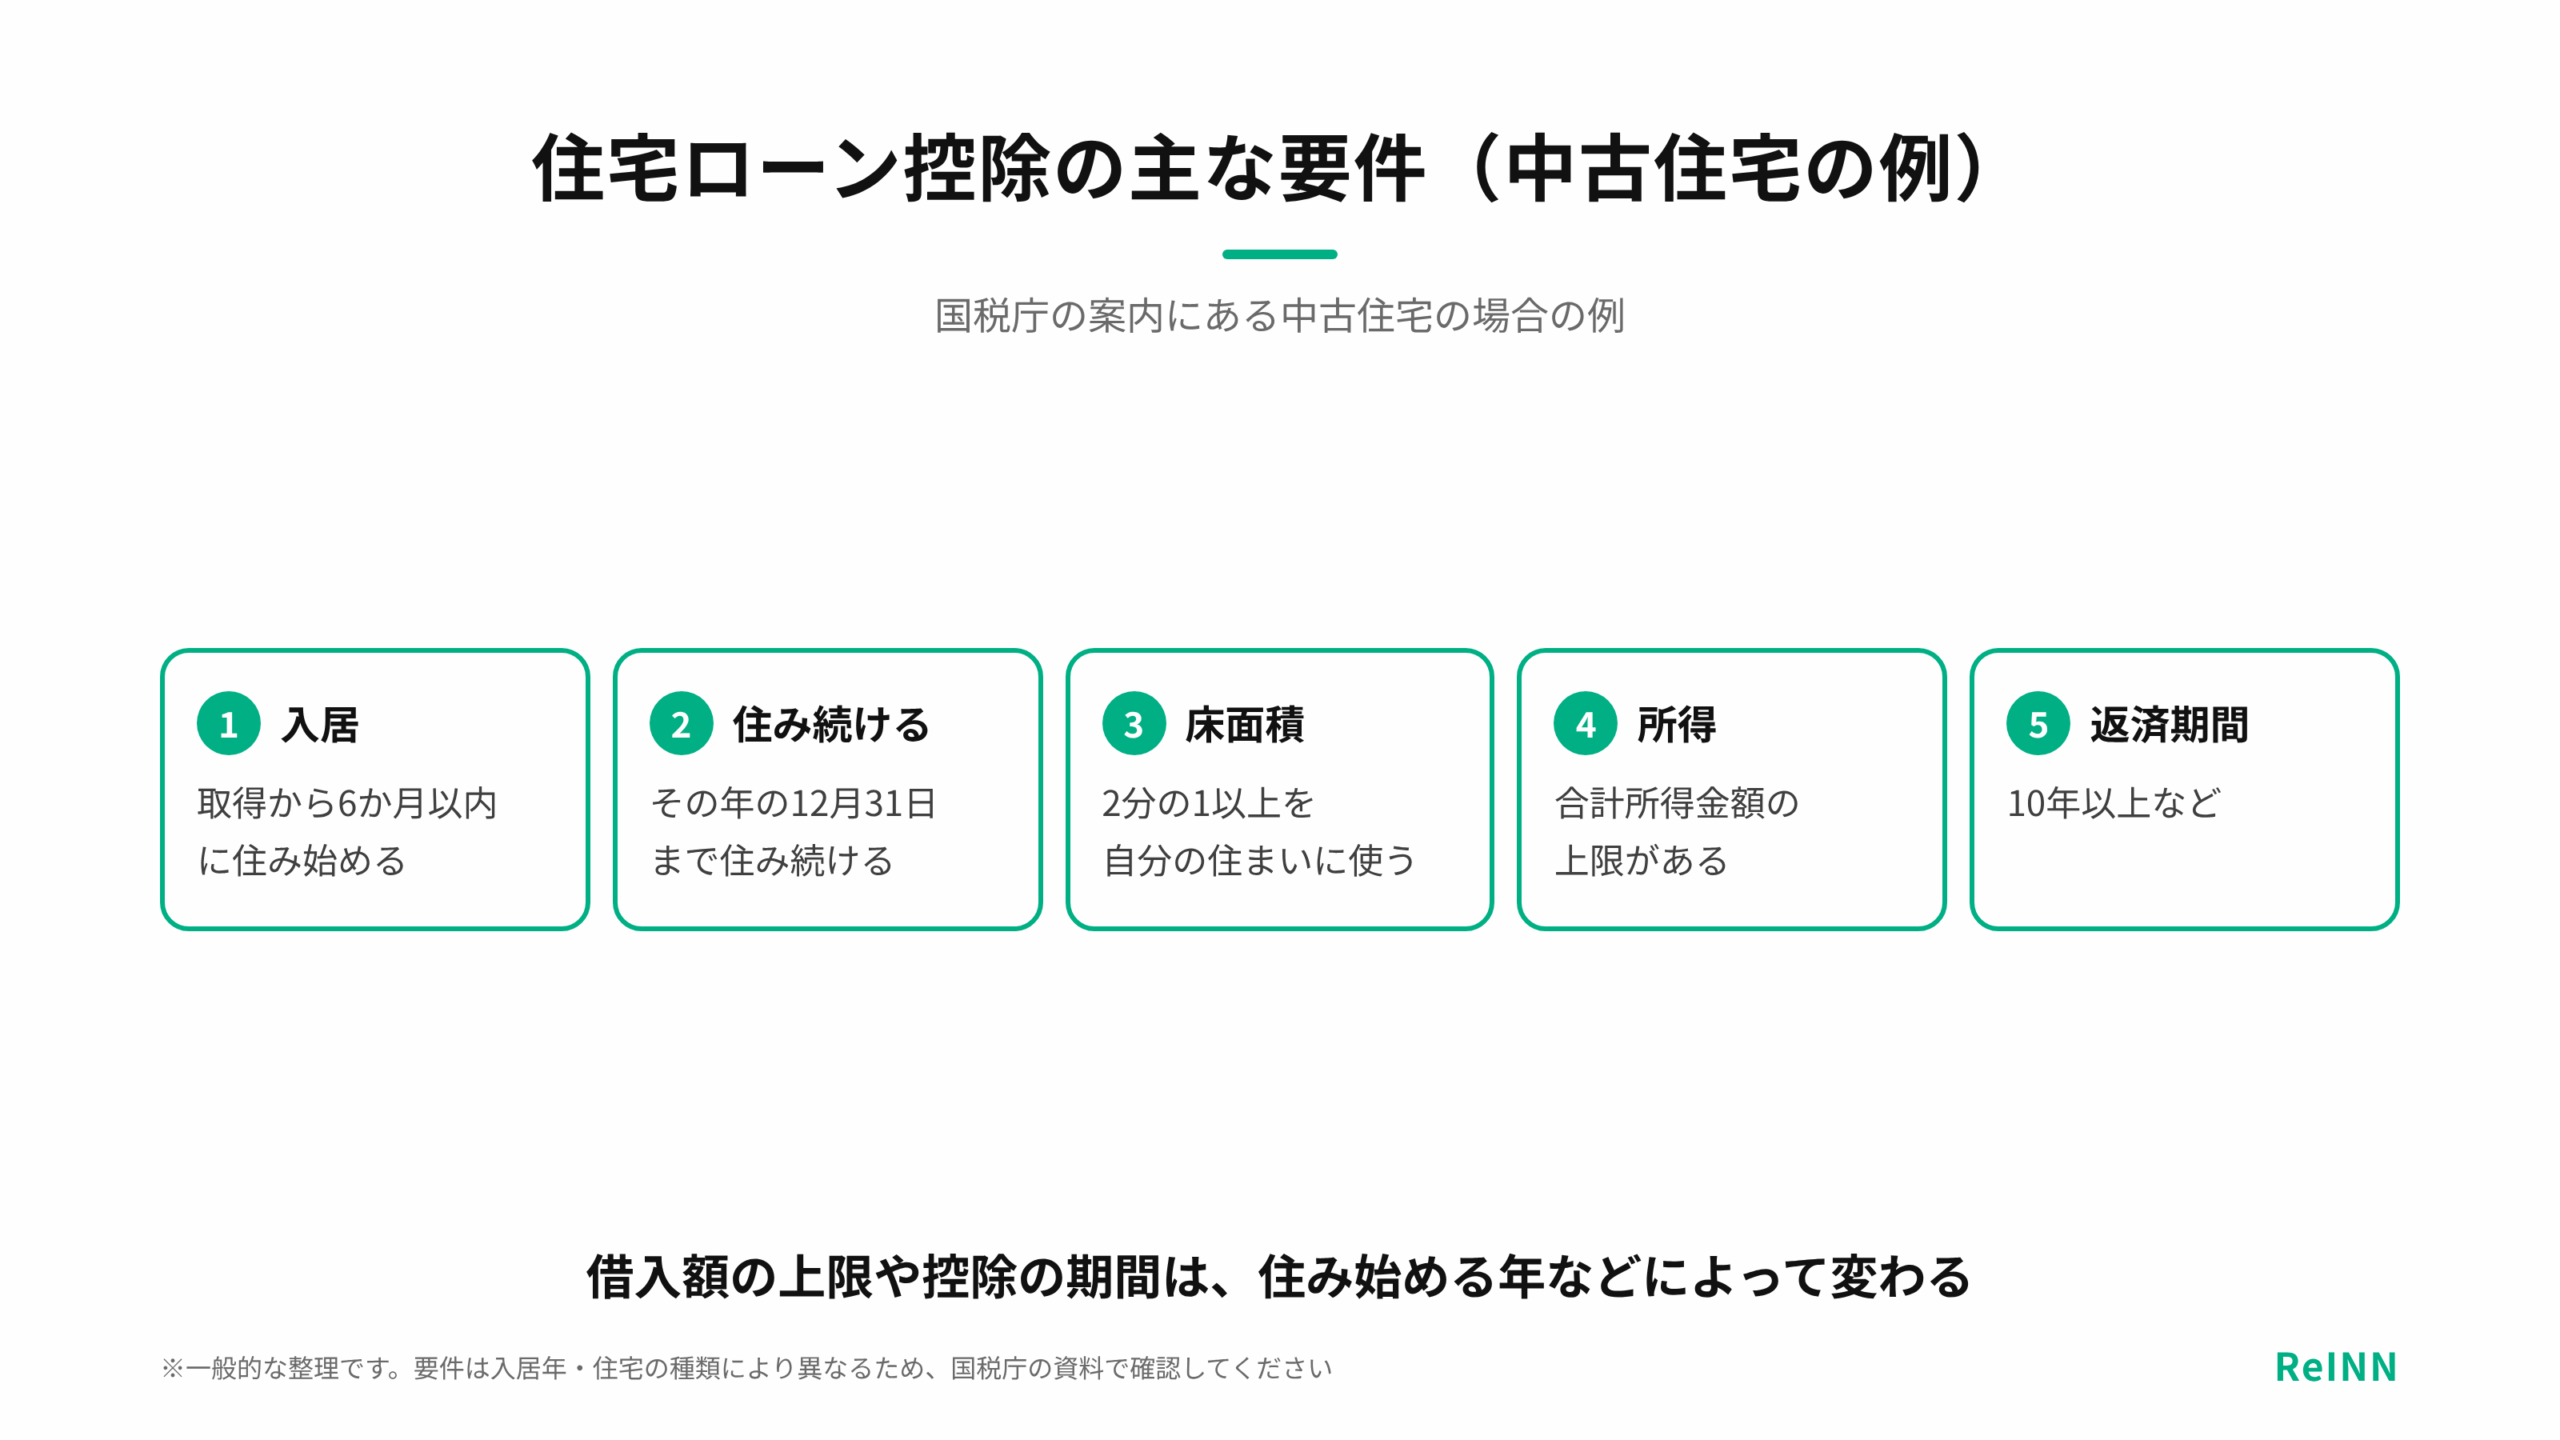
国税庁の案内では、中古住宅の場合の例として、取得から6か月以内に住み始め、控除を受ける年の12月31日まで引き続き住んでいることが示されています。さらに、床面積の2分の1以上を主に自分の住まいとして使うこと、所得の上限、10年以上の返済期間なども要件です。
床面積や住宅の性能、取得した時期、所得によって、控除の対象になる借入額の上限や控除を受けられる期間などが変わります。新築・中古・増改築でも、当てはまる国税庁のページと要件が違い、金額や期間は住み始める年によっても変わるため、古い記事の数字はそのまま使えません。引渡しが年をまたいだり、工事が遅れて取得から6か月以内に住み始められなかったりすると、想定していた年の条件が使えない、要件を満たせないといったことも起こり得ます。
控除額は、納めた所得税などの範囲や制度上の上限にも左右されます。借入残高に一定の率を掛けた金額が、必ず全額戻ってくるとは限りません。また、最初の年は確定申告で手続きをします。
| 要件 | 要件の例 | 裏づけになる資料 |
|---|---|---|
| 入居 | 取得後、一定期間内に住み始める | 住民票・暮らしの実態など |
| 住み続けること | 年末まで住んでいる | 転居した日・使い方 |
| 床面積 | 一定以上、自分が住む部分の割合 | 登記・図面 |
| 所得 | 合計所得金額の上限 | 確定申告の資料 |
| 借入 | 返済期間10年以上など | 金銭消費貸借契約書(ローンの契約書) |
「自己の居住の用」と二拠点生活
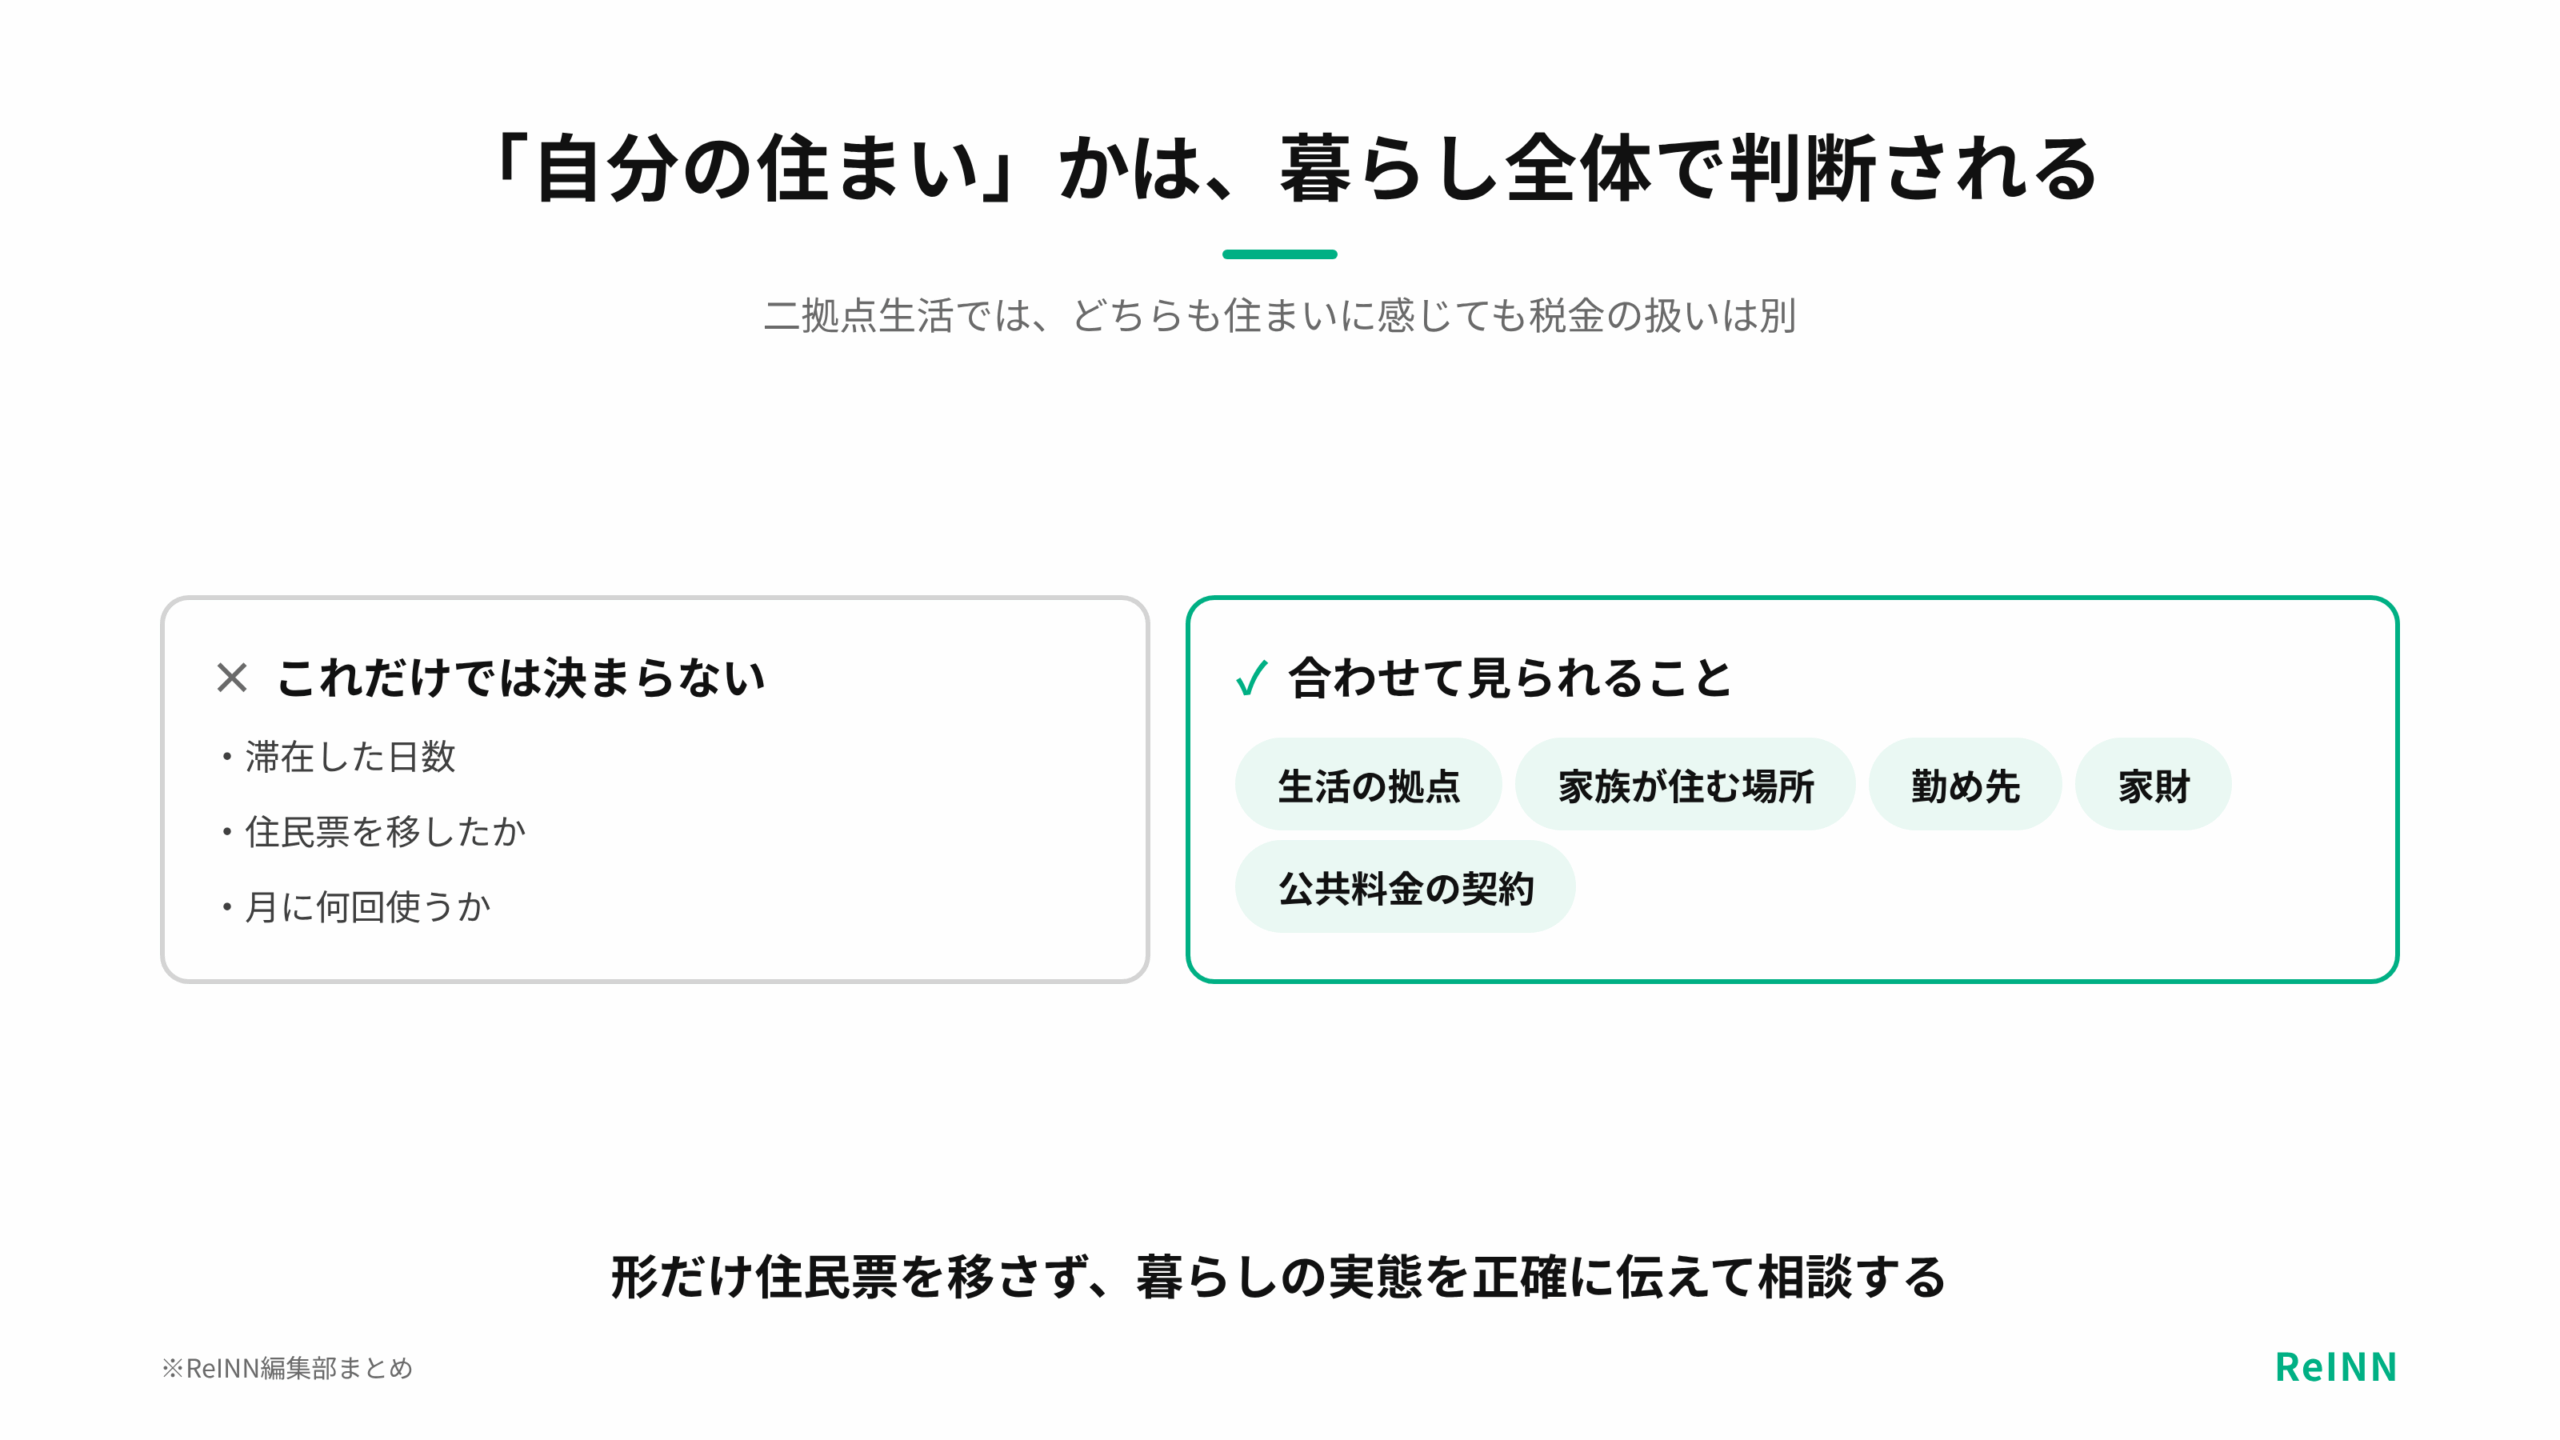
二拠点生活では、どちらも自分の住まいだと感じるものです。ただ、税金のうえで「自己の居住の用」に当たるかは、滞在した日数だけでは決まりません。生活の拠点がどちらにあるか、家族はどこに住んでいるか、勤め先や家財、公共料金の契約などを合わせて判断する必要があります。
住民票を移せば必ず控除を受けられる、移さなければ必ず受けられない、と単純には言えません。住民票は大切な資料の一つですが、実際に住んでいなければ説明がつかないからです。形を整えるためだけに住民票を移すことは避け、暮らしの実態を正確に伝えて相談しましょう。
平日だけ住む遠距離通勤や単身赴任、家族が住む住宅などには、それぞれ別の要件や考え方が用意されています。自宅との距離や勤め先、家族が住むかどうか、買う目的によって、同じ物件でも判断が分かれることがあります。
| ケース | 判断の材料になること | 避けたい判断 |
|---|---|---|
| 週末に住む | 生活用品・滞在・家族 | 月1回使うから大丈夫と決める |
| 平日の拠点 | 勤め先・宿泊・移動 | 住所だけで判断する |
| 家族が住む | 生計・家族が住むか・自分が使うか | 名義だけで判断する |
| 保養の別荘 | 買った目的・実際の使い方 | 「住宅」という呼び名で判断する |
別荘は住宅ローン控除の対象になる?
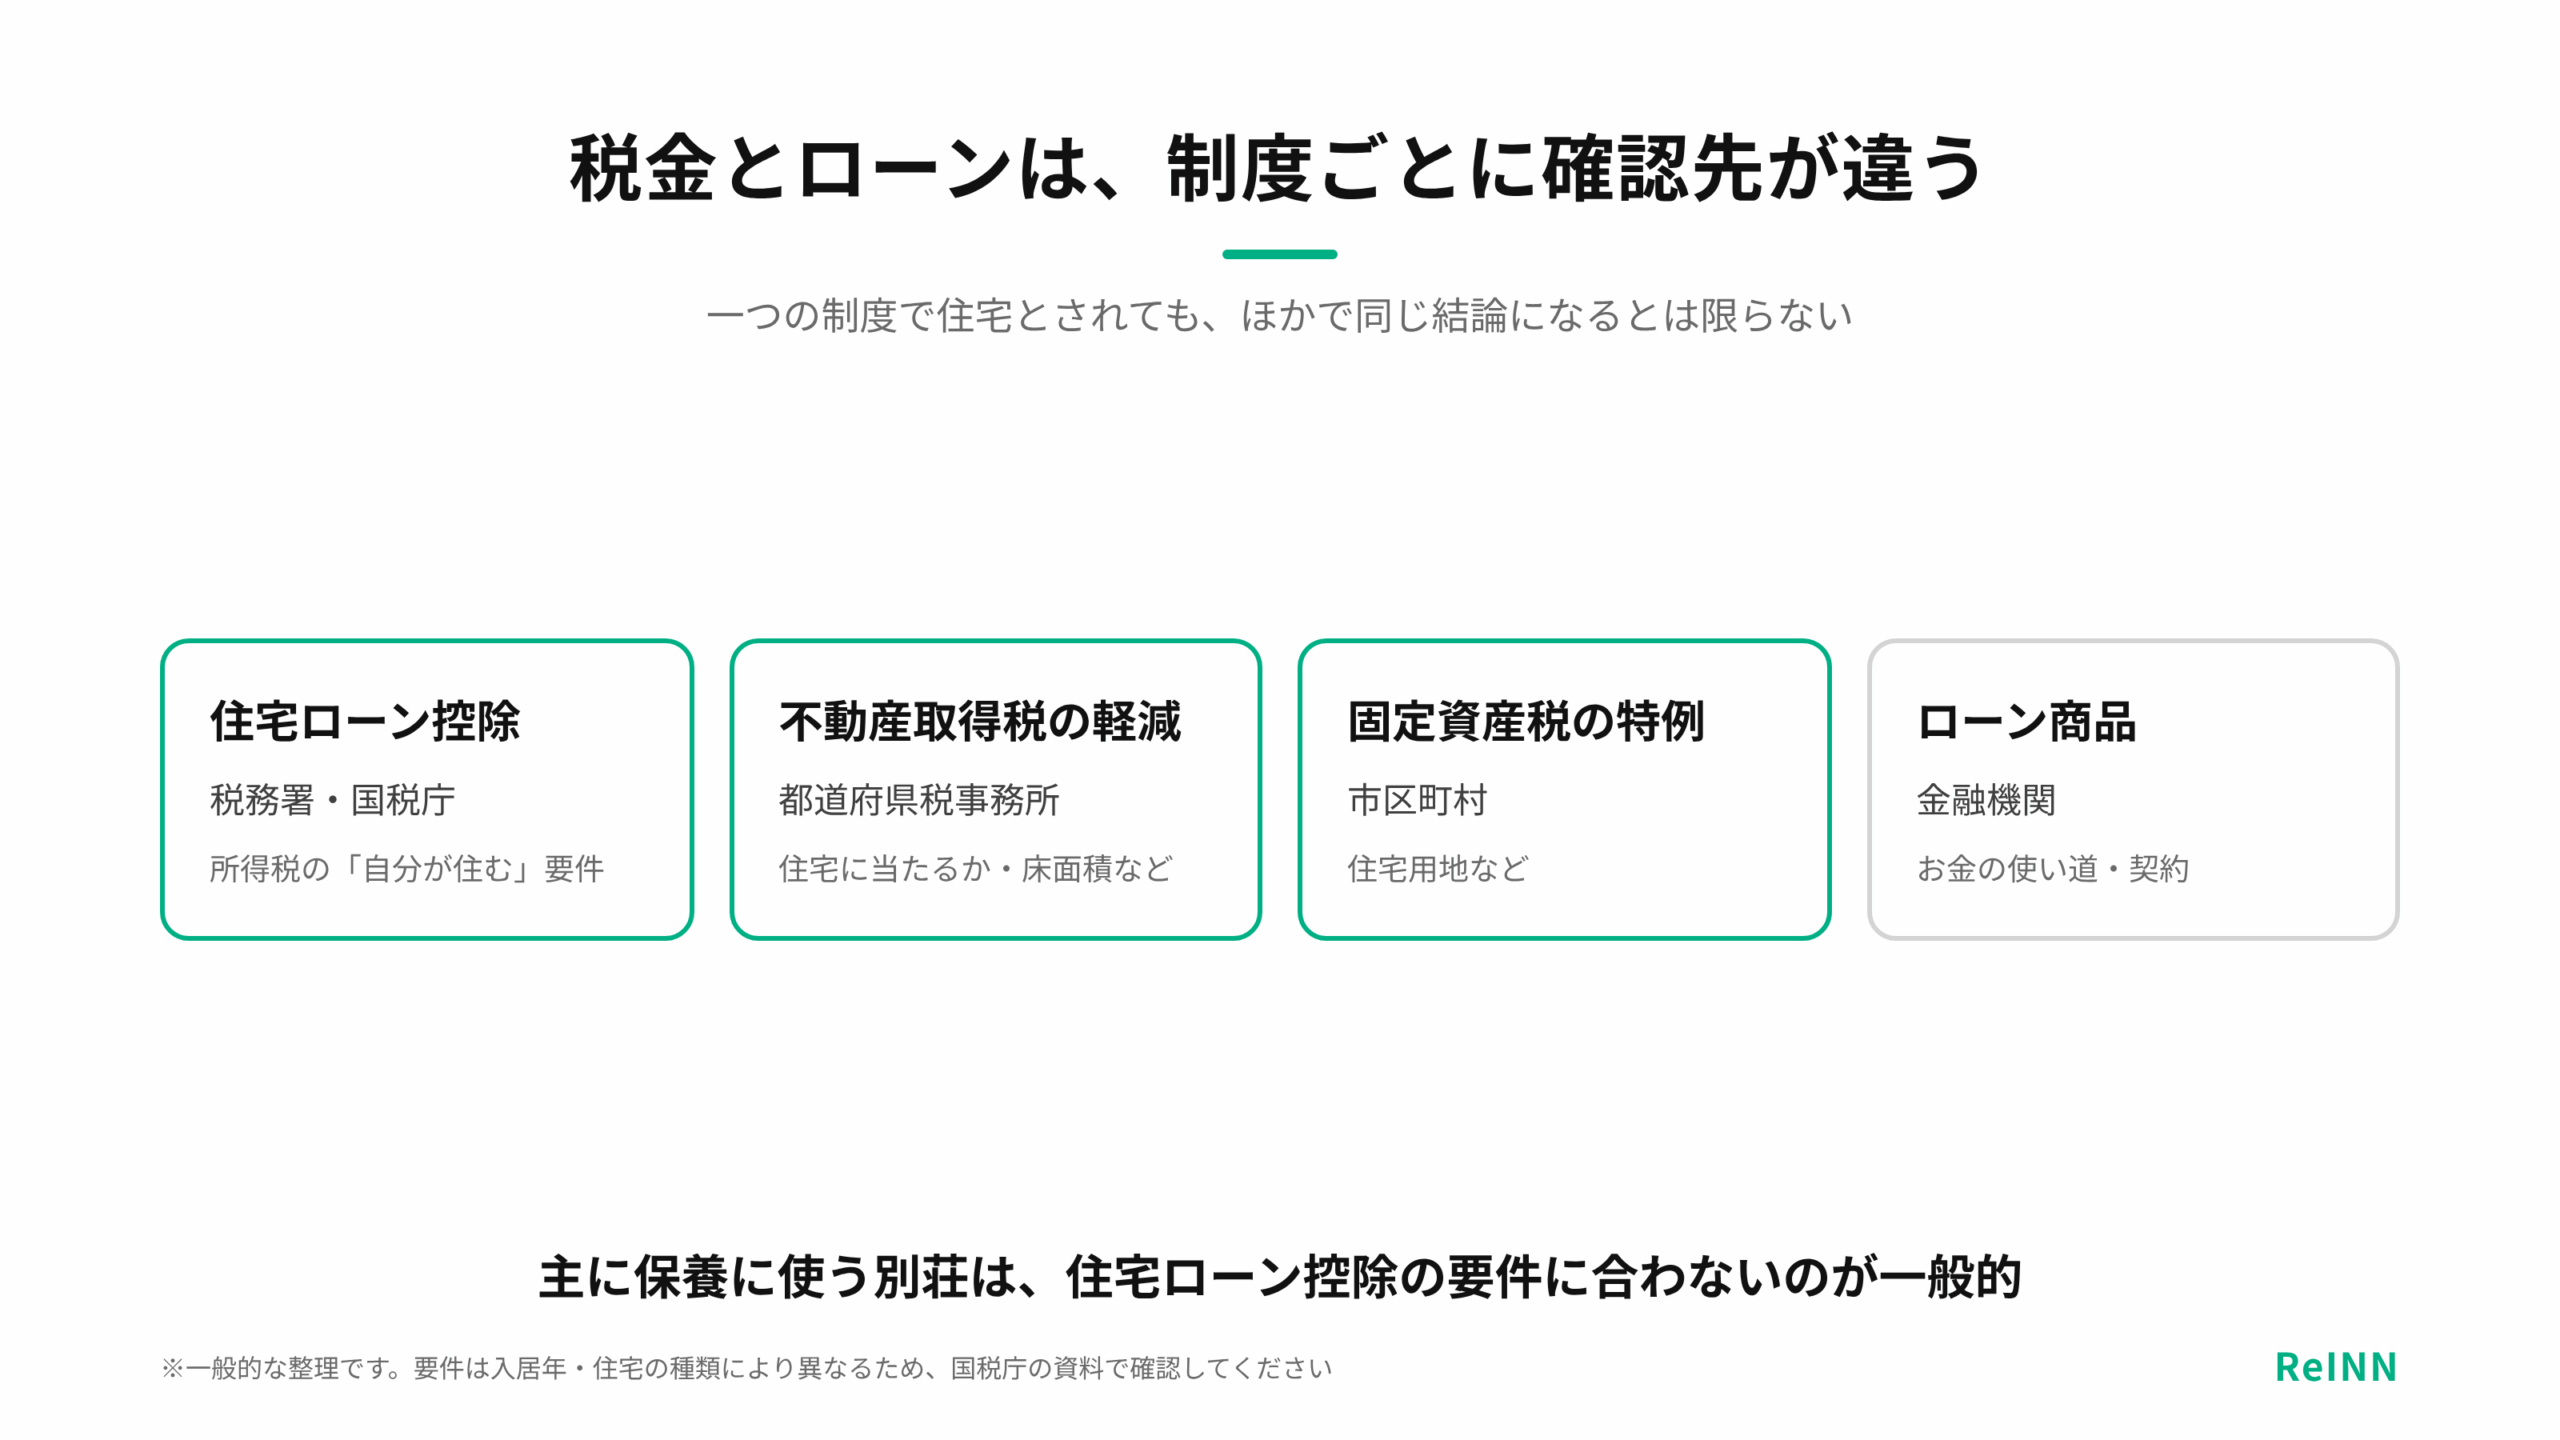
主に休養や保養のためにときどき使う別荘は、自分が主に住む家とは違うため、住宅ローン控除の要件に合わないのが一般的です。ただし、広告で「別荘」と呼ばれているだけで税金の扱いが決まるわけではありません。決め手になるのは、実際の使い方と一つひとつの要件です。
セカンドハウスとして定期的に住み、自治体の税金で住宅として扱われる場合でも、所得税の住宅ローン控除で同じ結論になるとは限りません。不動産取得税や固定資産税で住宅に当たるかどうかと、所得税の控除の要件は、別々に判断されます。
控除を当てにして購入の予算を増やすと、対象外だったときに家計が苦しくなります。資金計画は控除がゼロでも返せる金額で作り、対象だと確認できた控除は、ゆとりとして扱うのが安全です。
| 制度 | 判断するところ | 混同しないこと |
|---|---|---|
| 住宅ローン控除 | 税務署・国税庁 | 所得税の「自分が住む」要件 |
| 不動産取得税の軽減 | 都道府県税事務所 | 住宅に当たるか・床面積など |
| 固定資産税の特例 | 市区町村 | 住宅用地など |
| ローン商品 | 金融機関 | お金の使い道・契約 |
民泊・賃貸と併用するときの注意点
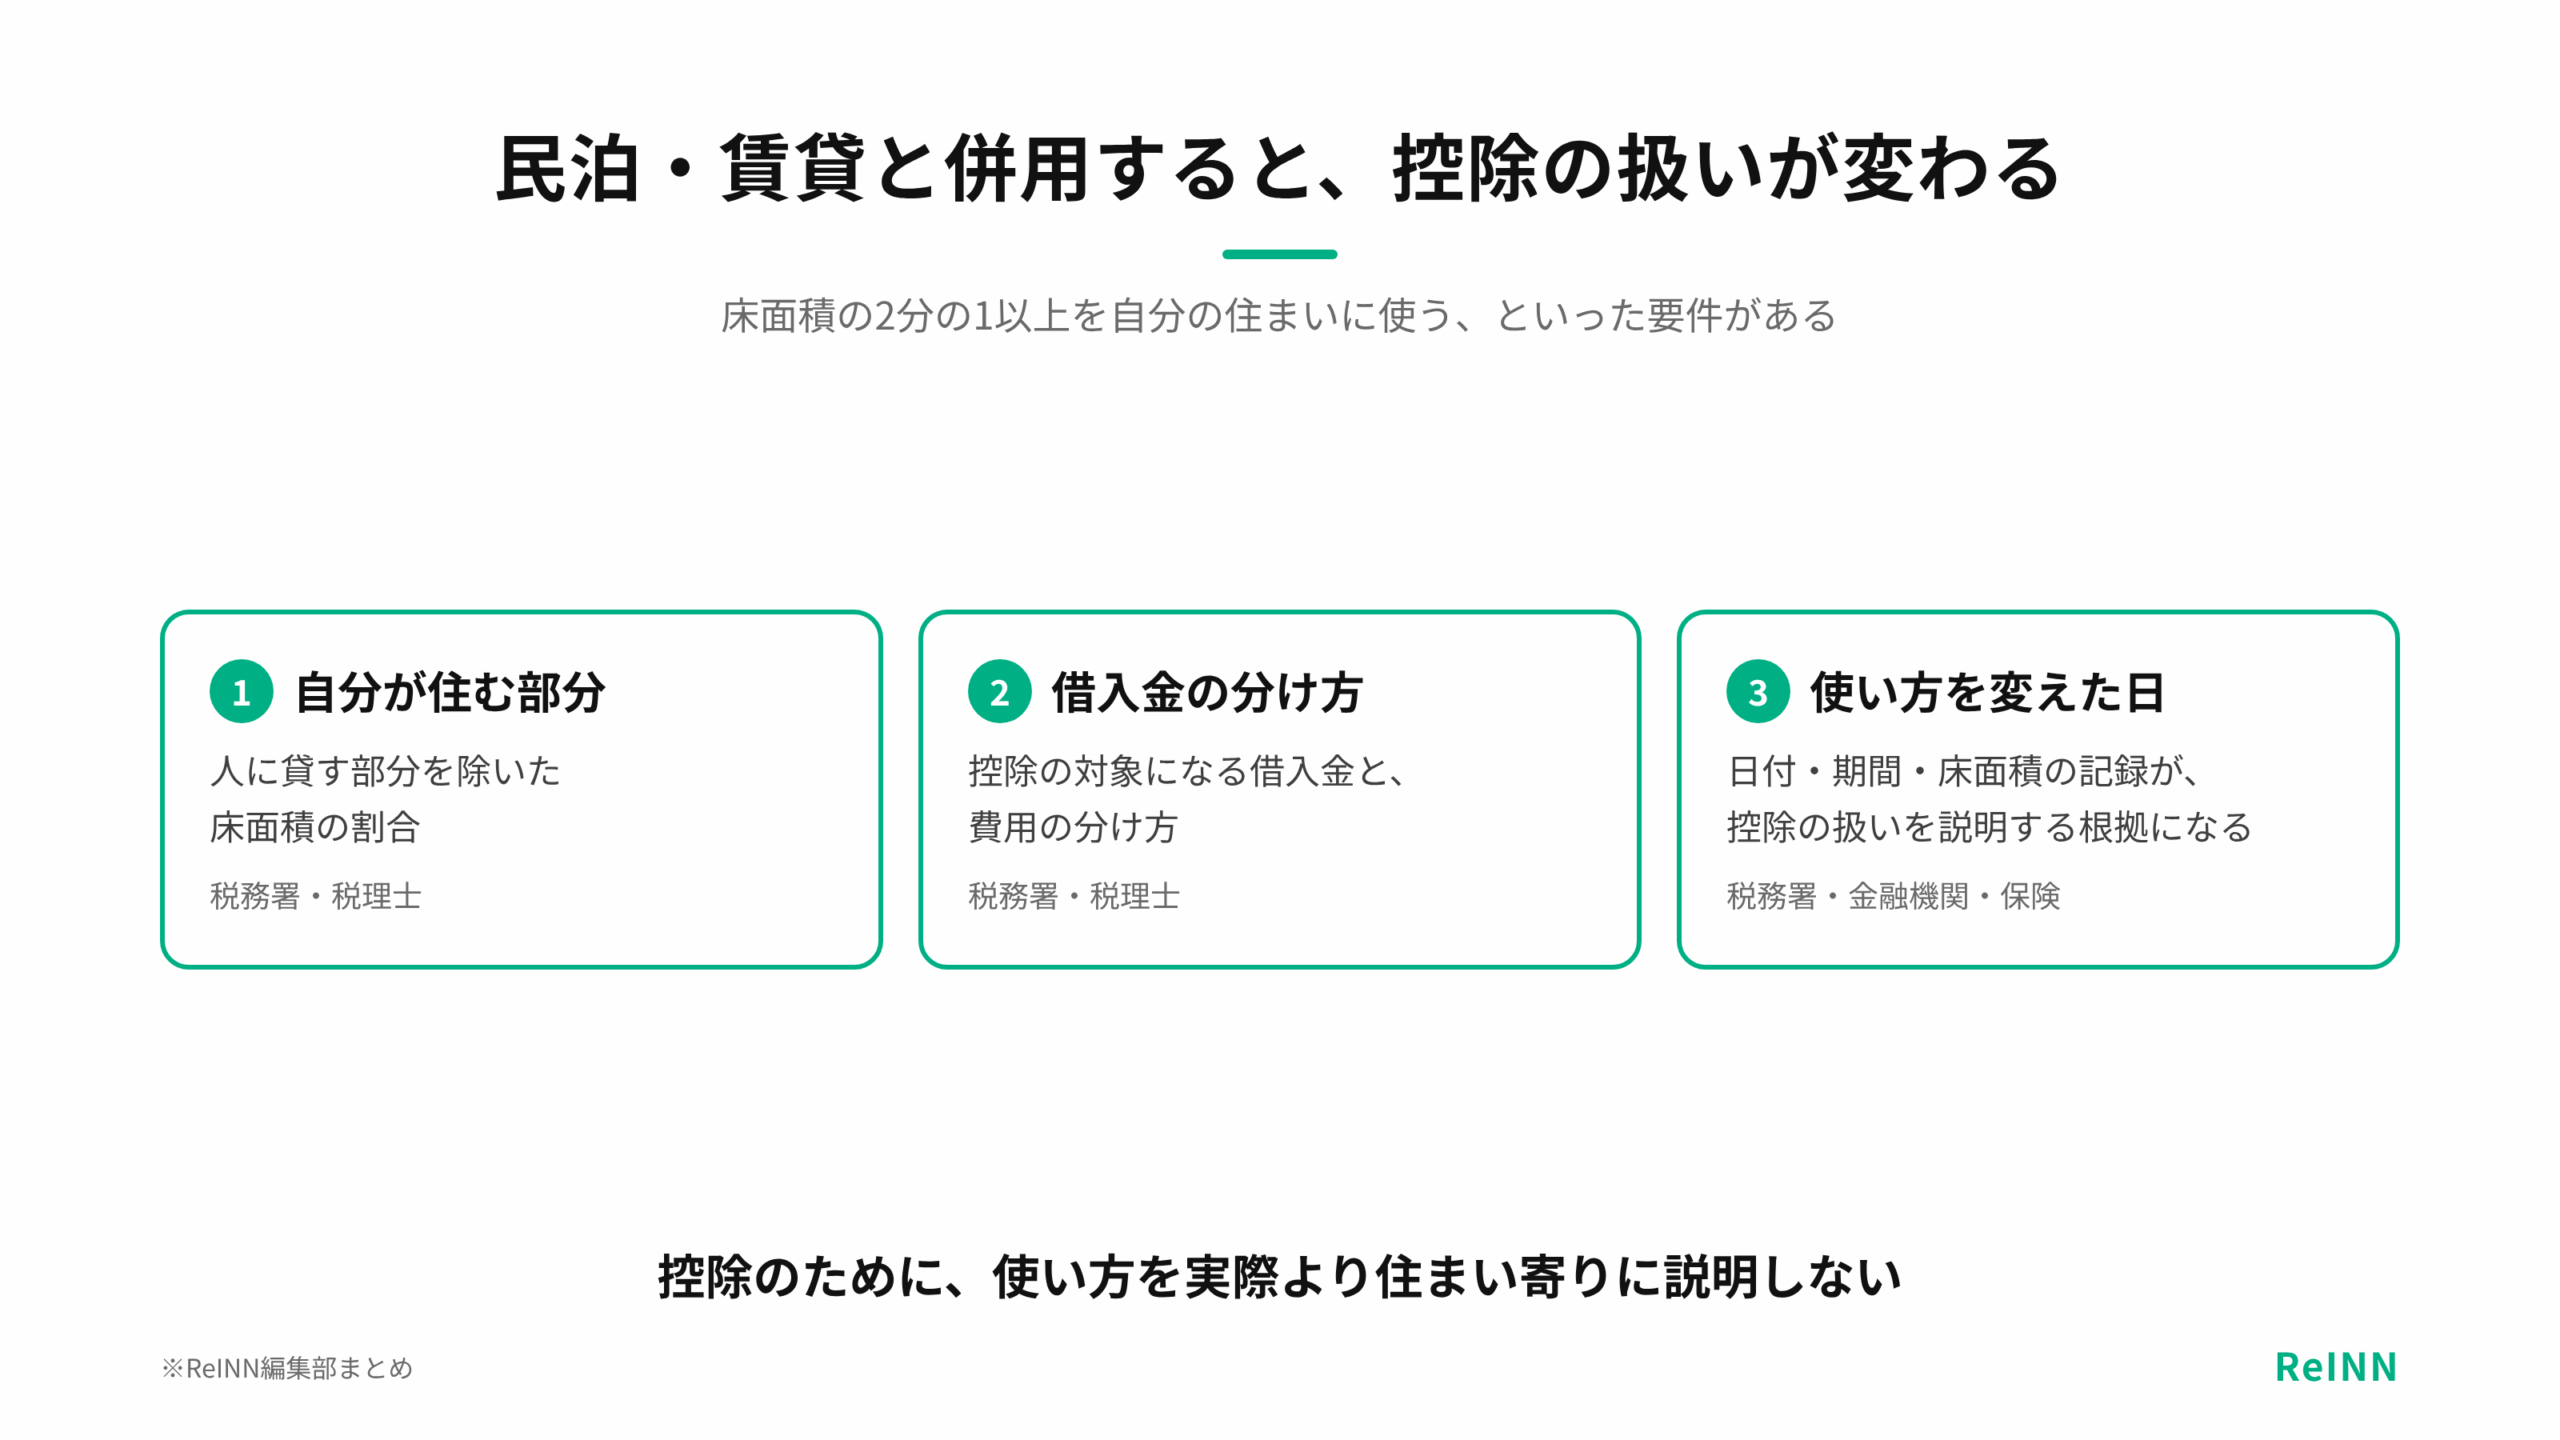
住宅ローン控除には、床面積の2分の1以上を主に自分の住まいとして使うといった要件があります。建物の一部を人に貸したり、一定の期間だけ貸したりする場合は、自分が住む部分の床面積や、控除の対象になる借入金、費用の分け方によって、控除の扱いが変わってきます。
自宅として買いながら、実際には大部分を民泊に使う計画なら、税金だけの問題では済みません。ローンの使い道や保険、管理規約、旅館業・住宅宿泊事業などの手続きも関わってきます。控除を受けるために、使い方を実際より住まい寄りに説明してはいけません。
買った後で働き方が変わり、賃貸や民泊に切り替える場合も、控除と融資、保険のそれぞれに影響が出ます。使い方を変えた日付や期間、床面積、収入と経費の記録は、後で控除の扱いを説明するときの根拠になります。
| 変更・併用 | 影響すること | 判断するところ |
|---|---|---|
| 一部を賃貸にする | 床面積・借入金の分け方 | 税務署・税理士 |
| 民泊と併用する | 自分が使う範囲・営業の制度 | 税務署・行政・金融機関 |
| 全部を賃貸に変える | 住まなくなった日・控除 | 税務署・金融機関 |
| 再び住む | 控除を再び受けるための要件など | 税務署 |
控除を資金計画にどう入れるか
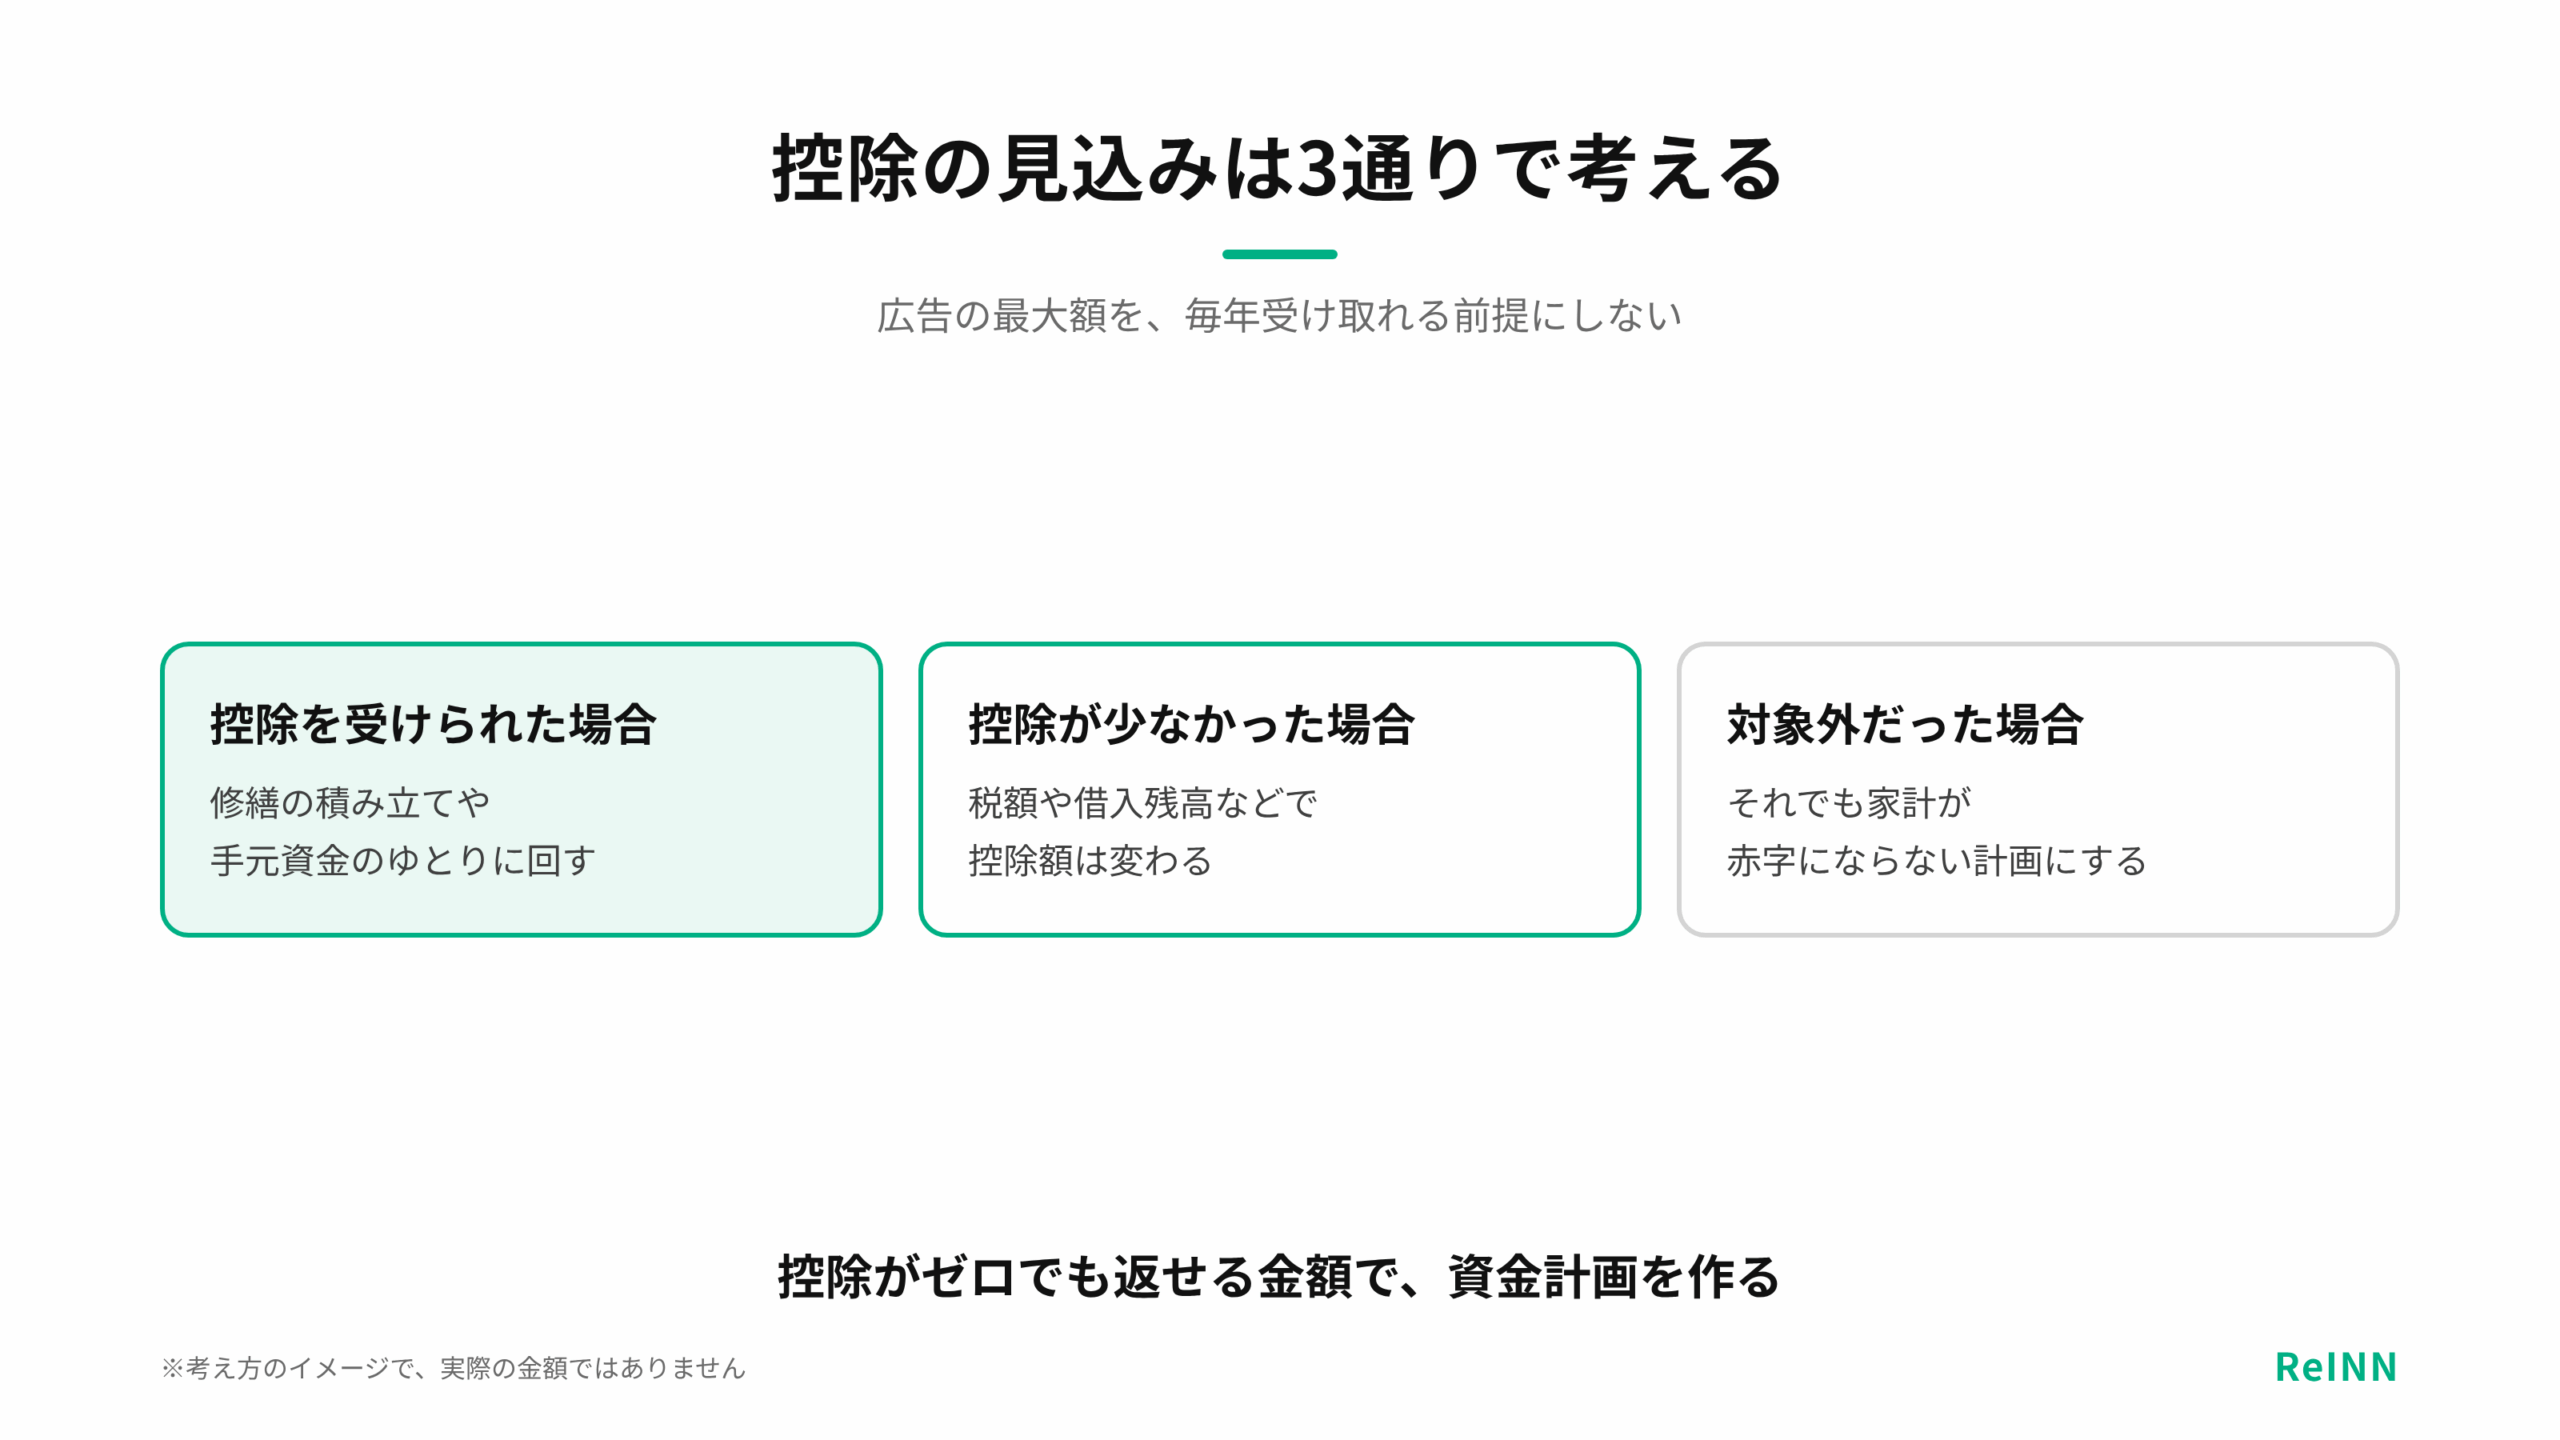
控除の見込みは、「控除を受けられた場合」「控除が少なかった場合」「対象外だった場合」の3通りで考えておくと、どの結果になっても家計が崩れにくくなります。対象外でも赤字にならない計画なら、控除を受けられた分は修繕の積み立てや手元資金のゆとりに回せます。
控除額は、税額や借入残高、住宅の区分などによって変わります。広告に書かれている最大額を毎年受け取れる前提で計画を立てるのは危険です。繰上返済で返済期間が短くなると、返済期間の要件に影響する場合もあります。
申告では、年末の借入残高証明書や登記事項証明書、契約書、源泉徴収票などを使います。こうした資料は、使い方を変えたときに控除の扱いを説明する材料にもなります。
INNsightで別荘エリアの物件を見ながら、控除がなくても返済と維持費を払える価格帯を確かめてみてください。無理のない候補が見えてきます。
別荘物件を見るINNsightで、控除がなくても払える予算の物件を探す
住宅ローン控除は、住宅を買っただけで受けられる制度ではありません。自分が住むことを含む要件があるため、週末に使う物件や宿泊事業に使う物件は、名前だけで対象だと考えないことが大切です。
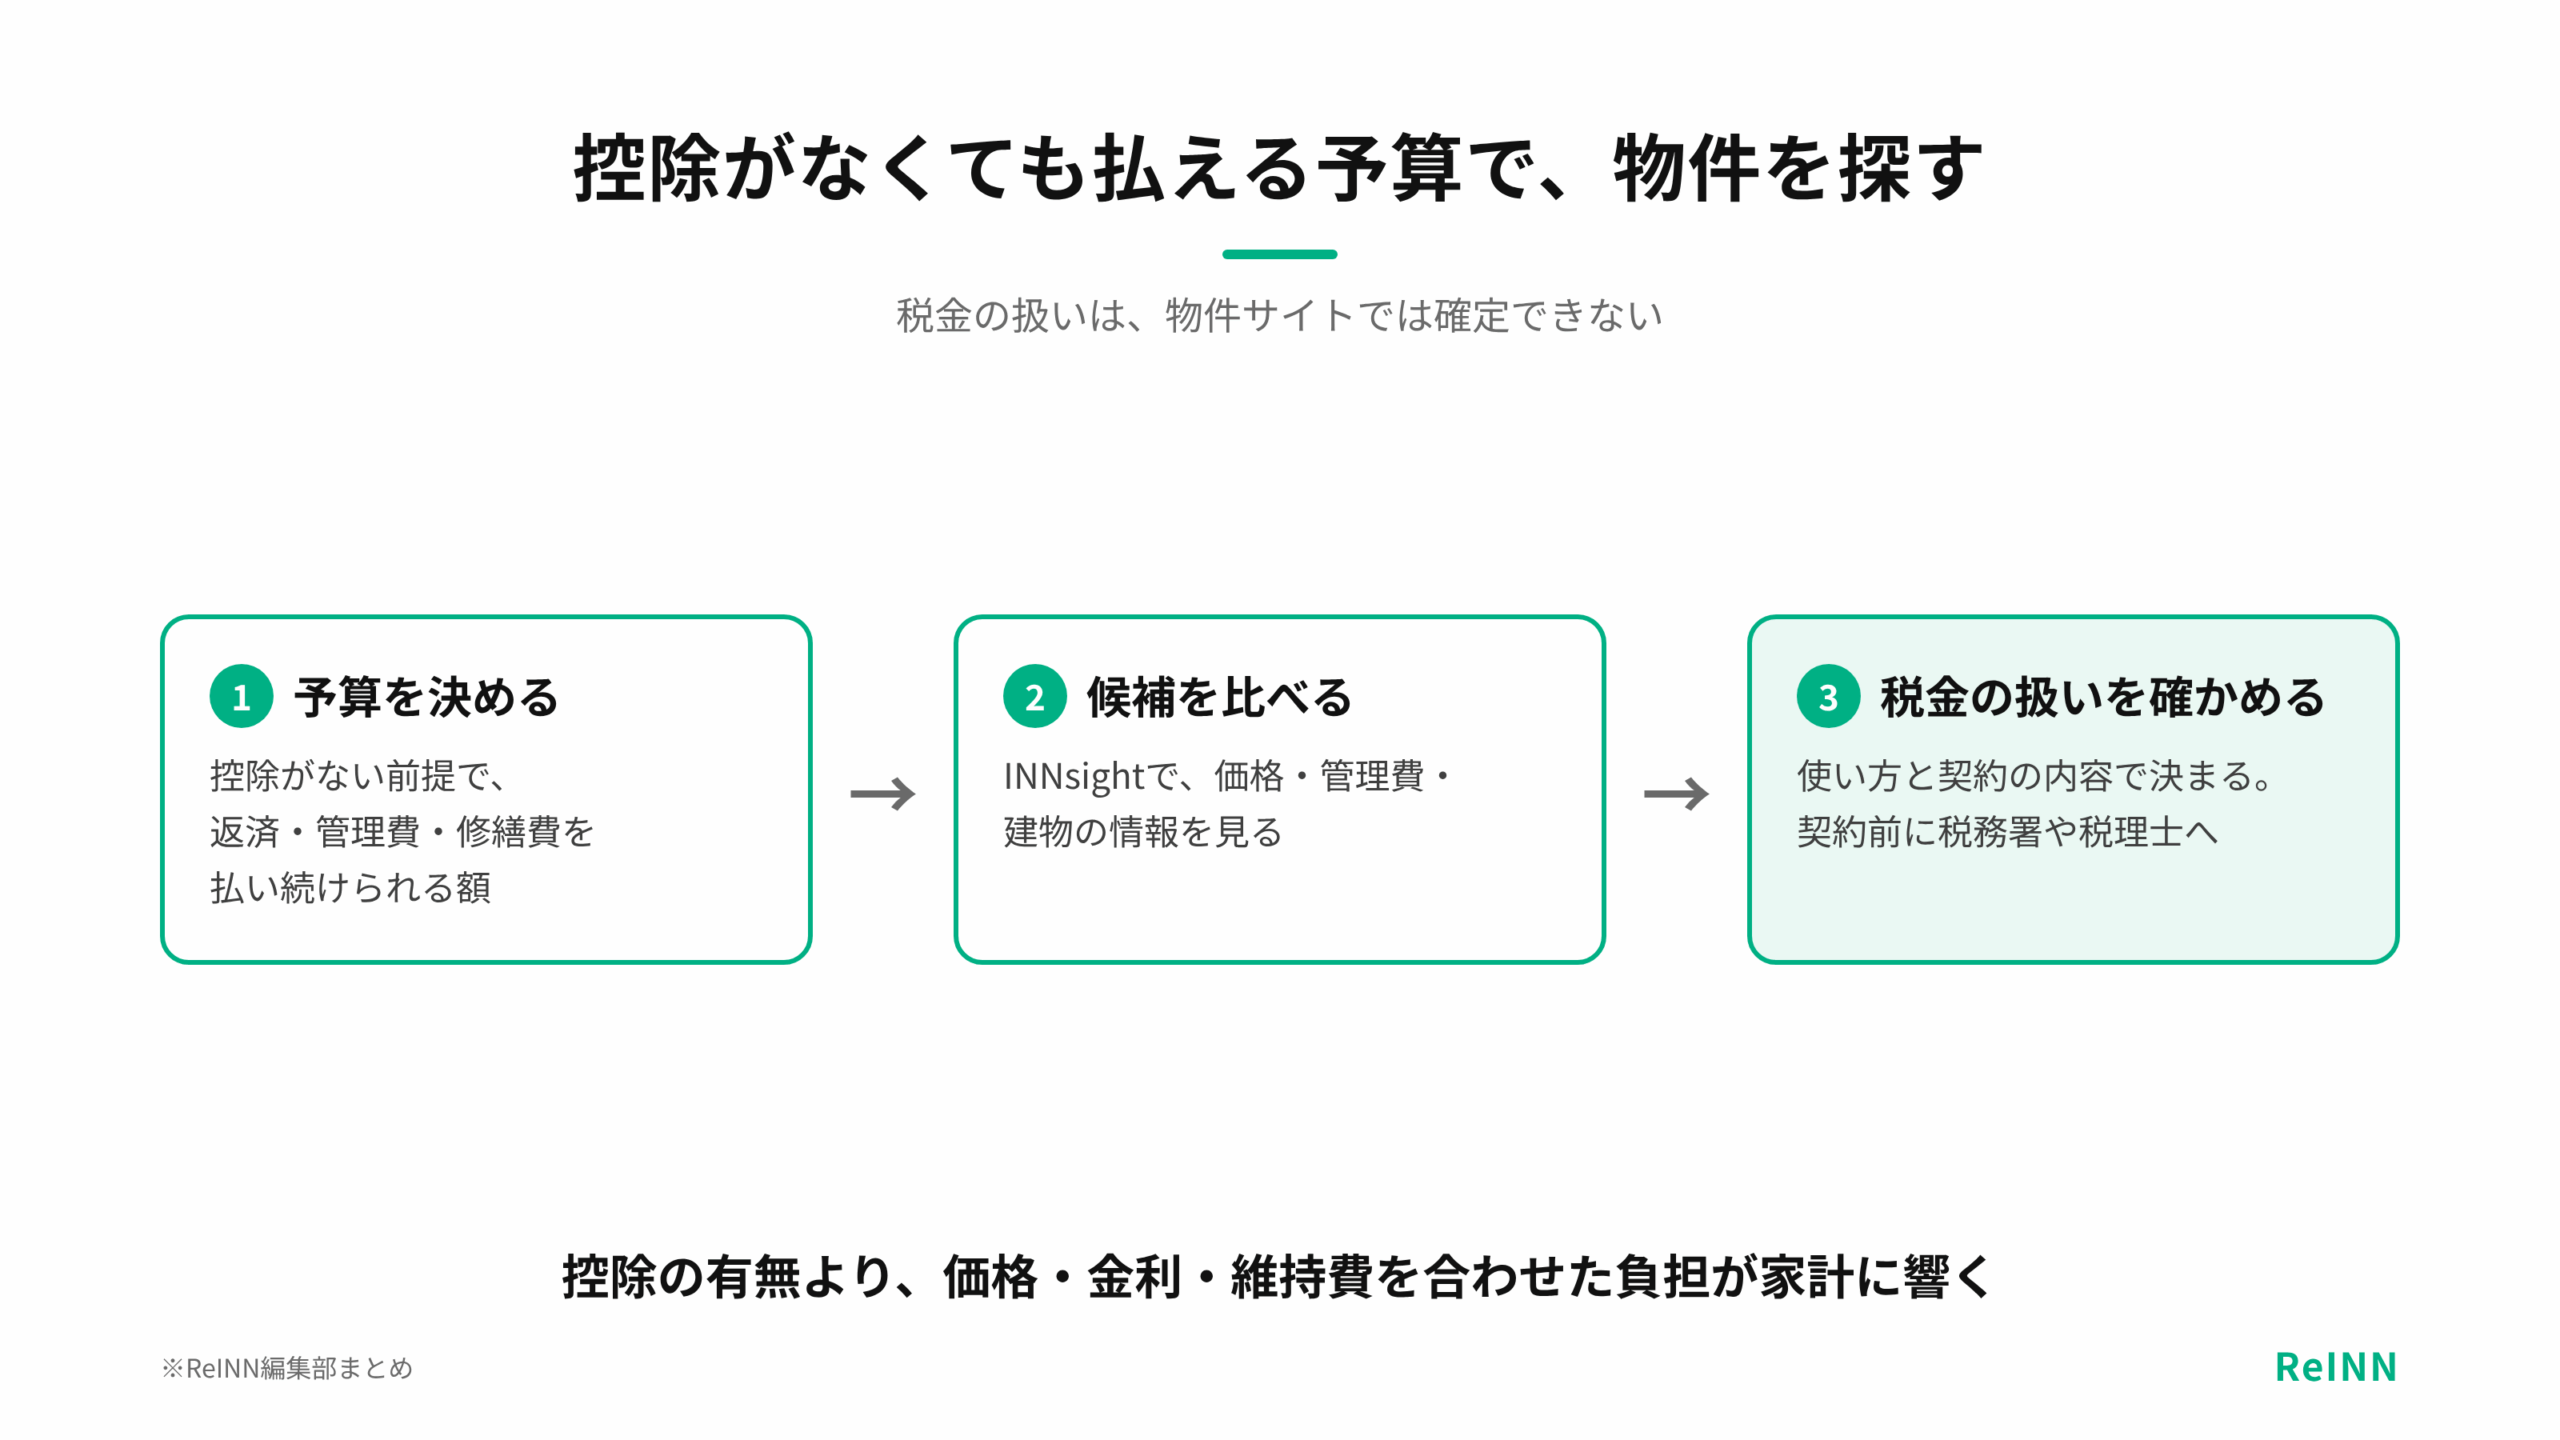
INNsightでセカンドハウスや別荘を探すときも、予算の目安になるのは、控除が使えない前提で返済や管理費、修繕費を払い続けられる金額です。税金の扱いは物件サイトでは確定できず、使い方と契約の内容によって決まります。
長い目で見ると、控除があるかどうかより、物件の価格や金利、維持費、売るときの費用を合わせた負担のほうが、家計に大きく響く場合があります。
| 比べること | 物件資料で見ること | 物件資料だけでは分からないこと |
|---|---|---|
| 買う・持ち続ける | 価格・管理費・建物の情報 | 税金・保険・修繕 |
| 宿泊に使う場合 | 許認可・利回りなどの掲載情報 | 自治体・消防・管理規約 |
| 資金計画 | 物件価格・想定の収支 | 融資の条件・厳しい場合の試算 |
セカンドハウスの住宅ローン控除のまとめ
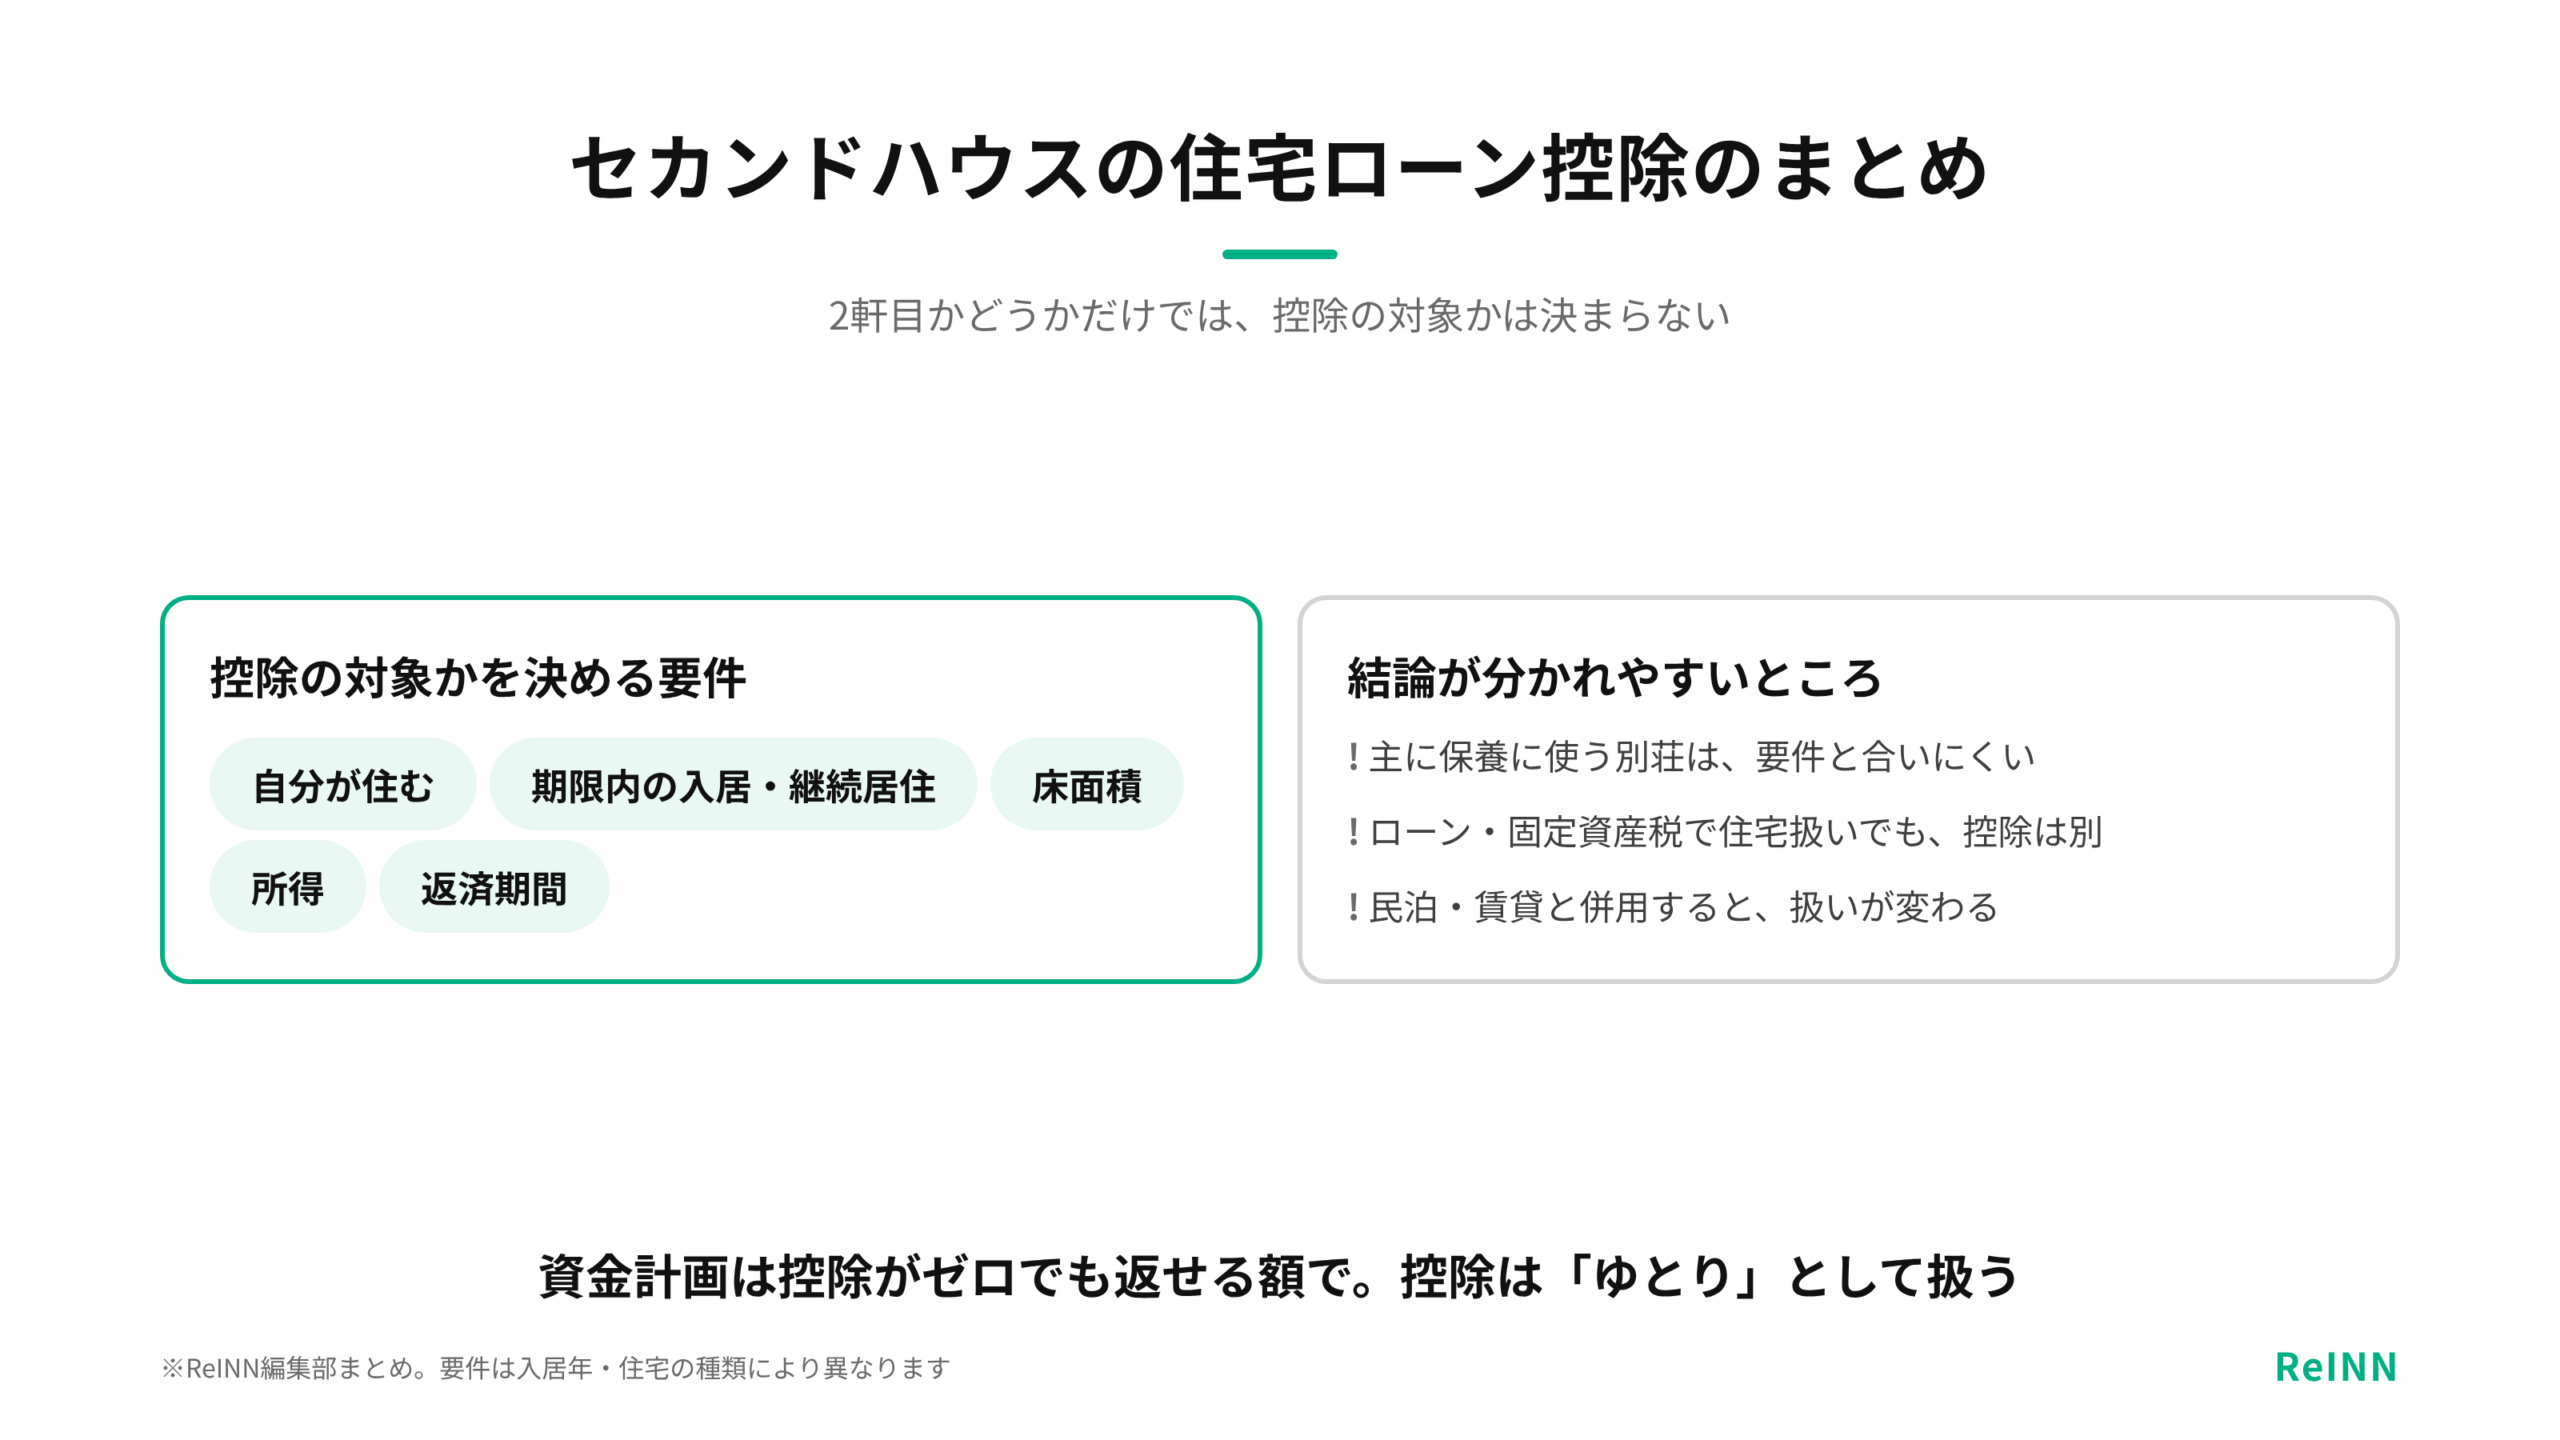
セカンドハウスの住宅ローン控除は、2軒目かどうかだけでは決まりません。自分が住むか、期限内に住み始めて年末まで住み続けるか、床面積や所得、返済期間の要件を満たすかで決まります。
ローン商品の「セカンドハウスローン」と税金の控除は別の話です。固定資産税や不動産取得税で住宅として扱われても、所得税の控除で同じ結論になるとは限らず、制度ごとに判断するところも違います。
二拠点生活や家族が住む場合、民泊と併用する場合は、それぞれの事情によって判断が変わります。控除がゼロでも返せる資金計画を立てたうえで、契約の前に資料を持って税務署や税理士に相談しておくと安心です。
セカンドハウスの住宅ローン控除でよくある質問
- セカンドハウスローンを使えば、住宅ローン控除を受けられますか?
自動的には決まりません。ローン商品と税金の控除は別の制度で、控除は、自分が住むか、入居の時期、床面積、所得、返済期間などの要件を満たすかで決まります。
- 別荘は住宅ローン控除の対象ですか?
主に保養に使う別荘は、一般に「自分が住む」という要件と合いにくいと考えられます。呼び名ではなく、実際の使い方と各要件が判断の基準です。
- 住民票を移せば控除を受けられますか?
住民票だけでなく、実際に住んでいるかどうかが重要です。形だけ住民票を移しても、実際に住んでいることの説明にはなりません。
- 単身赴任先の住宅は対象になりますか?
家族が住んでいるかや生計、赴任の状況などによって、個別の要件が定められています。単身赴任の事情によっては対象になる場合もあるため、国税庁の資料で当てはまる要件を見ておくと判断しやすくなります。
- セカンドハウスを民泊に使うと、控除はどうなりますか?
自分が住む部分の割合や床面積、借入金の分け方、使い方を変えた時期によって、控除の扱いが変わります。ローンや保険、営業の制度にも影響が出ます。
- 控除を見込んで借入額を増やしてもよいですか?
対象外になったり控除額が減ったりしても返せる計画を基本にしましょう。控除は、対象だと確認できてから、ゆとりとして扱うほうが安全です。
関連するReINNの記事
セカンドハウスの持ち方や維持費、保険、宿泊に貸す場合の考え方については、次の記事も参考にしてください。
- 別荘サブスク・シェア所有・購入を比較|利用日数と総費用で選ぶ
- 別荘管理は何をする?管理費の内訳と自主管理・委託の選び方
- 別荘の火災保険は必要?加入前に確認する補償と選び方
- 副業民泊の始め方|会社員が収支・時間・手続きを見極める方法
この記事についてのご注意
本記事は一般的な判断材料を整理したもので、特定の物件・契約・税務・法令手続の適否、収益、融資承認等を保証するものではありません。税制の要件は入居年や住宅の種類、利用実態によって異なります。個別の判断は税務署や税理士等へご確認ください。
使い方が決まったら、気になる物件の資料をもとに、返済と維持費を払い続けられるかを確かめてみてください。
物件資料を見る