「別荘を持つには、年収1,000万円くらい必要ですか」。物件を探し始めると、まず気になるのがこの疑問です。ただ、別荘を持つ年収に一つの正解はありません。同じ年収でも、自宅のローンや教育費、手元の資金によって、別荘に回せるお金は大きく変わるからです。
見るべきなのは年収の額そのものより、税金や生活費を払い、将来のための貯金を続けた後に残るお金です。その中から別荘のローンや管理費、修繕費を払い続けられるかが、別荘を持てるかどうかの分かれ目になります。
この記事では、毎年の家計から別荘にいくら出せるかを先に決め、そこから物件の予算を逆算する方法をまとめました。使わない日に民泊や貸別荘として貸す場合の考え方も、あわせて紹介します。
先に結論
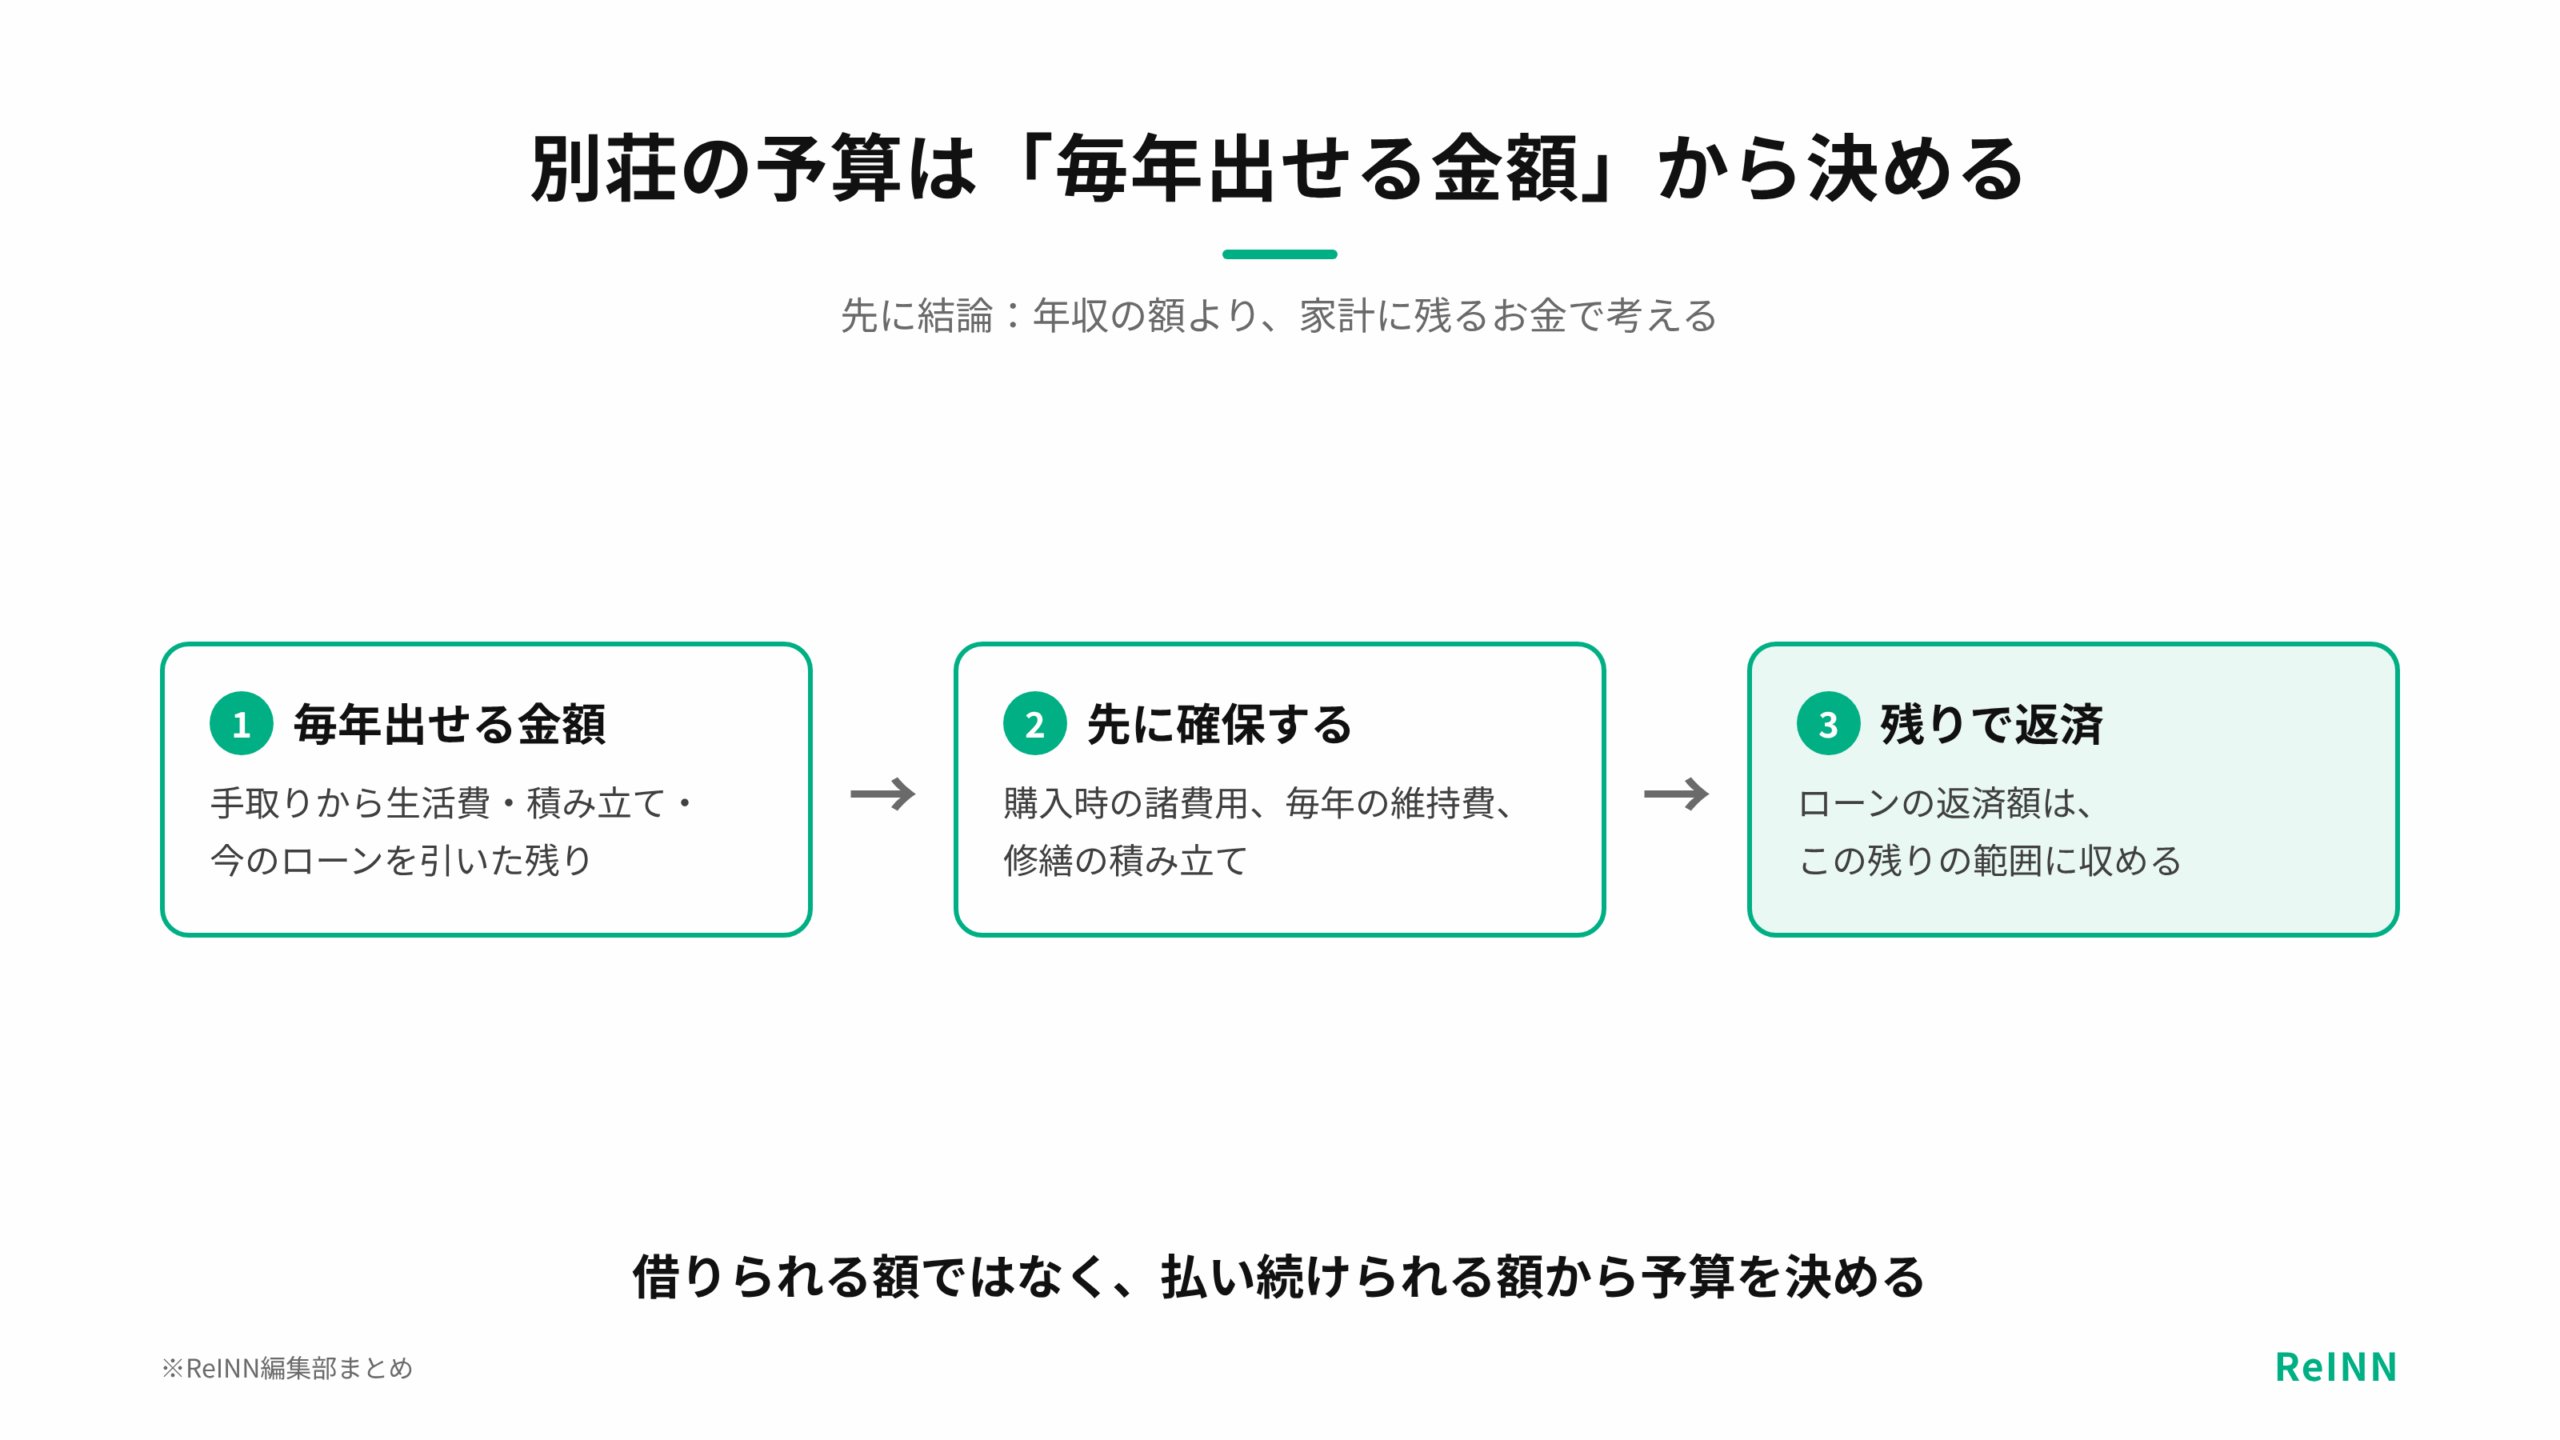
別荘の予算は、年収の額より「今の家計から毎年いくらなら無理なく出せるか」で決めるのが基本です。購入時の諸費用や毎年の維持費、修繕のための積み立てを先に確保し、ローンの返済額はその残りに収めましょう。
想定読了時間:10分 | 更新日:2026年10月8日
「INNsight by ReINN」は、民泊・旅館業特化の物件売買サイトです。都市部から別荘エリアまで様々な物件を掲載中。気になる利回りや許認可の取得状況なども閲覧できるため、スムーズな物件探しが可能です。
民泊物件を探す別荘を持つ年収に一律の基準がない理由
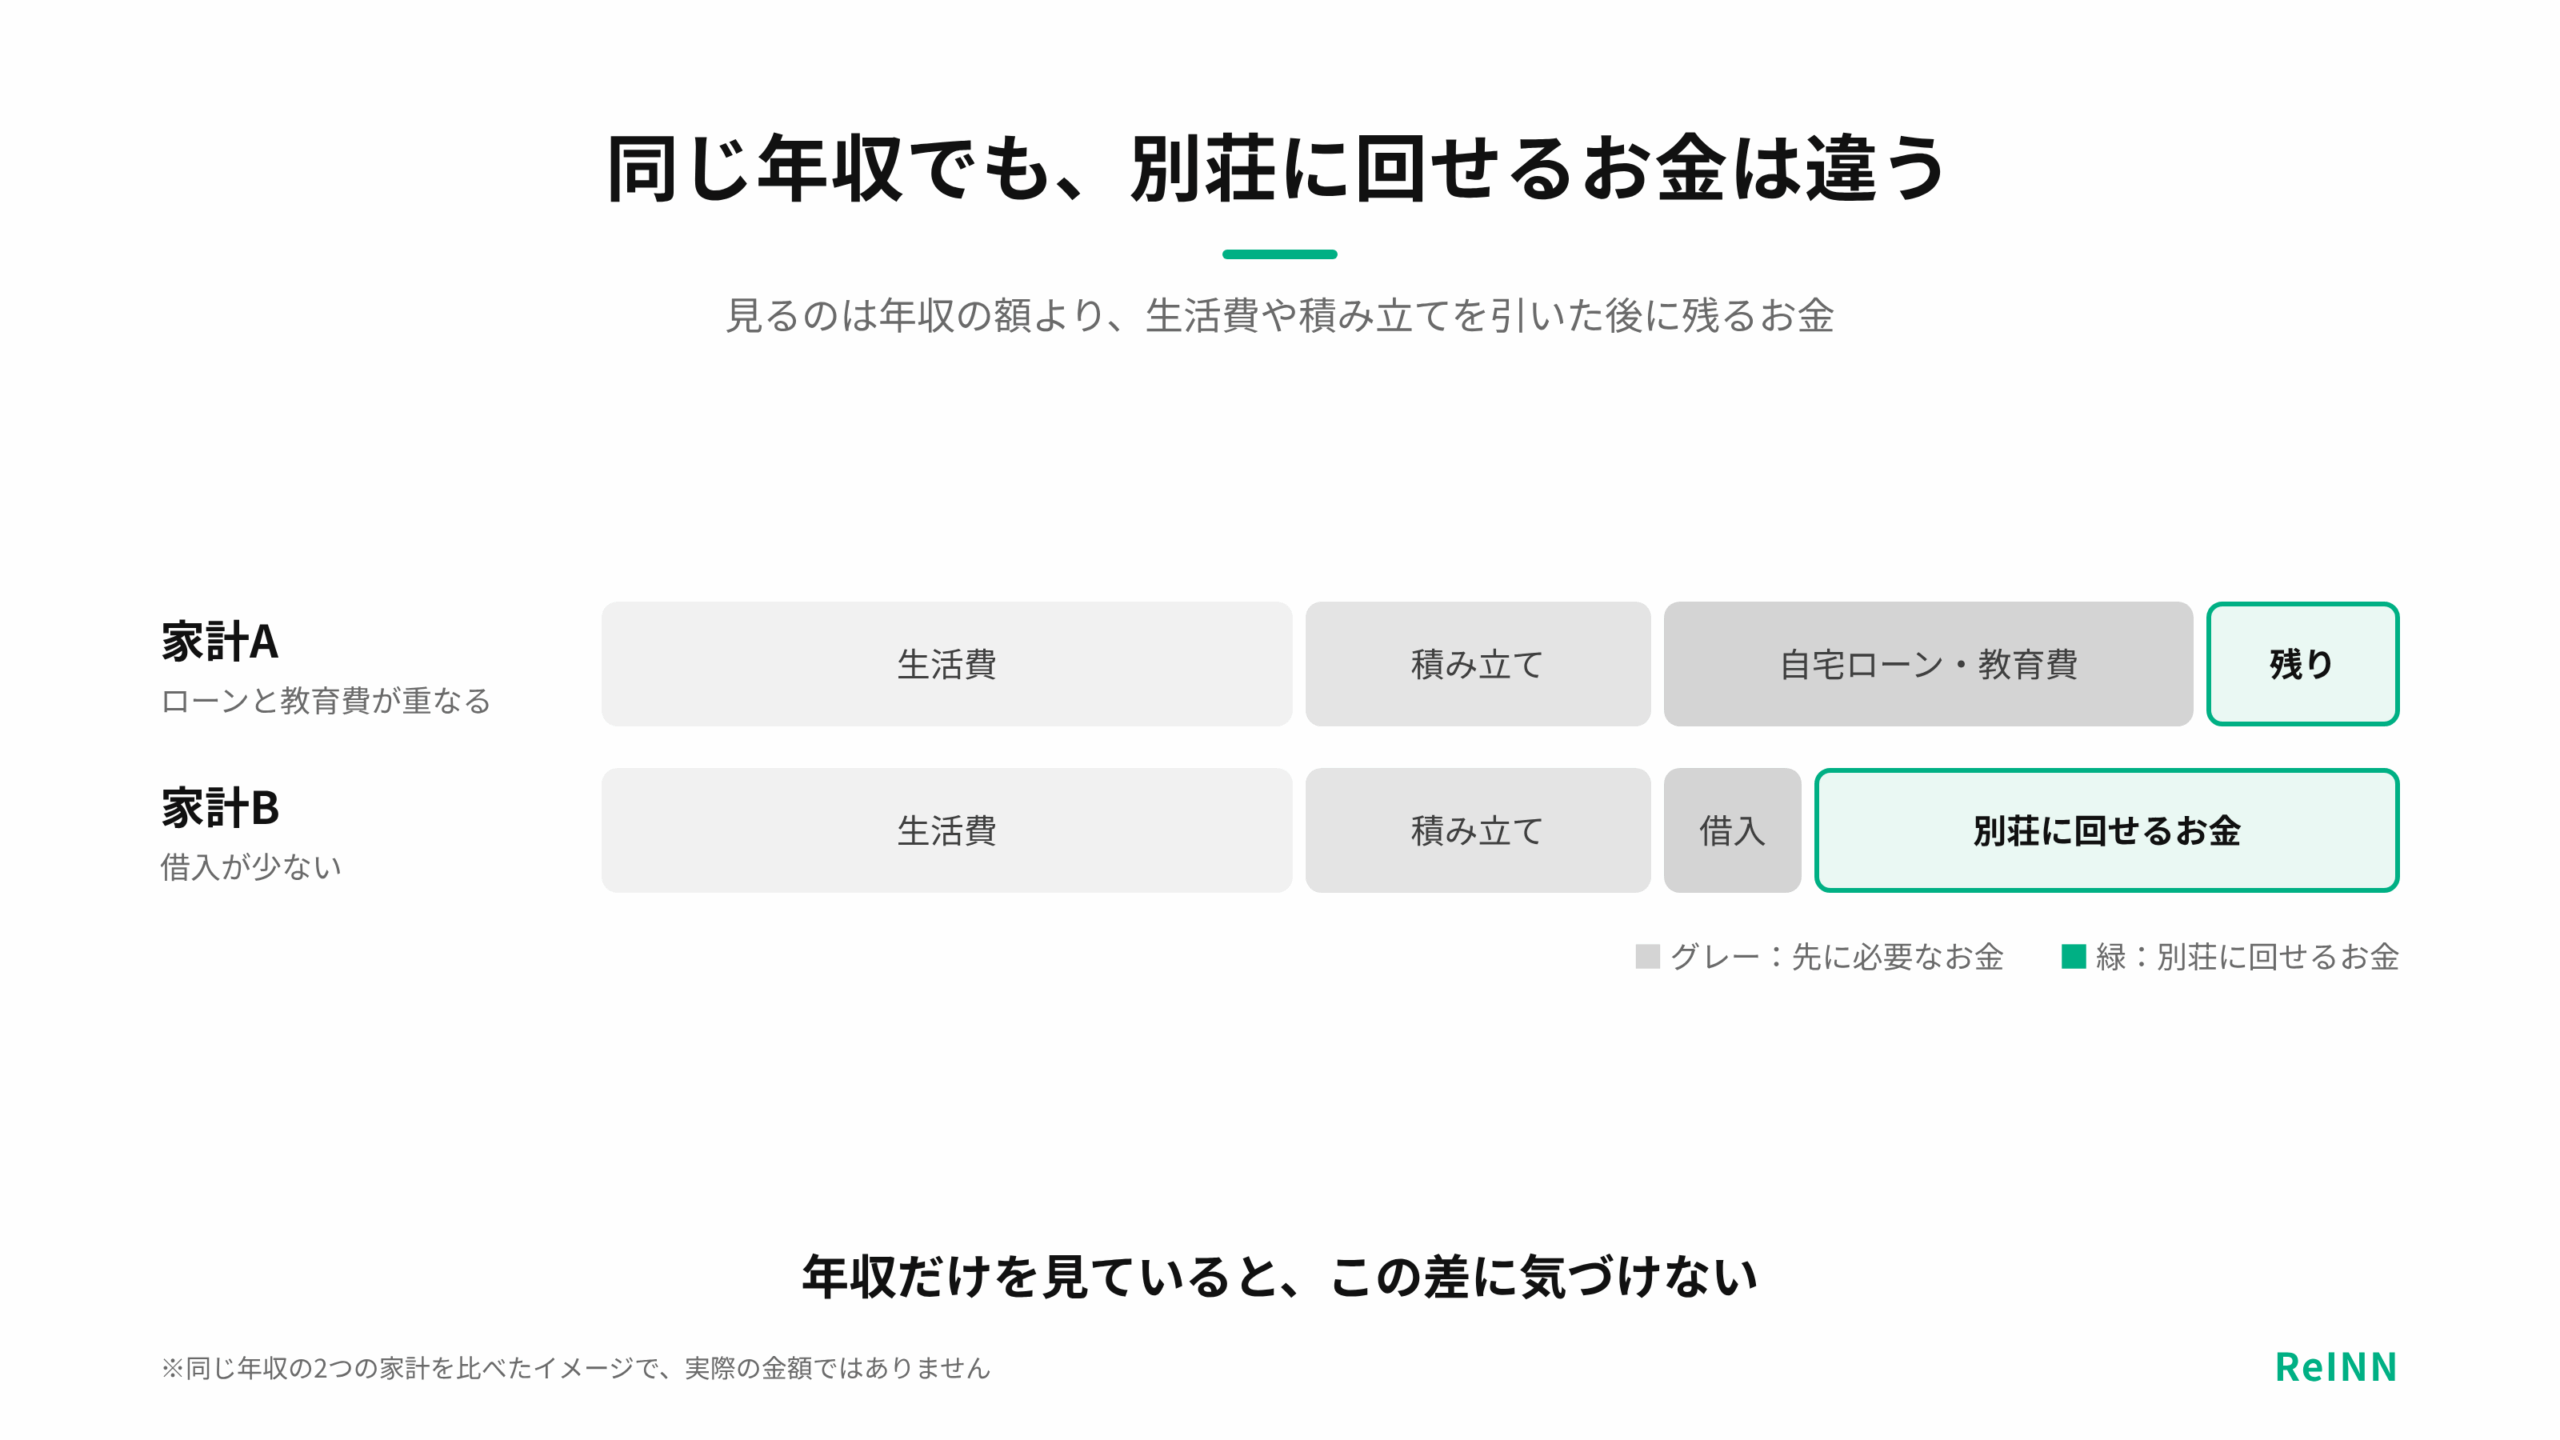
年収は、判断の出発点にすぎません。同じ年収でも、会社員と自営業では手取りや収入の安定性が違い、金融機関が審査で見る資料も変わります。自宅の住居費や扶養している家族の人数によっても、別荘に回せるお金は変わってきます。
たとえば年収が高くても、自宅のローンと子どもの教育費が重なる時期は、自由に使えるお金は少なくなるでしょう。反対に、年収がそれほど高くなくても、自己資金があり、維持費の安い物件を現金で買うなら、毎年の負担は抑えられる場合があります。年収だけを見ていると、こうした違いに気づけません。
別荘に回せるお金は、手取り収入から生活費と今の積み立てを引いた残りです。ボーナスや民泊の収入を満額で当てにすると、収入が下がった年に固定費を払えなくなるおそれがあります。ふだんの月の収入で払える範囲に収まっていれば、判断はぶれにくくなります。
| 判断の材料 | 見る数字 | 年収だけでは見えないこと |
|---|---|---|
| 家計 | 1年間の手取り・生活費 | 家族構成と将来の支出 |
| 資産 | 預貯金・投資している資産 | 緊急時のお金を別に残せるか |
| 借入 | 自宅・車・カードの返済 | 金利の上昇や借り換え |
| 別荘 | 購入費・維持費・修繕費 | 立地や建物の状態による差 |
別荘を持つなら、年収より先に自己資金の使い道を決めておく
別荘を買うときには、物件の価格のほかに、仲介手数料や登記の費用、家具・家電の購入費などもかかります。中古の別荘なら、引渡しの直後に補修や設備の交換が必要になることも珍しくありません。売り出し価格だけで自己資金を決めると、こうした出費の分が足りなくなります。
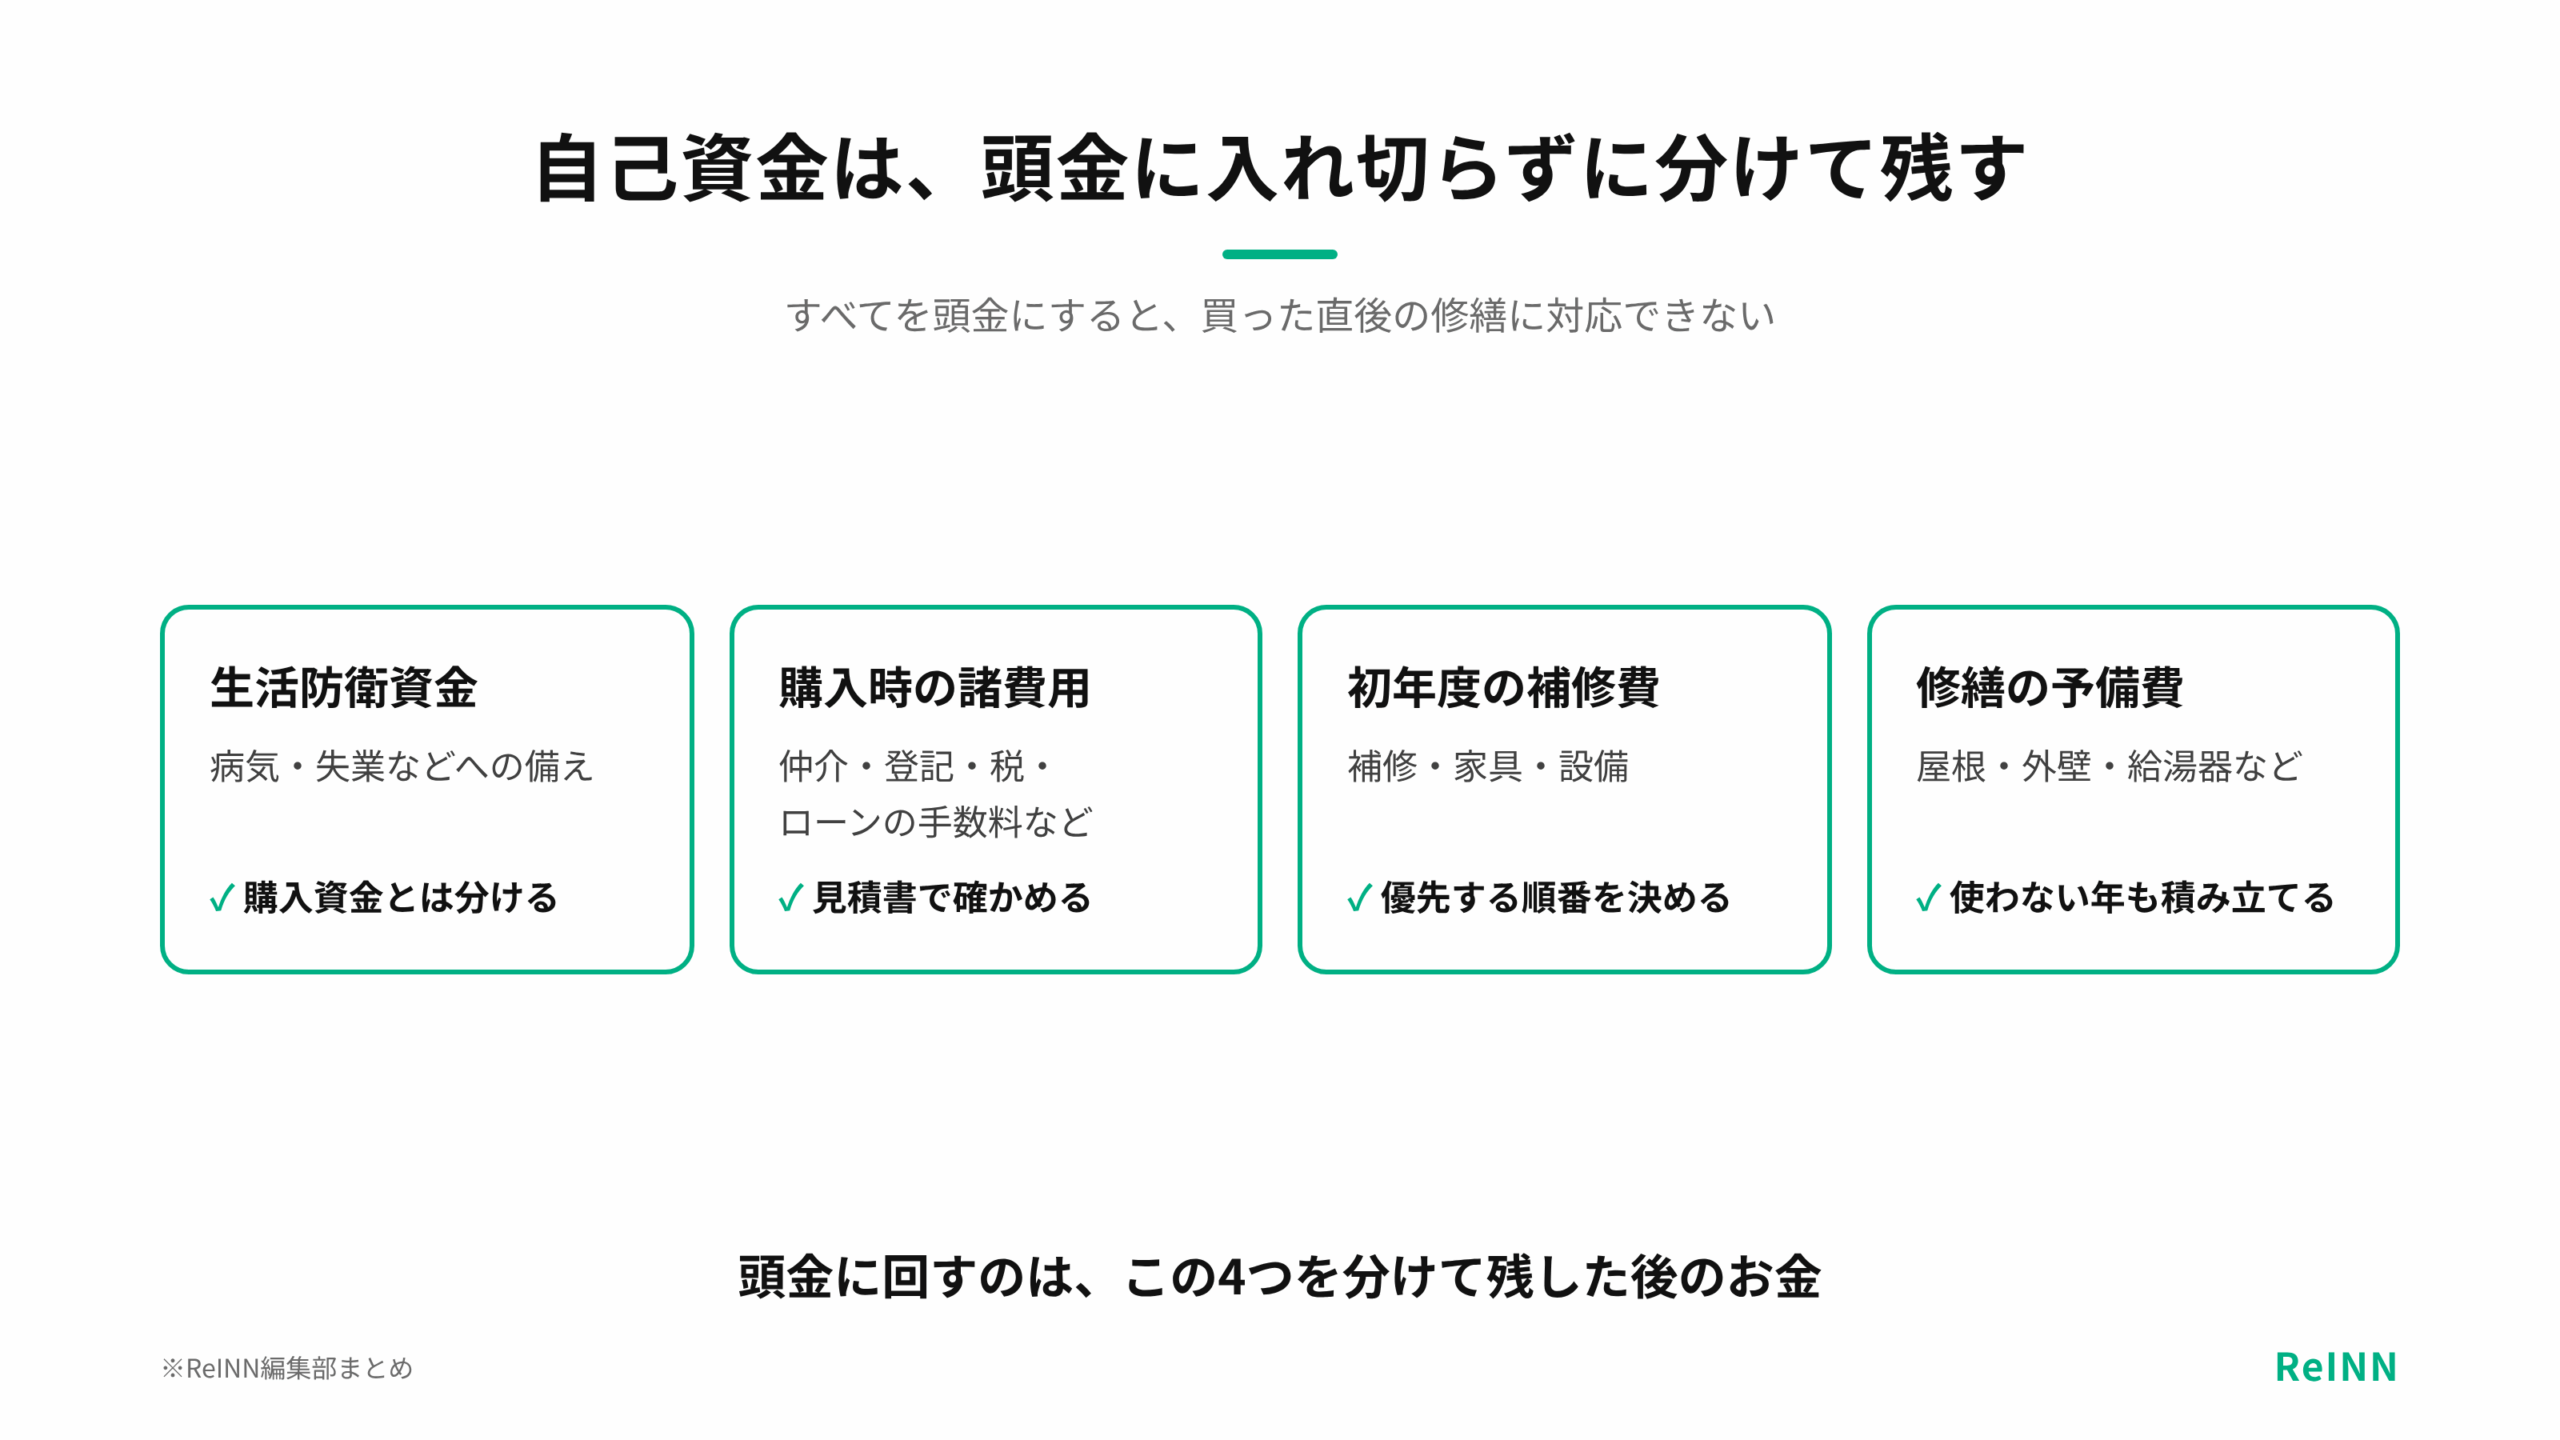
自己資金をすべて頭金に入れてしまうと、買った直後の修繕に対応できません。病気や失業に備えるお金(生活防衛資金)と、購入時の諸費用、初年度の補修費、修繕の予備費は、分けて残しておくのが基本です。ローンを使う場合は、どの費用まで借りられるかや融資の条件が金融機関によって違うため、購入を申し込む前に確かめておくと安心です。
安い物件ほど、かかるお金の合計も少ないとは限りません。雨漏りや給排水、浄化槽、擁壁の不具合は、買った後にまとまった出費になることがあります。価格が安い理由が、建物の状態や水道・下水などの設備にあることは少なくありません。
| 分けて残すお金 | 主な内容 | 扱い方 |
|---|---|---|
| 生活防衛資金 | 病気・失業などへの備え | 購入資金とは分ける |
| 購入時の諸費用 | 仲介・登記・税・ローンの手数料など | 見積書で確かめる |
| 初年度の補修費 | 補修・家具・設備 | 優先する順番を決める |
| 修繕の予備費 | 屋根・外壁・給湯器など | 使わない年も積み立てる |
別荘を持つのに必要な年収を、年間維持費から逆算する
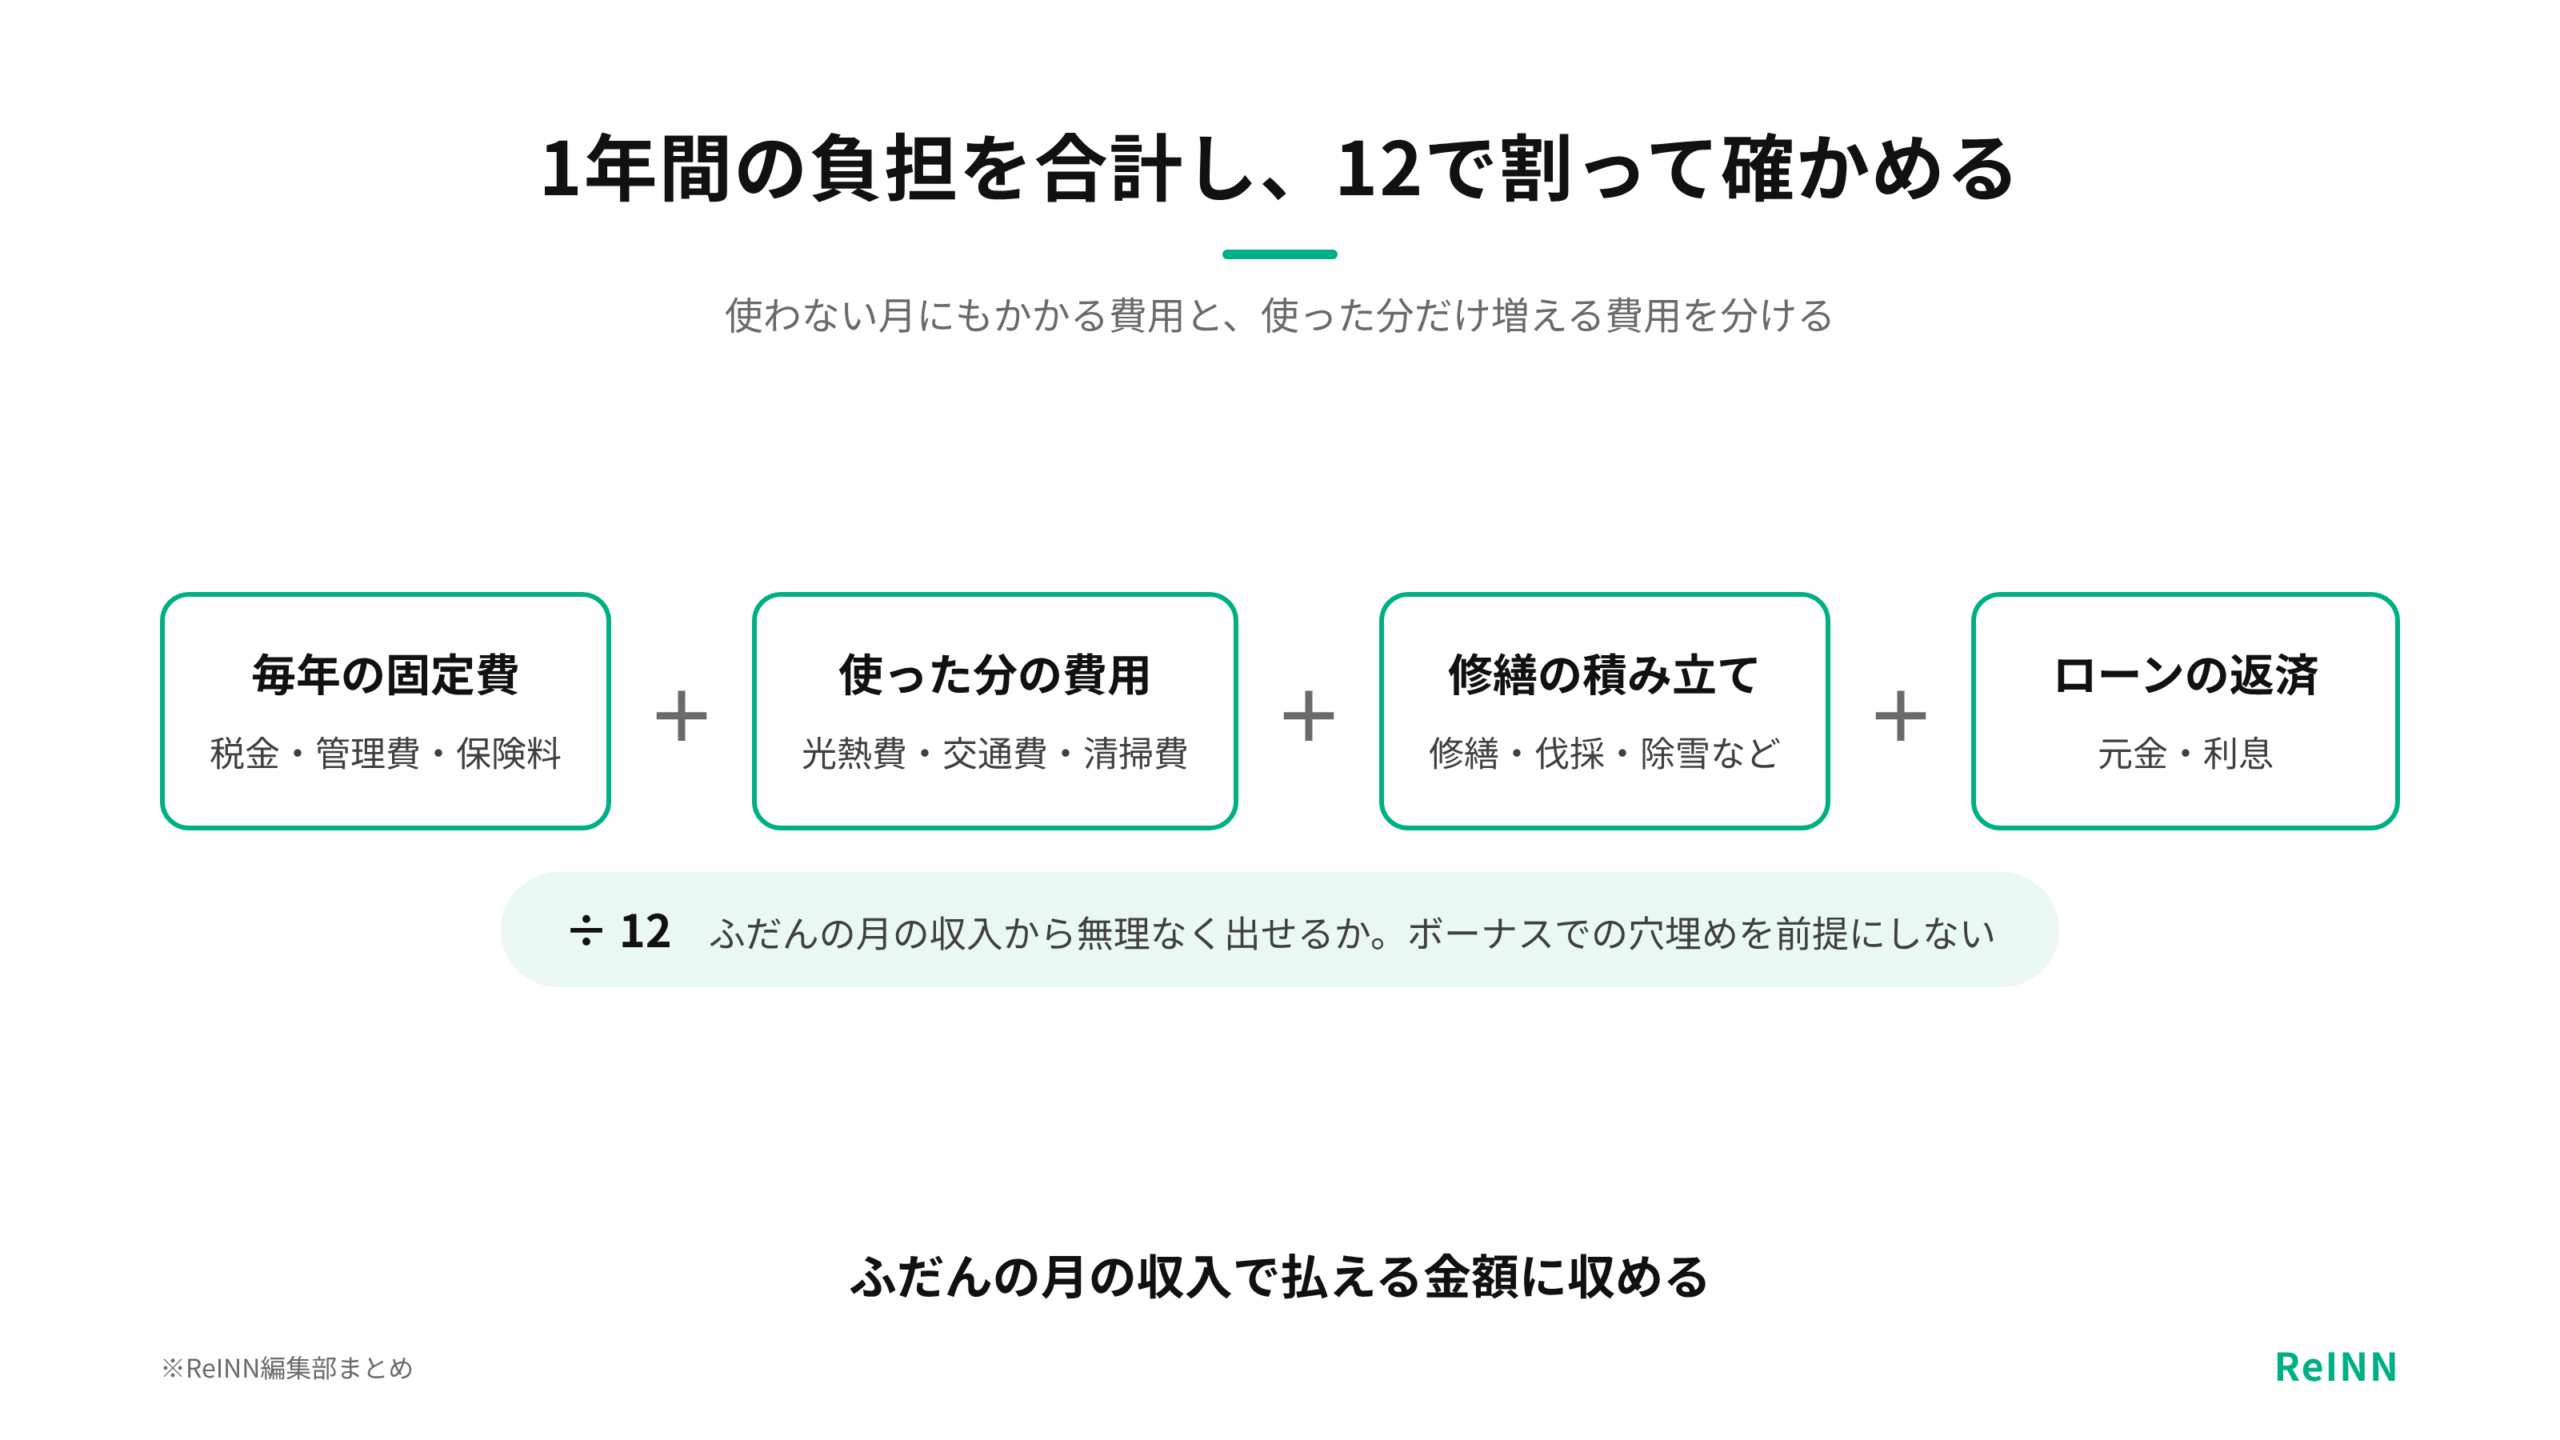
別荘を持つと、固定資産税や管理費、保険料、現地までの交通費などが毎年かかります。このうち固定資産税や管理費、保険料は使わない月にもかかり、光熱費や交通費は使った分だけ増えます。使わない月にもかかる費用が多い別荘ほど、使う回数が減ったときの1回あたりの負担は重くなります。
1年間の負担は「年間の固定費+利用に応じた費用+修繕の積み立て+ローンの返済」の合計です。これを12で割った金額がふだんの月の収入から無理なく出せる範囲なら、持ち続けられる見込みです。ボーナスで穴埋めする前提だと、収入が下がったときに続けられなくなります。
管理された別荘地では、管理費や水道の負担金、温泉を使う権利の費用がかかることがあります。雪国なら除雪、海沿いなら塩害、山あいなら湿気や落ち葉への対策も必要です。こうした費用は物件ごとに違うため、同じ価格帯の別荘でも、毎年の負担には差が出ます。
| 費用の分け方 | 例 | 金額が分かる資料 |
|---|---|---|
| 毎年の固定費 | 税金・管理費・保険料 | 納税通知書・管理規約・見積書 |
| 使った分だけかかる費用 | 光熱費・交通費・清掃費 | 過去の実績・料金表 |
| ときどきかかる費用 | 修繕・伐採・除雪 | 点検の記録・工事の見積書 |
| 返済 | 元金・利息 | 返済予定表 |
別荘ローンは「借りられる額」より「返せる額」で考える
別荘やセカンドハウス向けのローンは、金融機関によって、何に使えるか、どんな物件が対象か、金利や返済期間といった条件が異なります。住宅ローンと同じ条件で借りられるとは限りません。自分で使うのか、宿泊事業に使うのかも、正確に伝える必要があります。
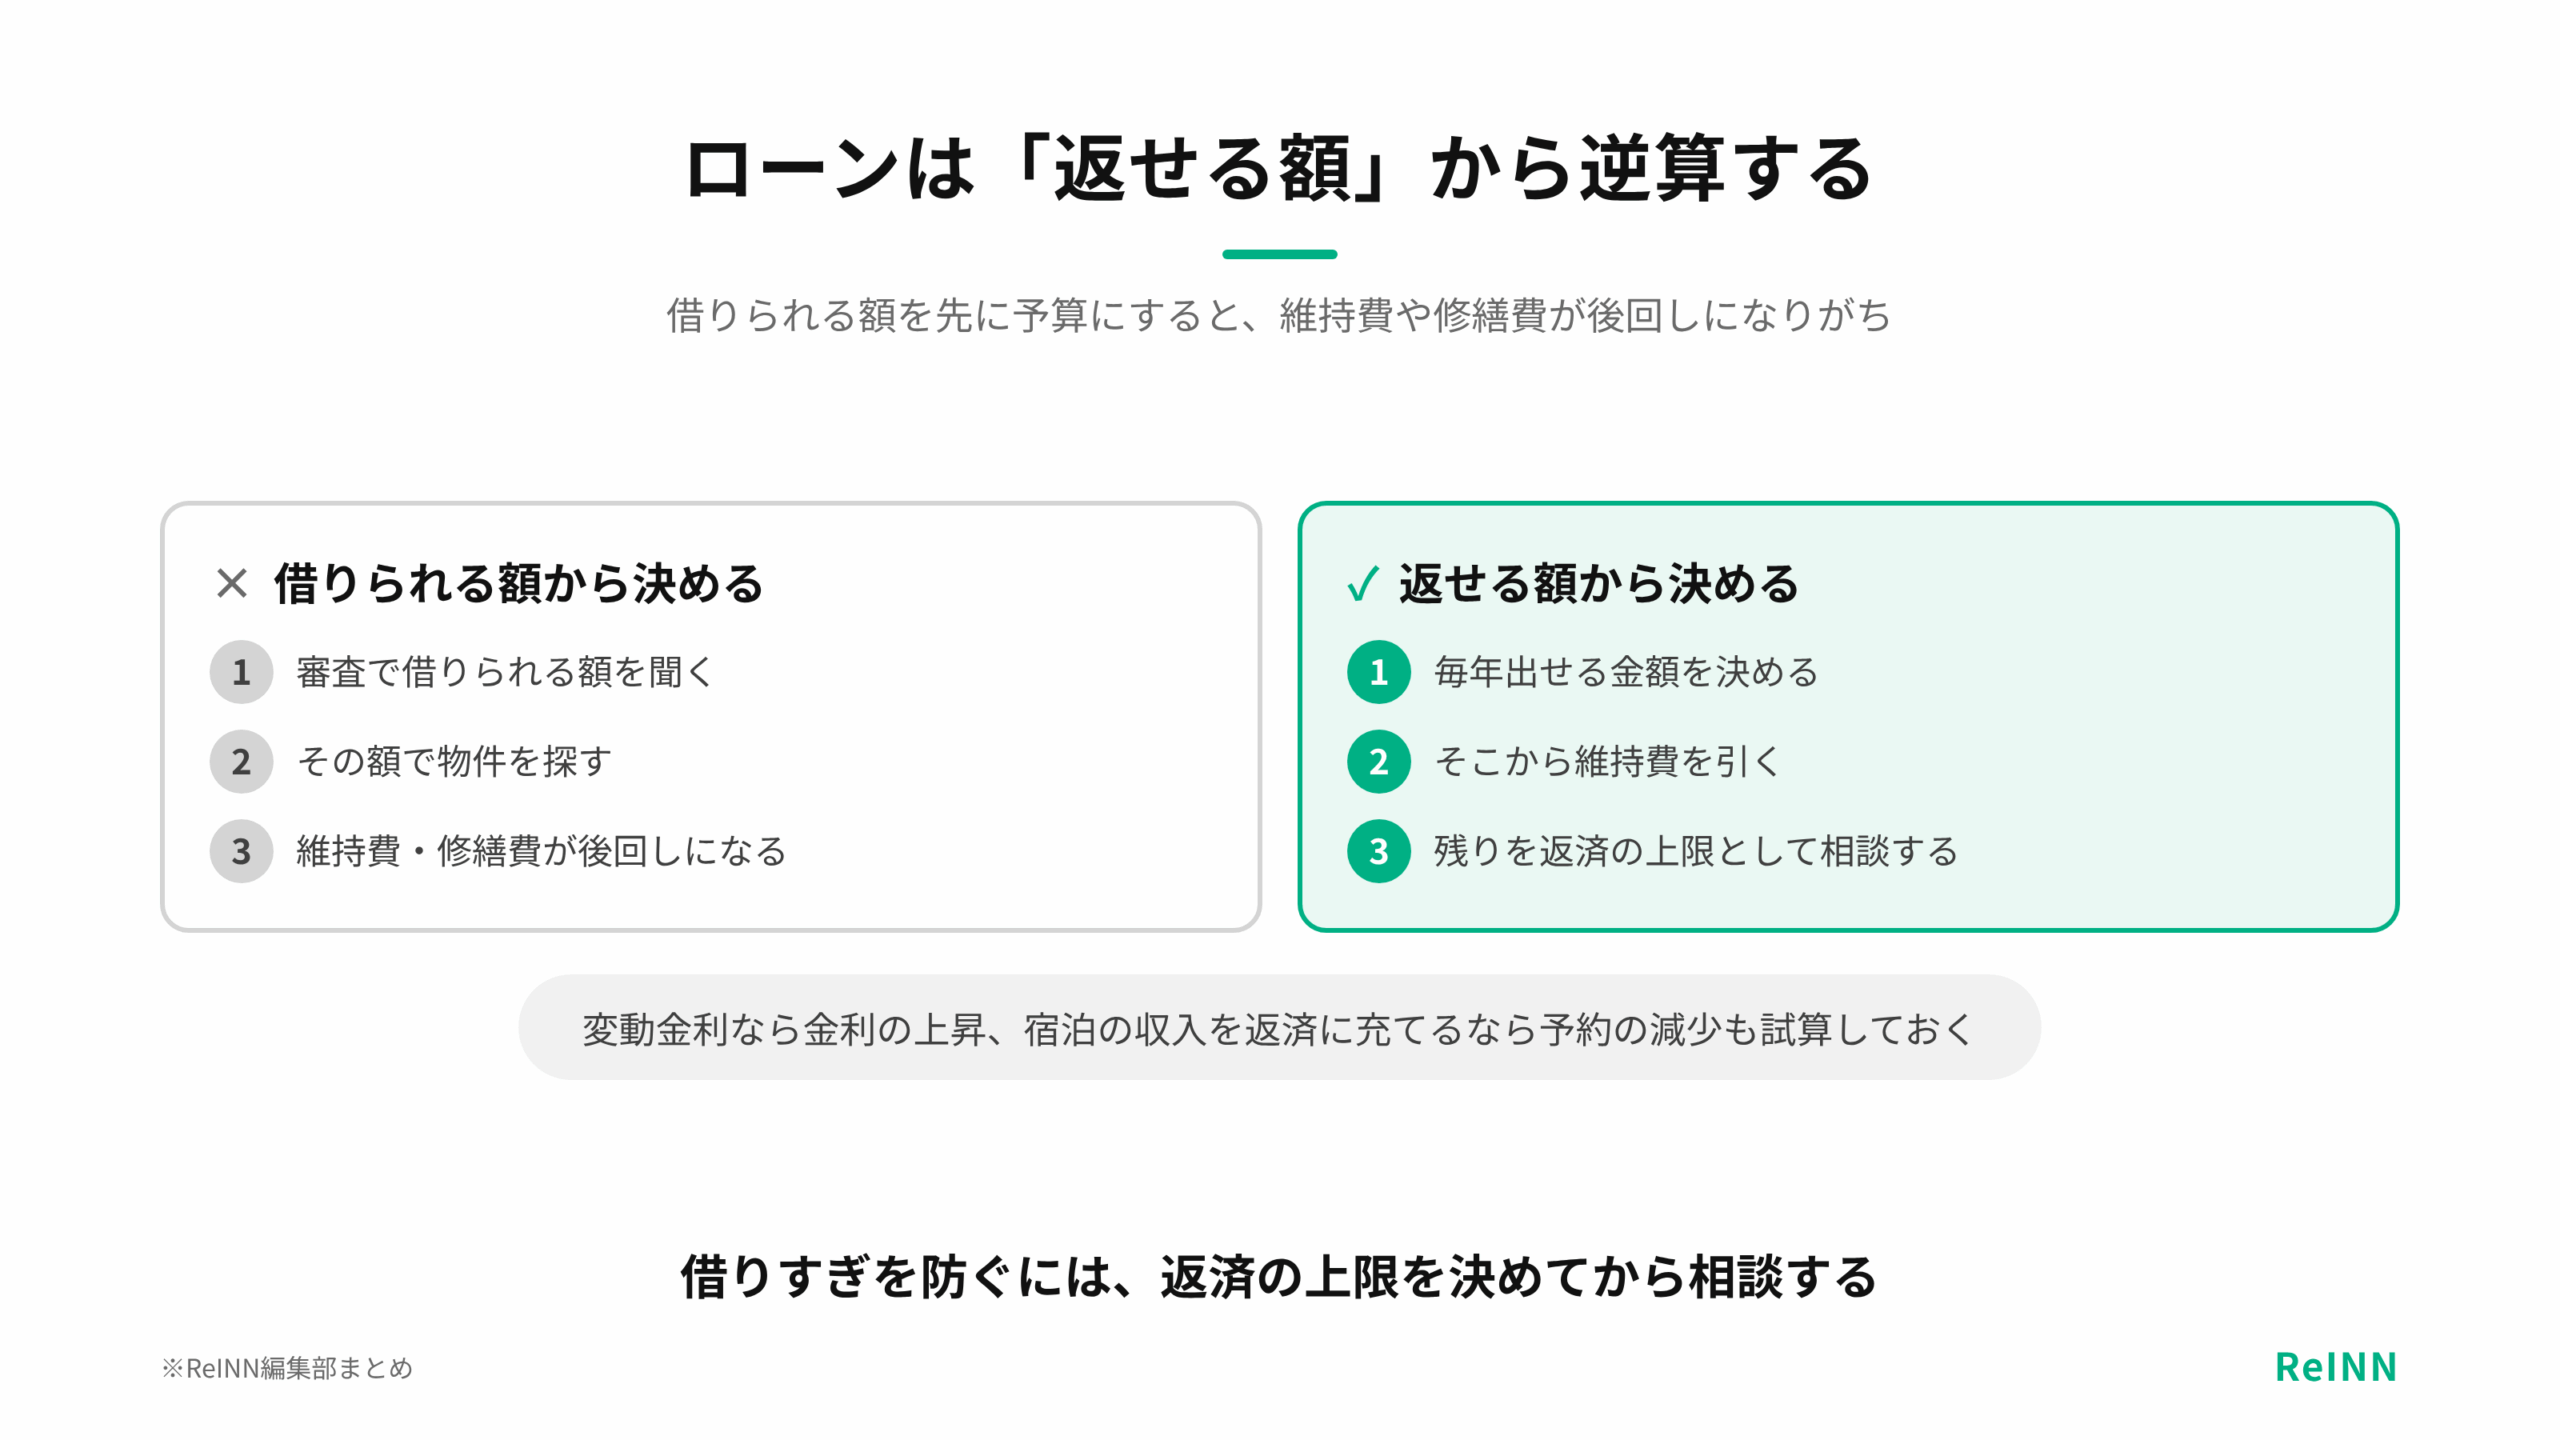
審査で借りられる額と、家計から無理なく返せる額は同じではありません。借りられる額を先に予算にすると、維持費や修繕費が後回しになりがちです。返済に回せる上限は、毎年出せる金額から維持費を引いた残りで、この金額をもとに金融機関に相談すると借りすぎを防げます。
変動金利で借りるなら金利が上がった場合を、宿泊事業の収入を返済に充てるなら予約が減った場合を、それぞれ試算しておくと安心です。返済期間を長くすれば毎月の返済額は小さくなりますが、そのぶん返済の総額は増え、売却するときにローンが多く残ることもあります。
別荘を持つ予算を、年収ではなく3つの家計の余力で試算する
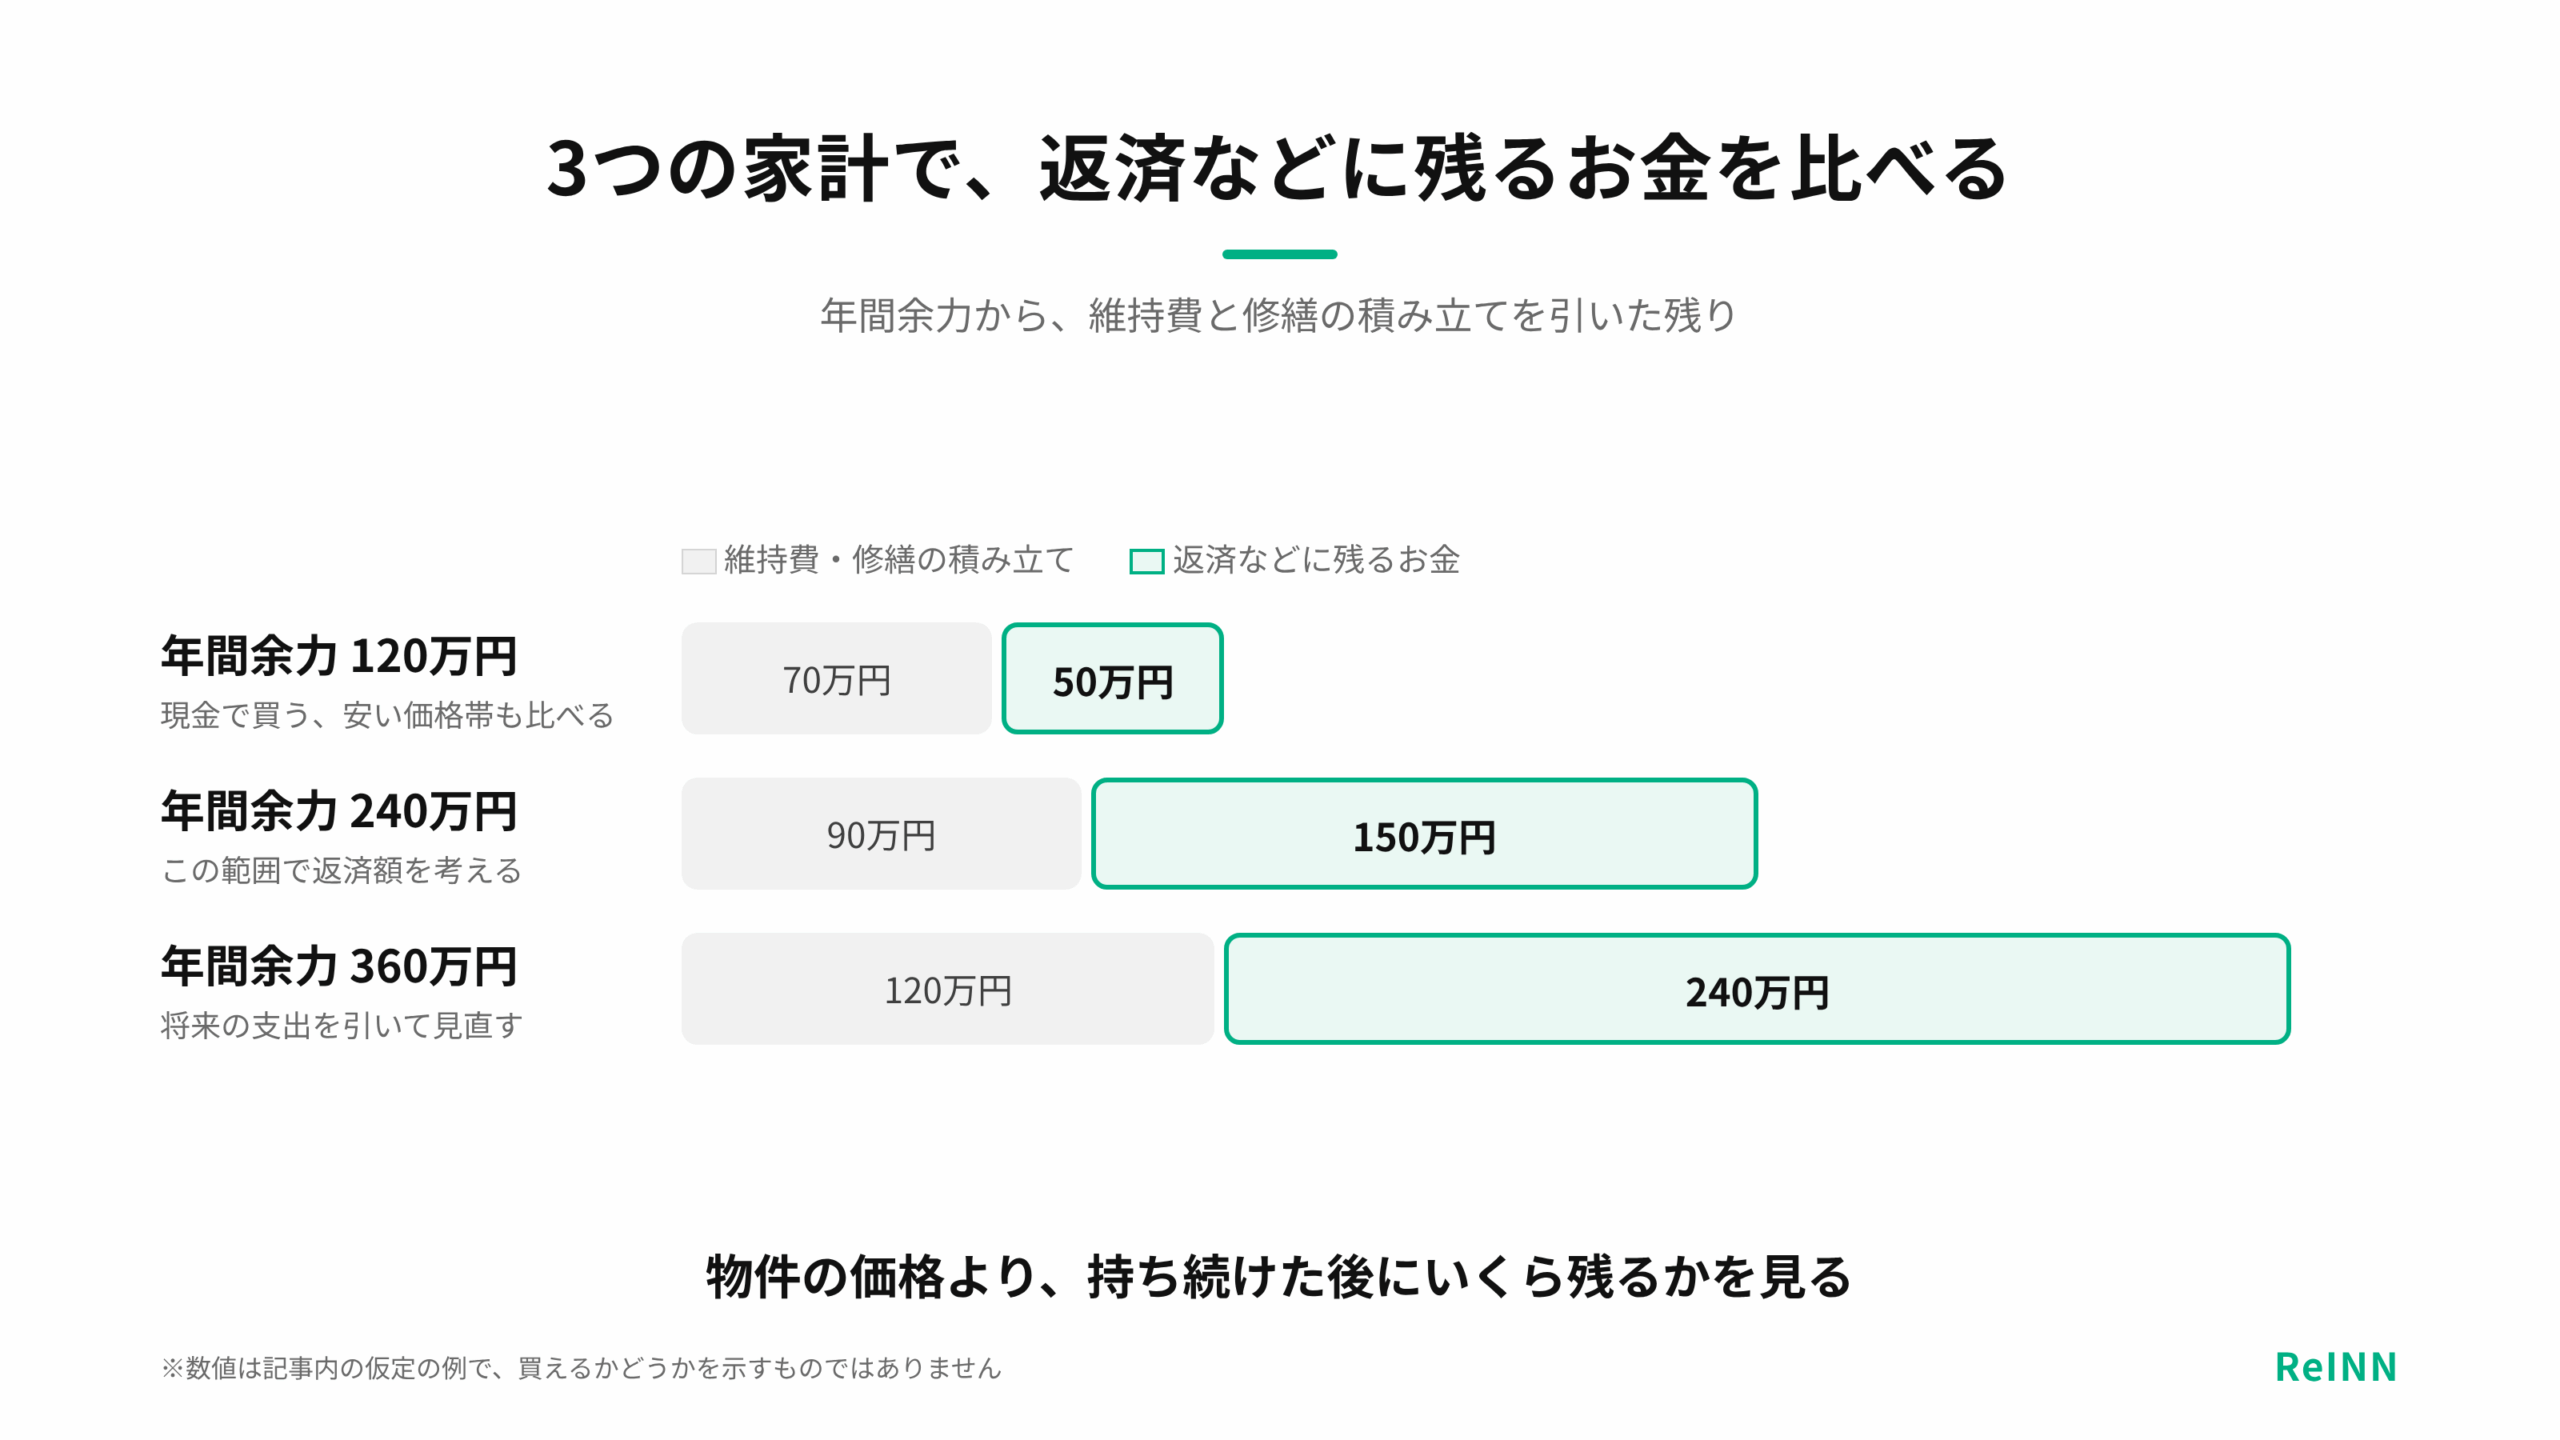
ここでは年収の代わりに、実際の家計から出した「別荘に回せる1年あたりの金額(年間余力)」を使います。下の表は予算を絞り込むための仮の例で、買えるかどうかを示すものではありません。実際の金額は、物件の管理費や税額によって変わります。
年間余力が120万円の家計で、維持費と修繕の積み立てが年70万円かかるなら、返済などに使えるのは年50万円です。年間余力が240万円あっても、遠くて交通費がかさむ物件や管理費の高い物件では、返済に回せるお金は少なくなります。物件の価格が同じでも、持ち続けた後に残るお金は物件ごとに違います。
収入が1割下がった場合や修繕が重なった場合には、残るお金はさらに減ります。使う回数が半分になれば、1回あたりの負担も重くなります。そうした厳しい場合に貯金を取り崩し続けることになるなら、価格帯やエリア、広さを見直すサインです。
| 年間余力(仮定) | 維持費・修繕の積み立て(仮定) | 返済などに残る額 | 考え方 |
|---|---|---|---|
| 120万円 | 70万円 | 50万円 | 現金で買う、安い価格帯も比べる |
| 240万円 | 90万円 | 150万円 | この範囲で返済額を考える |
| 360万円 | 120万円 | 240万円 | 将来の支出を引いて見直す |
INNsightでは、別荘エリアの物件も許認可の取得状況とあわせて確認できます。試算で出した予算の範囲で、持ち続けやすい別荘を比べてみてください。
別荘物件を見る安い中古別荘なら、年収が低くても持てる?
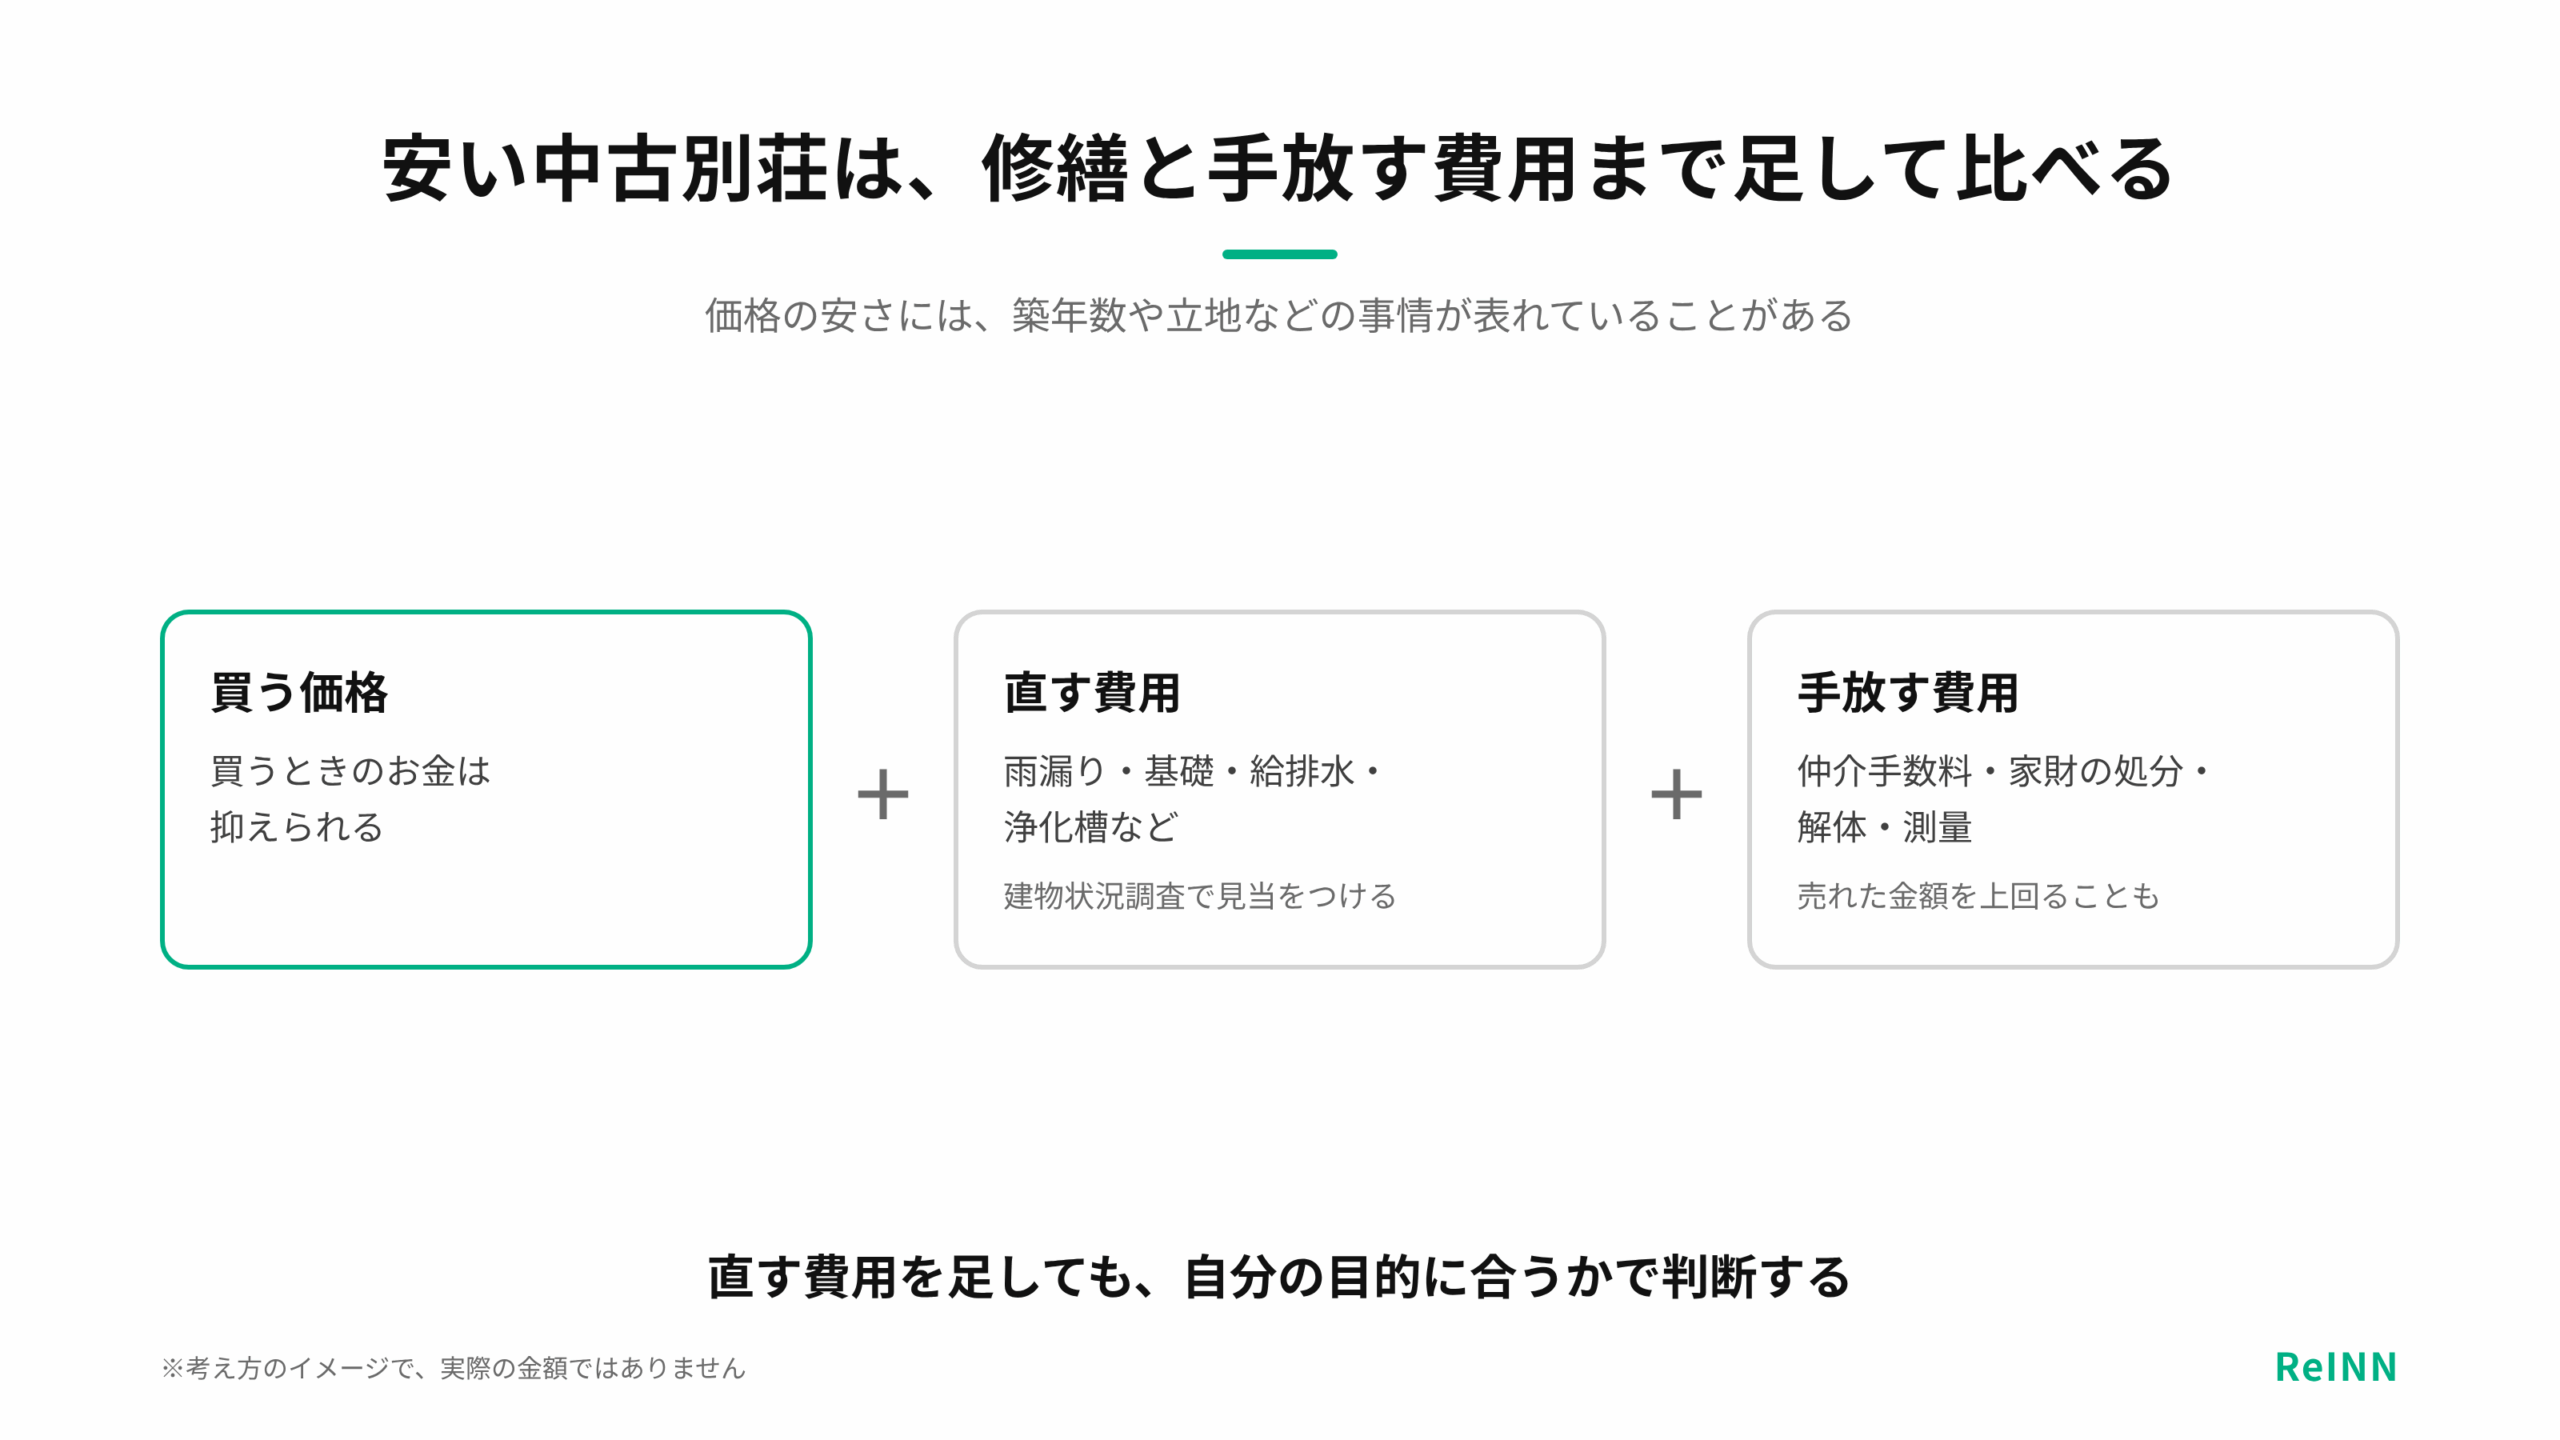
安い中古別荘は、買うときのお金を抑えられます。ただ、修繕や管理、売るときの条件まで見ないと、結局いくらかかるのかは分かりません。築年数が古い、斜面に建っている、建て替えや道路との接し方に問題があるといった事情が、価格に表れていることもあるからです。
専門家による建物の調査(建物状況調査)を受けると、雨漏りや基礎、給排水、浄化槽の状態が分かり、直す費用の見当がつきます。境界や私道、管理規約に問題がないかも、価格に影響する点です。判断の基準は、不具合を直す費用を足しても、自分の目的に合うかどうかです。
手放すときにもお金がかかります。買った価格が安くても、仲介手数料や残った家財の処分、解体、測量の費用が、売れた金額を上回るかもしれません。買う価格の安さだけでは、持ち続けて手放すまでにかかるお金の合計は分からないのです。
民泊・貸別荘の収入で維持費を補えるか
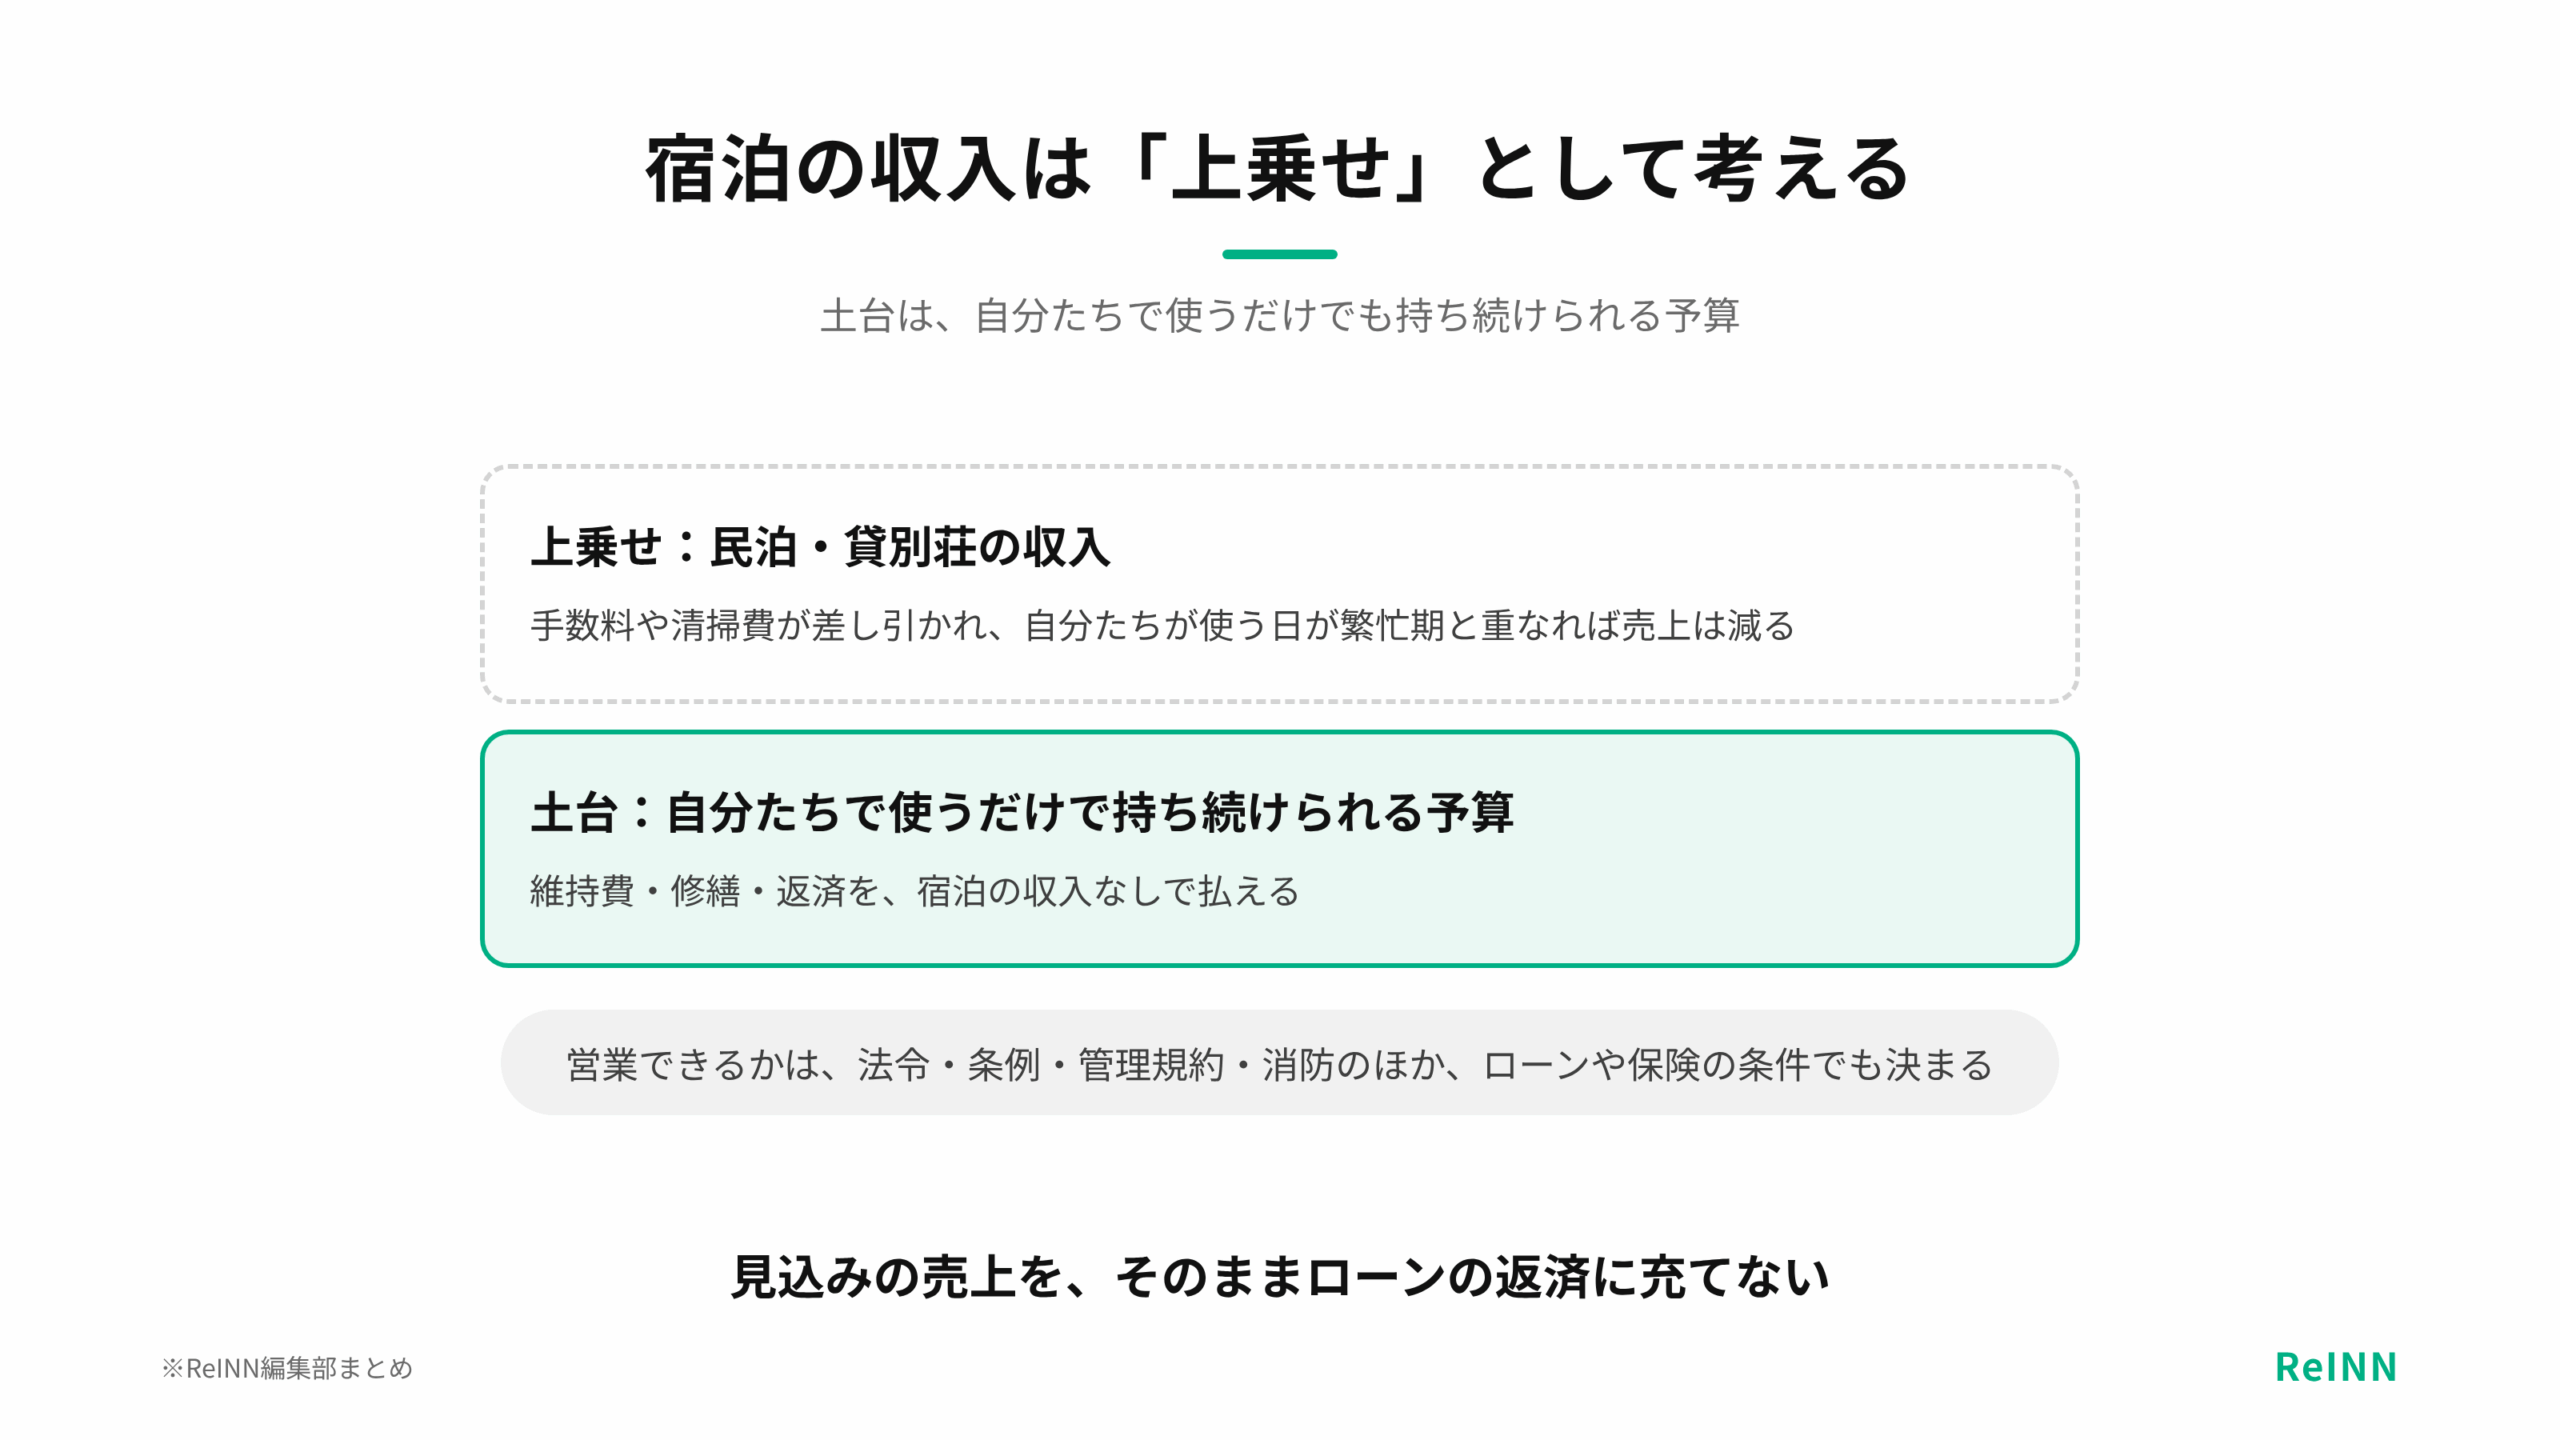
使わない日に民泊や貸別荘として貸し出せれば、維持費の一部を補える可能性があります。ただし、すべての別荘で営業できるわけではありません。法令や自治体の条例、管理規約、消防の基準のほか、ローンや保険の条件も確かめる必要があります。
宿泊の売上からは、予約サイト(OTA)の手数料や清掃費、運営代行費などが差し引かれます。見込みの売上をそのままローンの返済に充てる計画は、避けたほうが安全です。自分たちが使う日が繁忙期と重なれば、そのぶん売上は減ります。
自分たちで使うだけでも持ち続けられる予算を土台にし、宿泊の収入はうまくいった場合の上乗せと考えておけば、売上が見込みを下回っても家計は揺らぎません。収支は、営業の方式と運営の体制によって大きく変わります。
INNsightで、年間の負担から候補を比べる
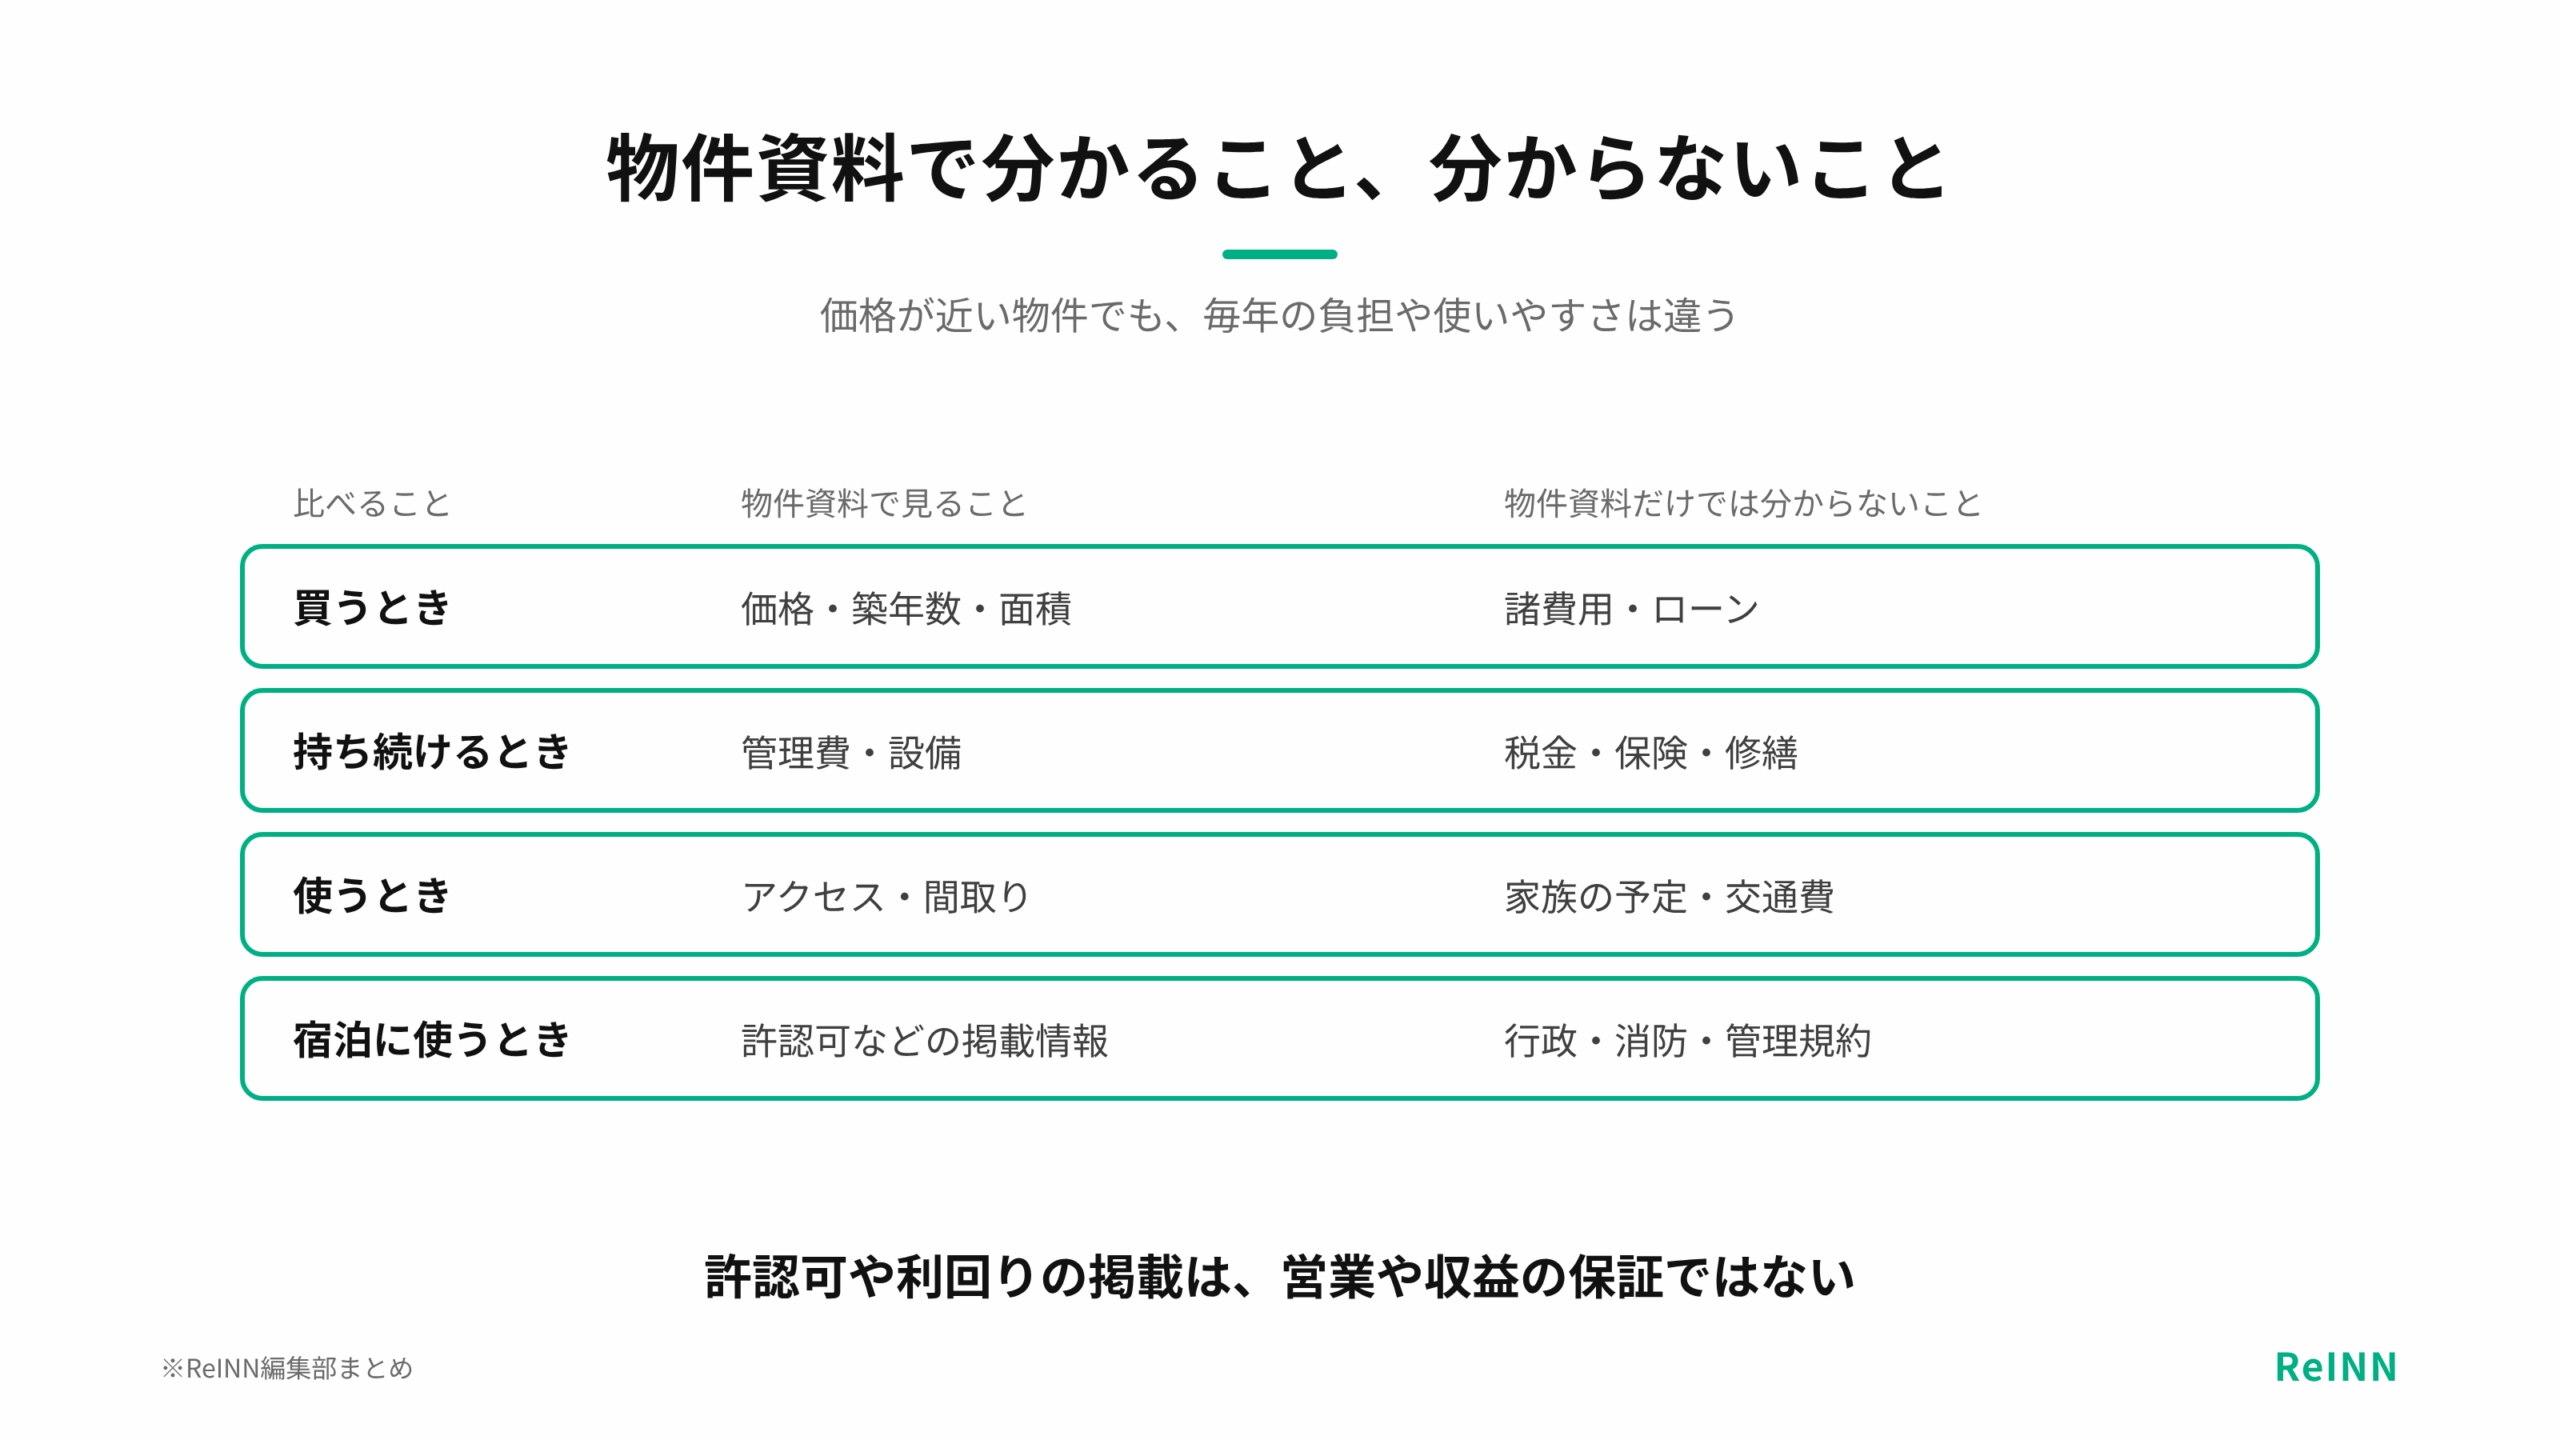
INNsightでは、価格に加えて、管理費や建物の状態、アクセス、宿泊に使えるかどうかの情報も見られます。価格が近い物件でも、毎年の負担や使いやすさには差があります。
| 比べること | 物件資料で見ること | 物件資料だけでは分からないこと |
|---|---|---|
| 買うとき | 価格・築年数・面積 | 諸費用・ローン |
| 持ち続けるとき | 管理費・設備 | 税金・保険・修繕 |
| 使うとき | アクセス・間取り | 家族の予定・交通費 |
| 宿泊に使うとき | 許認可などの掲載情報 | 行政・消防・管理規約 |
許認可や想定利回りが掲載されている物件でも、その物件で営業できることや収益が保証されるわけではありません。
家計から毎年出せる金額の範囲で物件を探すと、買った後も無理なく使い続けられる別荘に絞れます。
別荘を持つ年収のまとめ
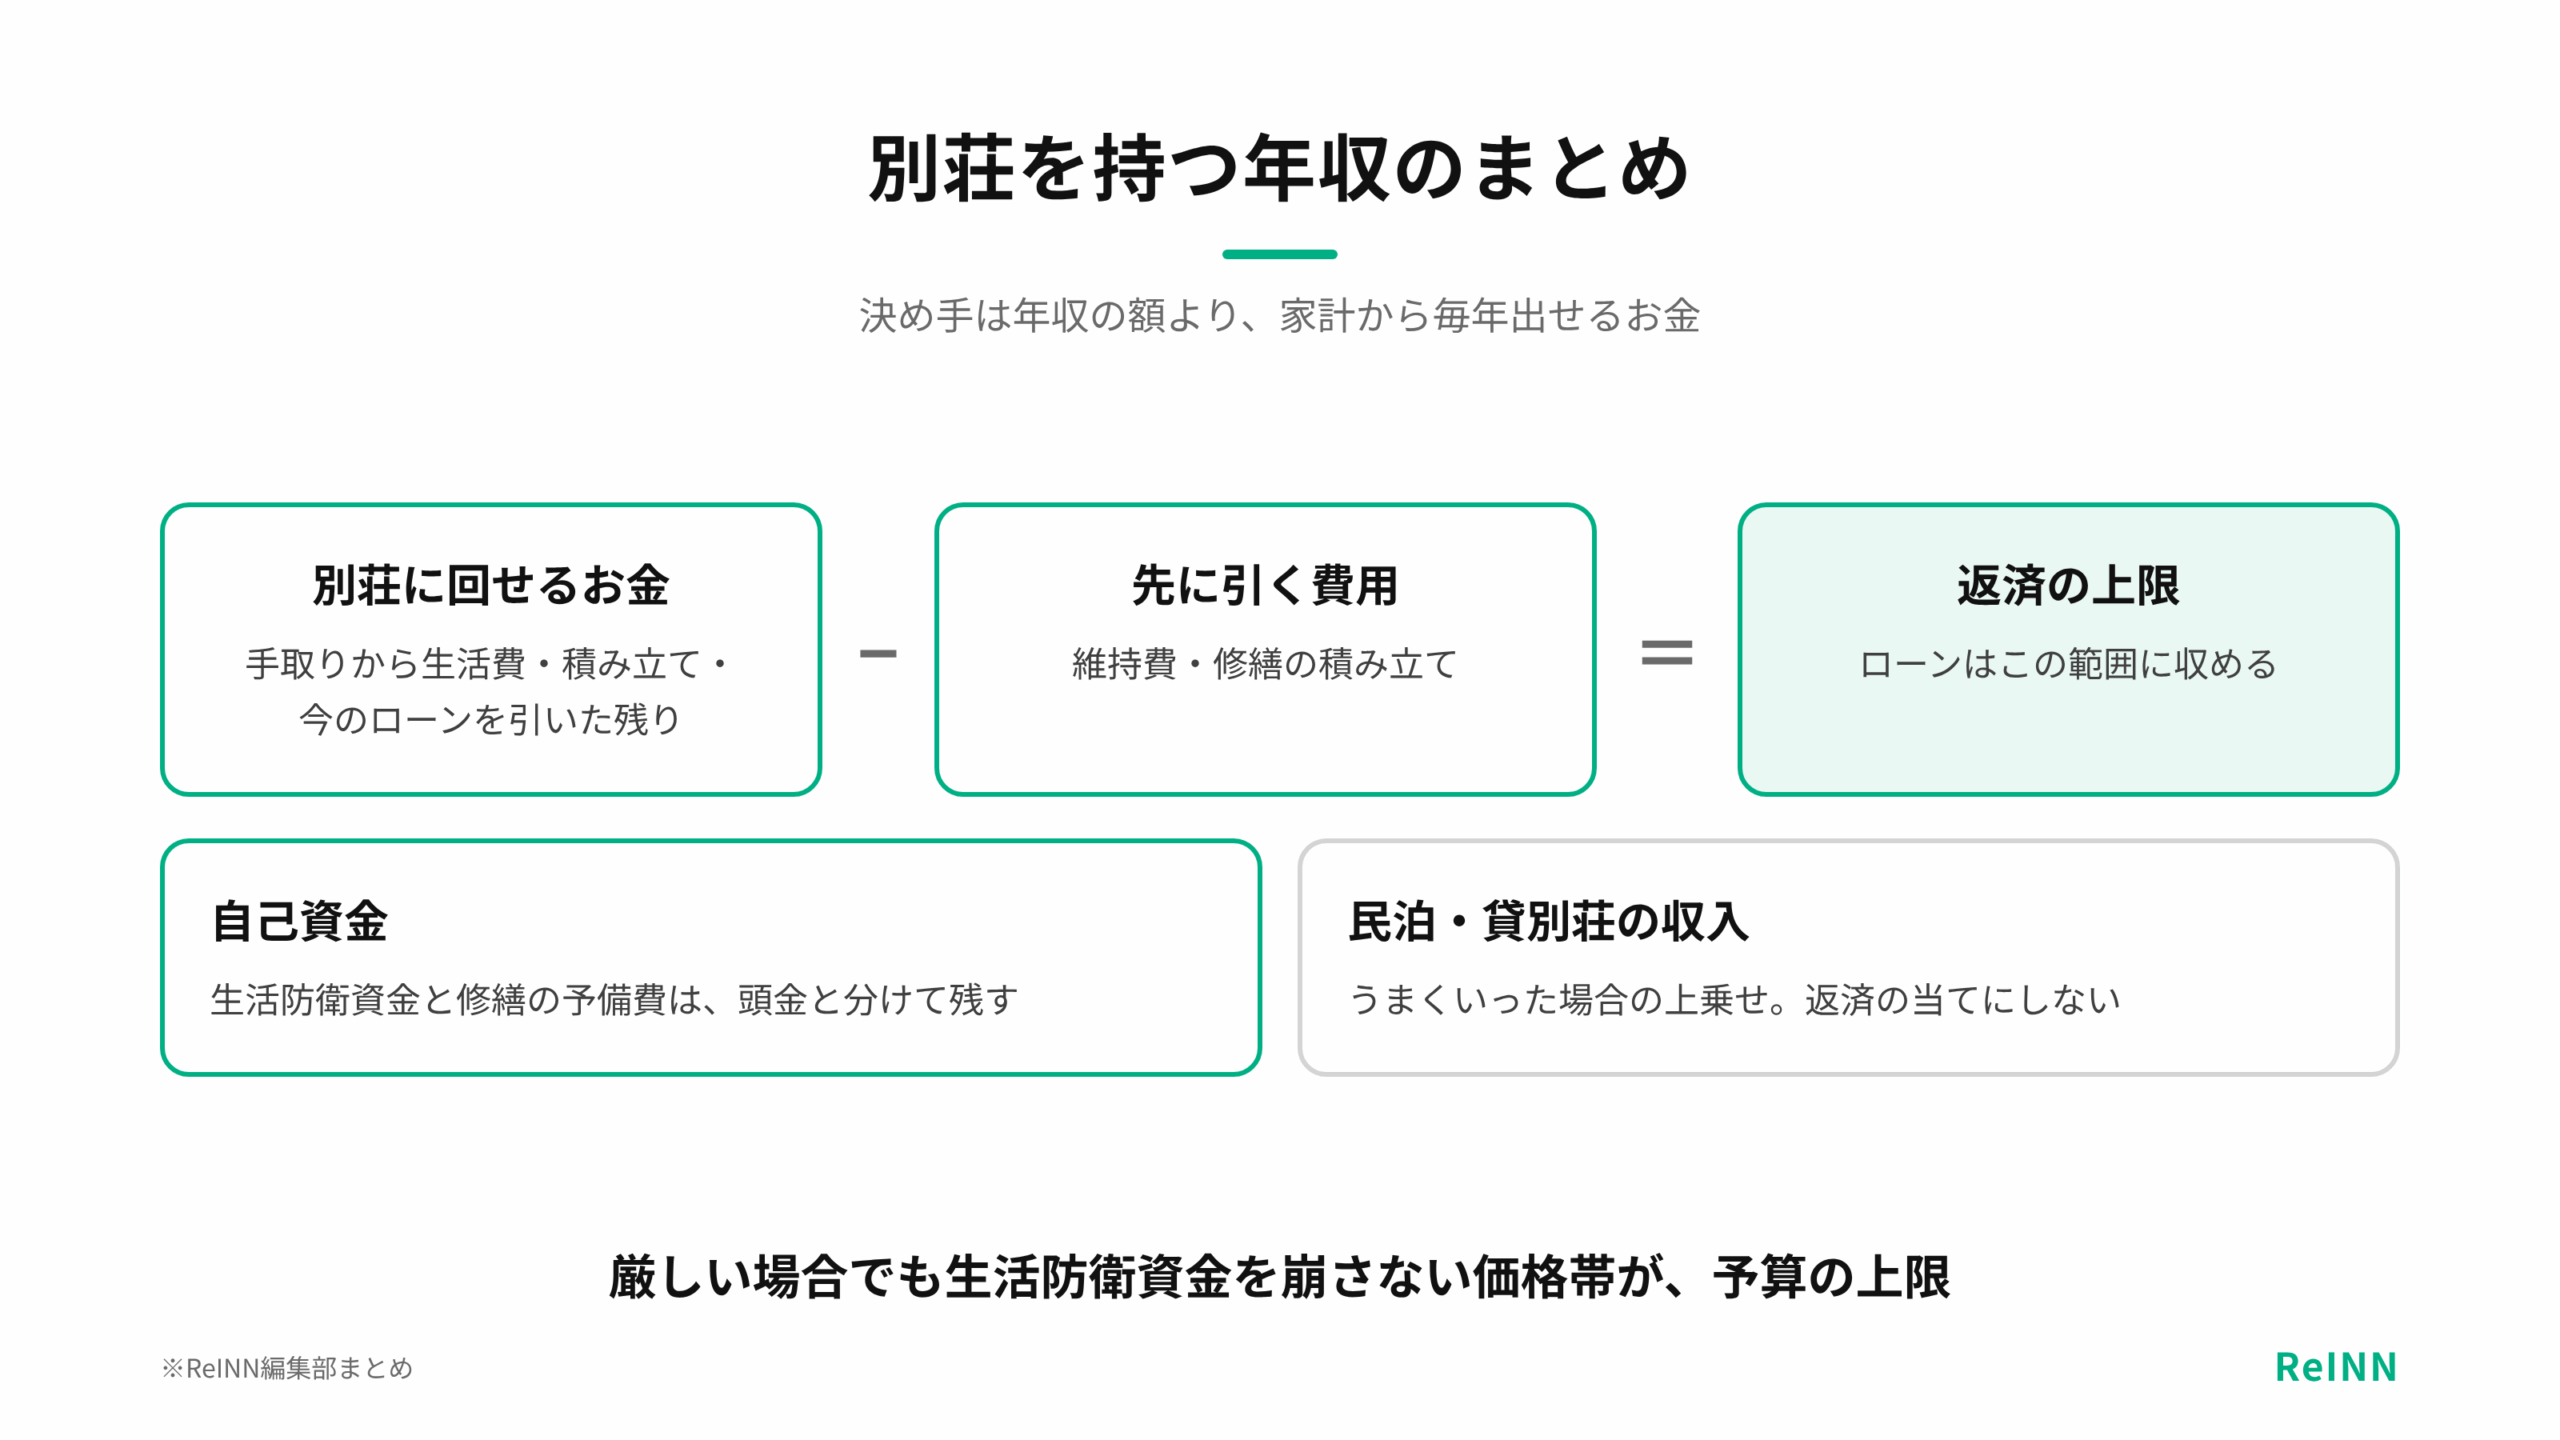
別荘を持つ年収は、一つの金額では決まりません。手取りから生活費や将来の積み立て、今のローンの返済を引き、残ったお金で維持費や修繕費、別荘のローンを払い続けられるかどうかで決まります。
別荘には、物件の価格に加えて、購入時の諸費用や毎年の維持費、交通費がかかります。厳しい場合でも生活防衛資金を崩さずに済む価格帯が、現実的な予算の上限です。
民泊や貸別荘として貸せば維持費を補えることもありますが、営業できない物件もあり、収入は月によって変わります。自分たちで使うだけでも持ち続けられる物件なら、宿泊の収入が見込みを下回っても困りません。
別荘を持つ年収でよくある質問
- 別荘を持つには年収1,000万円が必要ですか?
一律の基準はありません。手取りや今のローン、家族の支出、自己資金、物件の維持費によって、無理なく持てる別荘の価格は変わります。目安になるのは年収より、毎年の家計から別荘に出せる金額です。
- 現金で買えば年収は関係ありませんか?
ローンの返済はなくても、税金や管理費、保険料、修繕費などは毎年かかります。現金で買った場合も、こうした年間の負担を払い続けられるかどうかが、持てるかどうかの分かれ目です。
- 別荘ローンは住宅ローンと同じですか?
同じとは限りません。商品や使い道によって条件が異なります。自分で使うのか宿泊事業に使うのかは、金融機関に正確に伝えることが前提です。
- 安い別荘なら維持費も安いですか?
必ずしもそうではありません。築年数や設備、立地、管理の方法によっては、修繕や管理の負担が大きくなる場合があります。
- 民泊の収入をローンの返済に充ててもよいですか?
宿泊の収入は月によって変わり、そもそも営業できない物件もあります。見込みの売上を返済に充てる計画だと、予約が少ない月は家計から補うことになるでしょう。
別荘を持つ年収とあわせて読みたい記事
別荘の管理費や火災保険といった年間の負担、ローンの審査で見られる点、使わない期間に貸別荘として運用するときの収支は、次の記事で詳しく解説しています。予算の目安が決まったら、INNsight by ReINNで、別荘エリアの売買物件を見比べられます。
この記事についてのご注意
本記事は一般的な判断材料を整理したもので、特定の物件・契約・税務・法令手続の適否、収益、融資承認等を保証するものではありません。条件は地域・建物・契約・利用実態によって異なります。必要に応じて、行政、消防、金融機関、税理士、弁護士等へご確認ください。
気になる別荘の資料をもとに、管理費や建物の状態を確かめてみてください。毎年いくらかかるかが見えると、無理のない予算で候補を絞れます。
INNsightで探す