「利回りが何%あれば買ってよいのか」。物件を見始めると、その答えを一つの数字で知りたくなるものです。ところが、広告に同じ10%と書かれていても、家賃が毎月入る長期賃貸と、宿泊単価や稼働率が月ごとに動く民泊とでは、お金の入り方がまったく違います。
借入をどれだけ使うのか、修繕や運営代行にいくらかかるのか、売るときにいくらで売れるのか。そこまで入れて計算すると、必要な利回りは人によって変わります。不動産投資の利回り最低ラインは、市場の平均ではなく、自分の資金が尽きない条件から逆算して決めるものです。
この記事では、表面利回り、実質利回り、ローン返済後に残るお金の3つを分けたうえで、民泊・長期賃貸・貸別荘を同じ計算の形で比べました。
先に結論
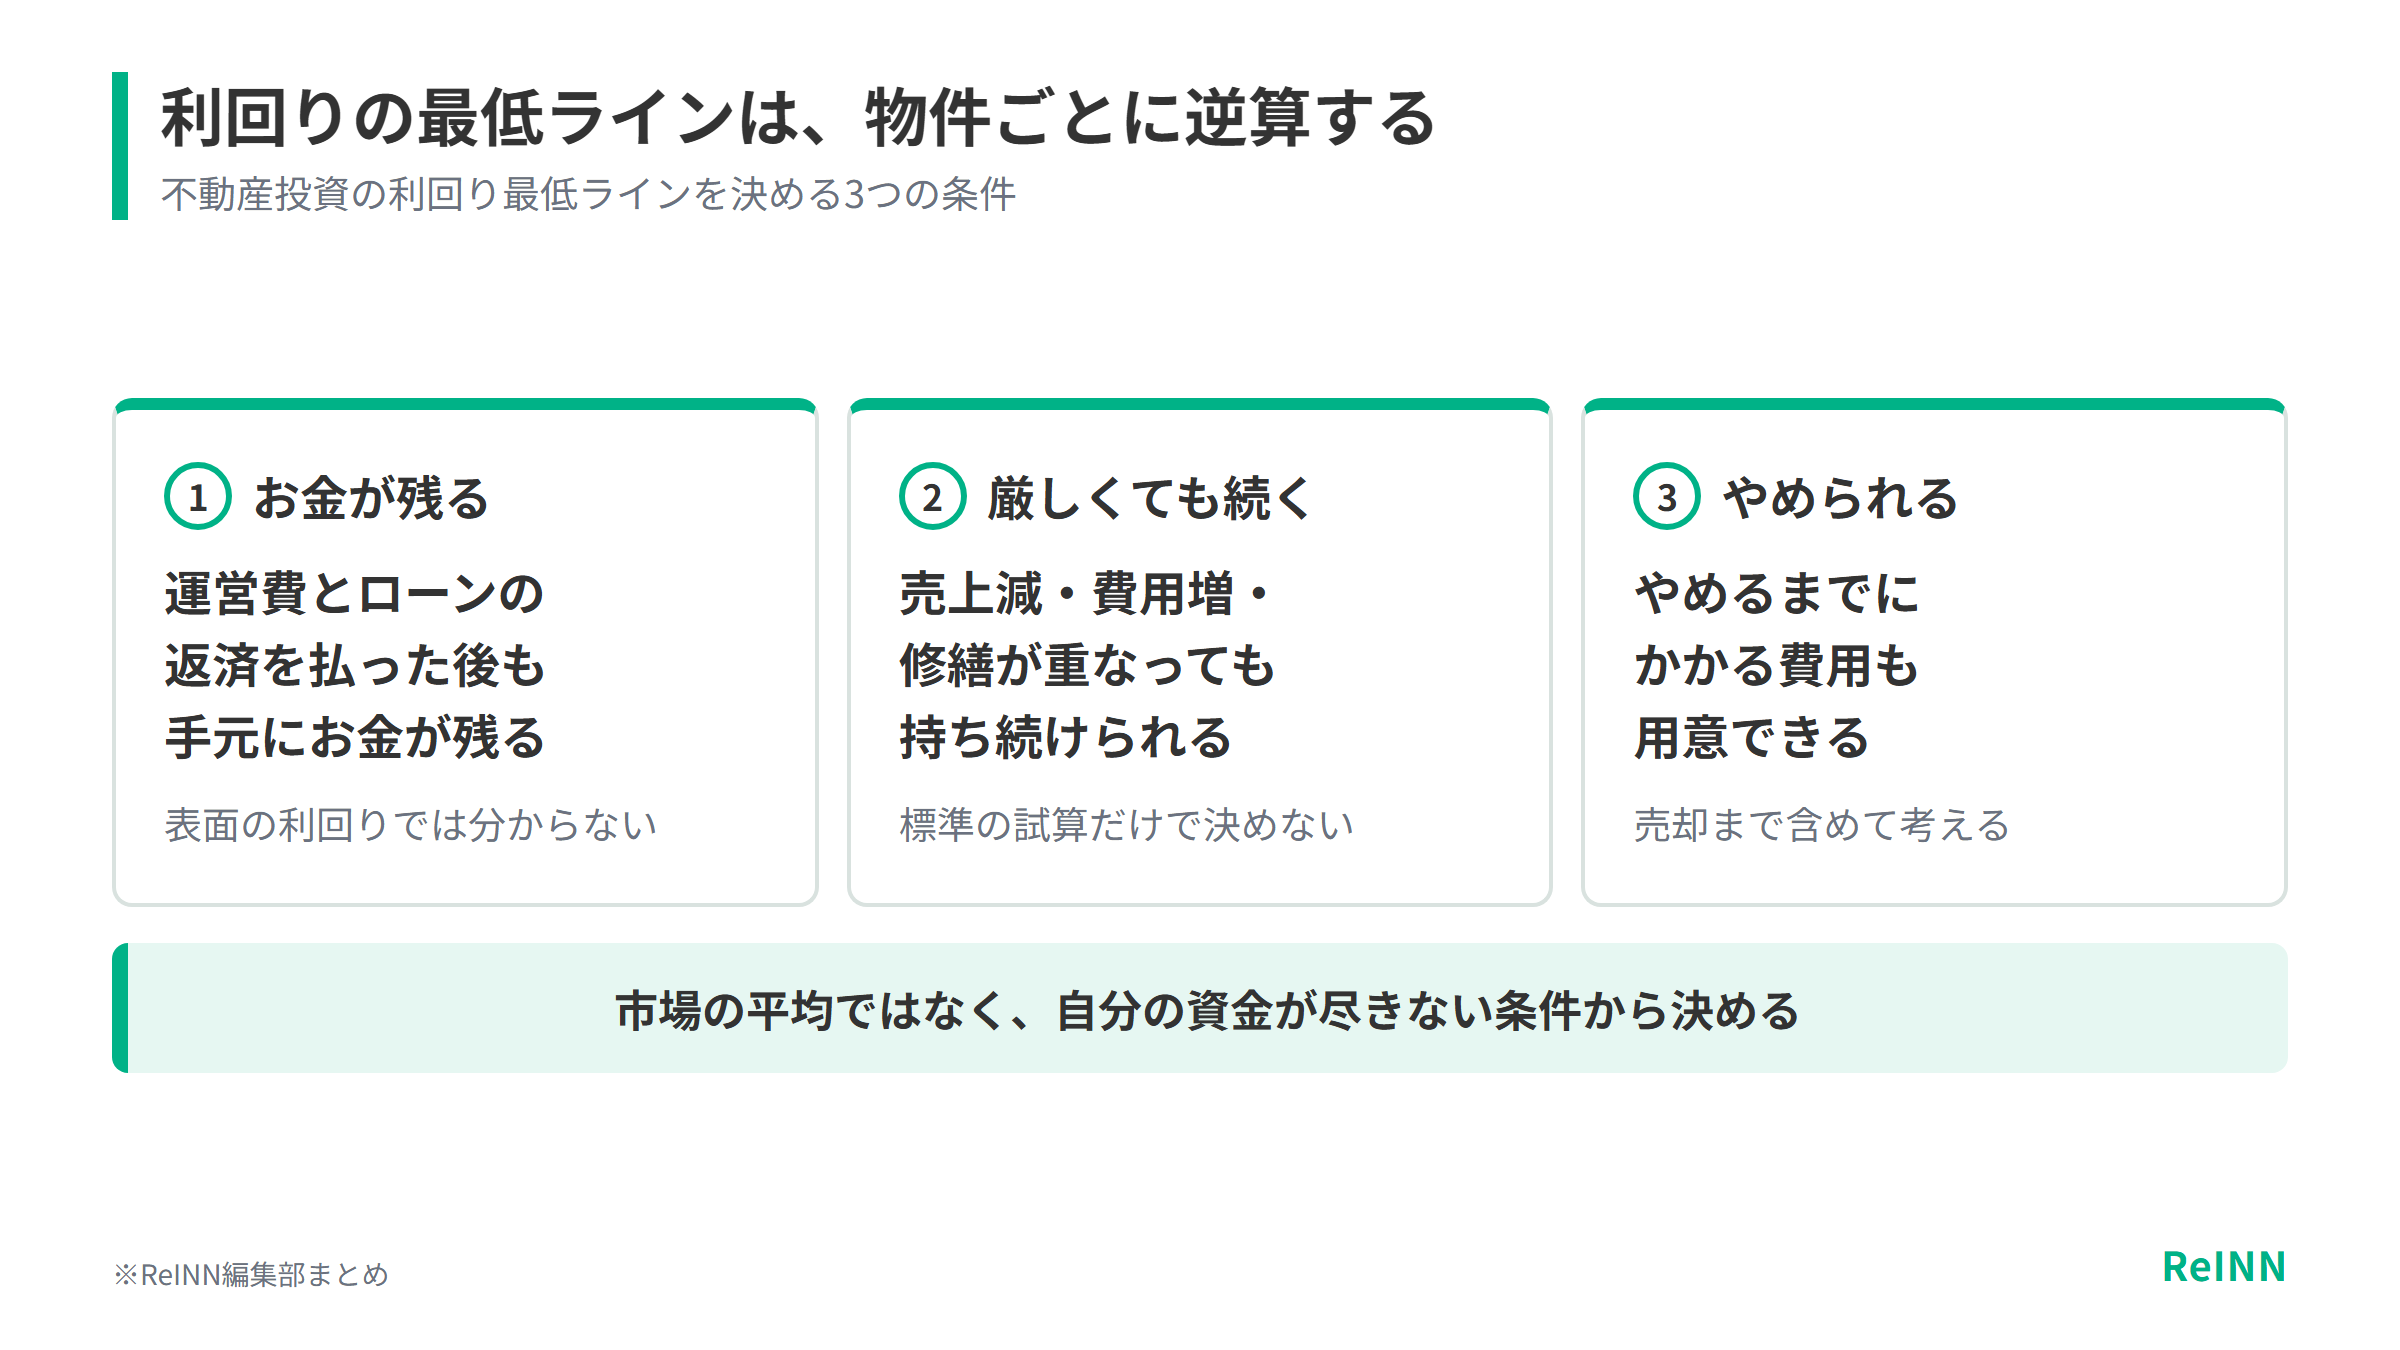
不動産投資の利回り最低ラインに、どの物件にも当てはまる正解はありません。運営費とローンの返済を払った後もお金が残り、売上が減って費用が増え、修繕も重なる厳しい場合でも持ち続けられる水準を、物件ごとに逆算します。
想定読了時間:9分 | 更新日:2026年10月21日
「INNsight by ReINN」は、民泊・旅館業特化の物件売買サイトです。都市部から別荘エリアまで様々な物件を掲載中。気になる利回りや許認可の取得状況なども閲覧できるため、スムーズな物件探しが可能です。
民泊物件を探す不動産投資の利回り最低ラインに、一律の正解はない
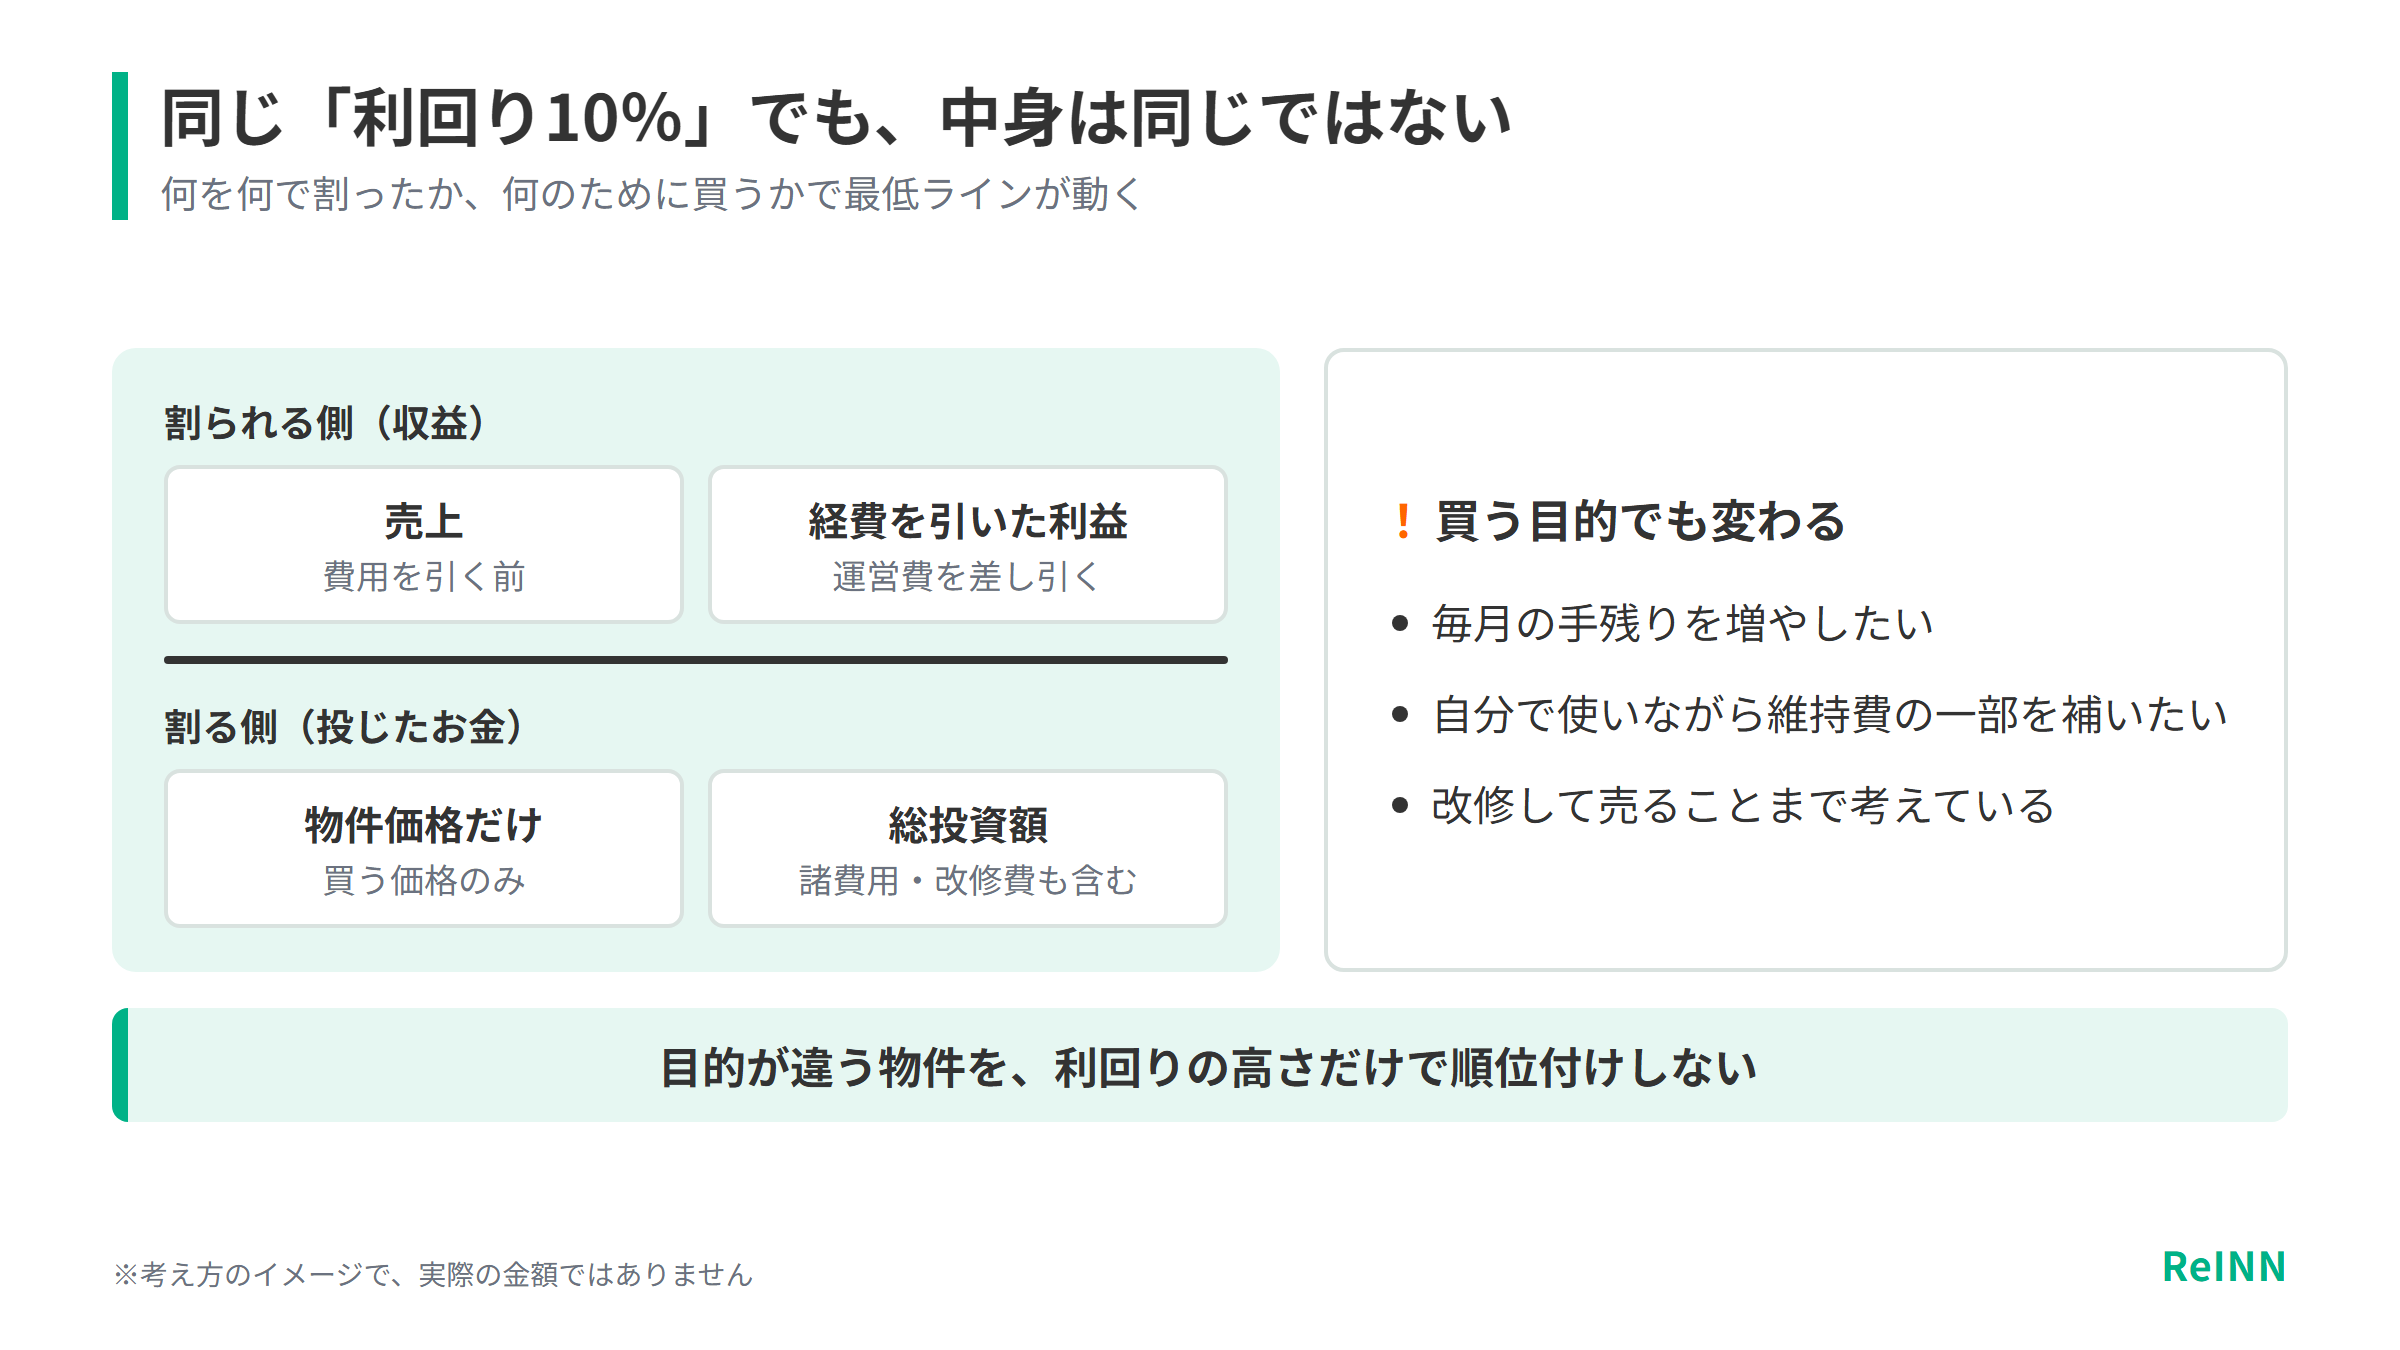
利回りは、投じたお金に対して1年でどれだけの収益があるかを示す数字です。同じ物件でも、割られる側に売上を置くか経費を引いた利益を置くか、割る側を物件価格だけにするか諸費用や改修費まで入れるかで、数字は大きく変わります。
何のために買うのかによっても、最低ラインは動きます。毎月の手残りを増やしたい人と、自分で使いながら維持費の一部を補いたい人、改修して売ることまで考えている人とでは、受け入れられる利回りが同じにはなりません。目的が違う物件を、利回りの高さだけで順位付けしないことが重要です。
金融庁も、投資用不動産について、単年度の賃料収入だけで計算するグロス利回り(表面利回り)にとらわれず、管理・修繕の費用や借入の返済、売却時の処分可能見込額(売るときに見込める金額)など、全期間のキャッシュフローを考えることが有用だと示しています。
表面利回り・実質利回り・返済後に残るお金の違い
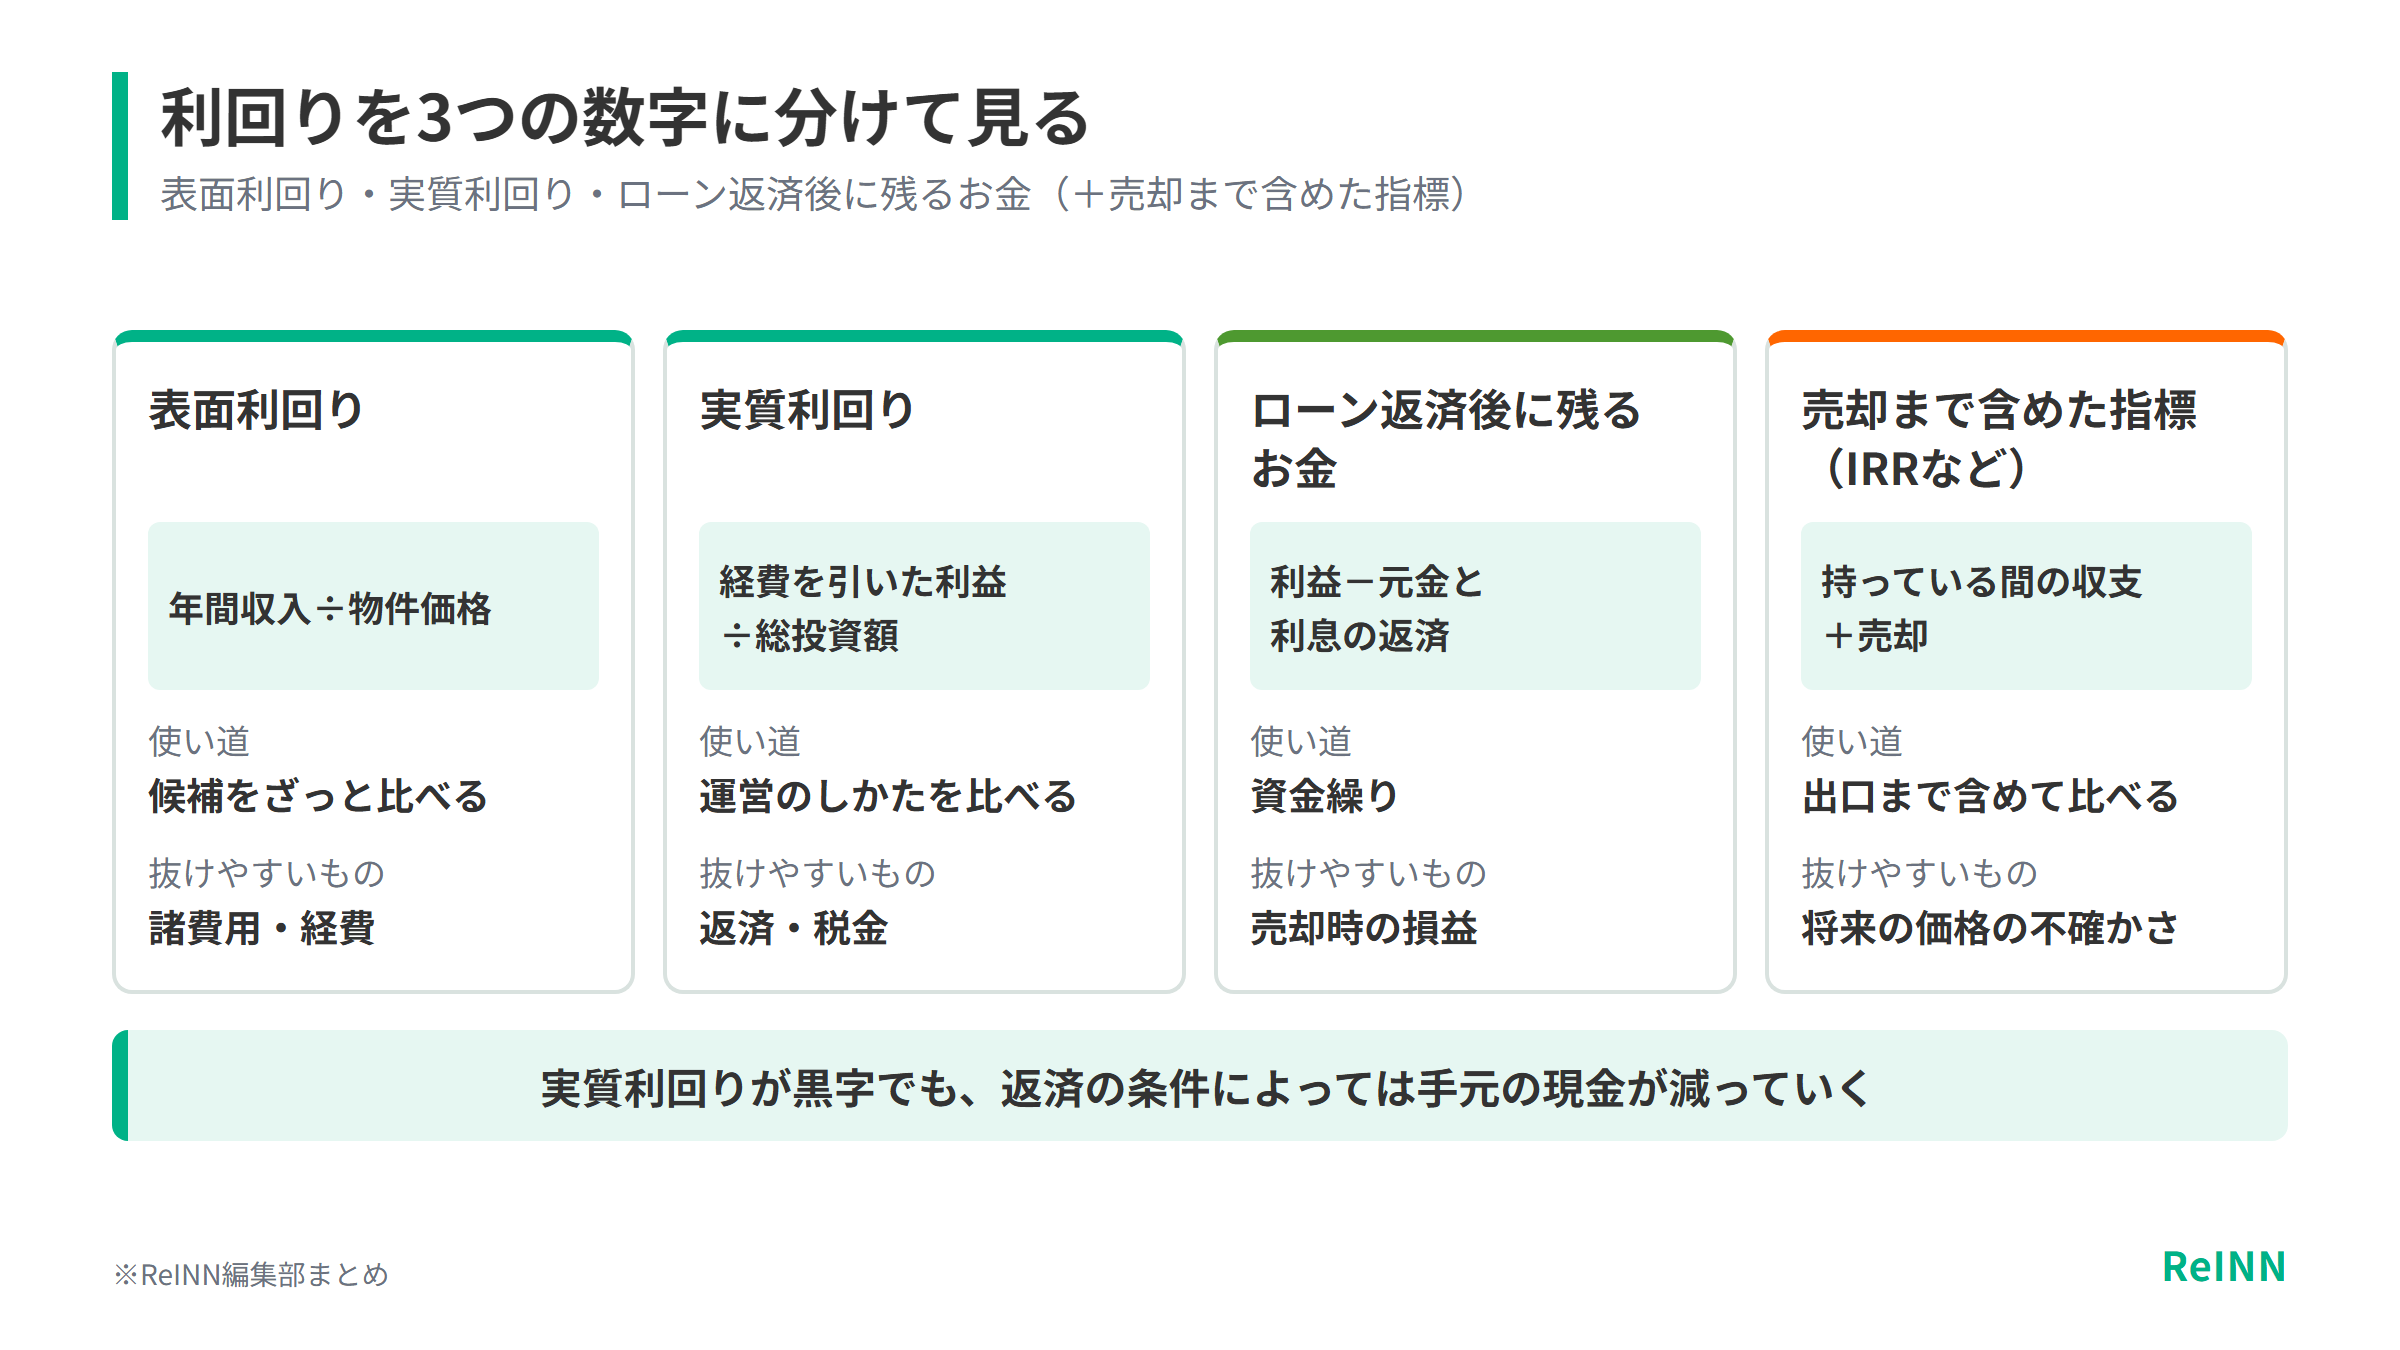
表面利回りは、1年間の収入を物件価格で割った数字です。広告どうしを手早く比べるには便利ですが、買うときの諸費用や改修費、運営にかかる費用が入っていません。宿泊事業の物件では、収入が「満室を想定した売上」で計算されていることもあり、その前提が現実に近いかどうかで数字の意味が変わります。
実質利回りは、1年間の収入から運営費を引いた利益を、物件価格に取得や改修の費用を足した総額で割ったものです。これに対して、ローン返済後に残るお金(返済後キャッシュフロー)は、利益から元金と利息の返済まで差し引いた、実際の現金の増減を表します。実質利回りが黒字でも、返済の条件によっては手元の現金が減っていくことがあります。
最終的な判断には、持っている間の収支と売ったときの手取りを合わせて見るIRRなどの指標も役に立ちます。ただし、将来の売却価格はあくまで仮定です。標準的な価格で売れた場合、値下がりした場合、売らずに長く持つ場合と、いくつかの前提で計算しておくほうが、一つの精密な数字より判断の支えになります。
| 指標 | 簡単な式 | 主な使い道 | 抜けやすいもの |
|---|---|---|---|
| 表面利回り | 年間収入÷物件価格 | 候補をざっと比べる | 諸費用・経費 |
| 実質利回り | 経費を引いた利益÷総投資額 | 運営のしかたを比べる | 返済・税金 |
| 返済後に残るお金 | 経費を引いた利益-元金と利息の返済 | 資金繰り | 売却時の損益 |
| 売却まで含めた指標(IRRなど) | 持っている間の収支+売却 | 出口まで含めて比べる | 将来の価格の不確かさ |
この表は、判断が進む順に上から並べています。まず表面利回りで候補を絞り、次に実質利回りで運営のしかたを比べ、返済後に残るお金で資金が続くかを確かめて、最後に売却まで含めた出口を見ます。どの段の数字も、右端の「抜けやすいもの」を確かめないうちは、採算が合うとは言い切れません。
民泊の利回りは、売上の振れ幅まで含めて考える
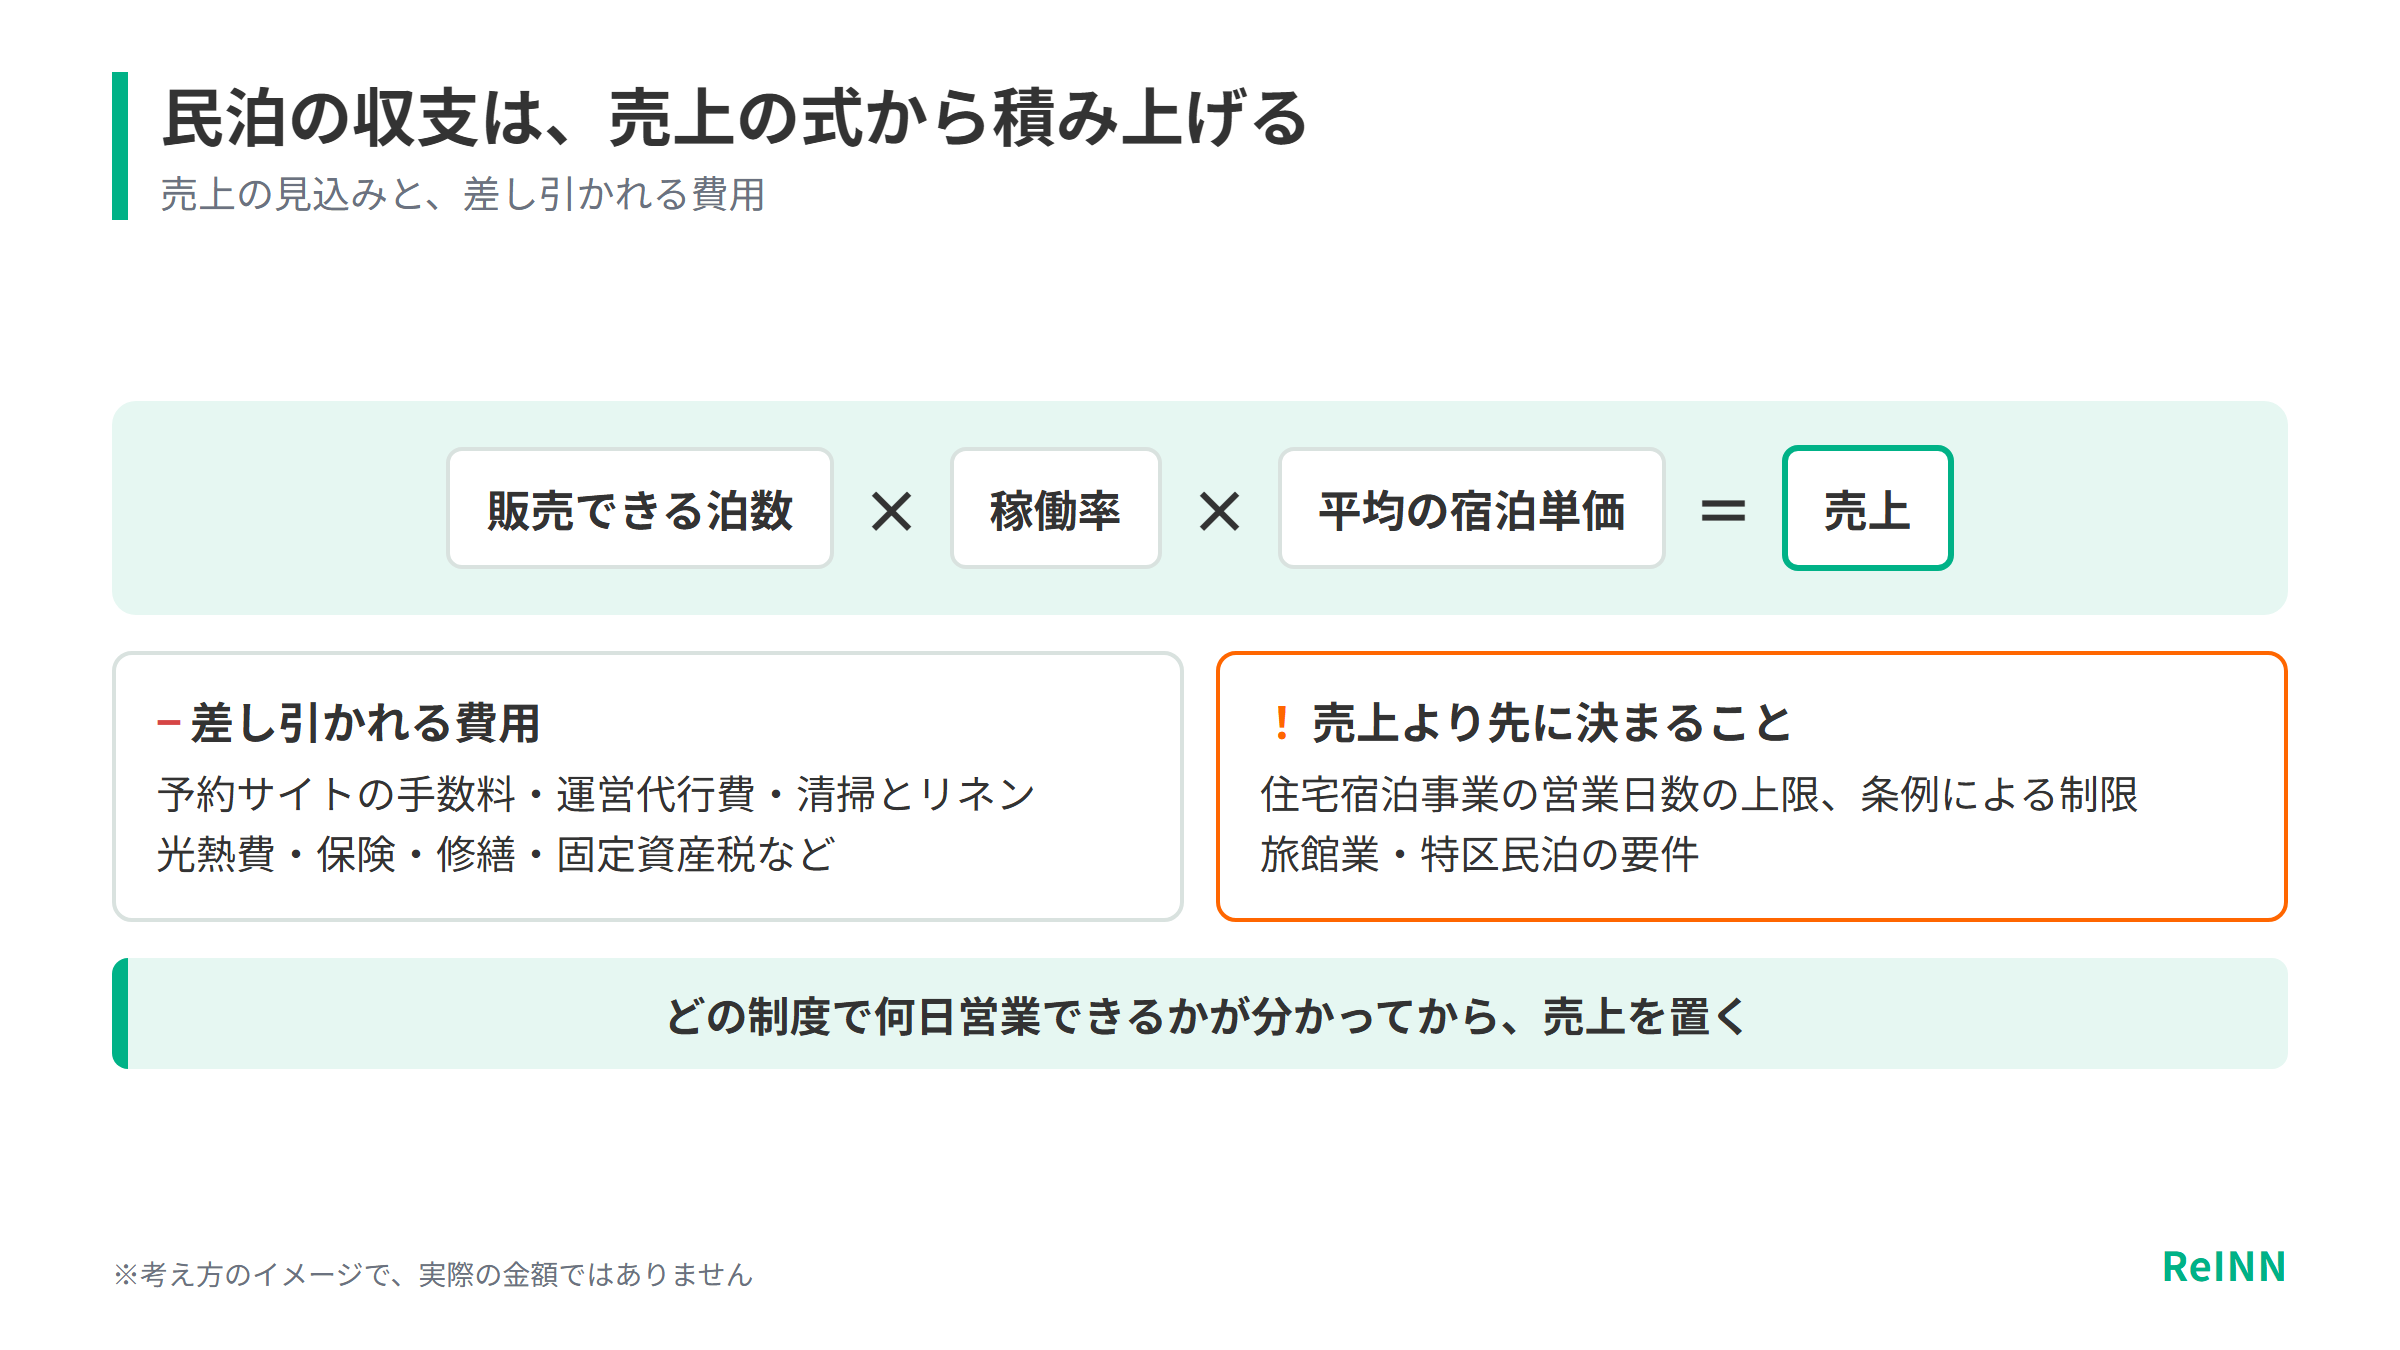
民泊の売上は「販売できる泊数×稼働率×平均の宿泊単価」で見込みます。そこから予約サイトの手数料や運営代行費、清掃・リネンの費用などが差し引かれ、光熱費や保険、修繕、固定資産税なども出ていきます。清掃費を宿泊者から受け取る形にしていても、清掃会社への支払いは別に発生するので、受け取る分と払う分を両方とも収支に入れておくと実態に近づきます。
住宅宿泊事業(届出をして営む民泊)には営業日数の上限があり、自治体の条例でさらに制限されることもあります。旅館業や特区民泊は、それぞれ別の要件で営業する制度です。営業できる日数と許認可が分かる前の想定売上は、利回りの判断には使えません。
月によっては、稼働率と単価が同時に下がります。清掃費や光熱費が上がる年もあれば、レビューの低下や設備の故障で販売を止める期間が出ることもあるでしょう。こうした月まで収支に入れて毎月のキャッシュフローを追うと、年間では黒字なのに途中で資金が足りなくなる月があるかどうかが分かります。
売上の3つの要素は、どれが実績でどれが想定かを分けて見ておくと、数字を読み間違えにくくなります。泊数は営業できる日数と許認可で決まり、稼働率と単価は月ごとに動きます。実績が1年分そろっていない物件では、稼働率と単価を一つの数字に決め打ちせず、上下に幅を持たせて試算するのが現実的です。
INNsightでは、民泊・旅館業の売買物件を、許認可の取得状況とあわせて掲載しています。どの制度で営業できるかが分かっている物件なら、売上の見込みを立てやすくなります。
宿泊事業物件を見る賃貸・貸別荘の利回りと比べるときは、条件をそろえる
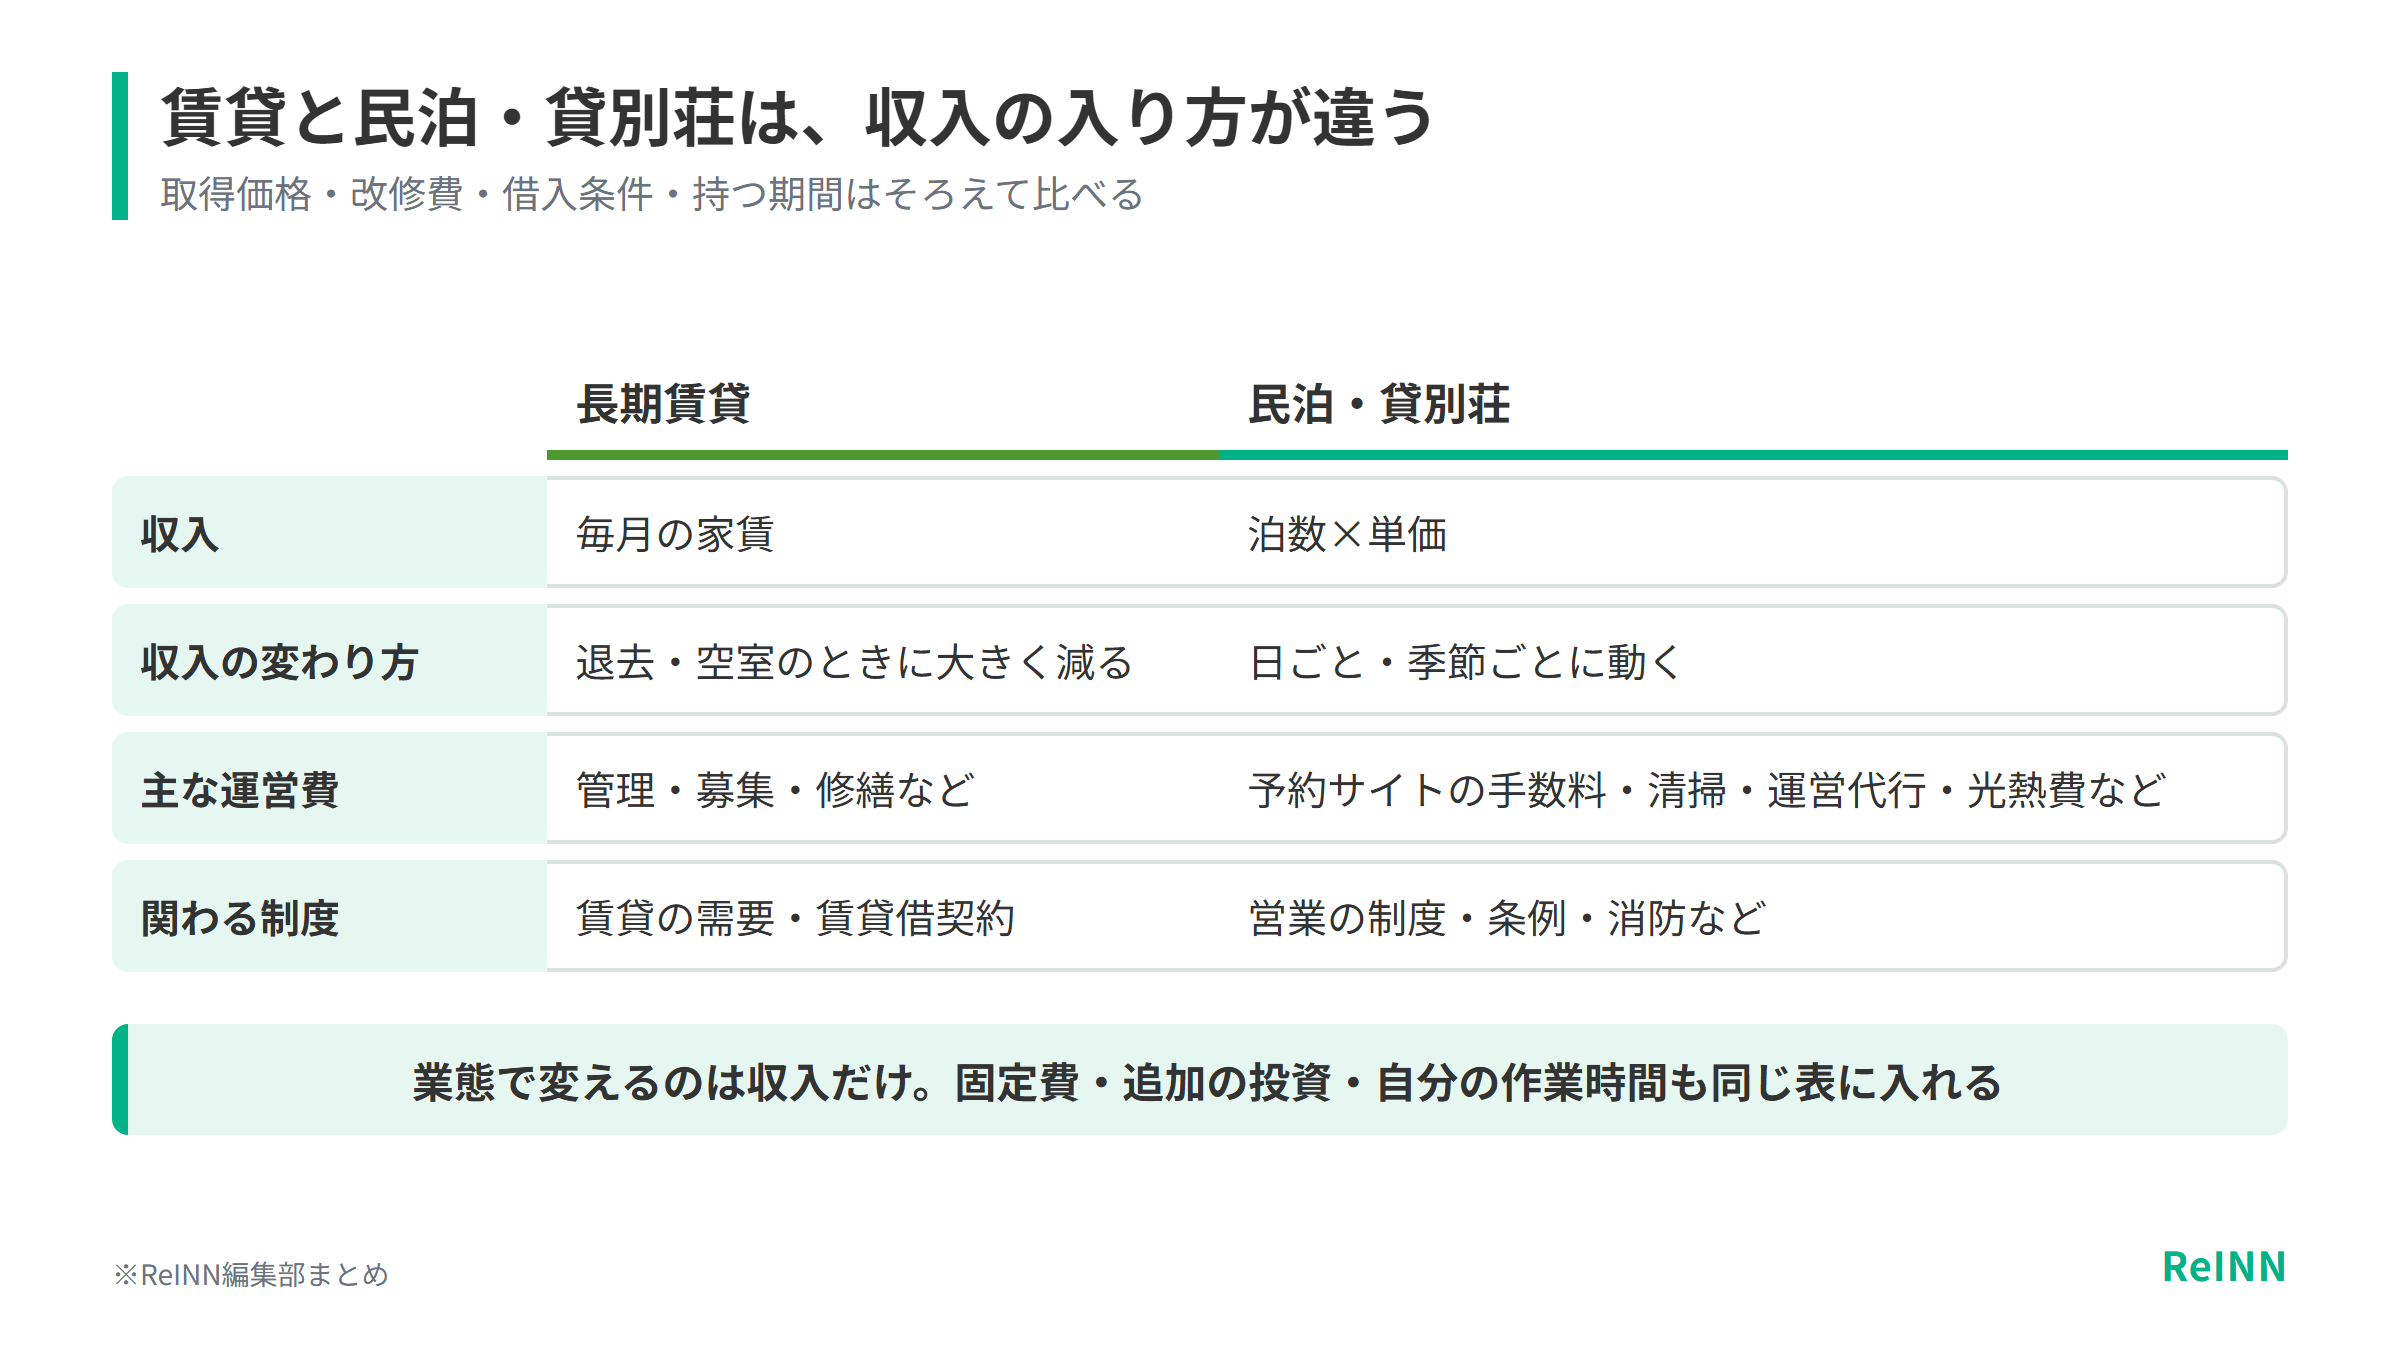
長期賃貸は、毎月の家賃が収入の中心になるので、予算が立てやすい投資です。その代わり、退去後の空室や原状回復、入居者の募集費、家賃の滞納、大規模な修繕が収支に響きます。民泊や貸別荘は、運営の工夫で売上を伸ばせる余地がある反面、予約の増減が大きく、毎日の業務も増えます。
「貸別荘」という名前だけでは、営業の制度は決まりません。住宅宿泊事業や旅館業など、どの制度で営業するのか、自分で使う日をどう設定するのかで収支が変わります。自分で使う日には、繁忙期なら売れたはずの売上を手放していると考えると、実態に近い数字になります。
同じ物件を業態ごとに比べるなら、取得価格や改修費、借入の条件、持つ期間はそろえておきたいところです。業態によって変えるのは収入だけにして、固定費や追加の投資、自分の作業時間も同じ表に入れると、見かけの利回りに引っ張られずに考えられます。
| 項目 | 長期賃貸 | 民泊・貸別荘 |
|---|---|---|
| 収入 | 毎月の家賃 | 泊数×単価 |
| 収入の変わり方 | 退去・空室のときに大きく減る | 日ごと・季節ごとに動く |
| 主な運営費 | 管理・募集・修繕など | 予約サイトの手数料・清掃・運営代行・光熱費など |
| 関わる制度・契約 | 賃貸の需要・賃貸借契約 | 営業の制度・条例・消防など |
この表で見ておきたいのは、収入の中身そのものよりも、収入が減るきっかけの違いです。長期賃貸は退去や空室のときに収入が大きく減り、民泊・貸別荘は日ごと、季節ごとに動きます。減り方の形が違うため、同じ利回りの数字でも、資金が苦しくなる時期は別々に来ます。
借入の条件から、不動産投資の利回り最低ラインを逆算する
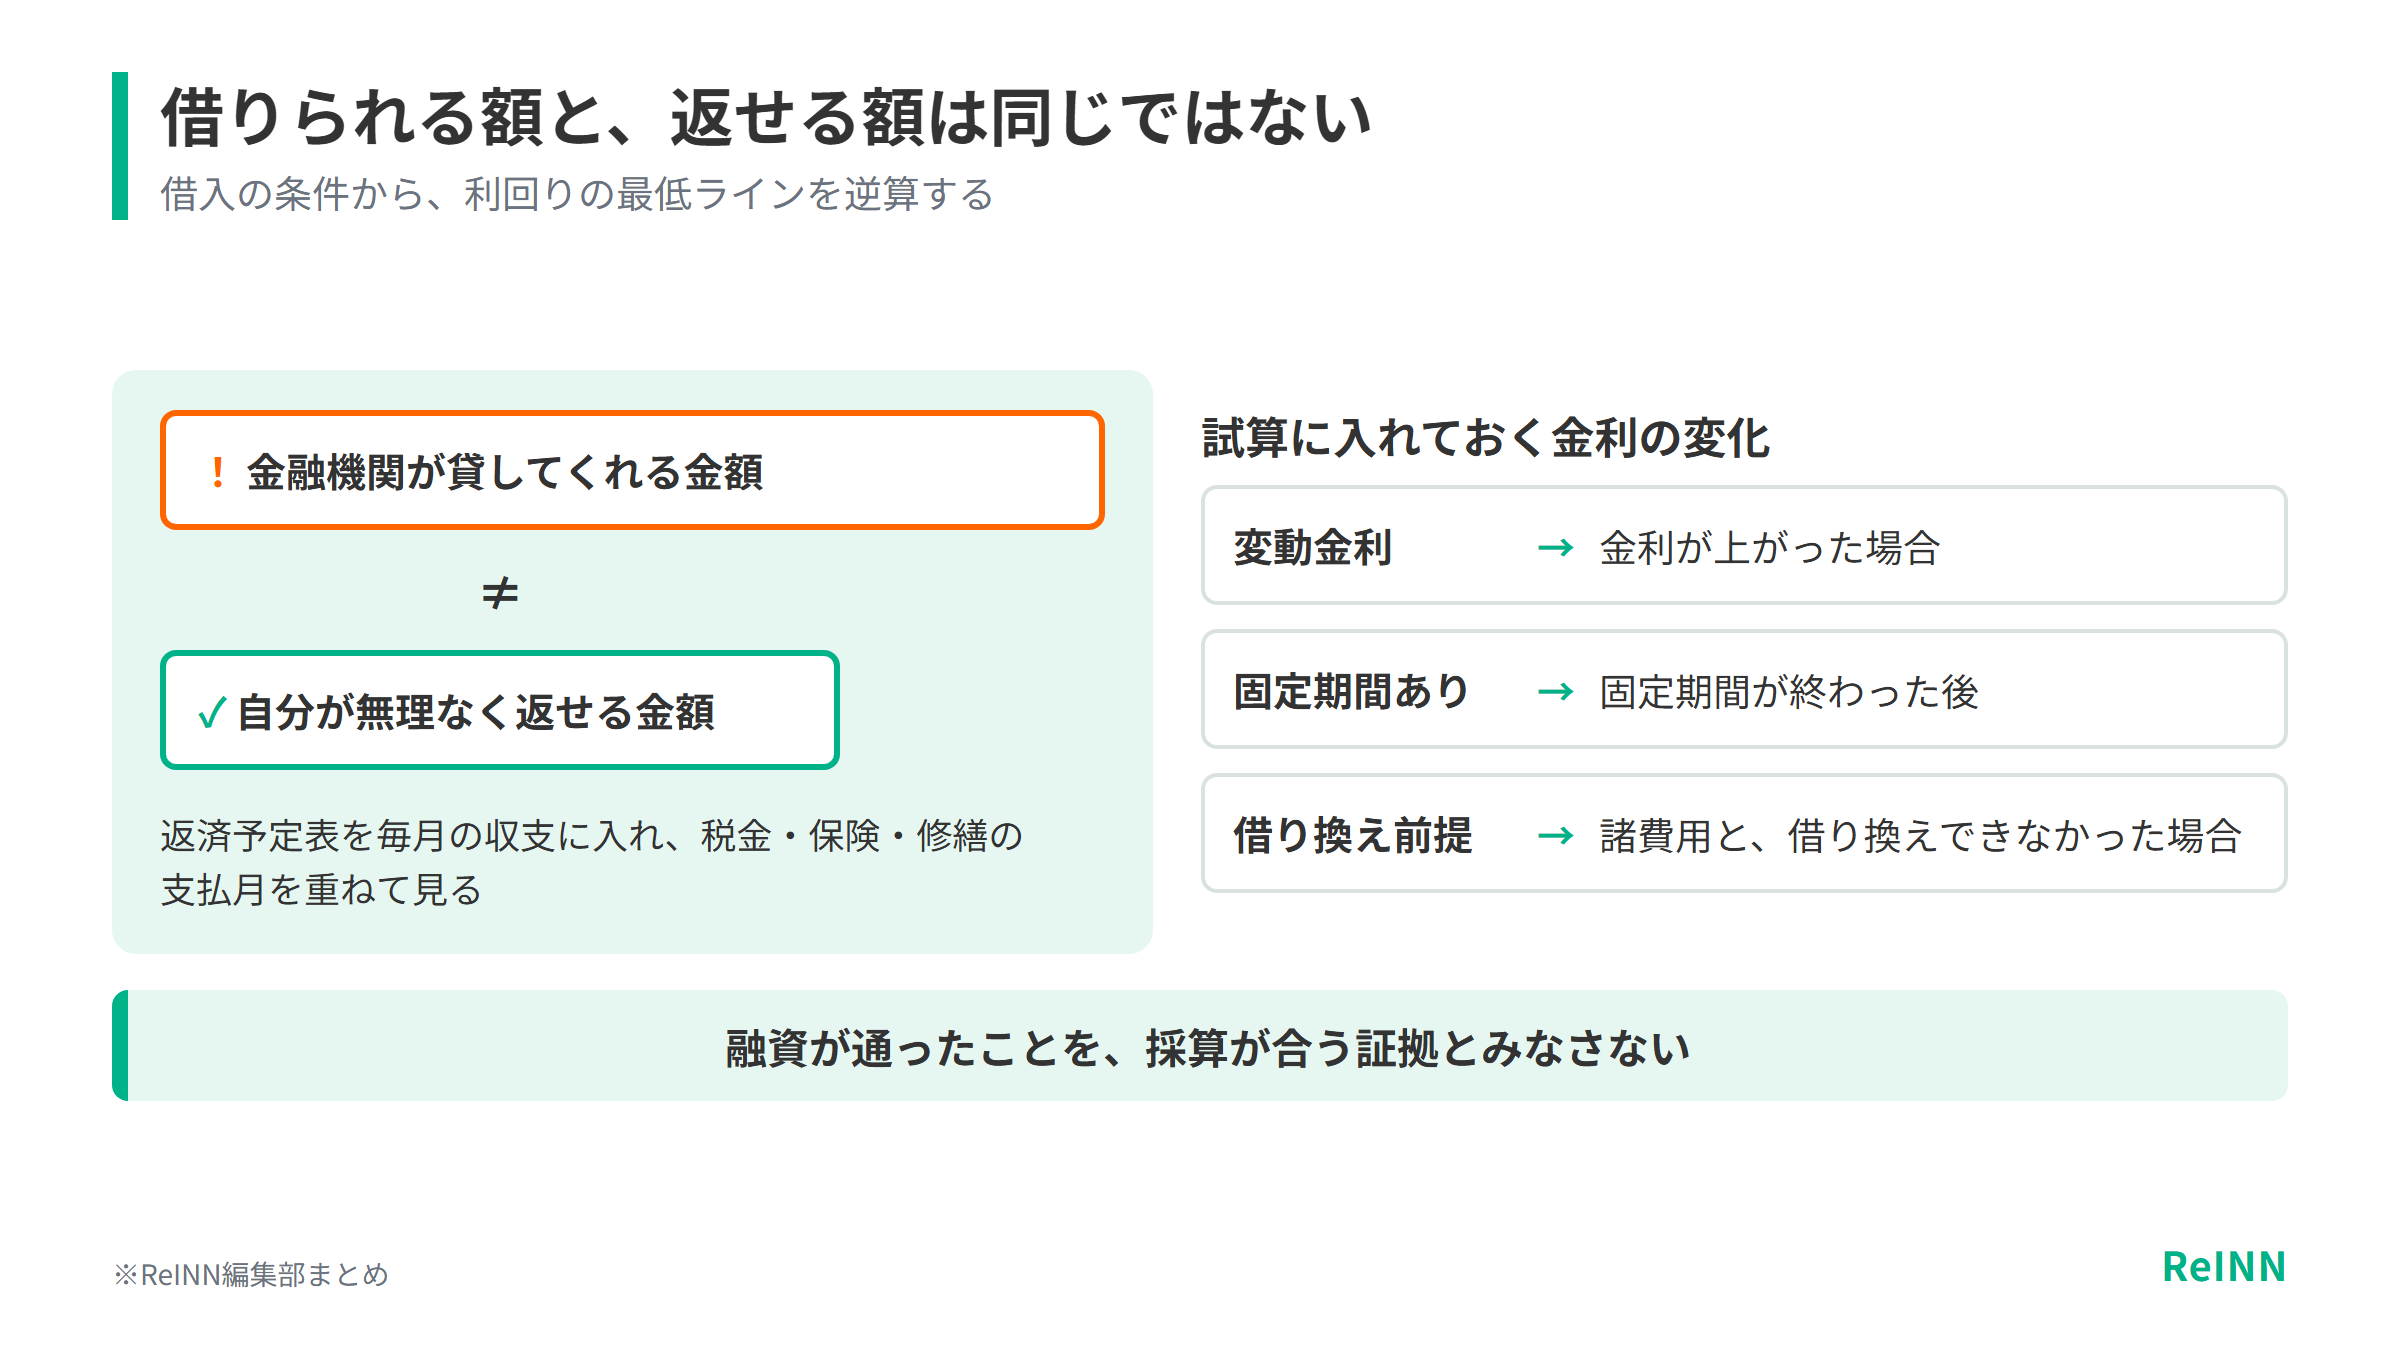
借入を使うときに、利回りと金利の差だけを見て判断すると見誤る可能性が高くなります。元金の返済は、会計上の費用と現金の支出で比べると扱いが異なりますが、口座からは毎月出ていくお金です。返済予定表を毎月の収支に入れ、税金や保険、修繕の支払いが来る月を重ねると、手元のお金がいちばん少なくなる時期が見えてきます。
最低ラインを逆算するには、1年間にどれだけ返済に回せる余裕が必要かを先に決め、売上が減って費用が増えても返済後のお金が残るかを見ます。金融機関が貸してくれる金額と、自分が無理なく返せる金額は同じではありません。融資が通ったことを、投資として採算が合う証拠とみなさないことが大切です。
変動金利なら金利が上がった場合を、固定期間のある金利なら固定期間が終わった後を、試算に入れておくと安心です。借り換えを前提にするなら、諸費用がかかることと、借り換えができなかった場合も見ておきたいところです。融資の条件は金融機関によって異なるため、相談するときは、収益物件として、また宿泊事業として使うことを正確に伝えて確かめましょう。
返済の負担は、元金と利息を合わせた毎月の返済額を、売上が落ちた月の利益と並べて見ると分かりやすくなります。利益が返済額を下回る月がどのくらい続くと予備資金が尽きるのかを数えておけば、借入の額が自分に合っているかを判断しやすくなります。
不動産投資の利回り最低ラインは、厳しい場合の試算で決める
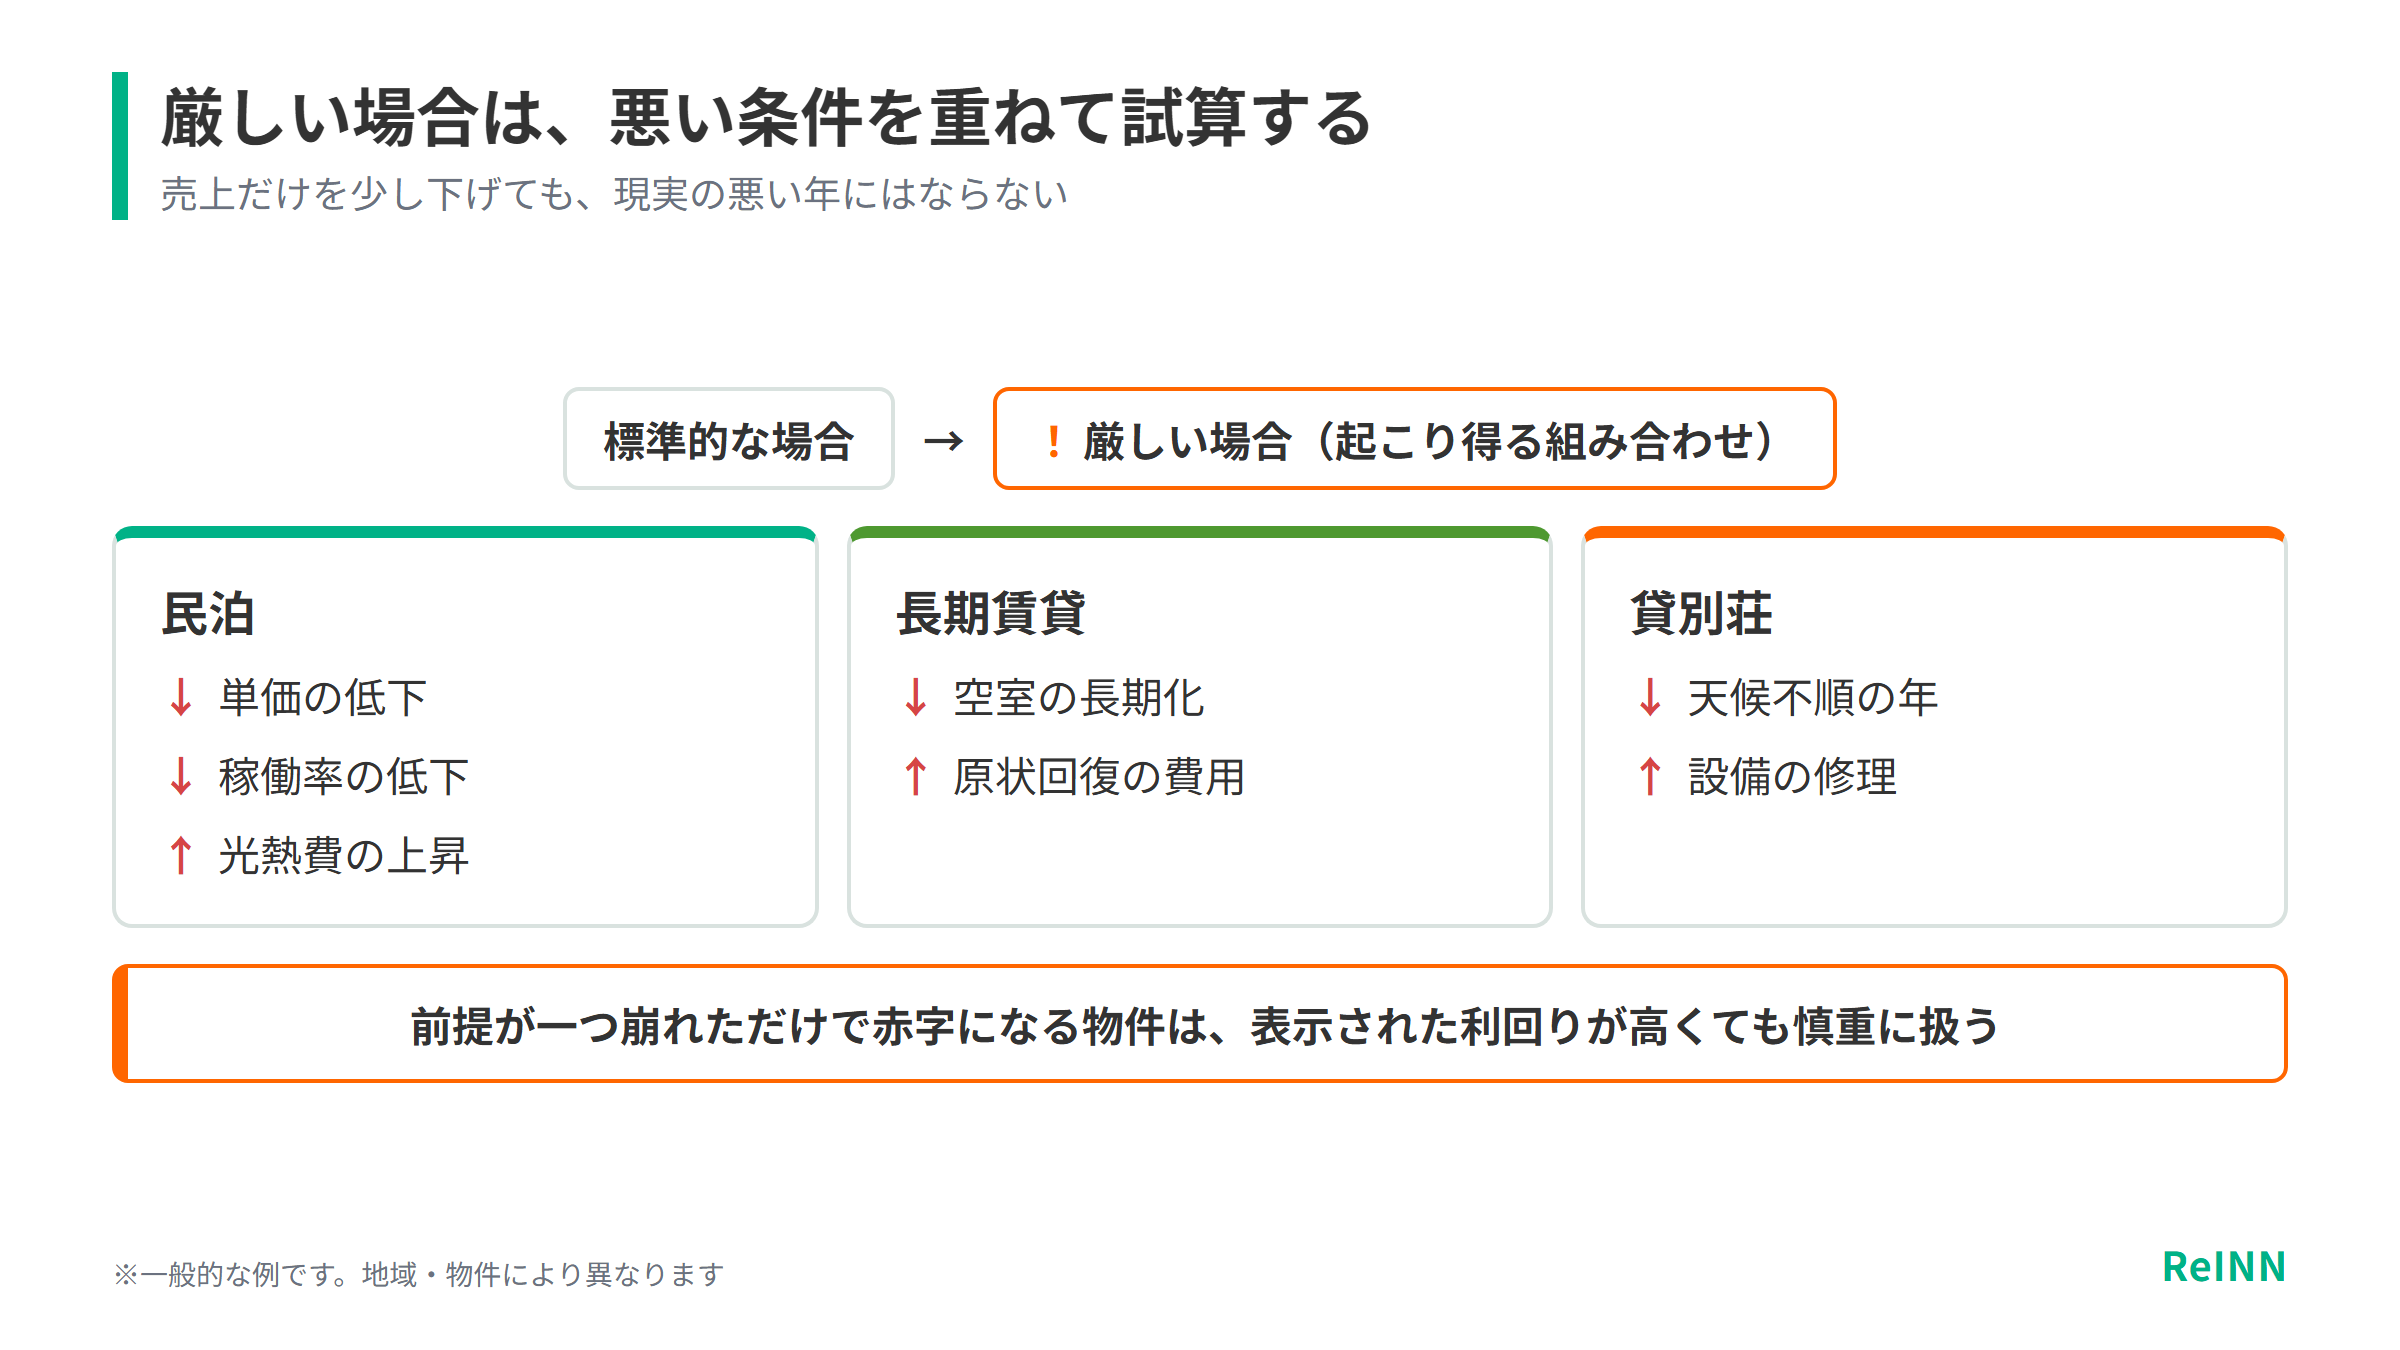
試算は、標準的な場合を作ってから厳しい場合を置きます。このとき売上だけを少し下げても、現実に起きる悪い年の姿にはなりません。民泊なら単価と稼働率の低下に光熱費の上昇が、長期賃貸なら空室の長期化に原状回復の費用が、貸別荘なら天候不順の年に設備の修理が重なる、というように、起こり得る組み合わせで考えるのが要点です。
修繕の費用は、毎年同じ額ずつ出ていくわけではありません。屋根や外壁、給湯器や空調、水回り、家具家電は、傷む時期がそれぞれ違うため、出費のある年が偏ります。税金や保険の支払いも含めて年ごとに並べると、資金がいちばん減る時期と、そのとき追加でいくら用意する必要があるかが分かります。
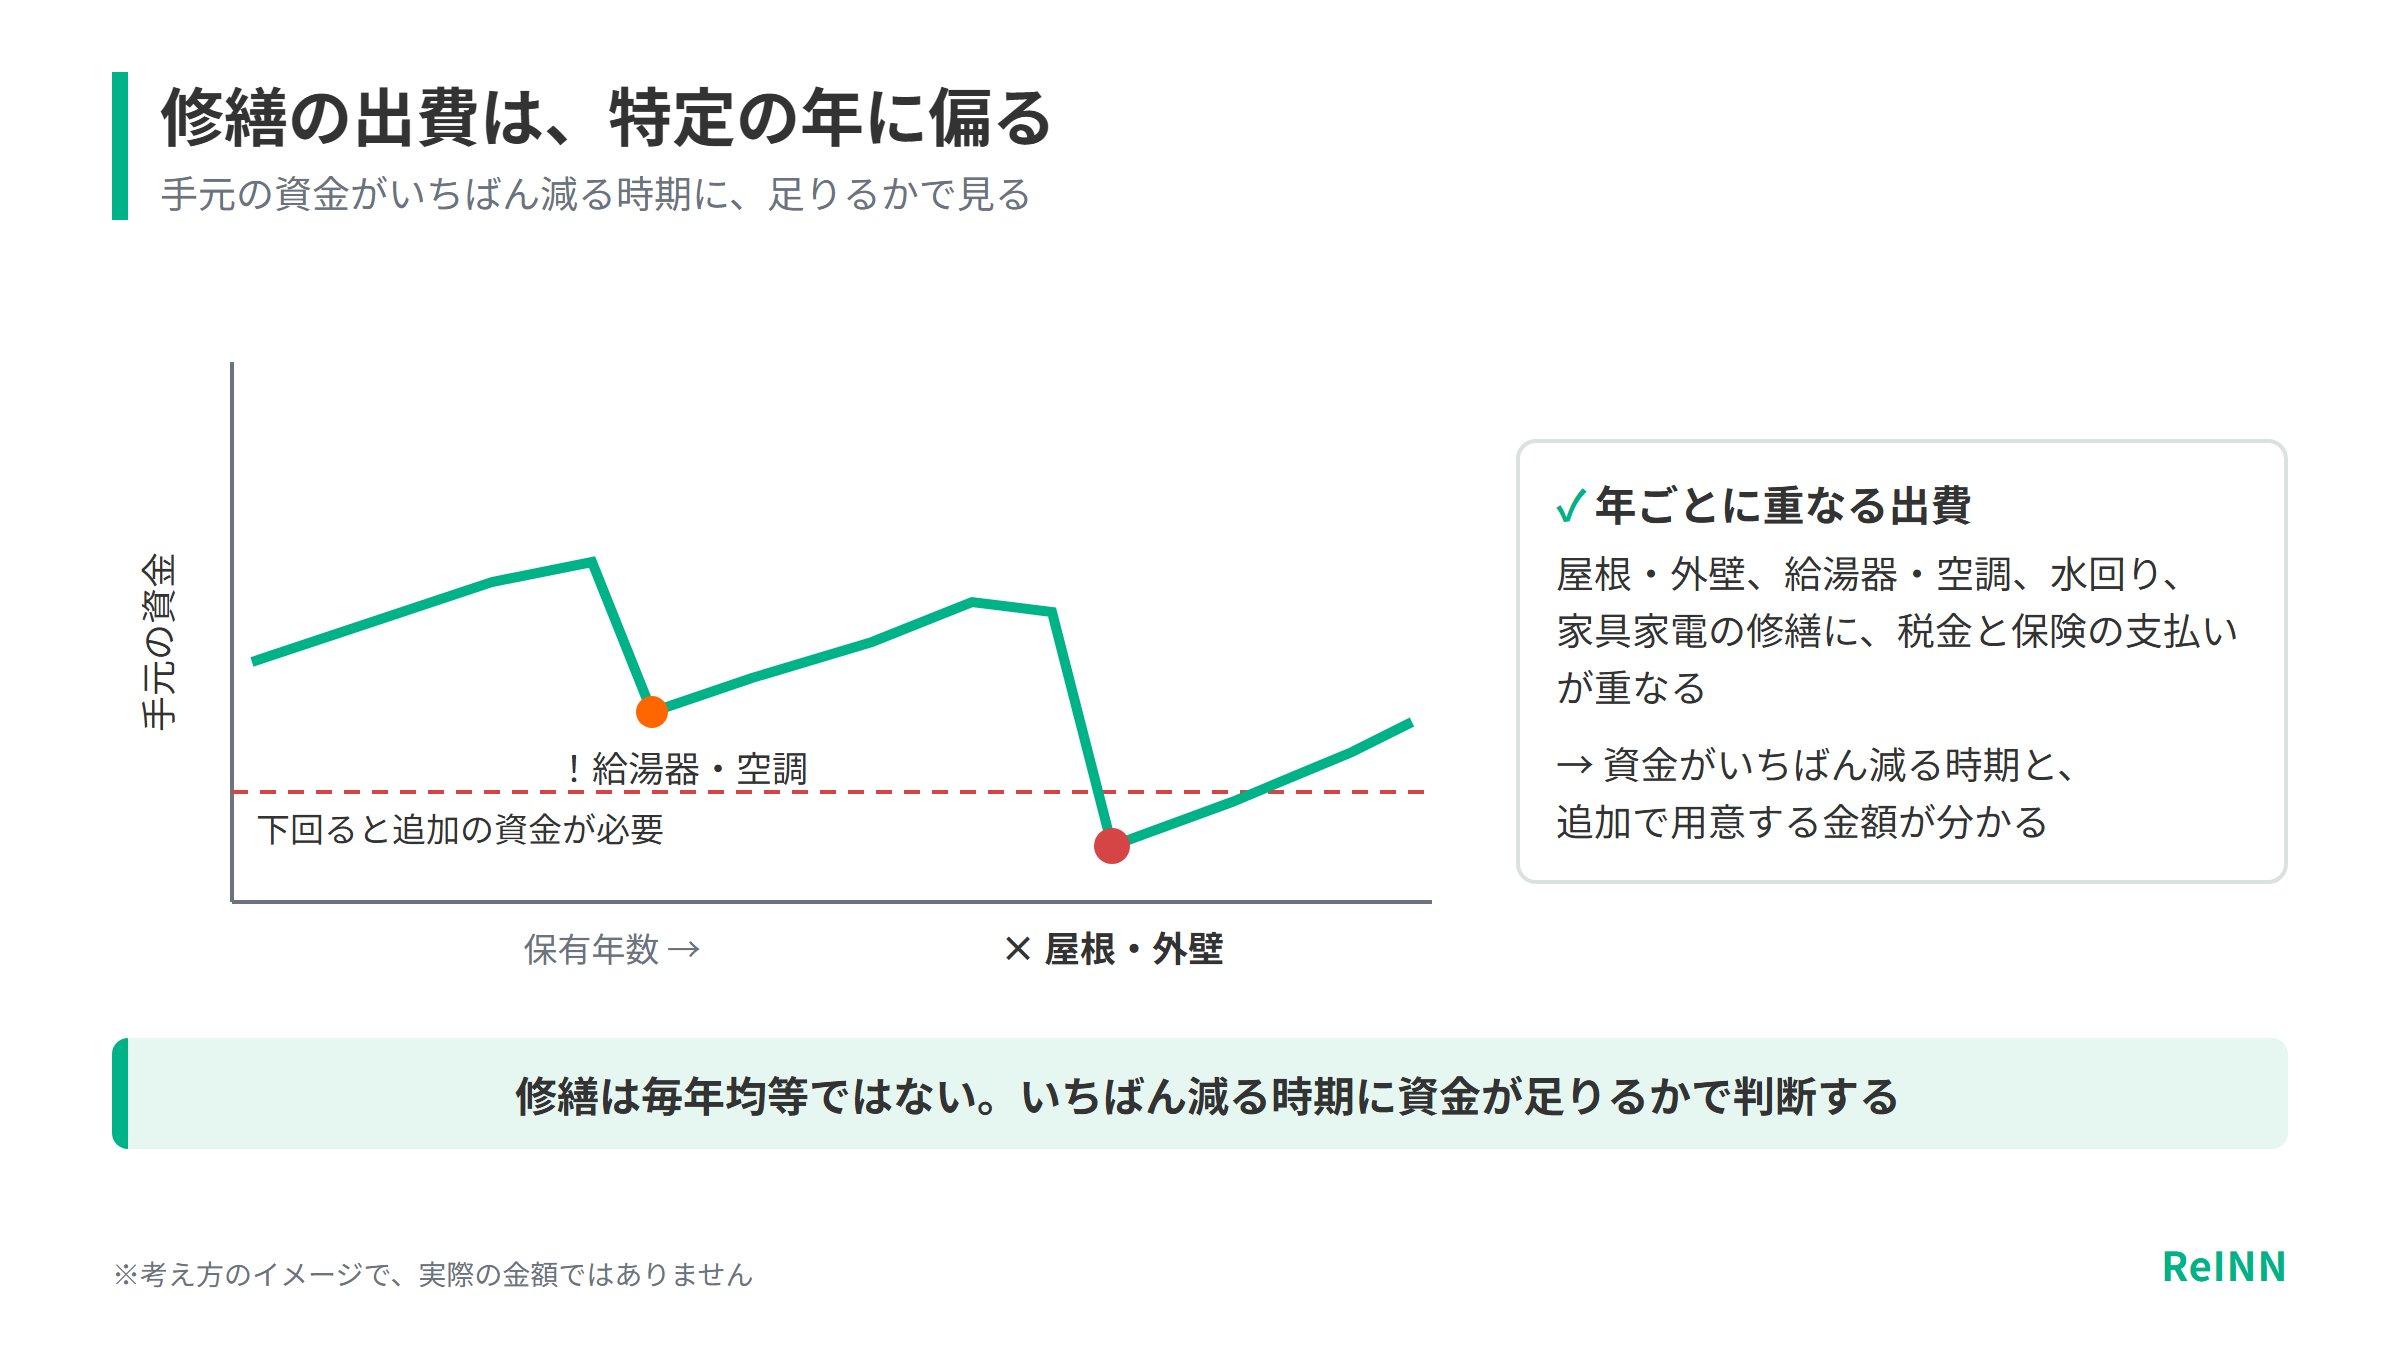
最低ラインを決める基準は、想定利回りが何%を超えたかより、厳しい条件でも持ち続けられ、やめるまでにかかる費用も用意できるかです。前提が一つ崩れただけで赤字になる物件は、表示された利回りが高くても慎重に扱うほうが安全です。
| ケース | 売上の前提 | 費用の前提 | 分かること |
|---|---|---|---|
| 標準的な場合 | 根拠のある通常の月 | 見積・実績 | 返済後に残るお金 |
| 厳しい場合 | 単価・稼働率・家賃の低下 | 運営費・修繕の増加 | 最も少なくなる現金残高 |
| 営業を止めた場合 | 一定期間ゼロ | 固定費は払い続ける | 必要な予備資金 |
| 売る場合 | 持っている間の収支+売却 | 仲介手数料・税金・残りのローンなど | 手取りと回収までの期間 |
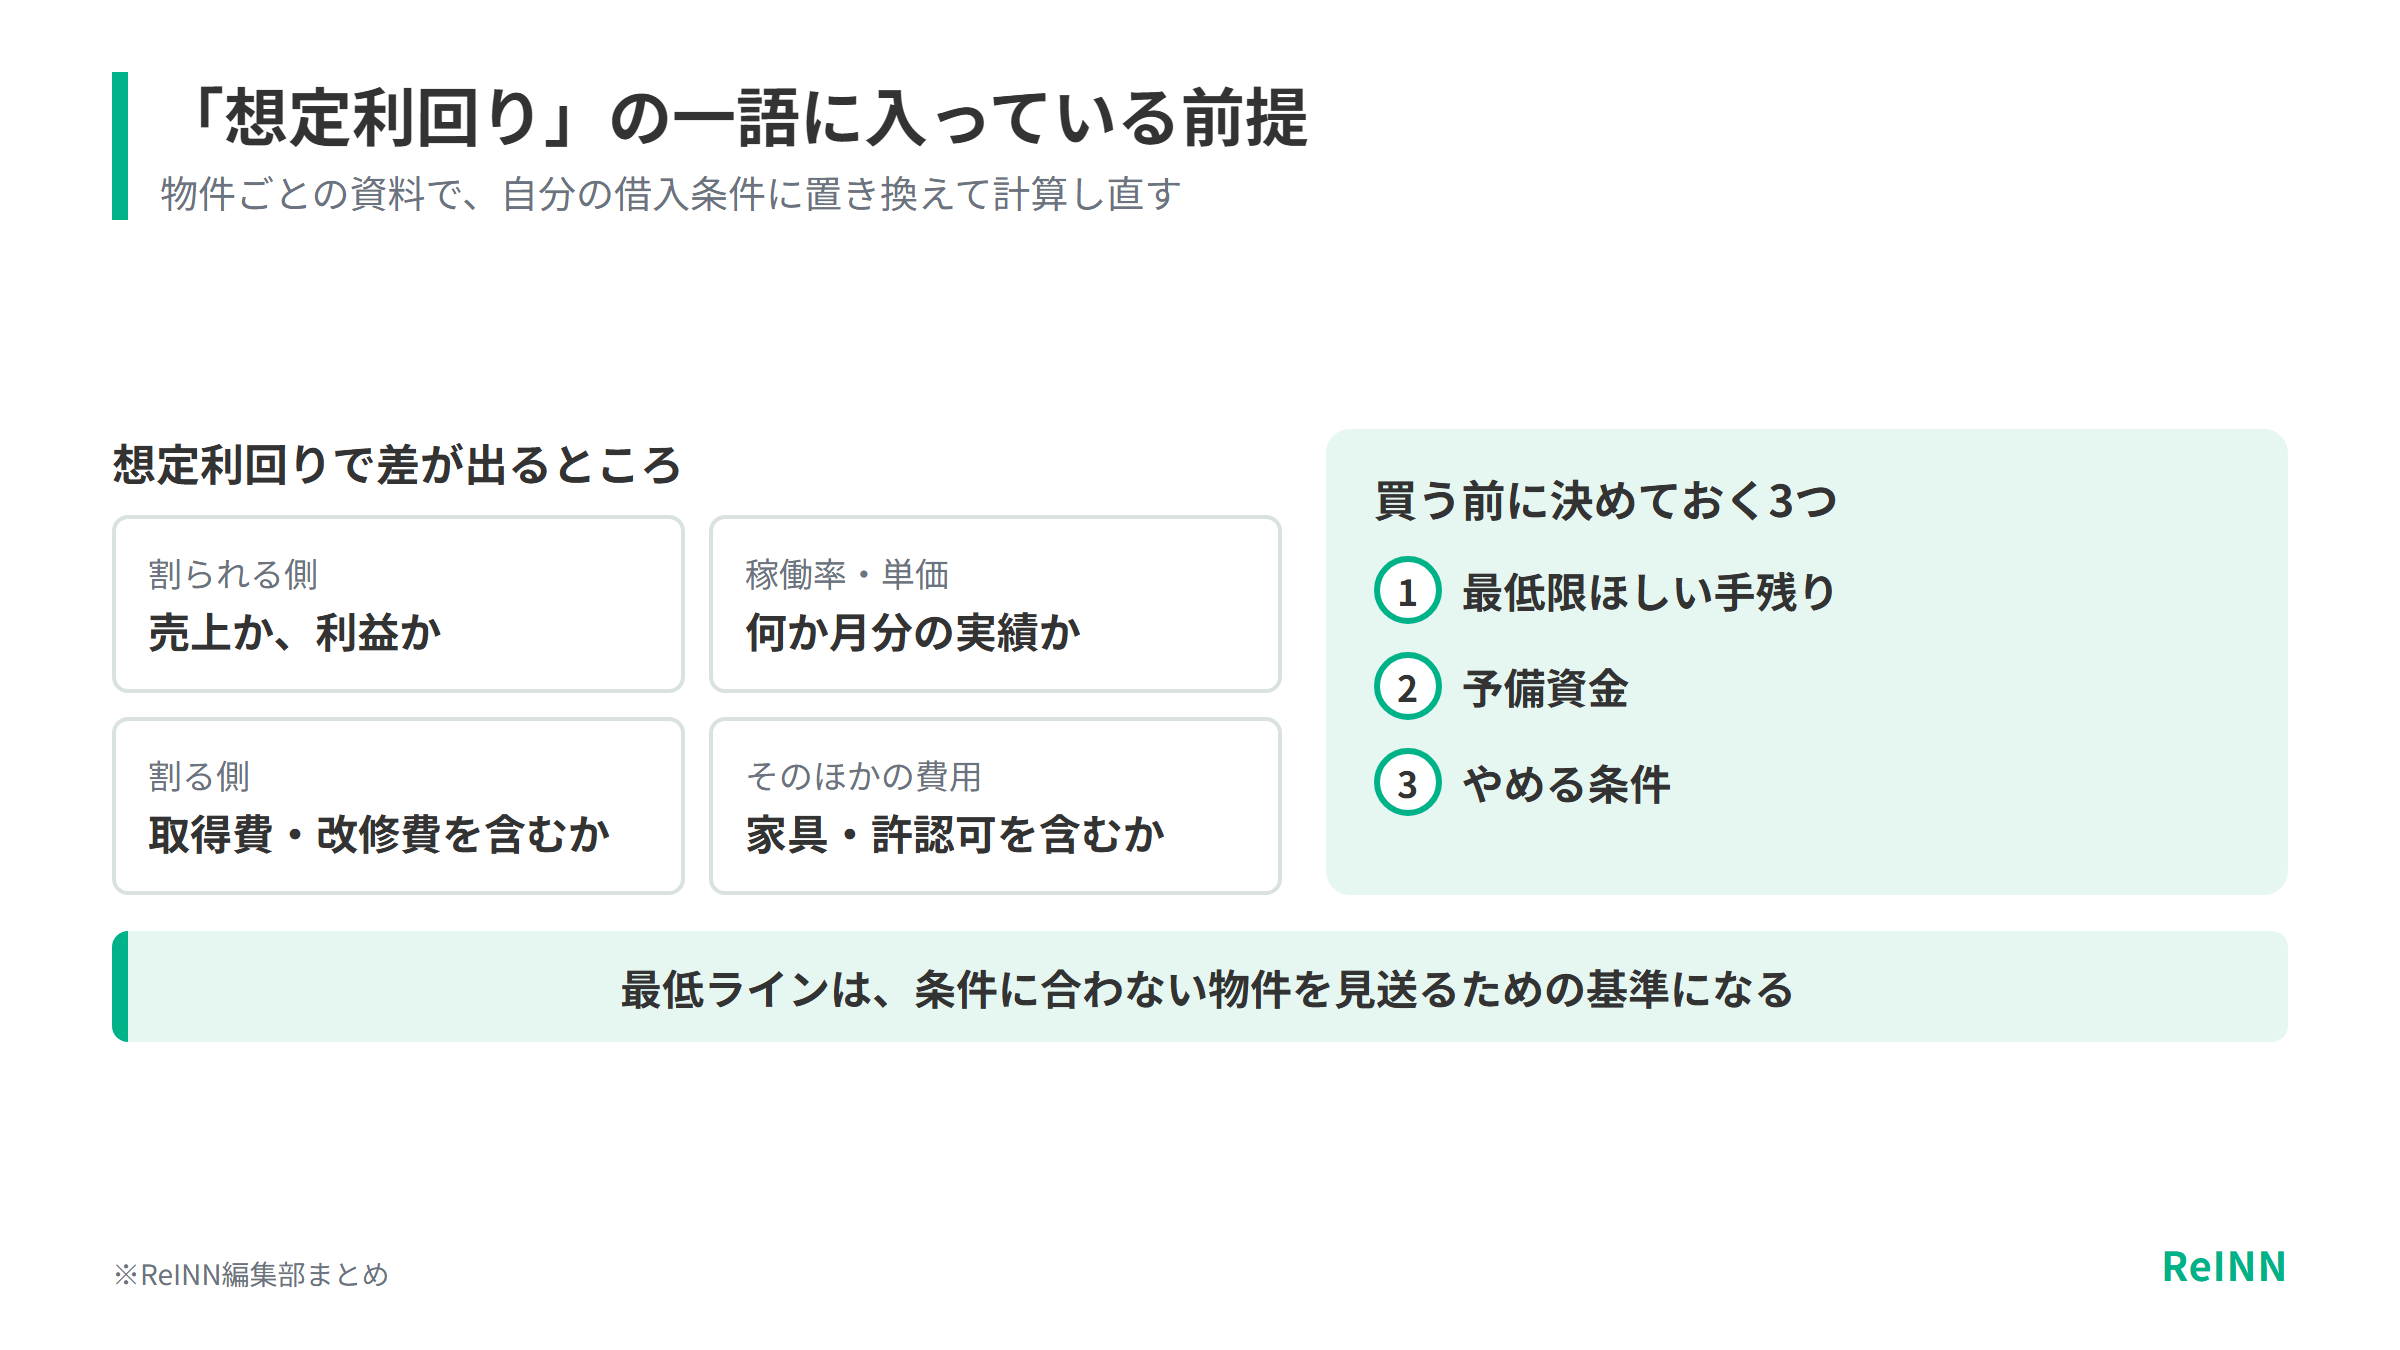
最低ラインは、「利回り○%以上」という一つの数字ではなく、条件の形で書き出しておくと使いやすくなります。たとえば、厳しい場合に現金残高がいちばん少なくなる月も持ちこたえられること、営業を止めた期間の固定費を予備資金でまかなえること、売る場合に仲介手数料や税金、残りのローンを払っても手取りが残ること、の3つです。基準を先に文字にしておけば、表示された利回りの高さに引っ張られにくくなります。
INNsightで、想定利回りの中身を物件ごとに見る
INNsight by ReINNは、民泊・旅館業に特化した物件売買サイトです。都市部から別荘エリアまで、さまざまな物件を掲載していて、物件ごとに利回りや許認可の取得状況を確認できます。気になる物件が見つかったら、掲載されている利回りを出発点にして、この記事の式に自分の借入条件を当てはめ、返済後に残るお金まで計算し直してみてください。
不動産投資の利回り最低ラインは、物件を見た後で都合よく下げるものではありません。買う前に、最低限ほしい手残りと予備資金、やめる条件を決めておけば、条件に合わない物件を見送る基準になります。
なお、INNsightに掲載されている情報は、営業の成立や収益を必ずしも保証するものではありません。掲載の利回りは検討の材料のひとつとして使い、実際の収支は運営の仕方で変わることを前提に、契約の前にご自身の試算で確かめてください。
不動産投資の利回り最低ラインでよくある質問
- 不動産投資の利回り最低ラインは何%ですか?
物件や業態、借入の条件、買う目的によって異なり、どの物件にも当てはまる数字はありません。運営費や返済、修繕を払った後の手残りと、厳しい場合の試算から逆算して決めます。
- 表面利回りと実質利回りは、どちらを見ればよいですか?
候補をざっと比べる段階では表面利回り、運営して採算が合うかを判断する段階では実質利回りとローン返済後に残るお金を使います。役割が違うため、どちらか一方だけでは判断できません。
- 民泊は賃貸より利回りが高いですか?
売上が高くなることはありますが、清掃や運営、光熱費、許認可にかかる費用が増え、稼働率による売上の振れも大きくなります。同じ物件・同じ借入の条件で計算すると、どちらが有利かは物件ごとに分かれます。
- ローン金利より利回りが高ければ黒字ですか?
そうとは限りません。運営費や元金の返済、税金、修繕に加えて空室や休業の期間もあるため、毎月の現金の動きで見ると、お金が出ていく月が続くことがあります。
- 物件情報の想定利回りは、どこまで信用できますか?
計算式や対象の期間、稼働率、単価、含まれている費用によって意味が変わります。契約書や運営の実績、見積などの根拠がない数字は、上下に幅を持たせて読むのが安全です。
不動産投資の利回り最低ラインとあわせて読みたい記事
宿泊事業の売上から手残りを試算する方法や、民泊・旅館業を投資先に選ぶときの考え方は、次の記事で詳しく解説しています。計算の前提に使える宿泊事業向けの売買物件は、INNsight by ReINNで探せます。


この記事についてのご注意
本記事は不動産投資の利回りの考え方を整理した一般的な情報で、特定の物件の購入や収益、融資の承認、売却価格を推奨・保証するものではありません。制度、融資、税、消防、自治体の運用は改正・更新されることがあります。物件の所在地や建物、契約、利用方法によって適用が異なるため、契約の前に行政、消防、金融機関、税理士、弁護士などにご確認ください。
想定利回りの中身は、物件ごとの資料を見ると具体的に分かります。INNsightで候補を探して、自分の借入条件で手残りを計算し直してみましょう。
物件資料を見る