セカンドハウスローンの金利は、自宅の住宅ローンと同じ水準になるとは限りません。金融機関は、何のために使う家なのか、いまの自宅のローンをどれだけ返しているか、年収や自己資金、物件の担保としての価値を見たうえで条件を決めます。商品によっては、借りられる地域や用途にも決まりがあります。
2026年10月現在、フラット35には本人が週末などに利用するセカンドハウス向けの案内がありますが、賃貸用・投資用には利用できず、住宅ローン控除の対象外と明記されています。表示された金利の低さを比べる前に、自分の使い方がその商品の条件に合うかを押さえておくことが出発点です。
先に結論
セカンドハウスローンの金利は商品名で比べず、固定か変動か、融資率、手数料、団信の条件をそろえて、実際に払う総額で比べるのが基本です。将来貸す可能性があるなら契約前に金融機関へ伝え、宿泊収入がなくても返せる計画にしておくと、ローン契約の条件とぶつかる事態を避けられます。
想定読了時間:15〜18分 | 更新日:2026年10月30日
「INNsight by ReINN」は、民泊・旅館業特化の物件売買サイトです。都市部から別荘エリアまで様々な物件を掲載中。気になる利回りや許認可の取得状況なども閲覧できるため、スムーズな物件探しが可能です。
民泊物件を探すセカンドハウスローンの金利は商品の種類で変わる|住宅ローン・専用ローン・フラット35
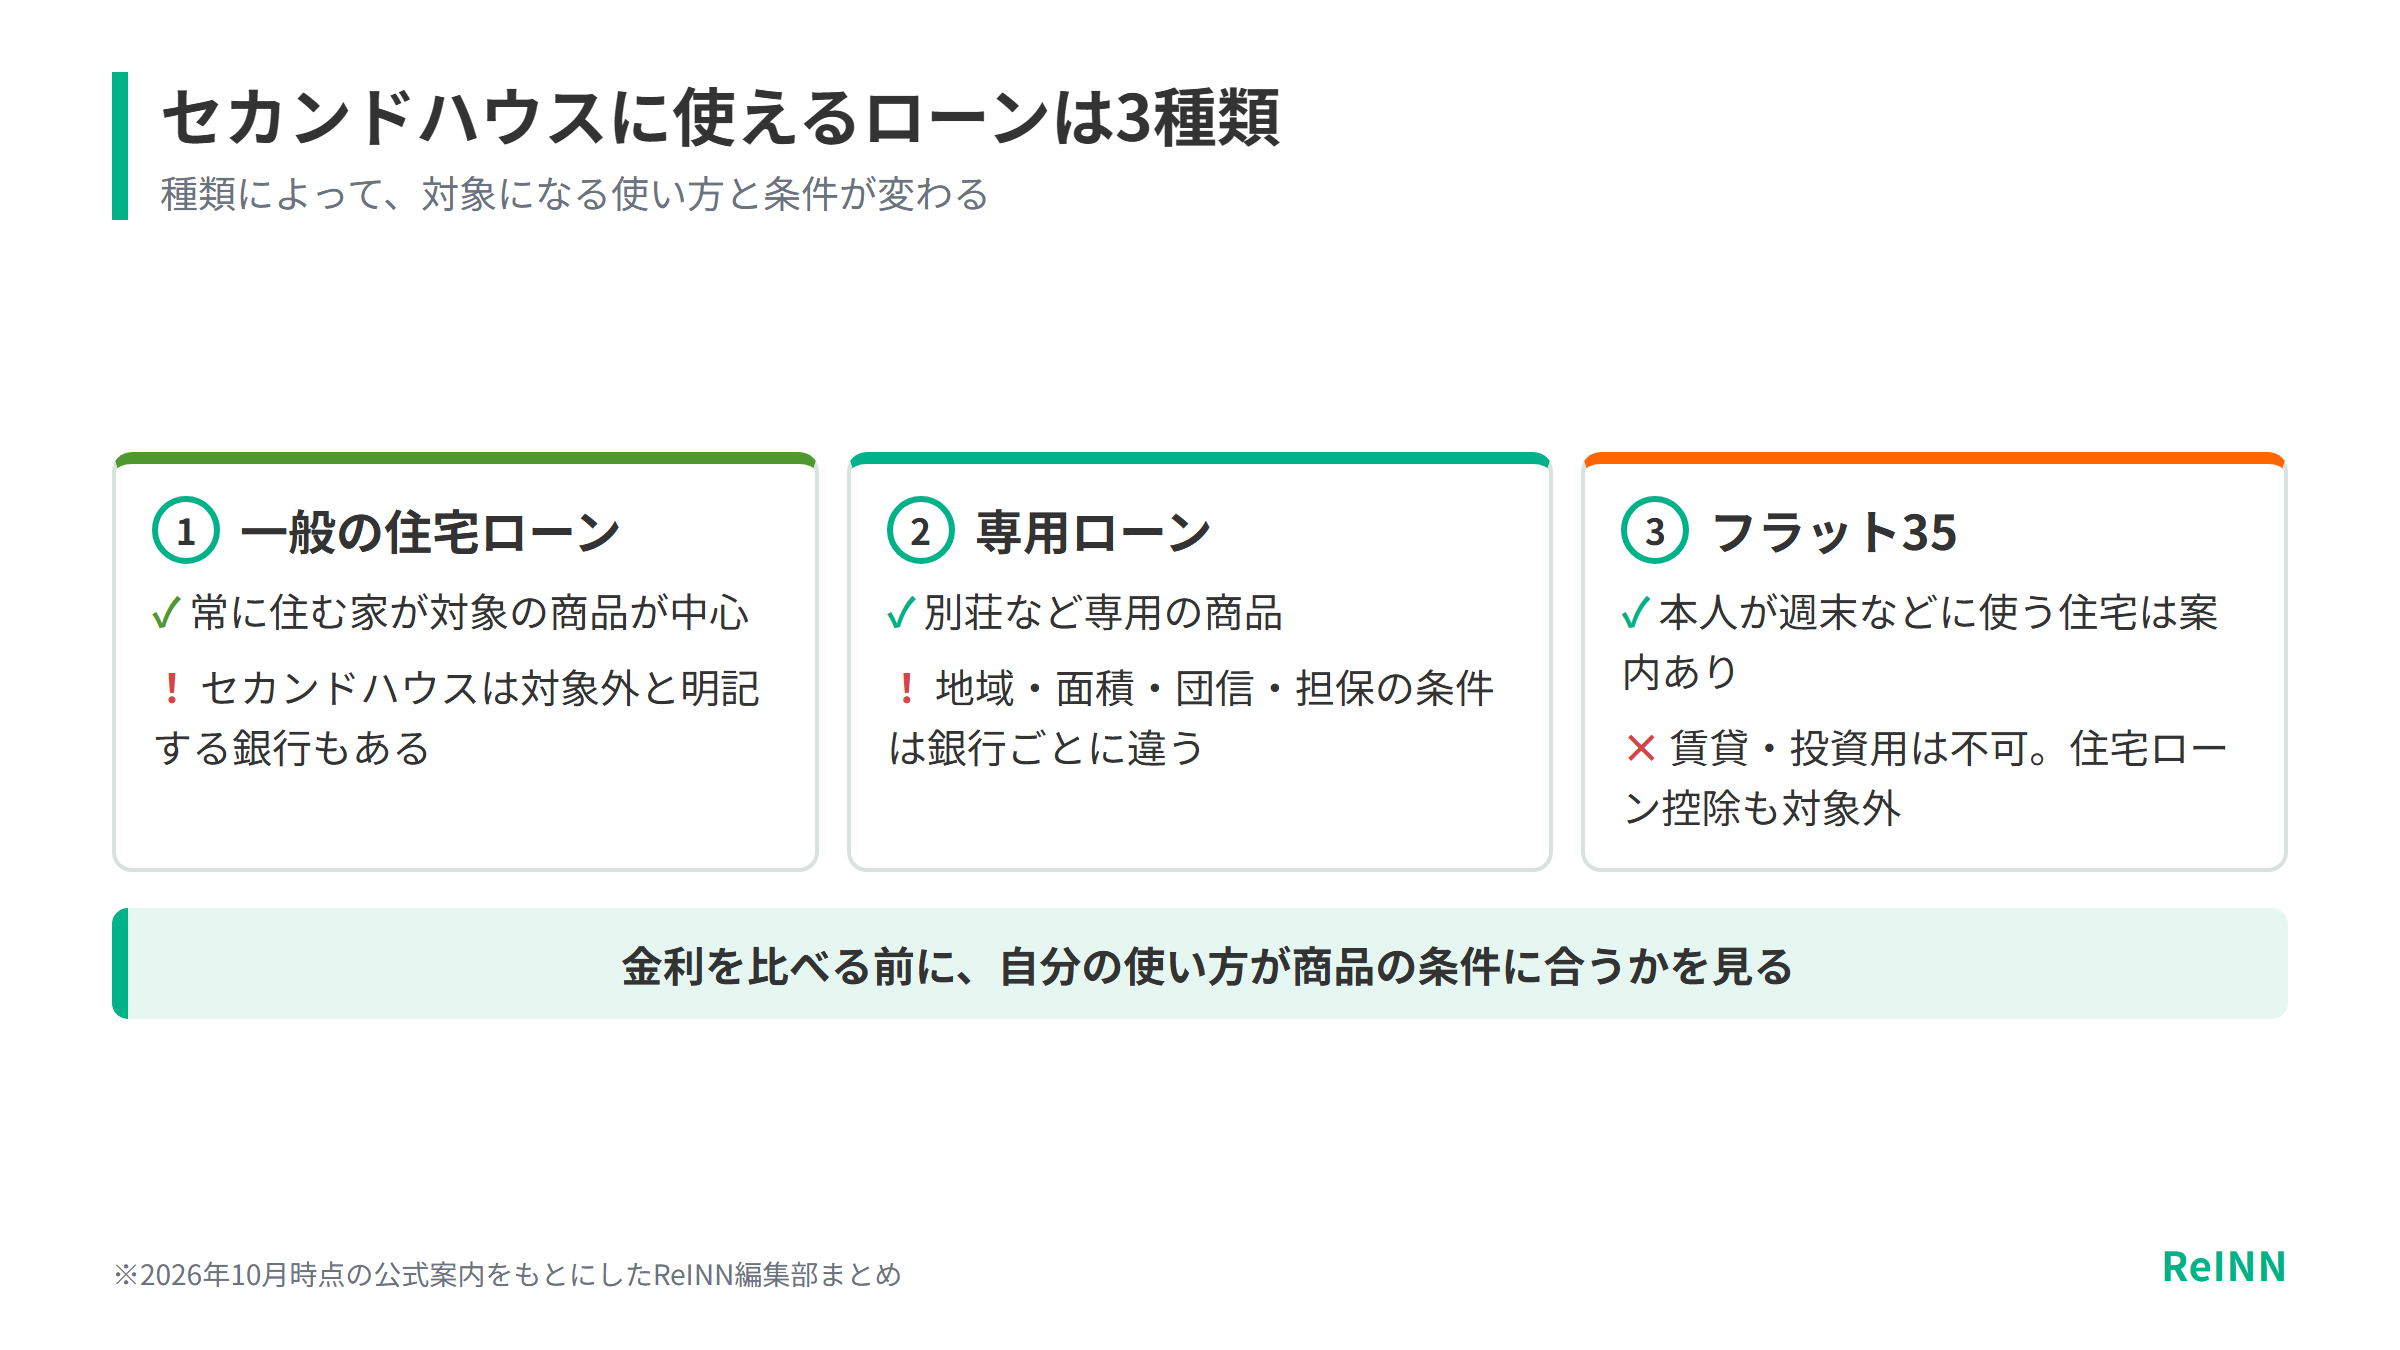
セカンドハウスの購入に使えるローンは、自宅向けの住宅ローン、セカンドハウス・別荘向けの専用ローン、フラット35の3つに分かれます。どれを使えるかで、金利だけでなく借りられる期間や対象の地域も変わります。
一般の住宅ローンは、ふだん住む家が対象
一般の住宅ローンは、申込人や家族が常に住む住宅を対象とする商品が中心です。セカンドハウスを対象外と明記している金融機関もあるので、自宅を買ったときの銀行がそのまま別荘にも貸してくれるとは考えないほうが安全です。申込みの際は、どのくらいの頻度で使うのか、主な住所はどこかを伝えることになります。
建物の用途が「住宅」であることと、住宅ローンの対象になることは同じではありません。転居の予定がある、単身赴任先に買う、週末だけ使う、といった違いで扱いが変わる場合があります。申込書に実態と違う目的を書くと、後で契約上の問題になりかねません。
専用ローンとフラット35の対象と制限
金融機関のセカンドハウス・別荘向けローンは、金利や返済期間のほか、対象の地域や建物の面積、自己資金、団信(団体信用生命保険)、担保の条件を独自に決めています。同じセカンドハウスローンという名前でも、ある銀行では借りられる別荘地が、別の銀行では対象外になることも起こります。
フラット35は、本人が週末などに利用する住宅について案内がありますが、賃貸・投資には利用できず、取扱う金融機関も限られます。セカンドハウスについては、二つの借入れを同時に利用できない旨や、住宅ローン控除を利用できない旨も案内されています。物件が技術基準に合うかや、いま借りているローンとの関係まで見ておくと、申込み後に対象外と分かる事態を防げます。
セカンドハウスローンの金利の比べ方|固定・変動と手数料を含めた総支払額
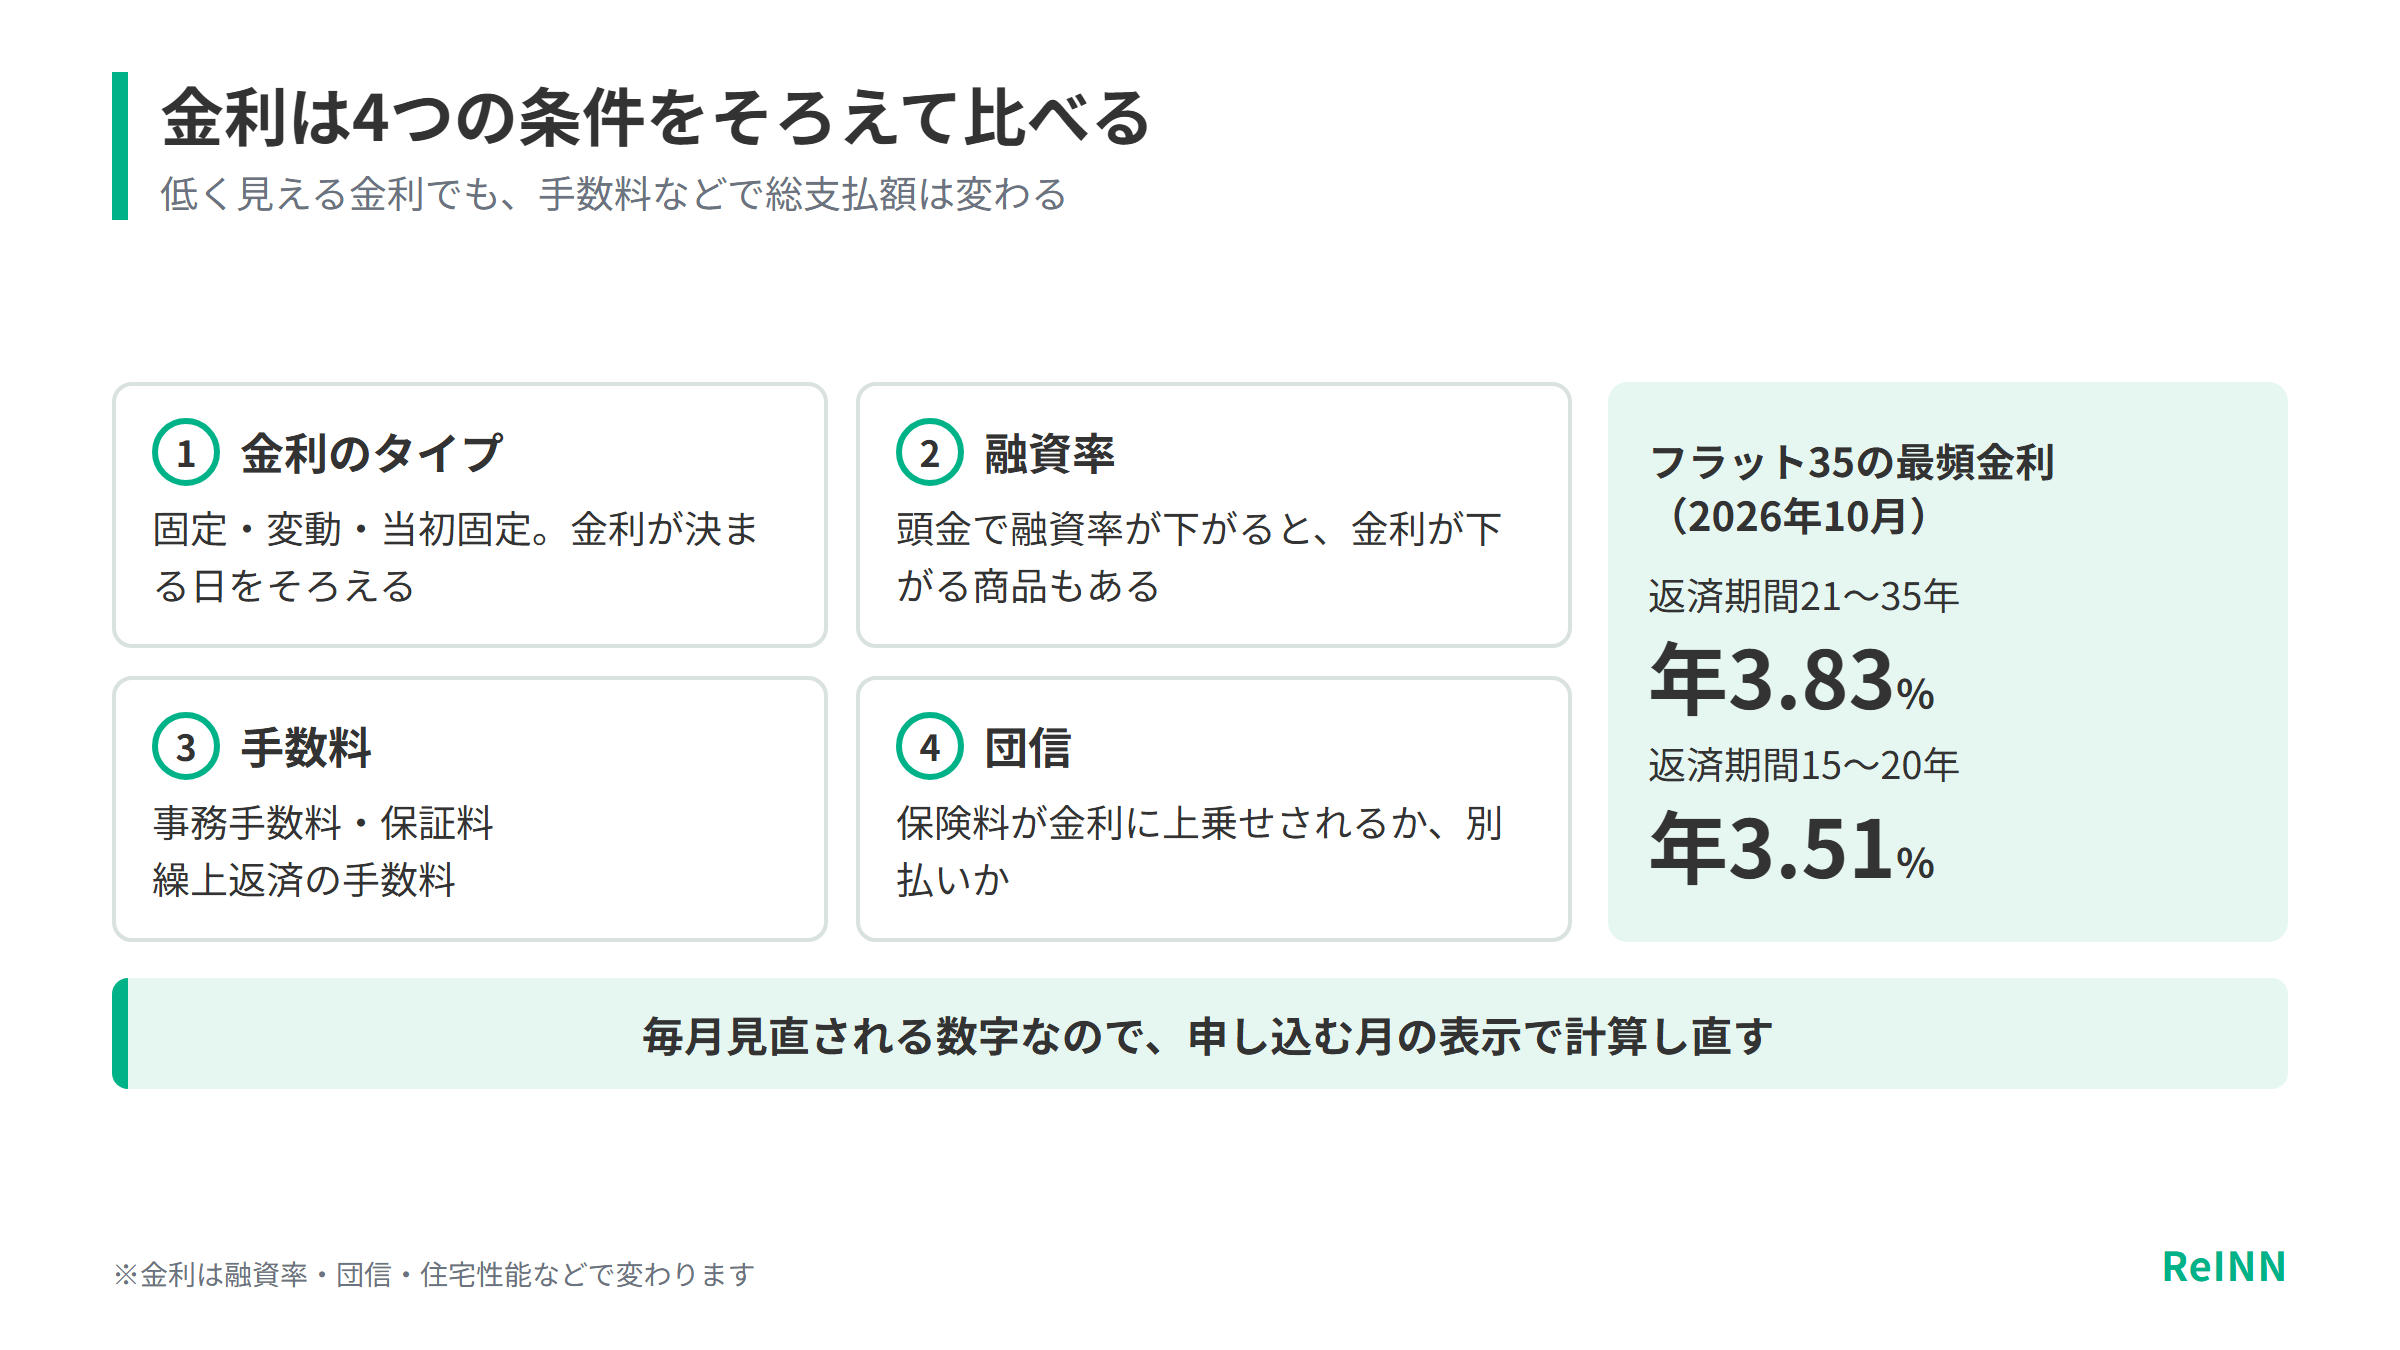
基準となる日や優遇の有無、手数料の取り方が違うまま金利を比べると、低く見えた商品のほうが結果的に高くつくことがあります。
固定・変動・当初固定は、金利が決まる日をそろえる
金利は申込時ではなく、融資を実行する時点で決まる商品があり、審査を待つ間に変わることがあります。変動金利なら見直しの方法、全期間固定なら返済中の安定性、当初固定なら固定期間が終わった後の条件が、それぞれの比べどころです。広告に出る店頭金利と、優遇を受けた後の金利、審査の結果で決まる金利の幅は混同しやすいので、分けて見るようにしましょう。
フラット35の2026年10月の最頻金利は、返済期間21〜35年で年3.83%、15〜20年で年3.51%と公式サイトに表示されていますが、融資率や団信、住宅性能などで変わります。毎月見直される数字なので、申し込む月の表示で計算し直すと、手元の試算とのずれを防げます。
事務手数料・保証料・団信で実際の負担が変わる
同じ金利でも、事務手数料が借入額に対する割合か定額か、保証料がかかるか、団信の保険料が金利に上乗せされるかで総支払額に差がつきます。早めの返済や借換えを考えるなら、繰上返済の手数料も効いてきます。
頭金を増やして融資率が下がると、金利が下がる商品もあります。数年で借り換える、早めに売るといった予定があるなら、初期費用を長い期間で取り戻す前提の商品は向きません。月々の返済額に加え、購入時に用意するお金や10年後のローン残高を同じ借入額・期間でそろえると、商品ごとの違いがはっきりします。
セカンドハウスのローン審査で見られる点|金利より先に返済余力と担保の評価
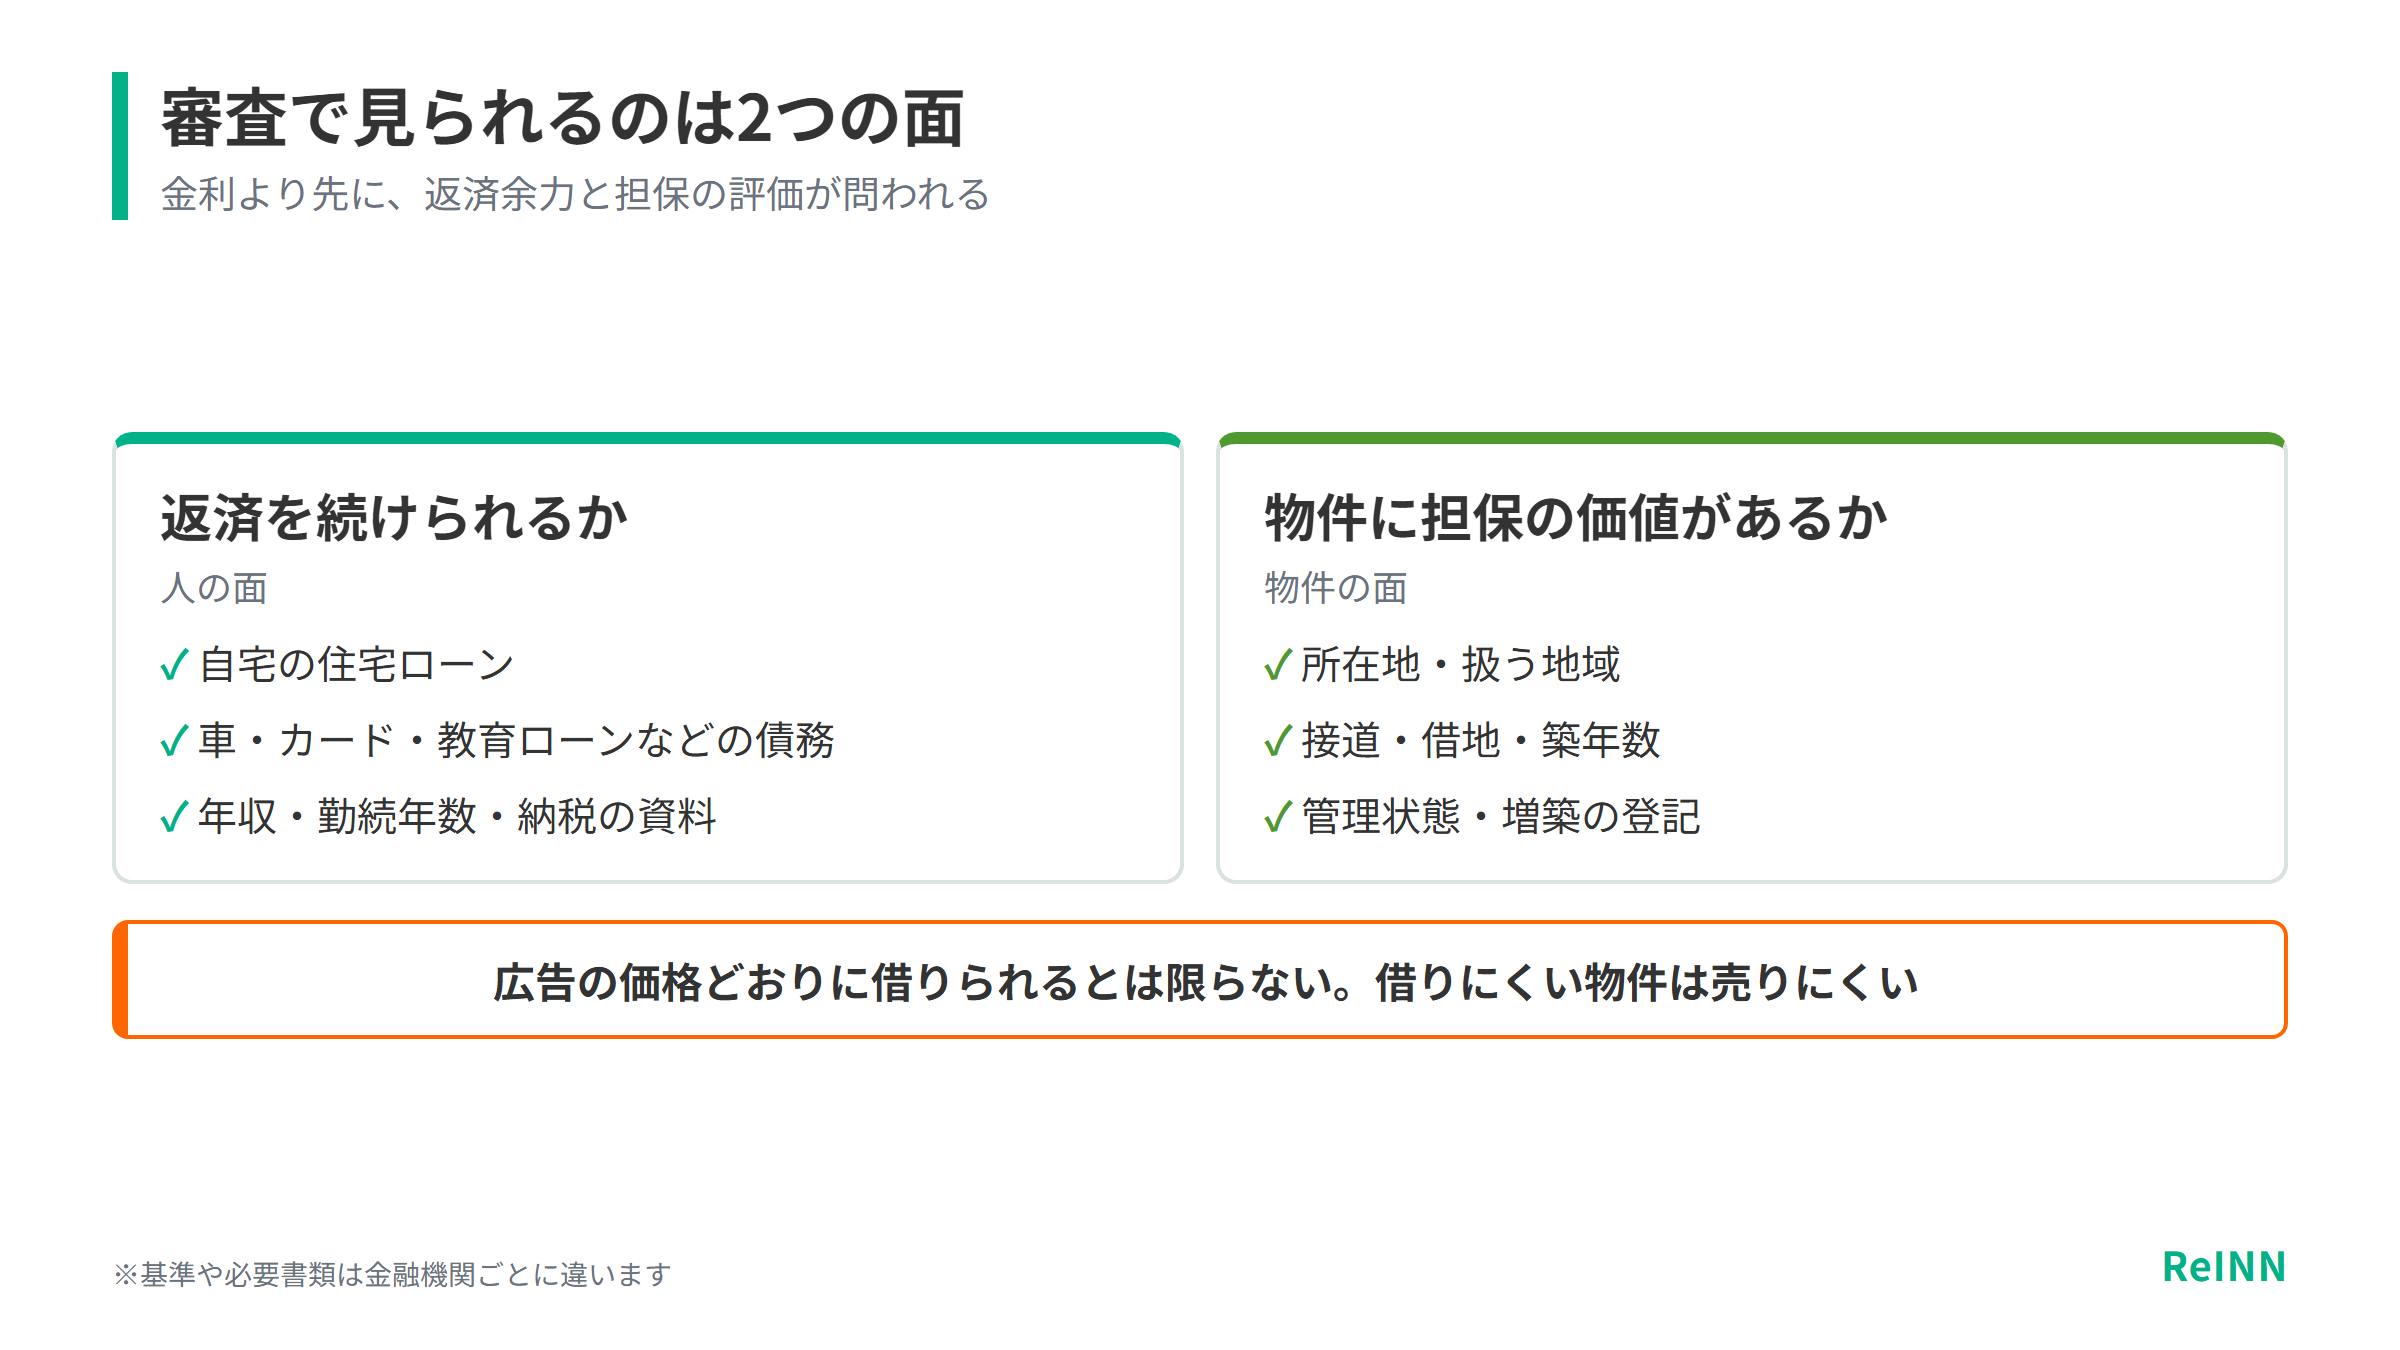
審査で問われるのは、2軒目の返済を無理なく続けられるかと、物件の担保としての価値です。
自宅のローン・年収・ほかの借入れを合わせて見られる
審査では、セカンドハウスの返済だけでなく、いまの住宅ローンや車のローン、カードの利用、教育ローンなどの債務も確認されます。年収は金額だけでなく、勤続年数や事業所得の安定性、納税の資料とあわせて見られ、基準や必要書類は金融機関ごとに違います。
借りたい額から逆算するより、自宅と二拠点の固定費を払った後に生活資金がどれだけあるかを先に出すほうが現実的です。ボーナスや昇給を当てにしすぎると、金利の上昇と自宅の修繕が重なった年に返済が苦しくなります。
所在地・接道・築年数・管理状態で担保の評価が変わる
別荘地にある物件、借地、旧耐震の建物、登記されていない増築、接道がはっきりしない土地などは、融資期間や担保の評価に響くことがあります。扱う地域や最低面積を決めている金融機関もあり、広告の価格と担保としての評価額も別物です。価格どおりに借りられるとは限りません。
事前審査の前後には、登記簿や図面、確認済証、管理規約などをそろえておくと、審査の手続きが滞りません。担保の評価が低い物件は、頭金を多く求められるだけでなく、将来売るときに買主もローンを使いにくい場合があります。借りにくい物件は売りにくい物件でもあるため、購入の段階から売るときのことまで考えて選ぶのが賢明です。
頭金と手元資金の配分で変わるセカンドハウスローンの金利と返済
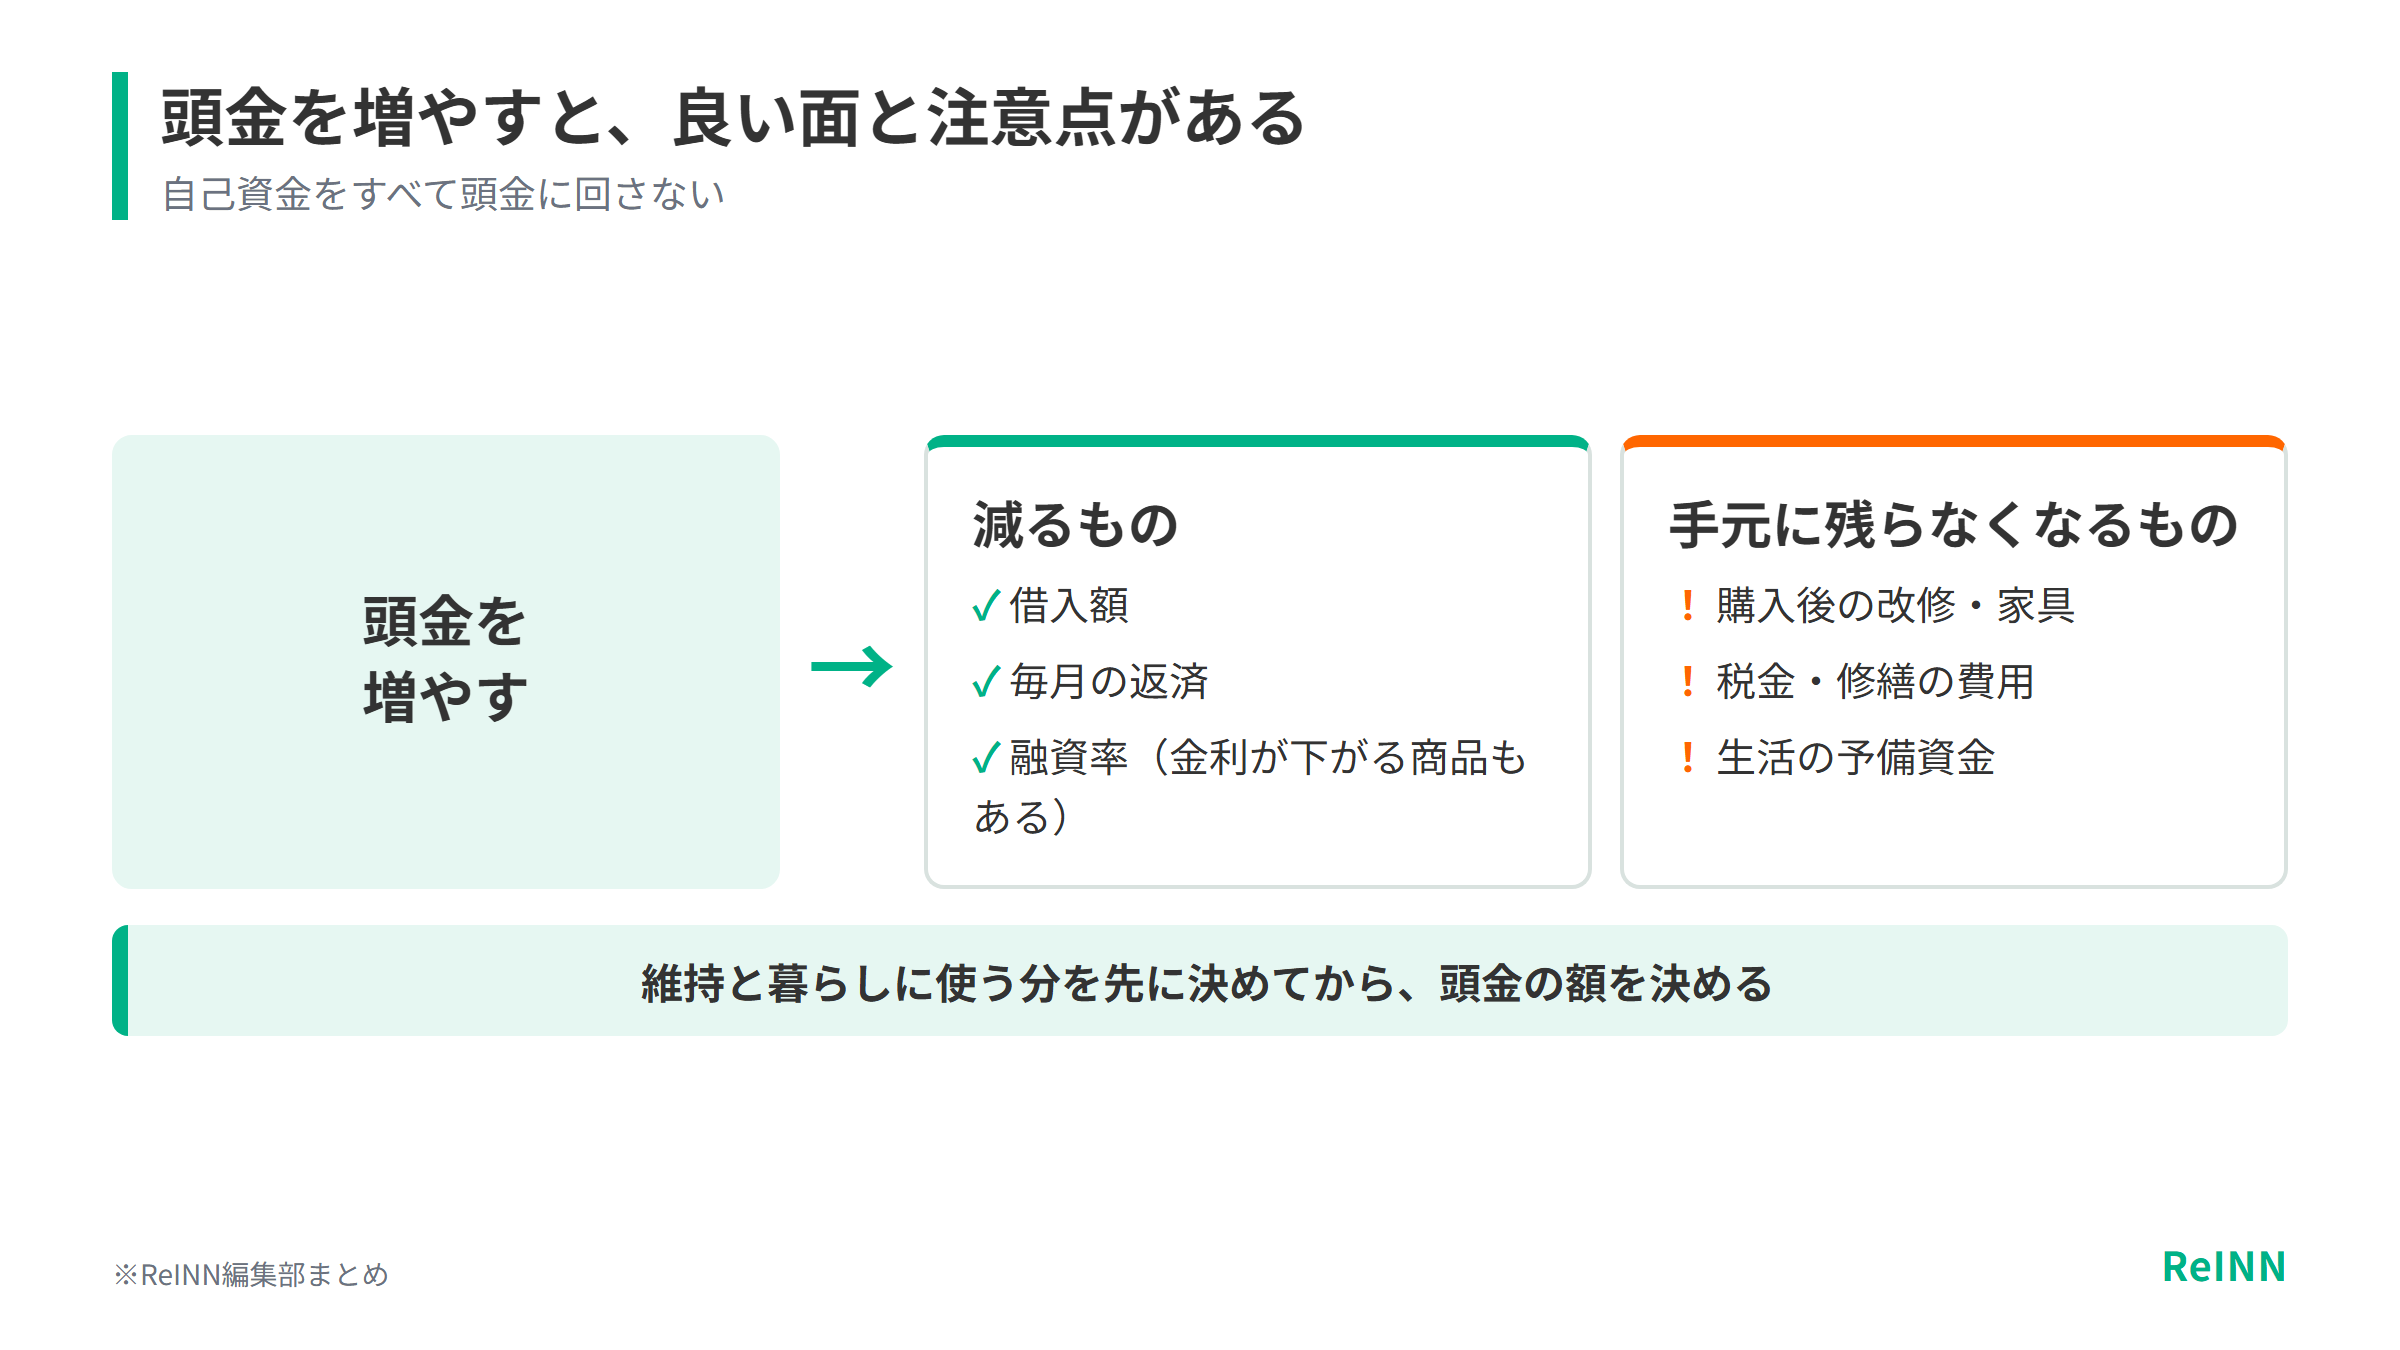
融資率を下げる効果と、手元資金が減る影響
頭金を増やせば借入額と毎月の返済は減りますが、購入後の改修や家具、税金、修繕に回せるお金も減ります。融資率によって金利や審査の条件が変わる商品なら、その境目がどこにあるかを知っておくと、頭金をいくら入れるかを決めやすくなります。自己資金をすべて頭金に回さず、維持や暮らしに使う分を残しておくのが無難です。
中古のセカンドハウスでは、購入してすぐ屋根や給湯器、浄化槽の工事が必要になることがあります。こうした工事費をローンに含められるのか、別に借りるならどんな金利になるのかで、手元に残すべき額が変わります。
共有・法人・親族が使う場合は、借りる名義を決めておく
夫婦や親族で共有する、法人で所有するといった場合は、誰が債務者になるかや持分の割合によって、団信や収入合算、保証、税金の扱いが変わります。使う人、所有する人、返済する人が別々になる計画は、金融機関に早めに伝えておかないと、審査の途中で組み直しになりかねません。
法人が宿泊事業に使う物件と、個人が週末に使う住宅とでは、融資を受ける目的そのものが違います。セカンドハウスローンの金利が低いという理由で、個人向けのローンに事業の計画を持ち込まず、事業向けの融資も含めて金融機関や税理士などに相談します。
金利が上がったときのセカンドハウスローンの返済額と、売却時の残債
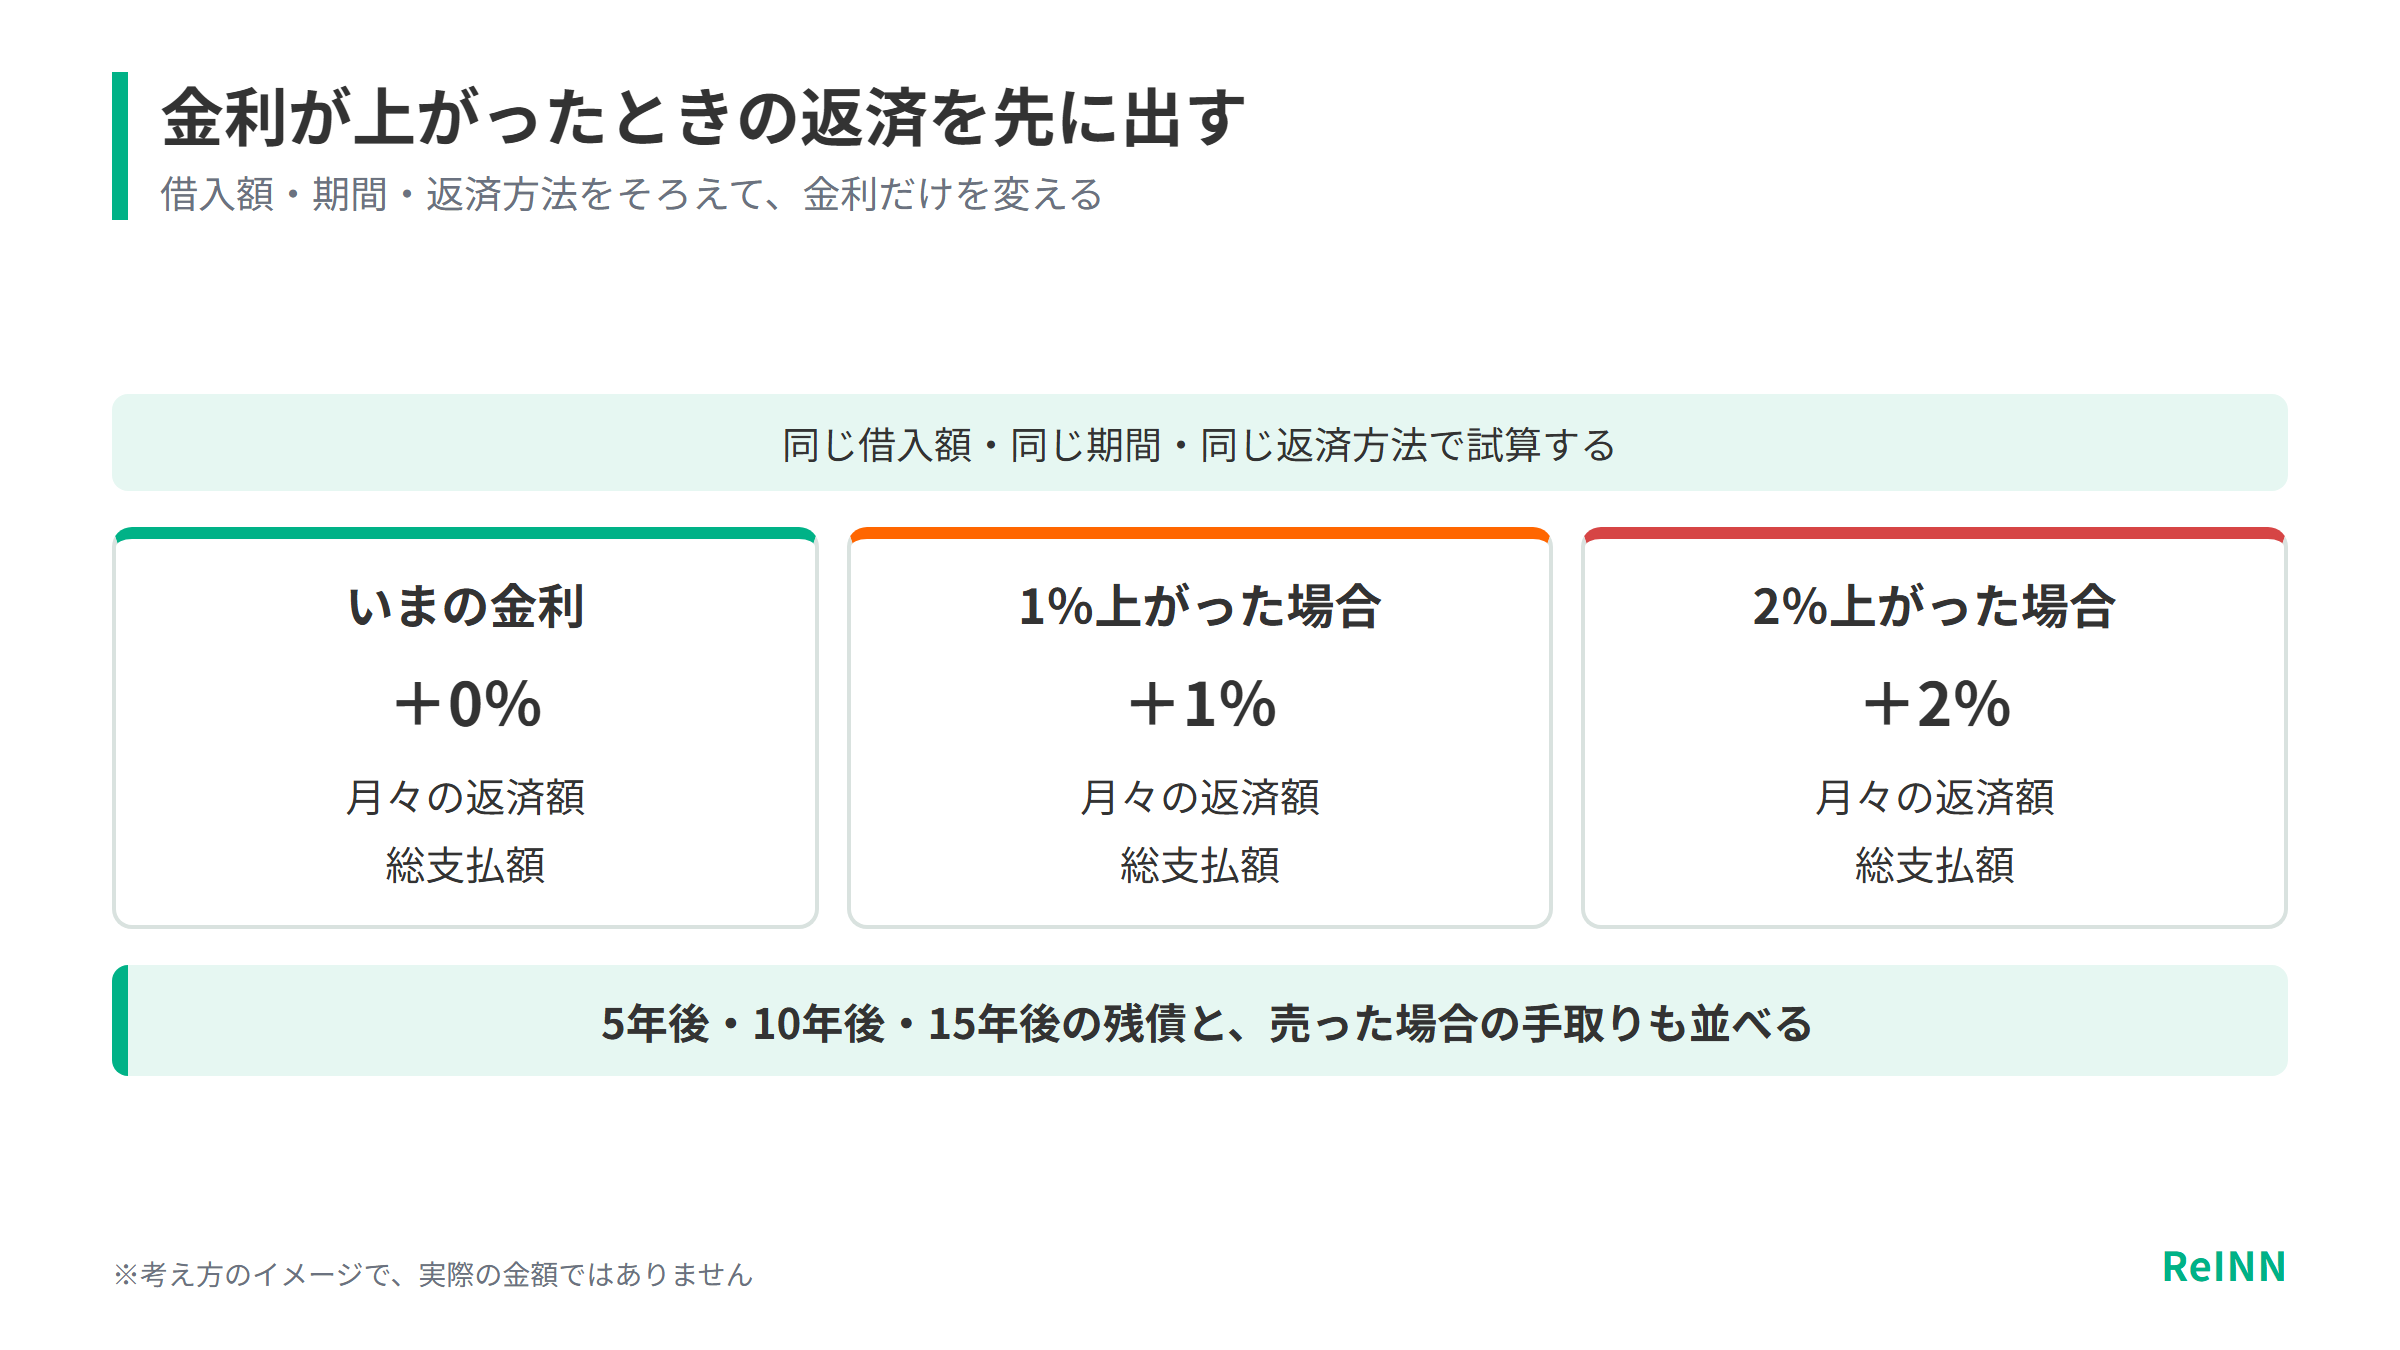
月々の返済・総支払額・残債を複数の金利で試算する
試算では、借入額と期間、返済方法をそろえておきます。そのうえで、いま提示されているセカンドハウスローンの金利のほか、1%上がった場合や2%上がった場合の月々の返済額と総支払額を出します。金利が動いたときに家計がどこまで耐えられるかを、前もってつかめます。変動金利で返済額をどう見直すかは商品ごとに違い、元利均等返済か元金均等返済かでも返済の推移は変わります。
セカンドハウスは、使わない月にも返済や管理費、光熱費の基本料金がかかります。家計を見るときは、自宅の費用に加えて交通費や税金、修繕の積立を入れておくと、毎月どれだけ余裕があるかがはっきりします。年収に対する返済の割合だけでは、こうした保有費の分を見落としがちです。
10年後に売るときの残債と手取りを比べる
返済期間を長くすれば月々の返済は抑えられますが、元金はなかなか減りません。5年後、10年後、15年後のローン残高を、その時点で売った場合の手取りと並べておけば、売りたくなったときに借入れを返しきれるかを前もって判断できます。手取りは、売却価格から仲介手数料や売る前の整備費を差し引き、税金の扱いも確かめたうえでの額です。価格が上がる前提では計算しません。
売却価格が下がる、買主がなかなか見つからないといった場合に、自己資金からいくら足せば残債を返しきれるかを出しておけば、何年持ち続けるかを決める目安になります。
賃貸・民泊に使うときのセカンドハウスローンの制限|金利より先に利用目的
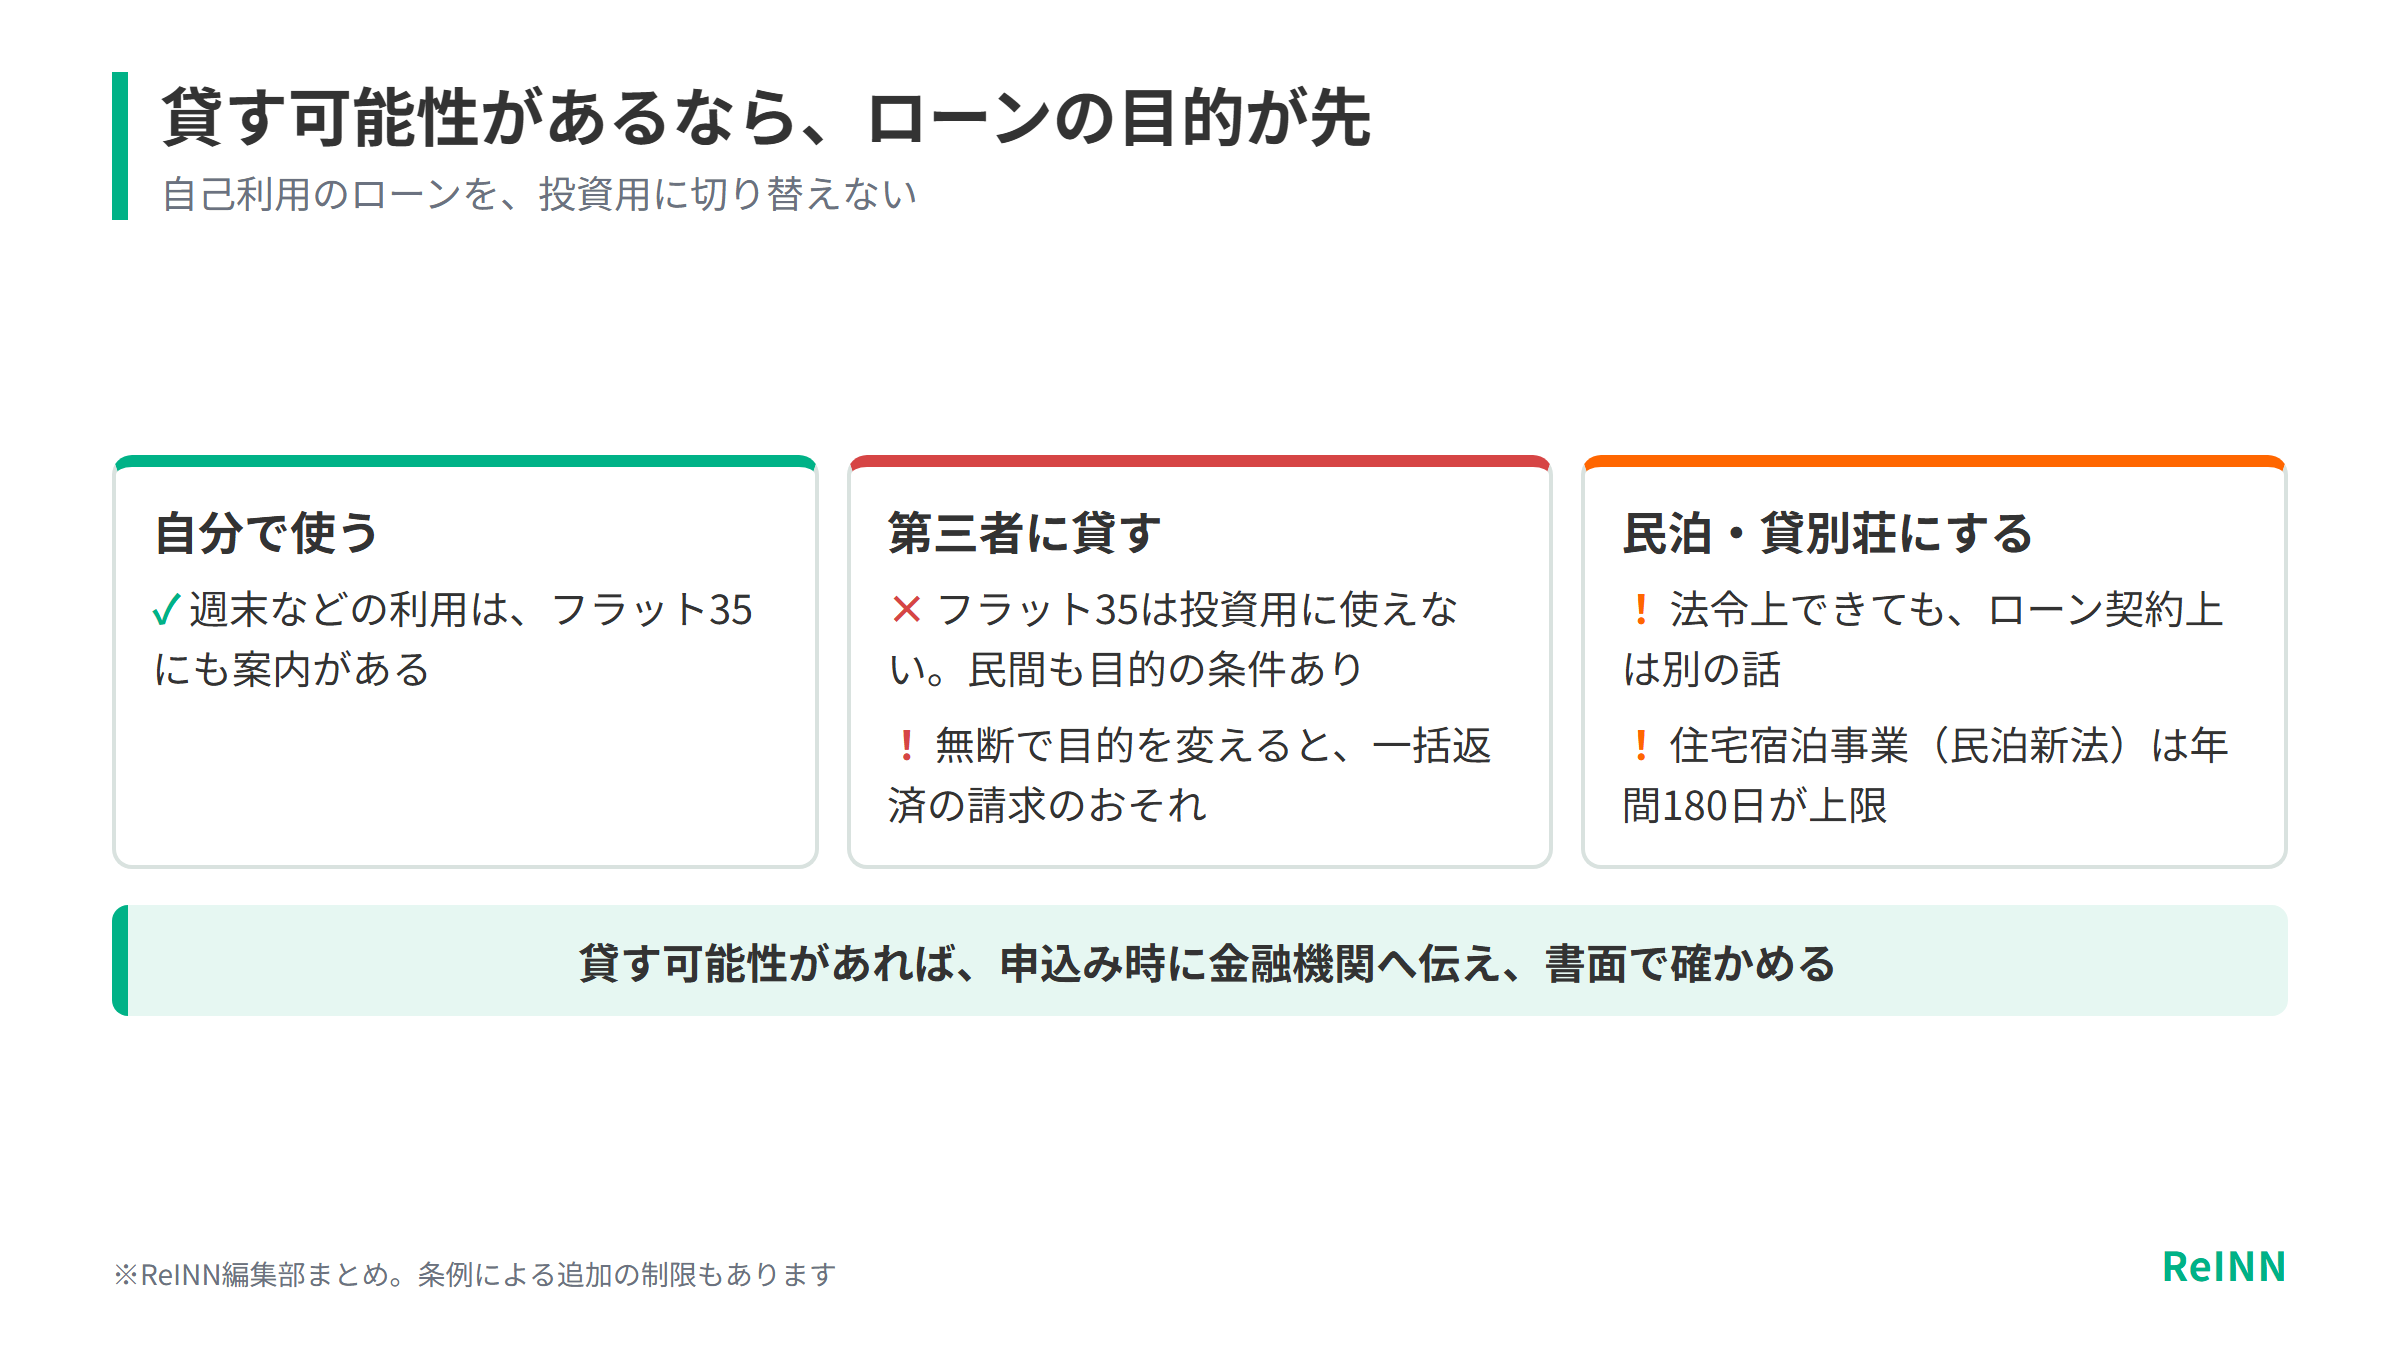
自己利用のローンを投資用に切り替えない
フラット35は、セカンドハウスの利用について、第三者へ賃貸する投資用物件には使えないと案内しています。民間の商品にも利用目的の条件があります。将来貸す可能性が少しでもあるなら、申込みの時点で金融機関に伝え、書面で確かめておくと安心です。
無断で利用目的を変えると、契約違反や一括返済の請求などにつながるおそれがあります。宿泊に使うことが法令上は可能でも、ローンの契約上も認められるとは限りません。
宿泊収入を返済に充てる前に、事業として成り立つかを確かめる
適法に民泊や貸別荘を営むには、営業の制度や条例、建築・消防の基準を満たし、管理や清掃、近隣への対応まで整えなければなりません。住宅宿泊事業(いわゆる民泊新法にもとづく民泊)には住宅としての要件と年間180日の上限があり、所在地によっては条例で追加の制限がかかることもあります。
金融機関が事業での利用を認める商品や融資を確かめられてから、販売する日数、稼働率(OCC)、客室単価(ADR)、運営費を月ごとに置いて収支を試算します。宿泊収入がなくても返済できる余力を残しておくことが前提で、審査を通すために売上を高めに見積もるのは避けたいところです。
自分で使うか、宿泊にも使うかで、選ぶローンも物件も変わります。INNsightなら許認可の状況や価格を見ながら物件を比べられます。
条件に合う物件を探すセカンドハウスローンの申込みの流れ|事前審査から金利の確定・融資の実行まで
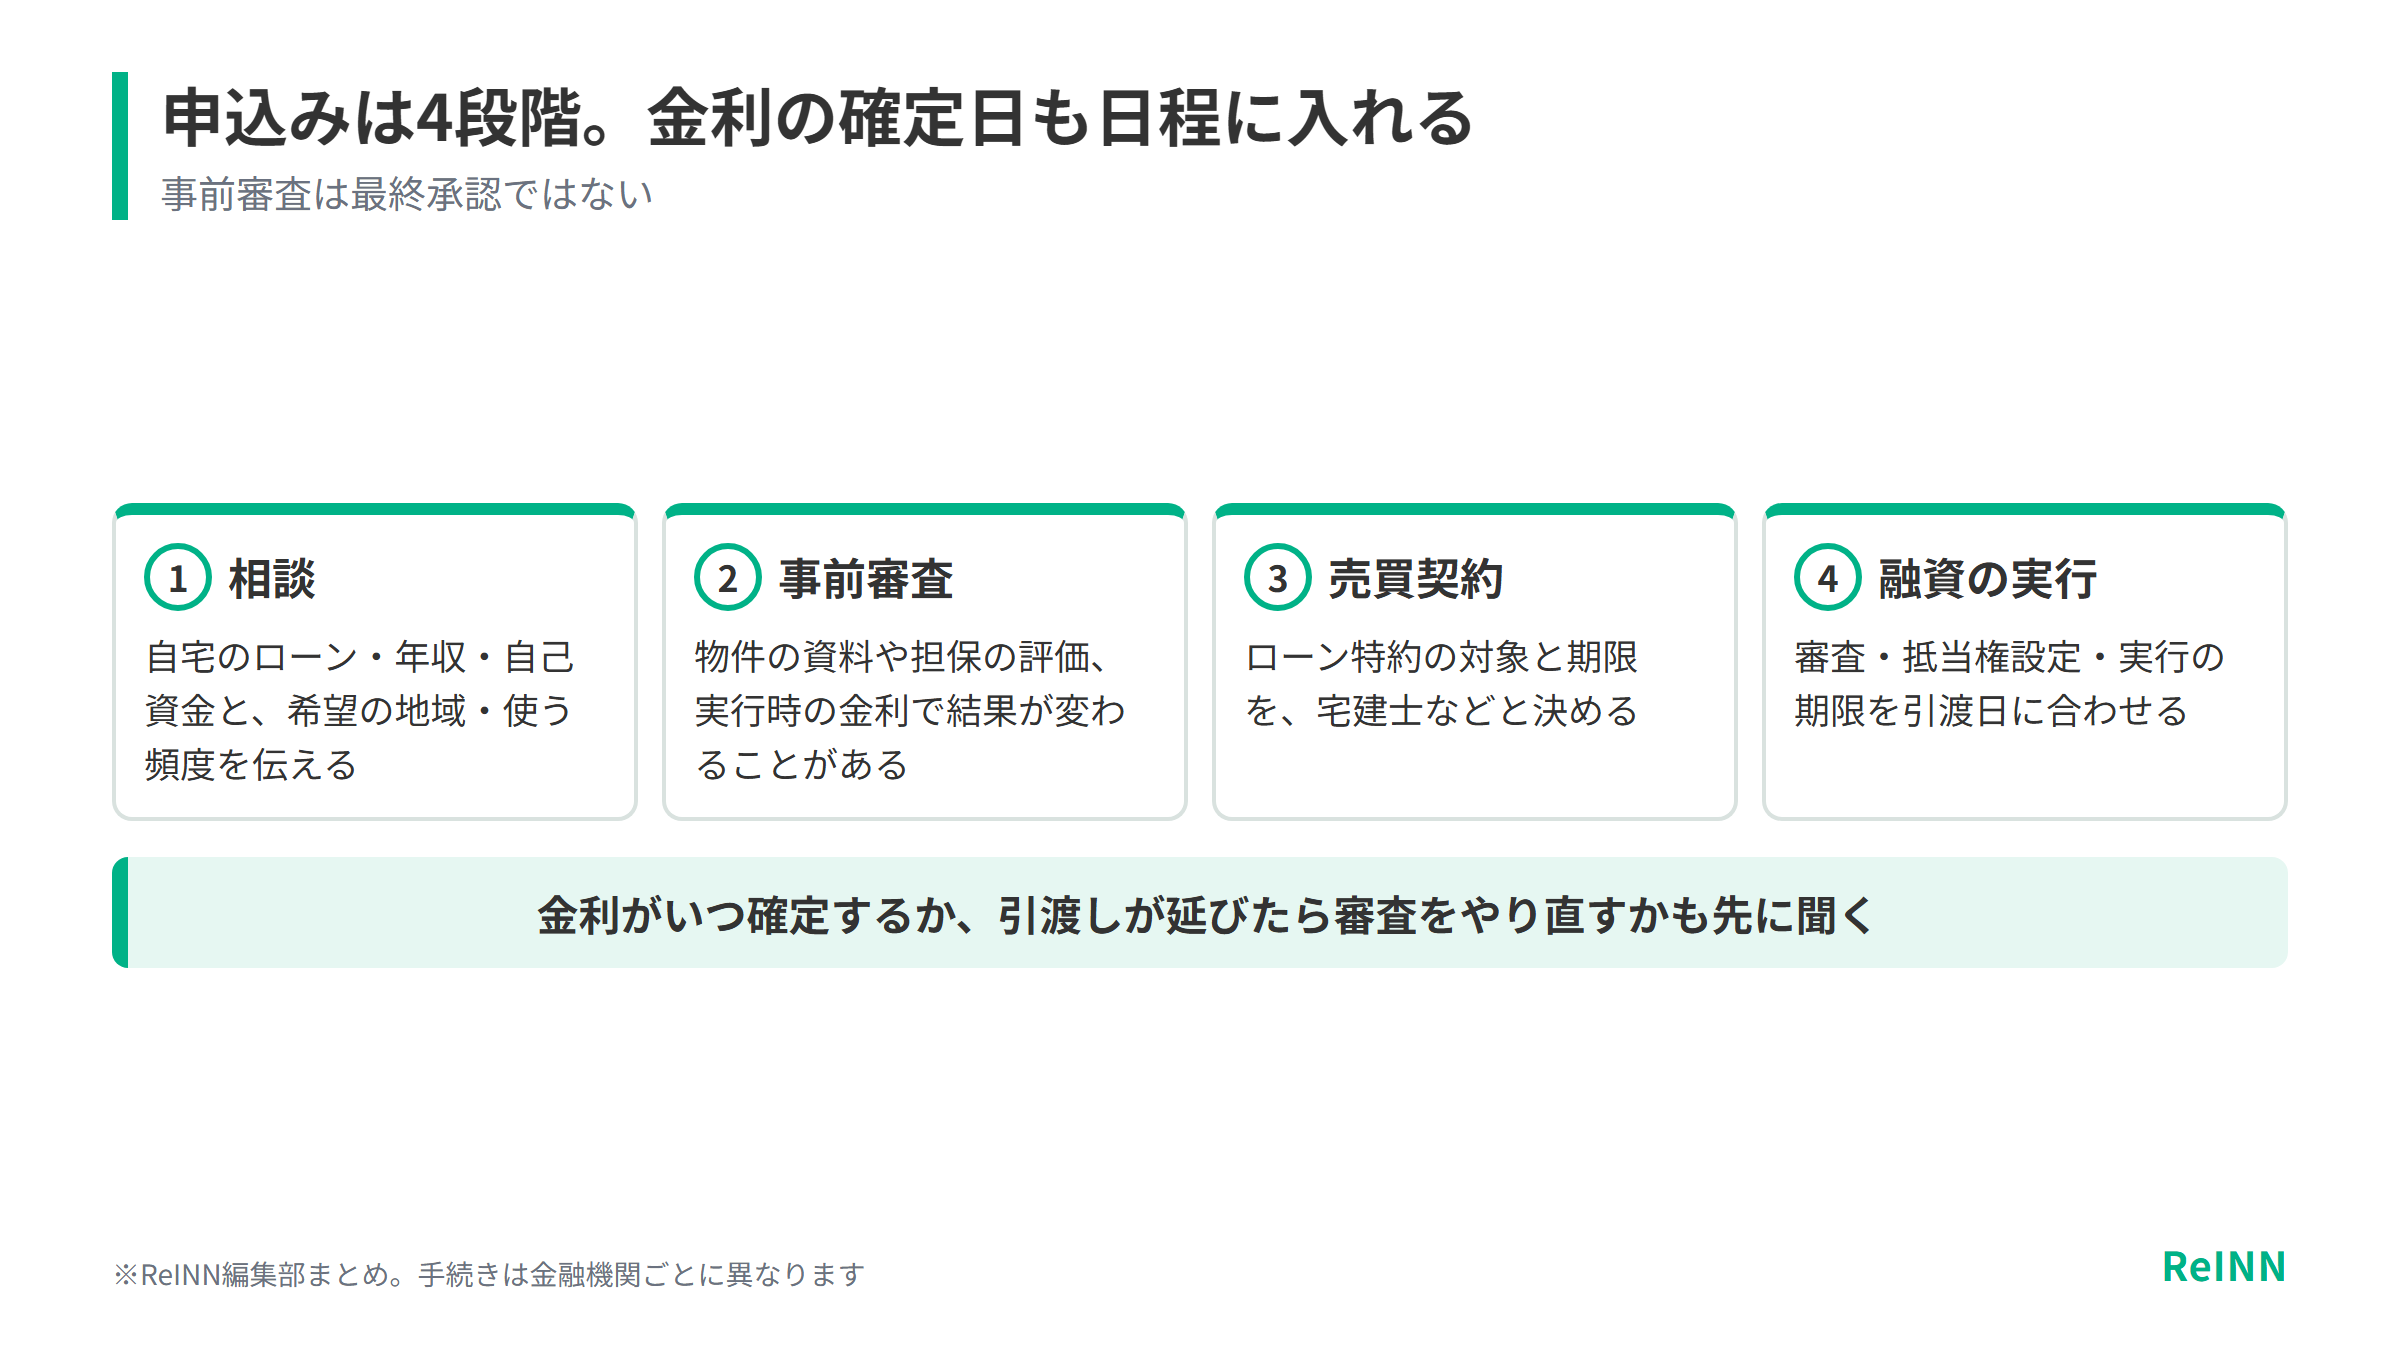
物件を探す前に、予算と取扱地域を確かめる
金融機関に相談するときは、自宅のローンや年収、自己資金を伝えます。希望する地域と物件の種類、使う頻度もあわせて話すと、対象になる商品とおおよその予算を出してもらえます。別荘地や遠方の物件を扱わない商品もあるので、買付を入れる前に聞いておくのが安全です。
事前審査は最終的な承認ではありません。物件の資料や担保の評価、健康状態、実行時の金利によって、結果が変わることがあります。売買契約に入れる融資利用の条件(ローン特約)は、対象となるローンと期限を宅地建物取引士などと決めておくと、融資が通らなかったときの扱いで揉めずに済みます。
金利が決まる日・必要書類・引渡日を日程に落とし込む
申込みには、源泉徴収票や確定申告書、住民票などの本人の書類に加えて、物件の登記や図面、確認済証、管理の資料が必要です。審査や抵当権の設定、融資の実行の期限を売買の日程に合わせて組んでおくと、書類待ちで引渡しが遅れる事態を防げます。
金利がいつ確定するのか、引渡しが延びたら審査をやり直すのかも、事前に聞いておきたい点です。複数の金融機関で比べるときは、同じ借入額・期間・物件資料を示して見積りをもらうと、表面の金利だけでは分からない差が出てきます。
ローンの金利以外にかかるセカンドハウスの費用|購入時・毎年・数年ごと
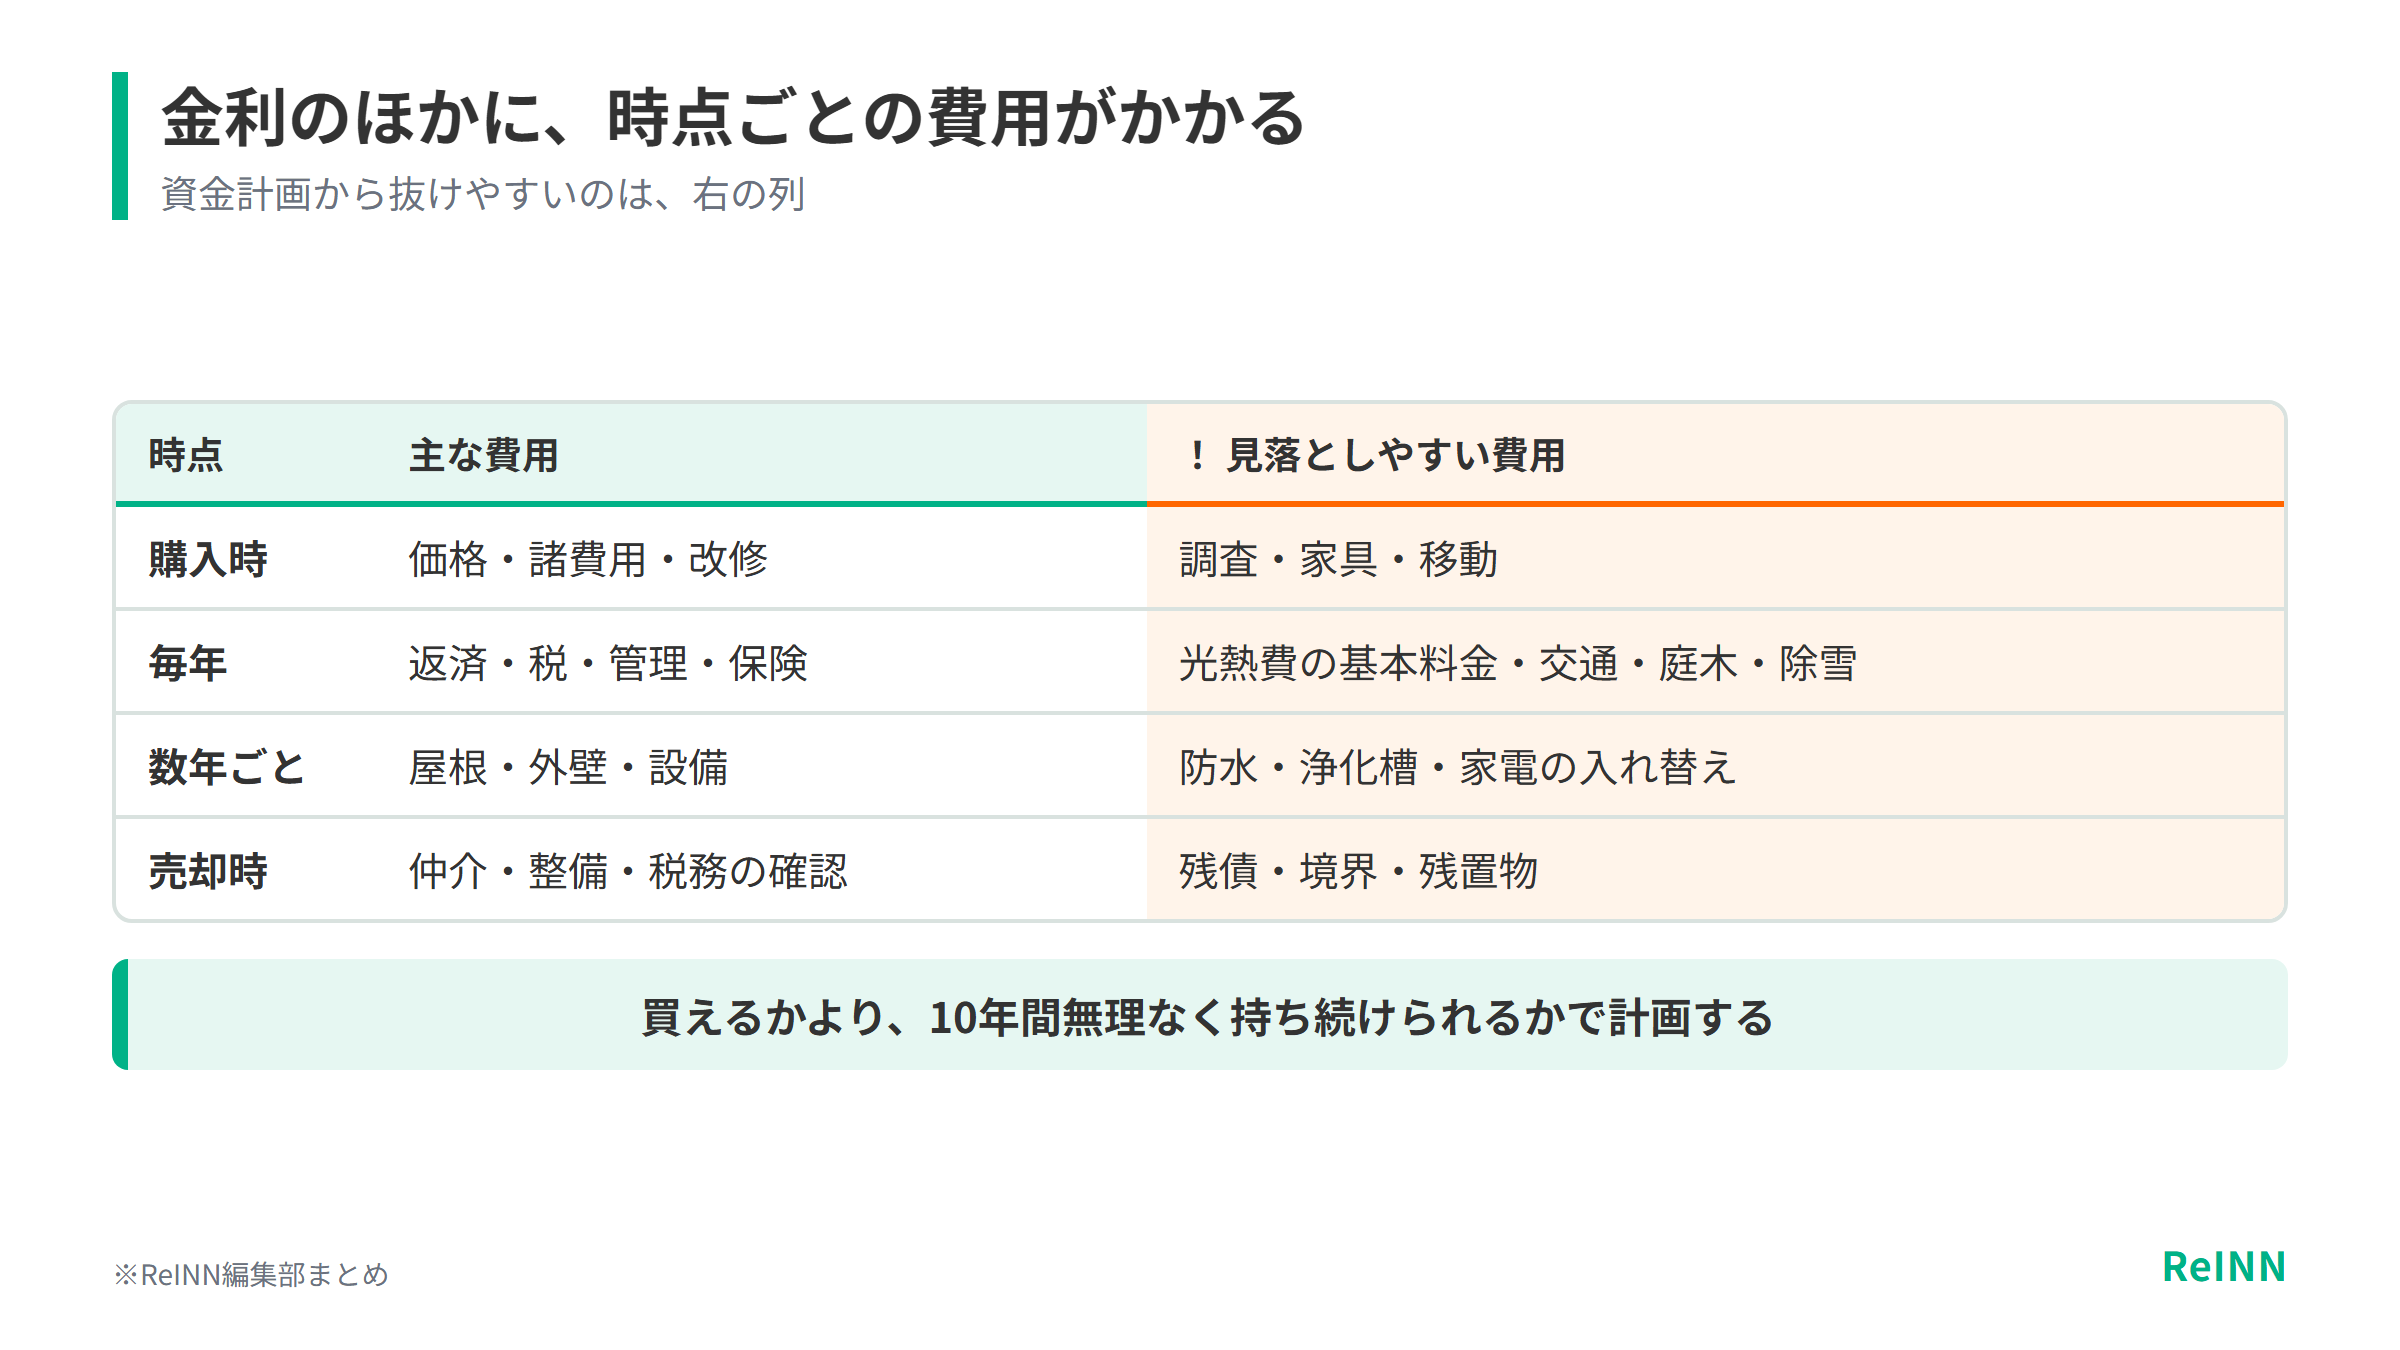
購入時・毎年・数年ごとの支出に分ける
購入時は物件価格にローンの諸費用などが加わり、毎年は返済と固定資産税・都市計画税、管理費が出ていきます。下の表の右の列は、資金計画から抜けやすい費用です。
| 時点 | 主な費用 | 見落としやすい費用 |
|---|---|---|
| 購入時 | 価格・諸費用・改修 | 調査・家具・移動 |
| 毎年 | 返済・税・管理・保険 | 光熱費の基本料金・交通・庭木・除雪 |
| 数年ごと | 屋根・外壁・設備 | 防水・浄化槽・家電の入れ替え |
| 売却時 | 仲介・整備・税務の確認 | 残債・境界・残置物 |
使わない期間にも固定費はかかり、自宅との二重の支出や管理の委託費まで含めると、1泊あたりの費用は思ったより高くなりがちです。買えるかどうかより、10年間無理なく持ち続けられるかで資金計画を立てておくことが大切です。
金利・修繕・利用頻度が変わる場合を想定する
標準的な場合に加えて、変動金利が上がる、使う回数が減る、災害で修繕が必要になるといった厳しい場合も試算しておくと、持ち続けられる限界の目安になります。資金の余裕は1年間の支出だけでなく、同じ年に自宅とセカンドハウスの修繕が重なった場面で考えておくと、実際に起こり得る出費に近づきます。一部を貸す構想があっても、営業できると分かるまでは、その収入を返済の当てにしないことです。
ローンと金利の条件にも関わるセカンドハウスの物件選び|管理体制と建物調査
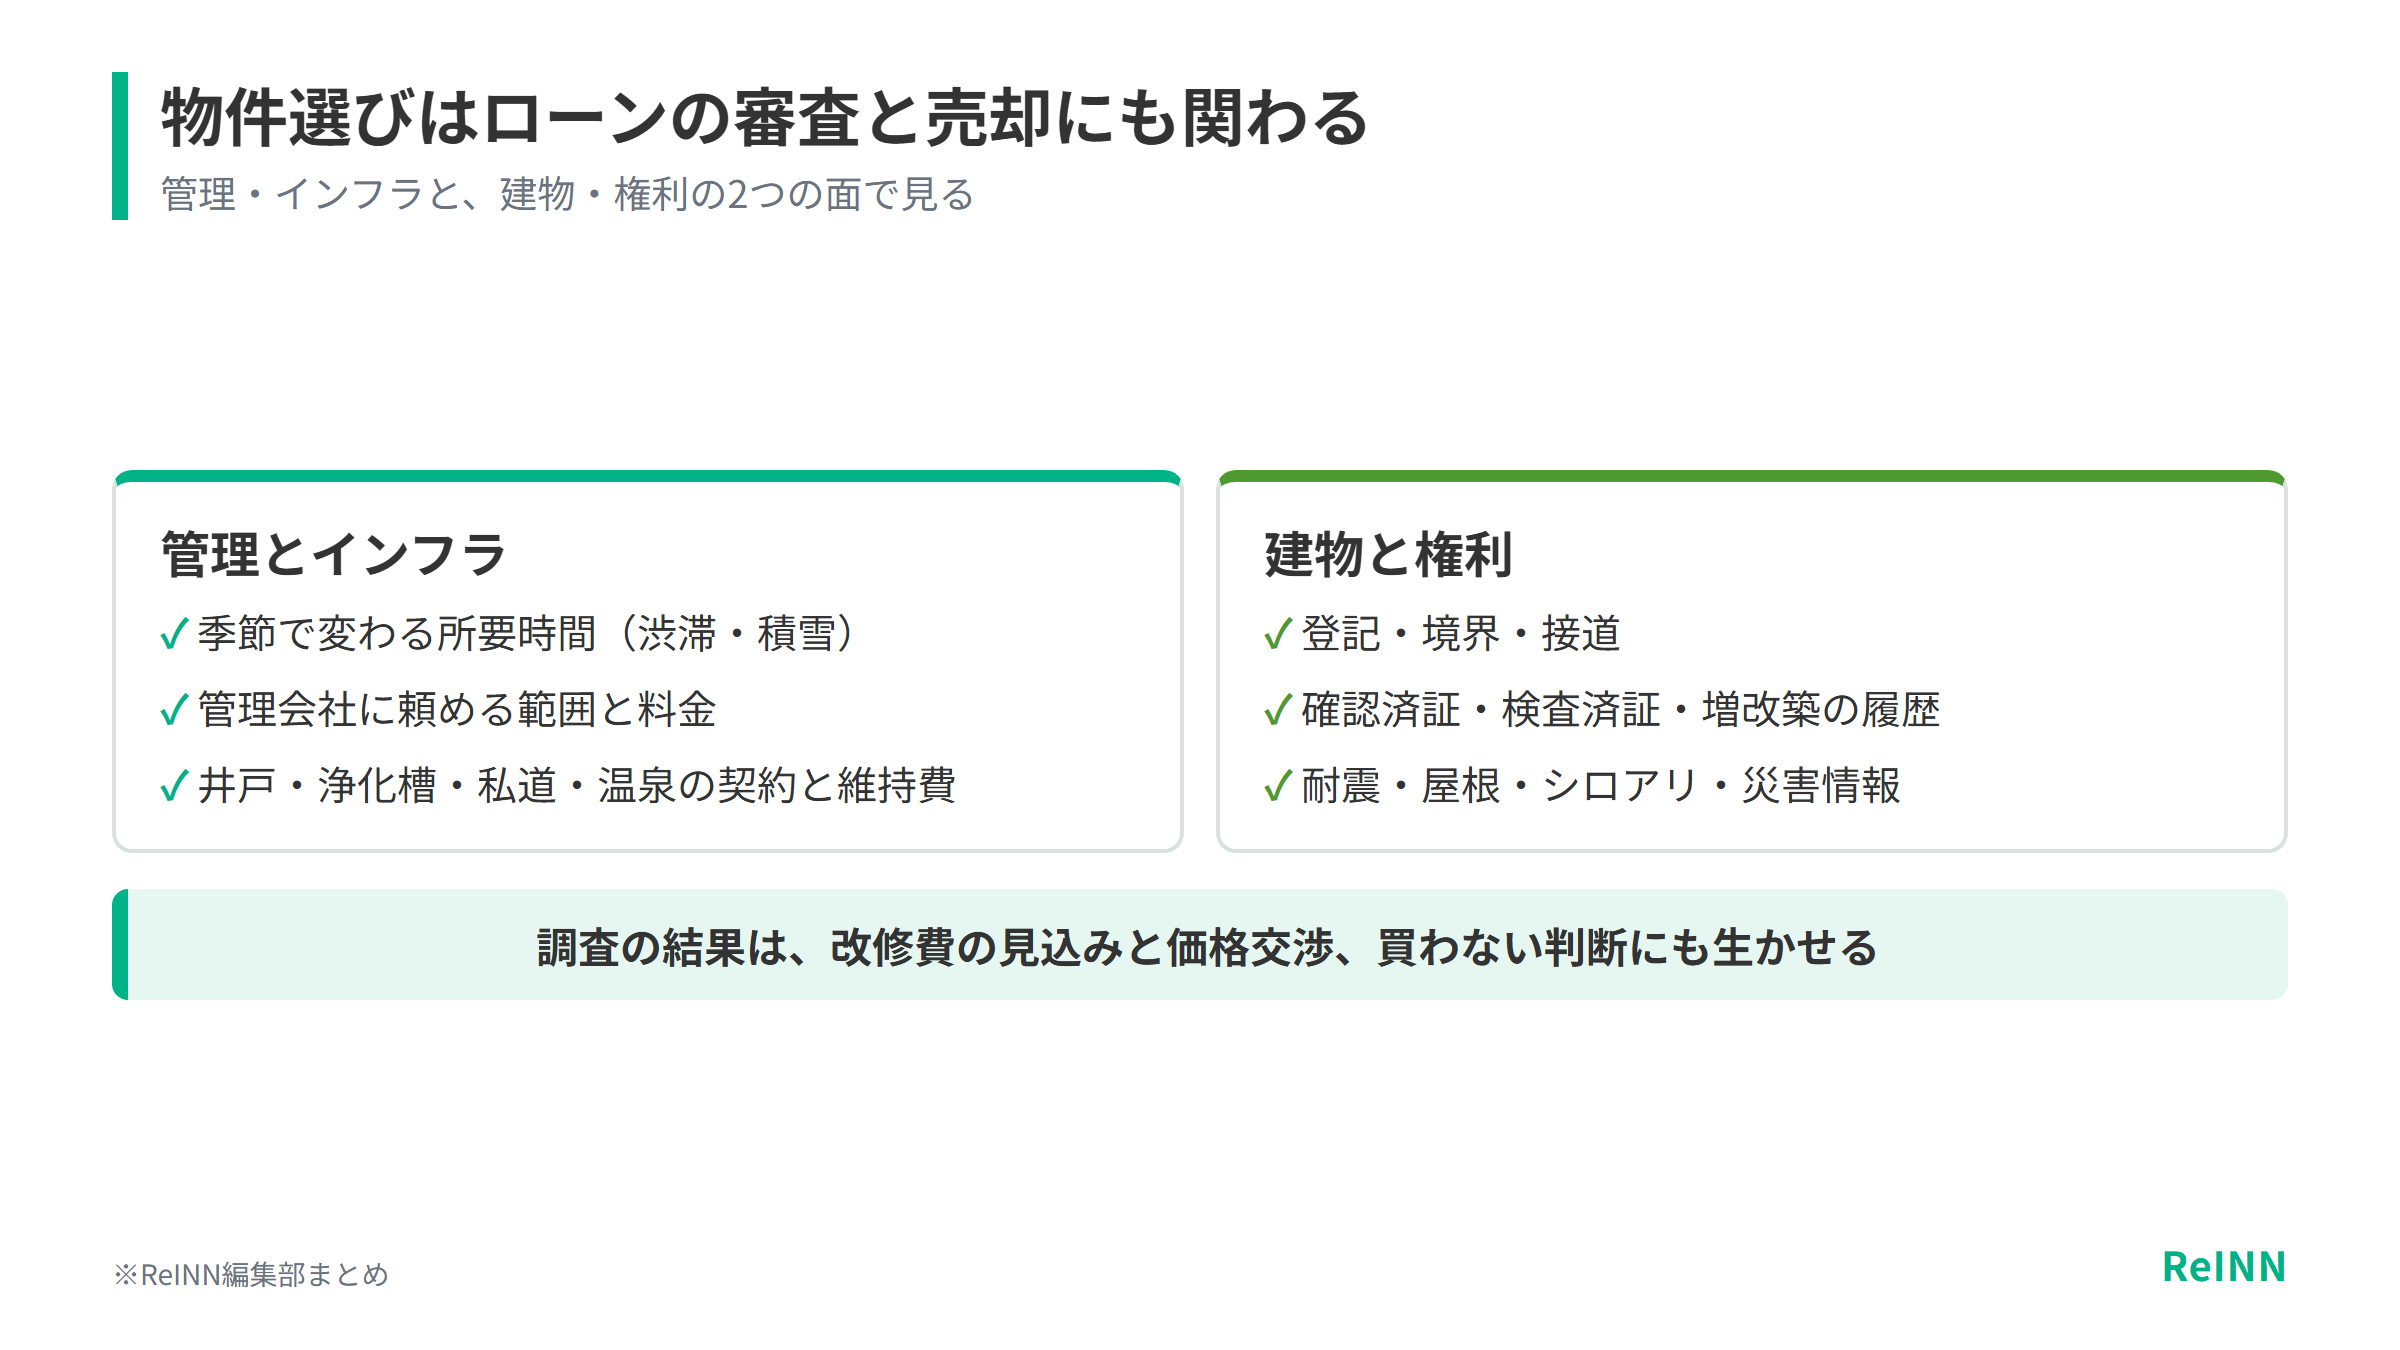
アクセス・管理・インフラは季節を変えて確かめる
自宅からの所要時間は、渋滞や積雪の時期も含めて実際に走ってみると、通い続けられるかの感覚がつかめます。管理会社に頼める範囲(清掃、通水、除雪、緊急時の駆けつけなど)と料金も物件ごとに違い、行きやすい物件が留守の間も守りやすいとは限りません。
井戸や浄化槽、私道、別荘地の管理、温泉には、それぞれ契約と維持費があります。契約の名義を引き継げるかどうかも聞いておくと、購入後に思わぬ費用がかかる事態を避けられます。
建物調査・災害情報・保険をまとめて判断する
登記や境界、接道、確認済証・検査済証、増改築の履歴は、ローンの審査にも売却にも関わります。建物は耐震性や屋根、シロアリ被害などを調べておくと、購入後の改修費を見込めます。ハザードマップに色が付いていないことだけで、安全とは言い切れません。
保険会社には、使う頻度や空き家になる期間、貸し出す予定を伝えたうえで、補償の範囲と免責の条件を聞いておきます。調査の結果は改修費だけでなく、購入価格の交渉や、買うのをやめる判断にも生かせます。
利用の変化と売却まで見据えたセカンドハウスのローンと金利の計画
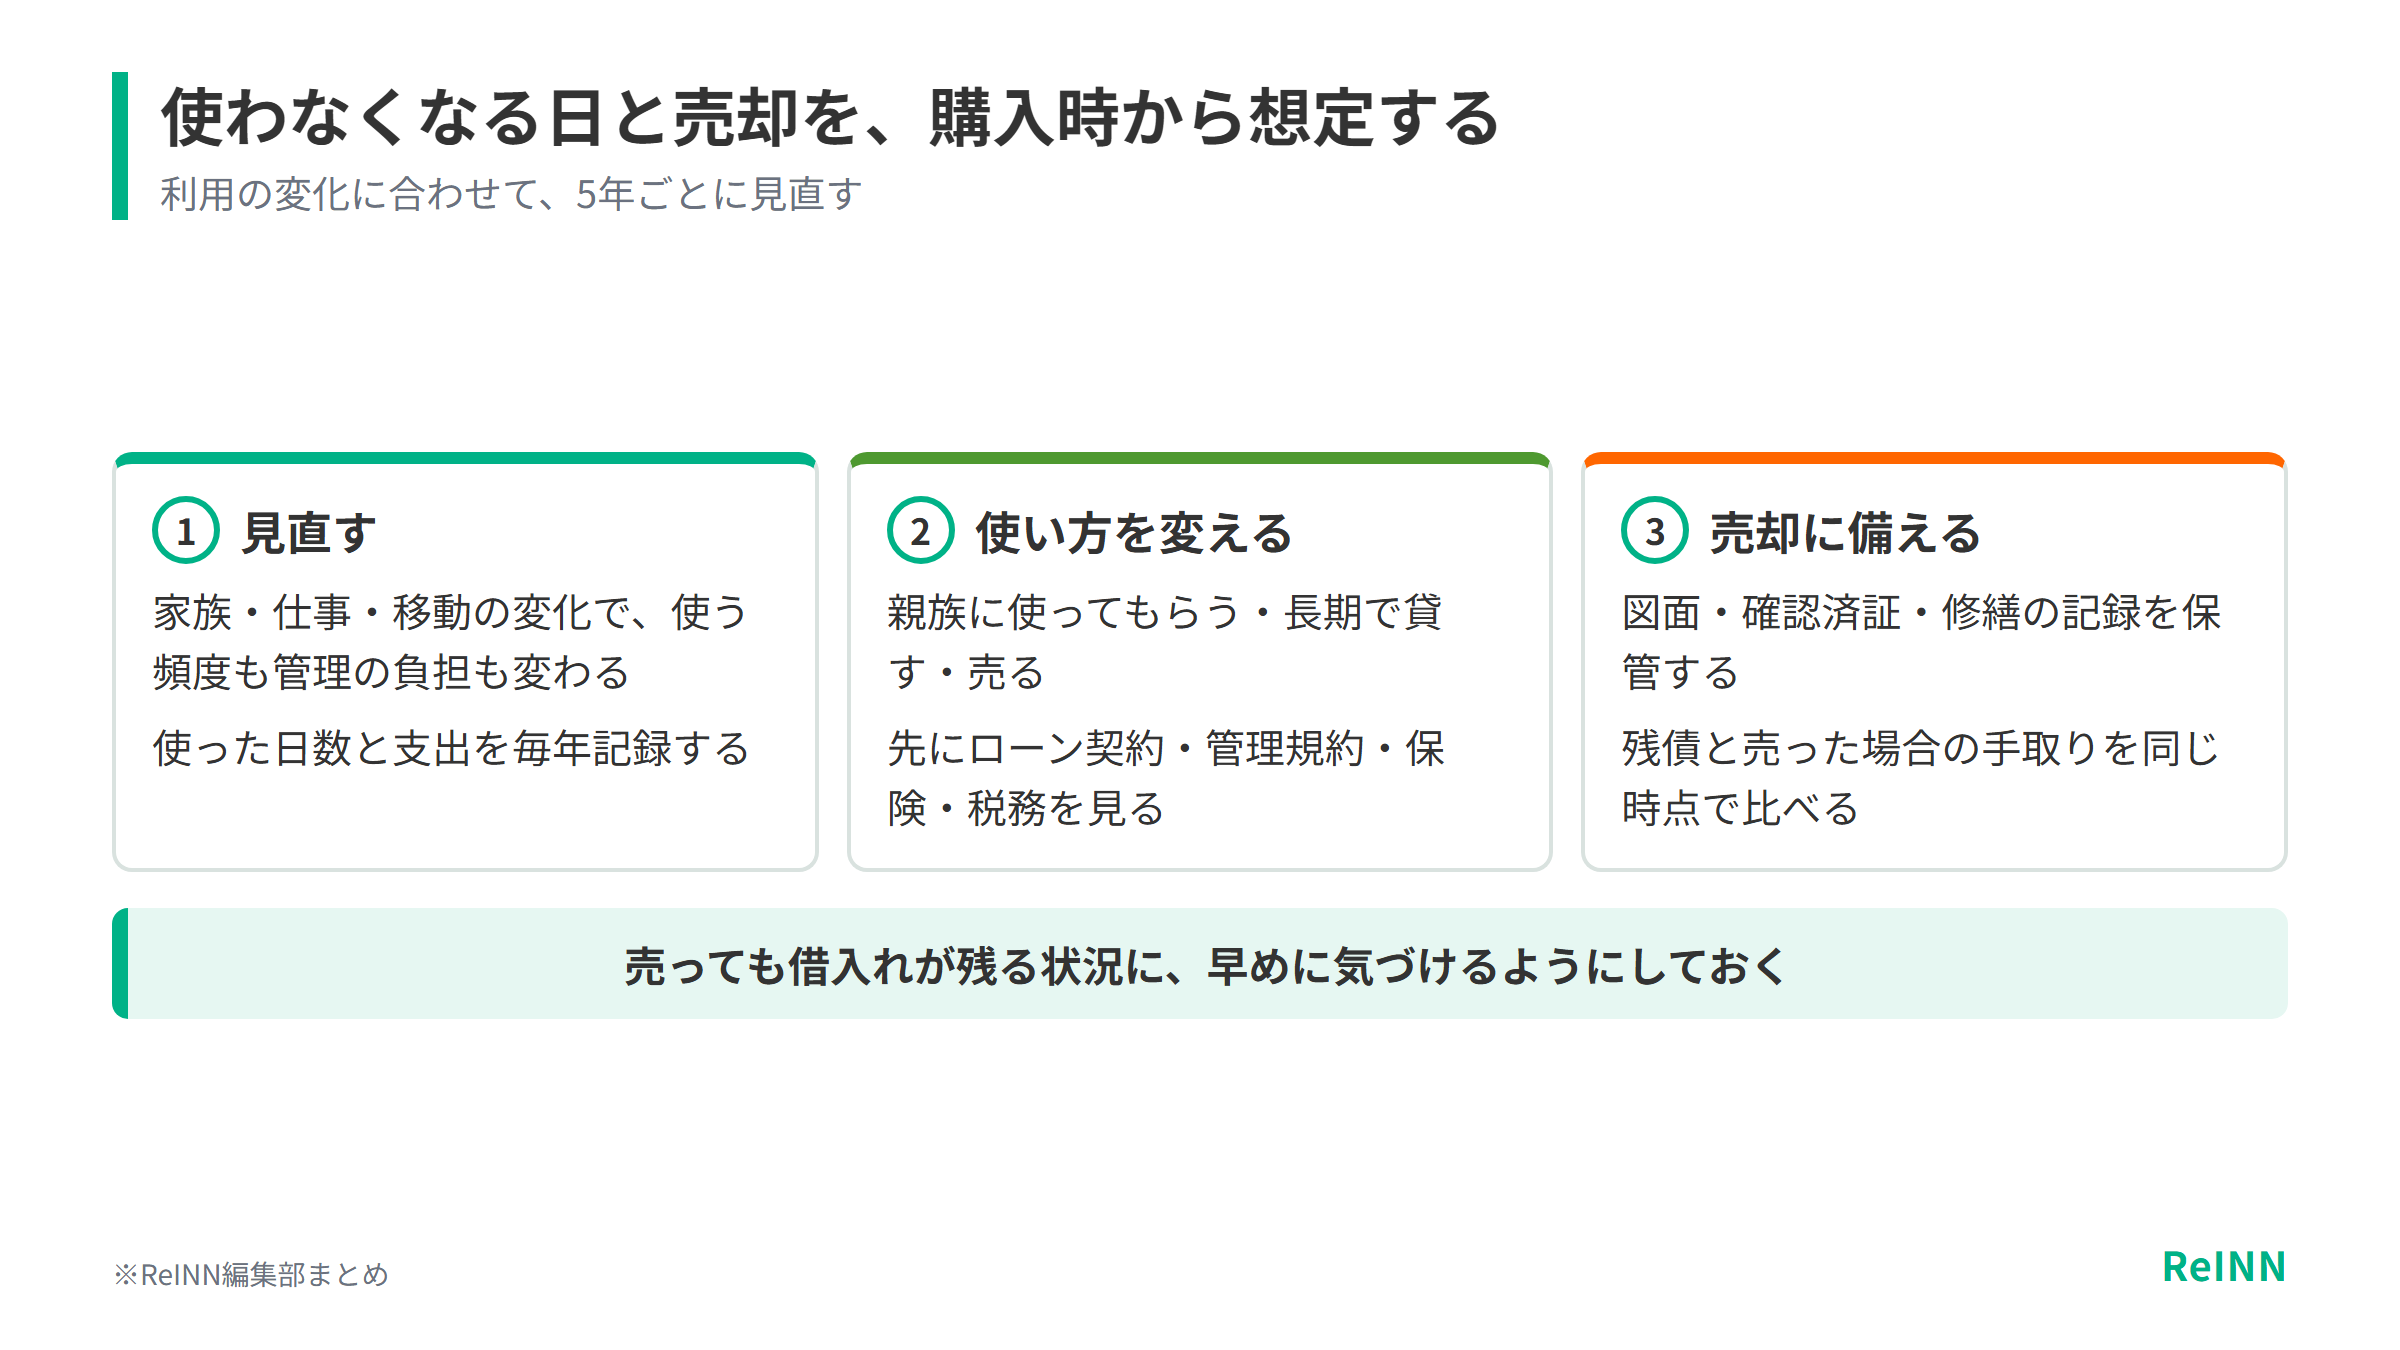
家族構成・仕事・移動の変化を5年ごとに見直す
子どもの成長や親の介護、転勤や退職で、使う頻度も管理の負担も変わります。毎年、実際に使った日数と支出を記録しておくと、持ち続けるかどうかを数字で判断しやすくなります。
使わなくなったときは、親族に使ってもらう、長期で貸す、売るといった道があります。用途を変える前には、ローン契約や管理規約、保険、法令、税務の扱いを確かめ、金融機関などへの連絡が要るかどうかを判断しなければなりません。
残債・売りやすさ・売却の資料を購入時から整える
売却価格は地域名だけでは決まらず、接道や建物の状態、維持費、災害の条件などに左右されます。個人の好みで入れた内装の費用が、そのまま価格に上乗せされるとは限りません。
図面や確認済証、修繕や管理契約の記録などは、購入時から保管しておくと売却の準備が早く進みます。ローンの残高と売った場合の手取りを同じ時点で比べておけば、売っても借入れが残る状況に早めに気づけます。税務については、取得費が分かる資料を残したうえで、個別に専門家へ確認することになります。
セカンドハウスローンの金利と予算に合う物件を INNsight by ReINN で探す
INNsight by ReINNは、民泊・旅館業に特化した物件売買サイトです。別荘エリアから都市部まで、価格や所在地、建物の情報、許認可の取得状況を見ながら物件を探せます。
この記事で見てきたように、セカンドハウスローンの金利や審査は、物件の条件でも変わります。築年数や接道、建築確認の有無は担保の評価に響き、別荘地や遠方の物件を扱わない金融機関もあります。物件ページで所在地と建物の情報を見ておけば、金融機関に相談するときに、対象の地域に入るか、評価が出やすい物件かを具体的に聞けます。
自分で使うだけでなく、将来は民泊や貸別荘として貸すことも考えているなら、許認可の取得状況が分かる物件を候補に入れておきましょう。自己利用向けのローンと事業向けの融資のどちらで相談するかを、早めに決められます。エリア・物件一覧で予算と希望の地域から候補を絞り、気になる物件の資料を事前審査の相談に持っていくと、話が具体的に進みます。
セカンドハウスのローンと金利でよくある質問
- セカンドハウスに住宅ローンは使えますか?
商品によって異なります。一般の住宅ローンは常に住む家だけを対象とする場合があり、セカンドハウスには専用のローンやフラット35が候補です。どちらも対象の地域や用途に条件があります。
- セカンドハウスローンの金利は、自宅の住宅ローンと同じですか?
同じ金利で借りられるとは限りません。金融機関は利用目的や自宅のローンの返済、自己資金、物件の担保としての価値を見て条件を決めます。表示された金利だけでなく、手数料や団信を含めた総支払額で比べるのが確実です。
- フラット35で買ったセカンドハウスは貸せますか?
フラット35の公式案内では、セカンドハウスについて、第三者へ賃貸する投資用物件には利用できないとされています。将来貸す可能性があるなら、申込みの時点で金融機関に伝えておく必要があります。
- セカンドハウスローンの金利は、いつの数字で比べればよいですか?
金利が申込時と実行時のどちらで決まるかを確かめ、同じ基準日・同じ条件で比べます。審査中に金利が変わる商品もあるため、申し込む月の金利で計算し直しておくと、試算とのずれを防げます。
- 頭金は多いほどよいですか?
返済額は減りますが、購入後の改修や修繕、生活の予備資金が足りなくなるおそれがあります。手元に残す分を先に決めてから、頭金に回す額を決めるのがおすすめです。
- セカンドハウスで住宅ローン控除は使えますか?
住宅ローン控除には主に住む家であることなどの要件があり、フラット35もセカンドハウスについては利用できないと案内しています。控除を受けられるかは住まい方や物件ごとに変わるため、税務署や税理士に確かめてから資金計画に入れるのが安全です。
セカンドハウスローンの金利とあわせて読みたい記事
セカンドハウスで使える税制や毎年かかる税金、別荘との違いを知っておくと、ローンを含めた資金計画が立てやすくなります。予算が見えてきたら、INNsight by ReINNで許認可の状況や価格が載った売買物件を見比べられます。

この記事についてのご注意
この記事は、セカンドハウスローンの金利と審査について、2026年10月時点の公式情報をもとに一般的な考え方をまとめたものです。金利や審査の条件は、金融機関と申込みの時期によって変わります。最新の条件は各金融機関の公式情報で、税務や法令の扱いは税理士などの専門家や担当の窓口でご確認ください。
ローンの審査では、物件の所在地や建物の状態が金利や借入額を左右します。INNsightで物件資料を見て、金融機関に相談する候補を絞りましょう。
INNsightで探す