別荘を売るとき、「買ったときより安く売るのだから、税金はかからないだろう」と考える人は少なくありません。ところが建物の取得費は、持っていた期間の減価償却費に当たる額を差し引いて計算します。そのため、購入額と売却額を比べただけでは、税金がかかるかどうかは分かりません。
マイホームを売ったときに使える3,000万円特別控除も、休暇や保養のための別荘に当然使える制度ではありません。対象になるかどうかは、実際にどう住み、何のために使っていたかと、制度の要件によって決まります。
この記事では、別荘売却の税金を、計算の仕組み、取得費、譲渡費用、所有期間、特例、売却損、事業利用の順にまとめました。税額を確定させるのは税理士・税務署への相談と申告で、この記事はその前に、どんな資料と論点があるかをつかむための内容です。売る前の概算と、申告で確定する額は別のものなので、契約前と申告前の2回、専門家に見てもらうと安心です。
先に結論
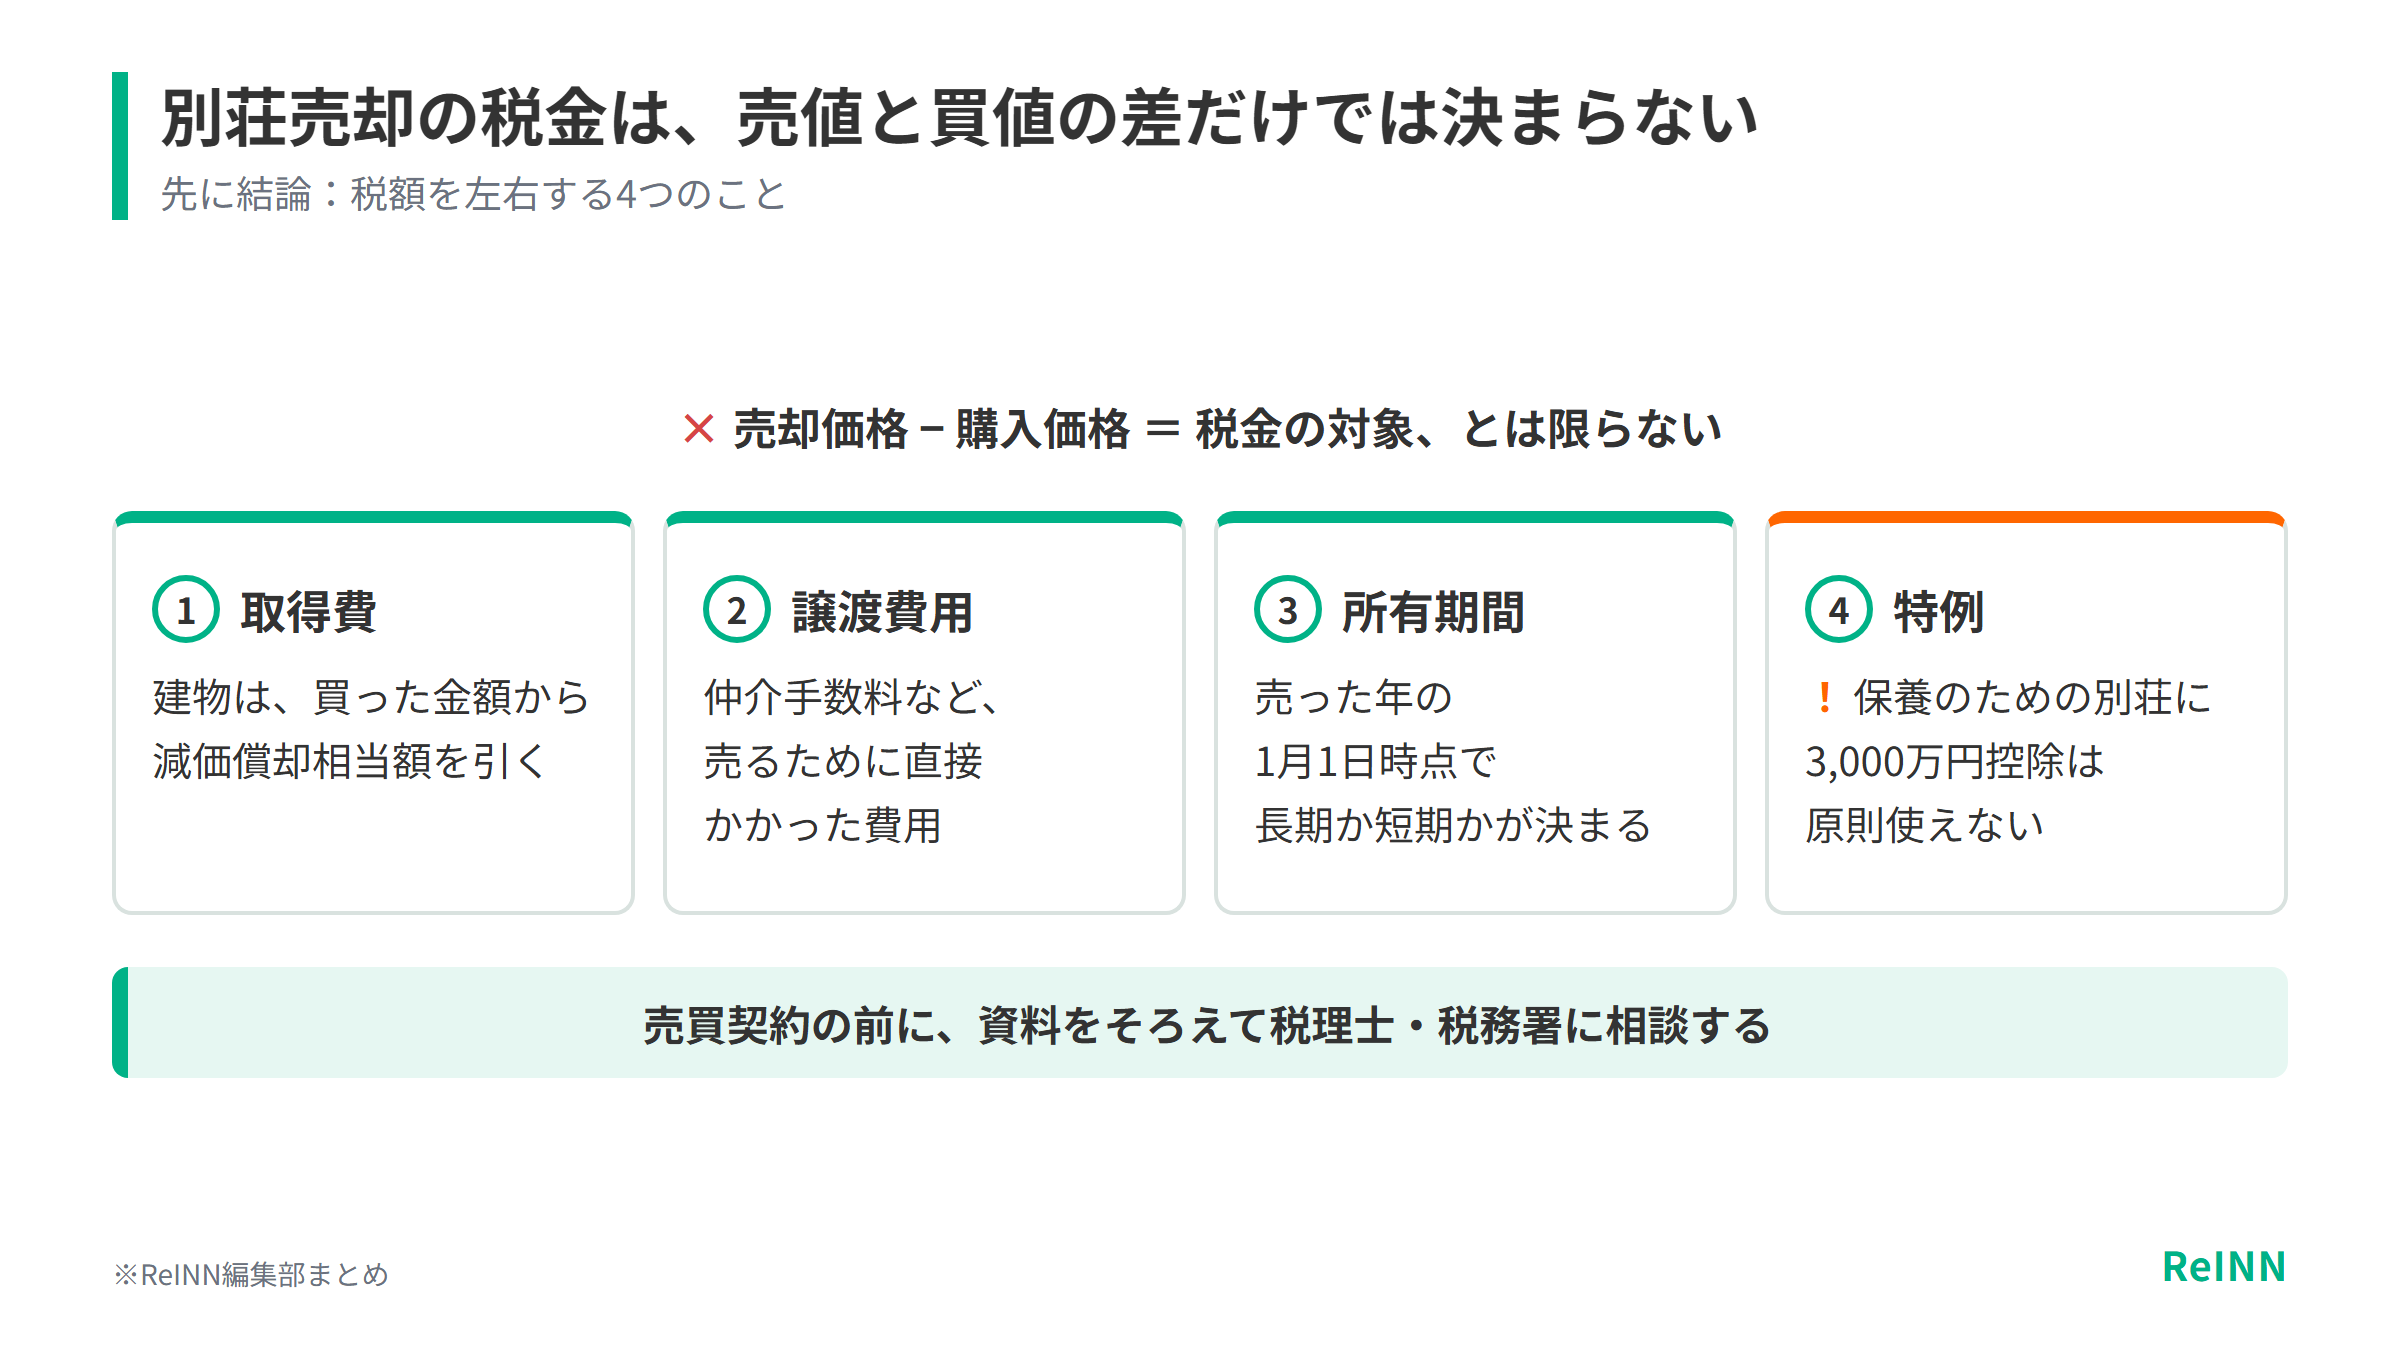
別荘売却の税金は、売却価格から購入価格を引くだけでは分かりません。建物の減価償却相当額を引いた取得費や、売るためにかかった譲渡費用、売った年の1月1日時点の所有期間によって、税額は変わります。保養のための別荘には、マイホームの3,000万円特別控除は原則として使えません。売買契約を結ぶ前に、資料をそろえて税理士・税務署に相談するのが基本です。
想定読了時間:8分 | 更新日:2026年10月28日
「INNsight by ReINN」は、民泊・旅館業特化の物件売買サイトです。都市部から別荘エリアまで様々な物件を掲載中。気になる利回りや許認可の取得状況なども閲覧できるため、スムーズな物件探しが可能です。
民泊物件を探す別荘売却の税金は譲渡所得から考える
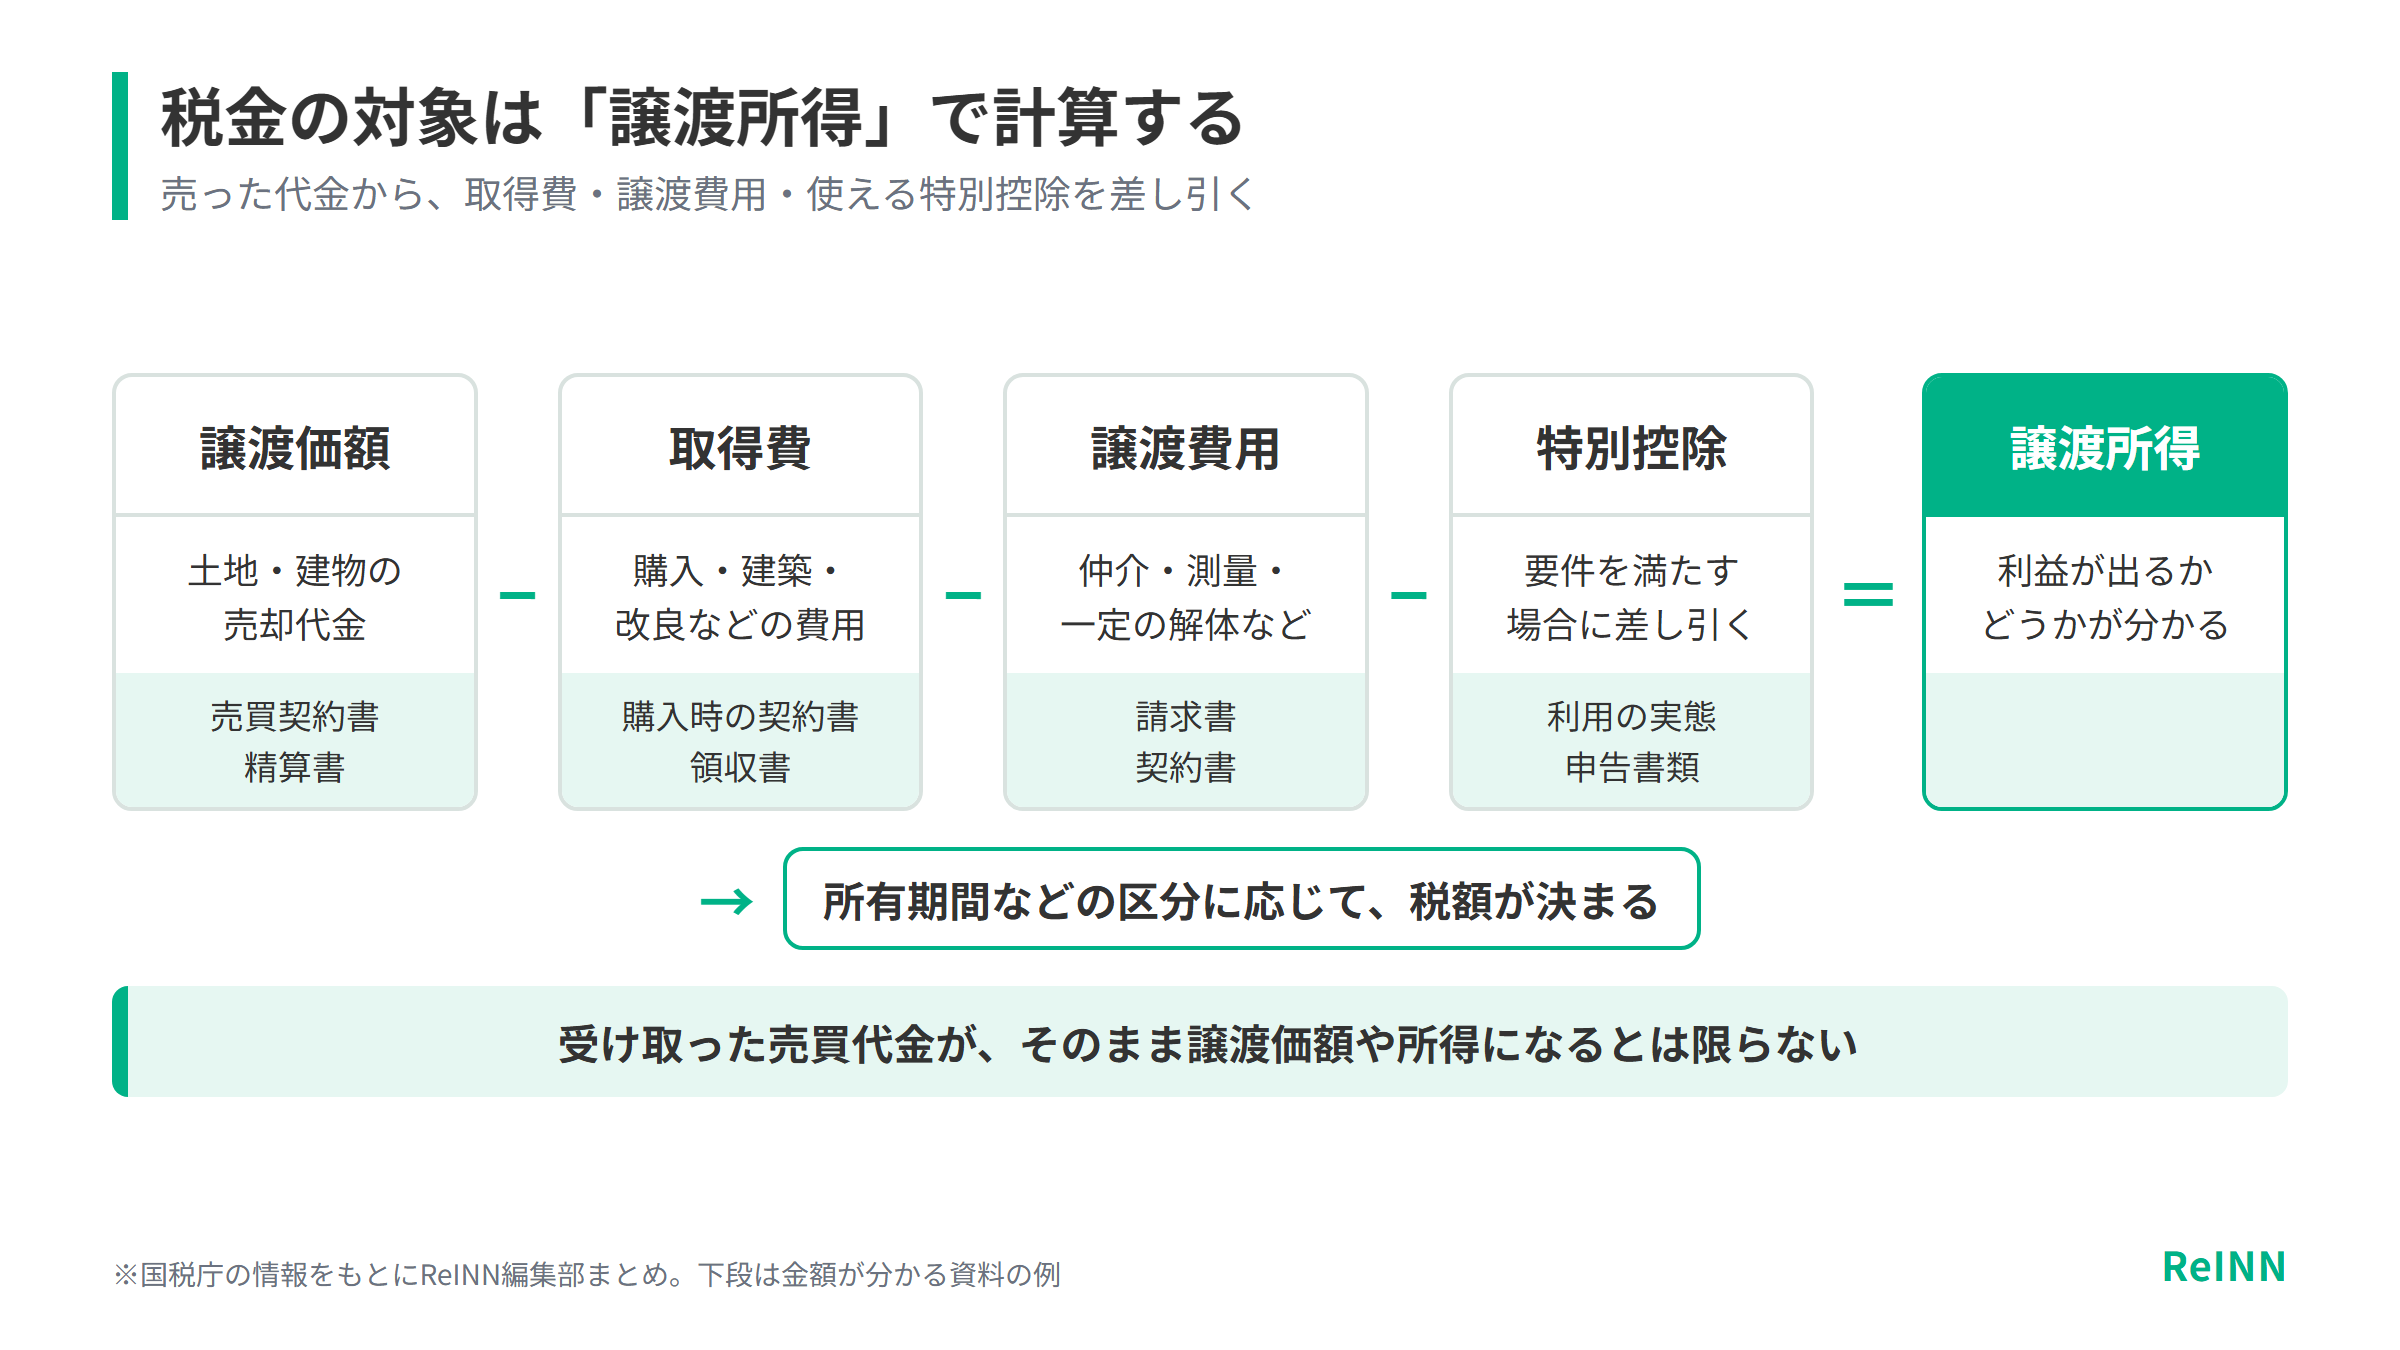
土地・建物を売ったときの利益(譲渡所得)は、基本的に譲渡価額-取得費-譲渡費用-使える特別控除で計算します。ここで利益が出るかどうかが分かり、所有期間などによる区分に応じて税額が決まる仕組みです。
気をつけたいのは、売買代金として受け取った額が、そのまま税金の計算でいう譲渡価額や所得になるわけではない点です。固定資産税などの精算金や、土地と建物の代金の内訳が関わり、事業に使っていた資産なら消費税も絡んできます。こうした金額のもとになるのが、売買契約書の案と決済の明細です。
取得費や譲渡費用、使い方が分からないまま「手元にいくら残したいか」を決めてしまうと、売った後に納税資金が足りなくなることがあります。中でも取得費は、資料を探すのに時間がかかりやすい項目です。
| 計算の項目 | 主な中身 | 金額が分かる資料 |
|---|---|---|
| 譲渡価額 | 土地・建物の売却代金 | 売買契約書・精算書 |
| 取得費 | 購入・建築・改良などの費用 | 購入時の契約書・領収書 |
| 譲渡費用 | 仲介・測量・一定の解体など | 請求書・契約書 |
| 特別控除 | 要件を満たす場合に差し引く | 利用の実態・申告書類 |
建物の取得費は、買った金額から減価償却相当額を引く
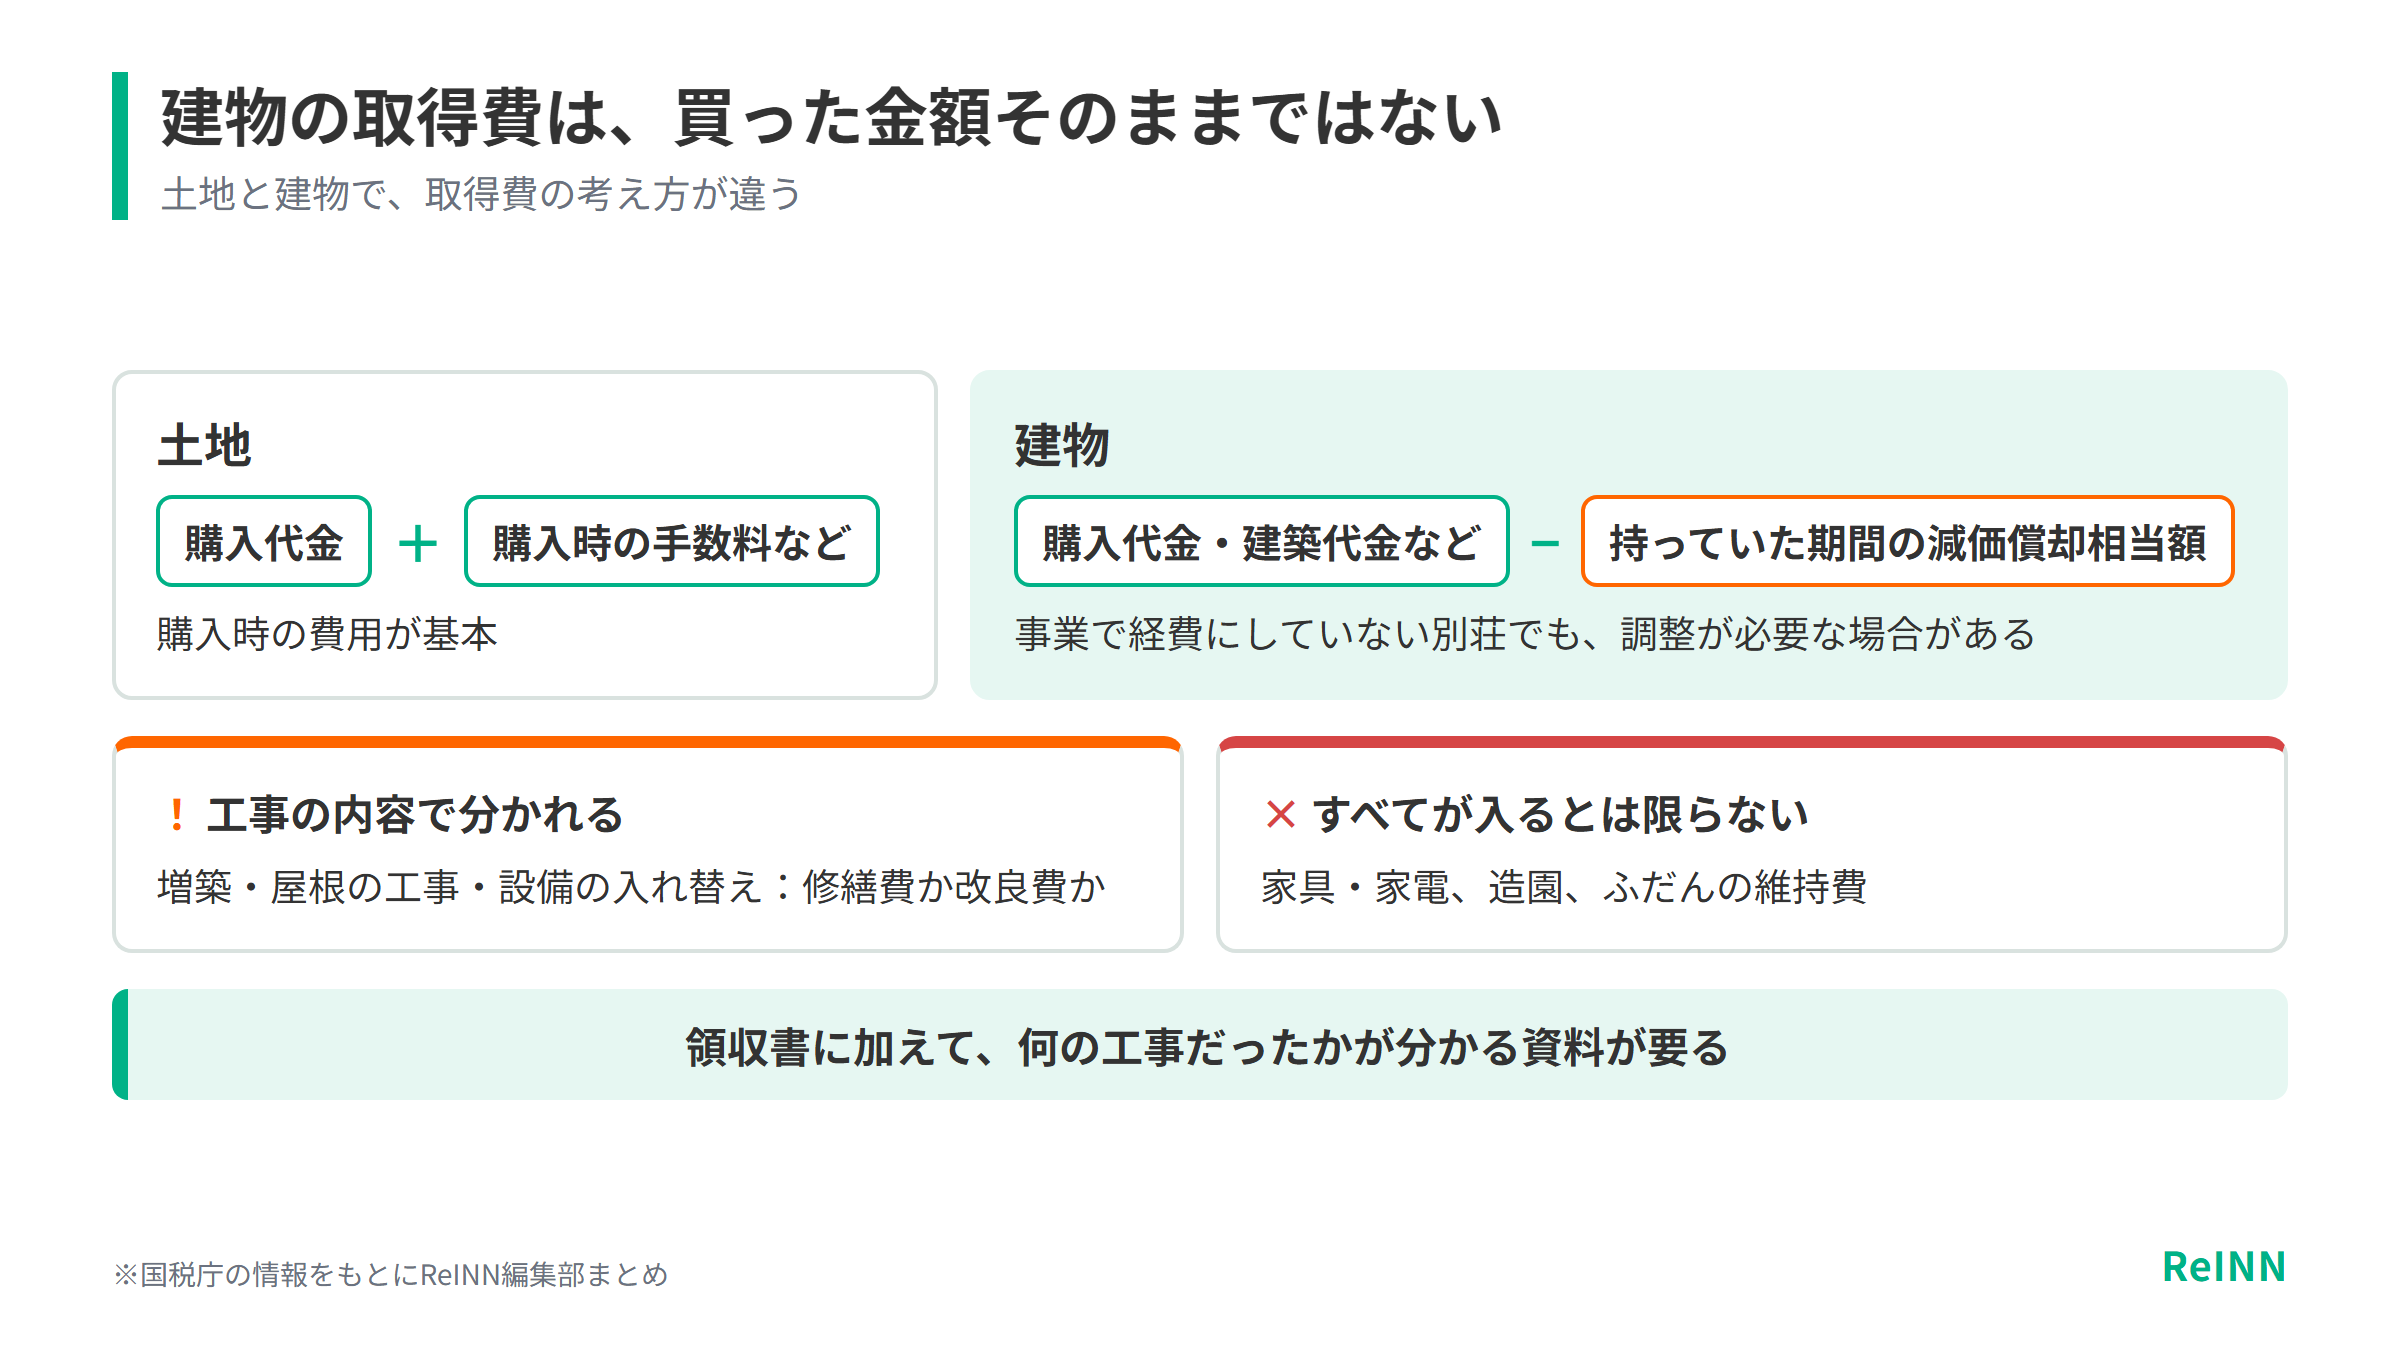
土地の取得費は、購入代金や購入時の手数料などが基本です。建物は、購入代金や建築代金などから、持っていた期間の減価償却費に当たる額を差し引きます。事業で経費にしていない別荘でも、建物の取得費を調整する必要がある場合があります。
買った後の増築や屋根の工事、設備の入れ替えは、修繕費なのか改良費なのか、取得費に加えられるのかが、工事の内容で分かれます。領収書があるだけでは足りず、何の工事だったかが分かる資料が要るのはこのためです。家具や家電、造園、ふだんの維持費は、すべてが取得費に入るわけではありません。
取得したときの資料が見つからない場合について、国税庁は概算取得費の考え方を示しています。ただし、実際の金額が分かれば、そちらのほうが有利になることもあります。古い契約書が見つからなくても、ローンの記録や工事会社の記録から金額が分かることがあります。見つかった資料を持って専門家に相談するとよいでしょう。
別荘を売却したときの譲渡費用になるもの・内容で分かれるもの
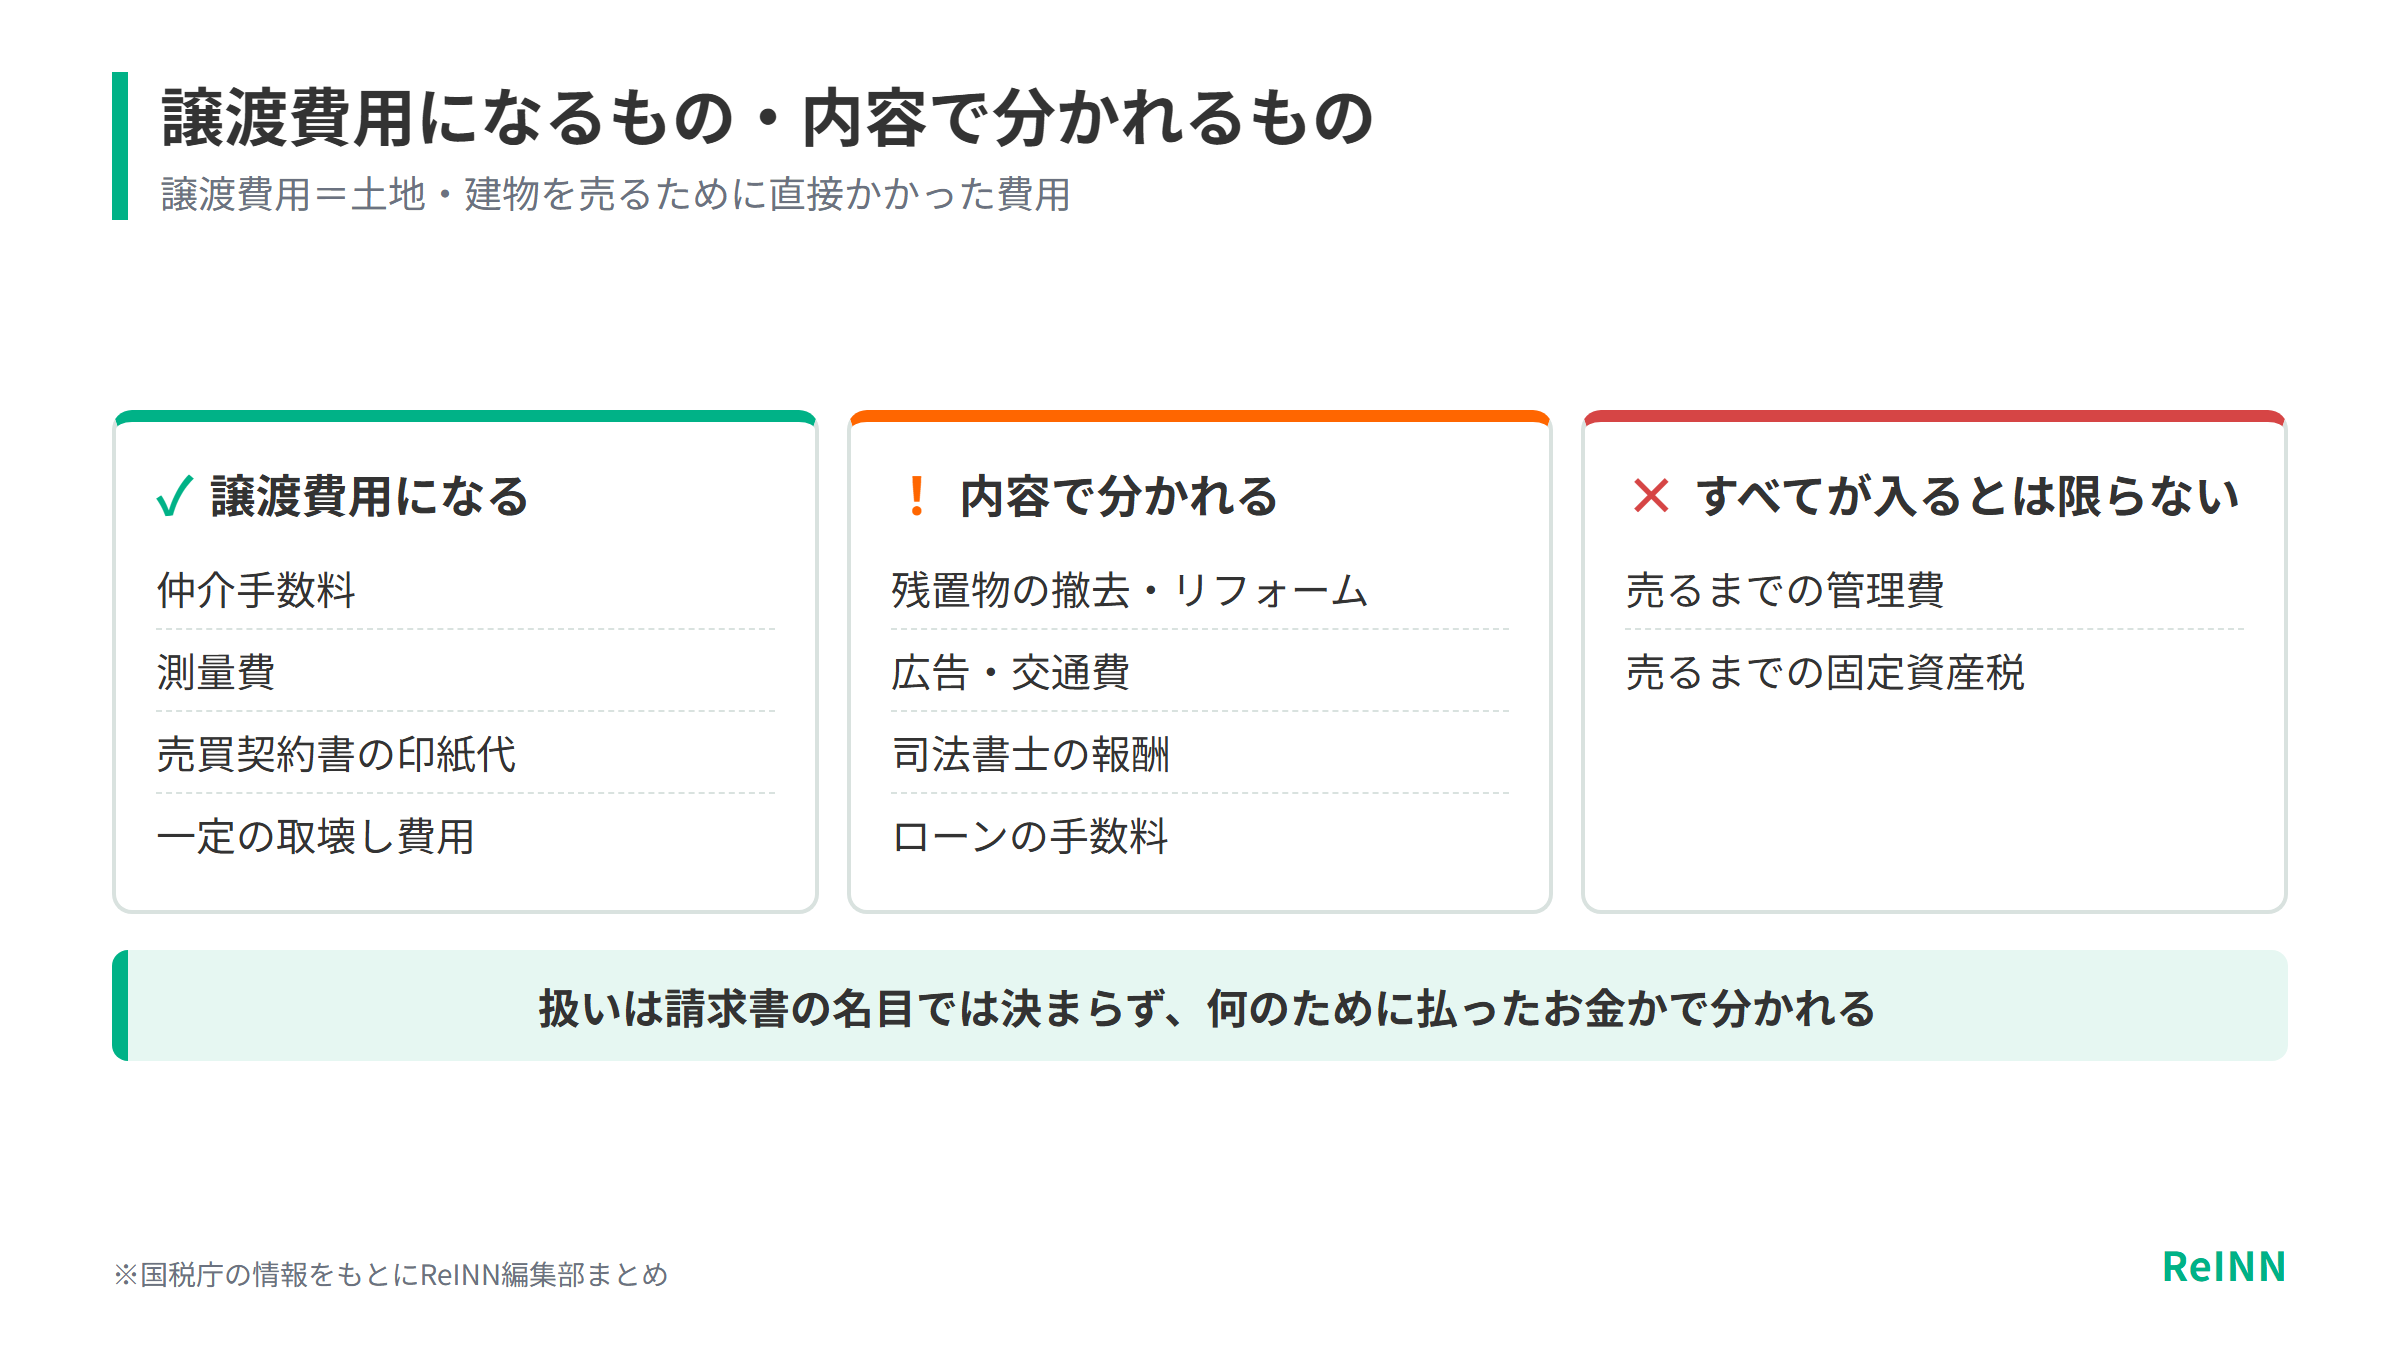
譲渡費用とは、土地・建物を売るために直接かかった費用のことで、仲介手数料や測量費、売買契約書の印紙代、一定の取壊し費用などがあります。売るまでの管理費や固定資産税が、すべて譲渡費用になるとは限りません。
判断が分かれやすいのは、残置物の撤去やリフォーム、広告、交通費、司法書士の報酬、ローンの手数料などです。扱いは内容によって違い、請求書の名目では決まりません。何のために払ったお金かが分かる形で残っていれば、税理士への相談も早く進みます。
仲介を頼む媒介契約では、仲介手数料の上限と、実際に合意する額が同じとは限りません。価格が800万円以下の宅地・建物には、低廉な空家等の特例が関わる場合もあります。税金の扱いとは別に、売るのにかかる費用の総額をつかんでおくと、手元に残る額の見込みがずれにくくなります。
INNsight by ReINNでは、別荘エリアの民泊・旅館業向けの売買物件を、価格や許認可の状況とあわせて掲載しています。買い手が比べる物件の条件が、売り出し価格を考える手がかりになります。
掲載物件を見る長期か短期かは、売った年の1月1日時点の所有期間で決まる
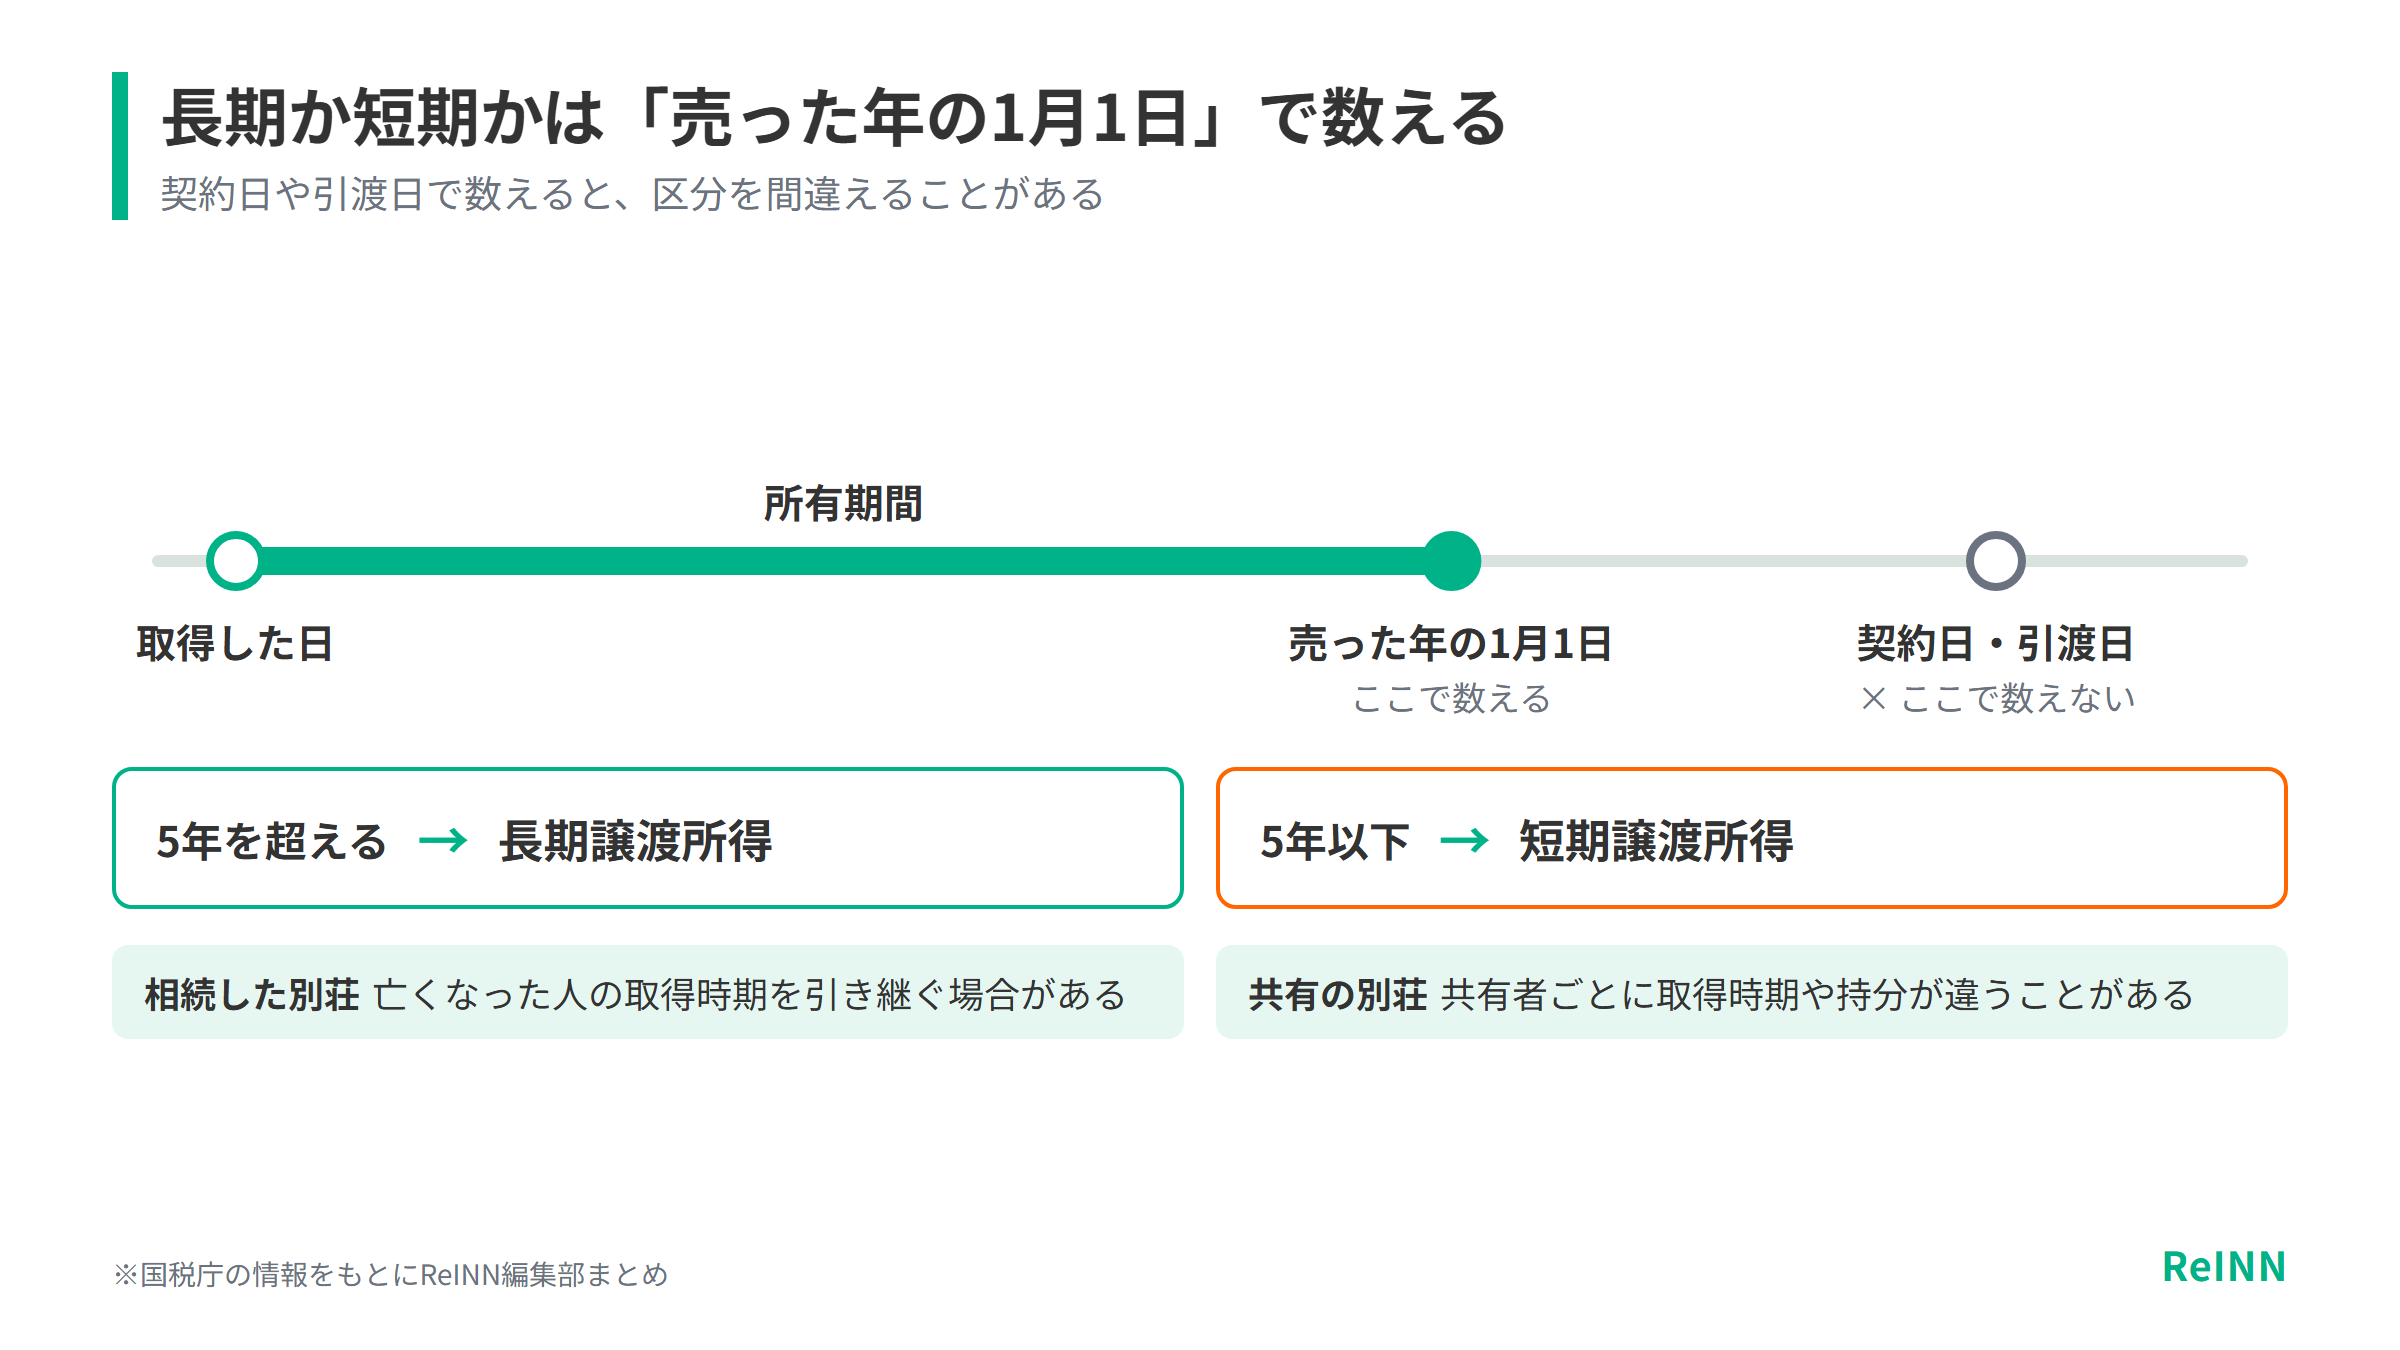
土地・建物は、売った年の1月1日時点の所有期間によって、長期譲渡所得か短期譲渡所得かが変わります。契約日や引渡日だけを見て「5年を超えた」と判断しないことが大切です。
相続した別荘では、亡くなった人が取得した時期を引き継ぐ場合や、取得費加算などの論点があります。共有で持っている場合は、共有者ごとに取得時期や持分、使い方が違うこともあるため、1人分の計算をほかの共有者にそのまま当てはめることはできません。
所有期間のほかに、いつ売るか、どの特例を使うか、同じ年にほかの不動産を売ったかも税額に関わります。年をまたぐかどうかで結果が変わることもあるので、契約を急ぐ前に、具体的な日付と資料を持って税理士に相談するのがおすすめです。
別荘売却の税金と3,000万円特別控除の注意点
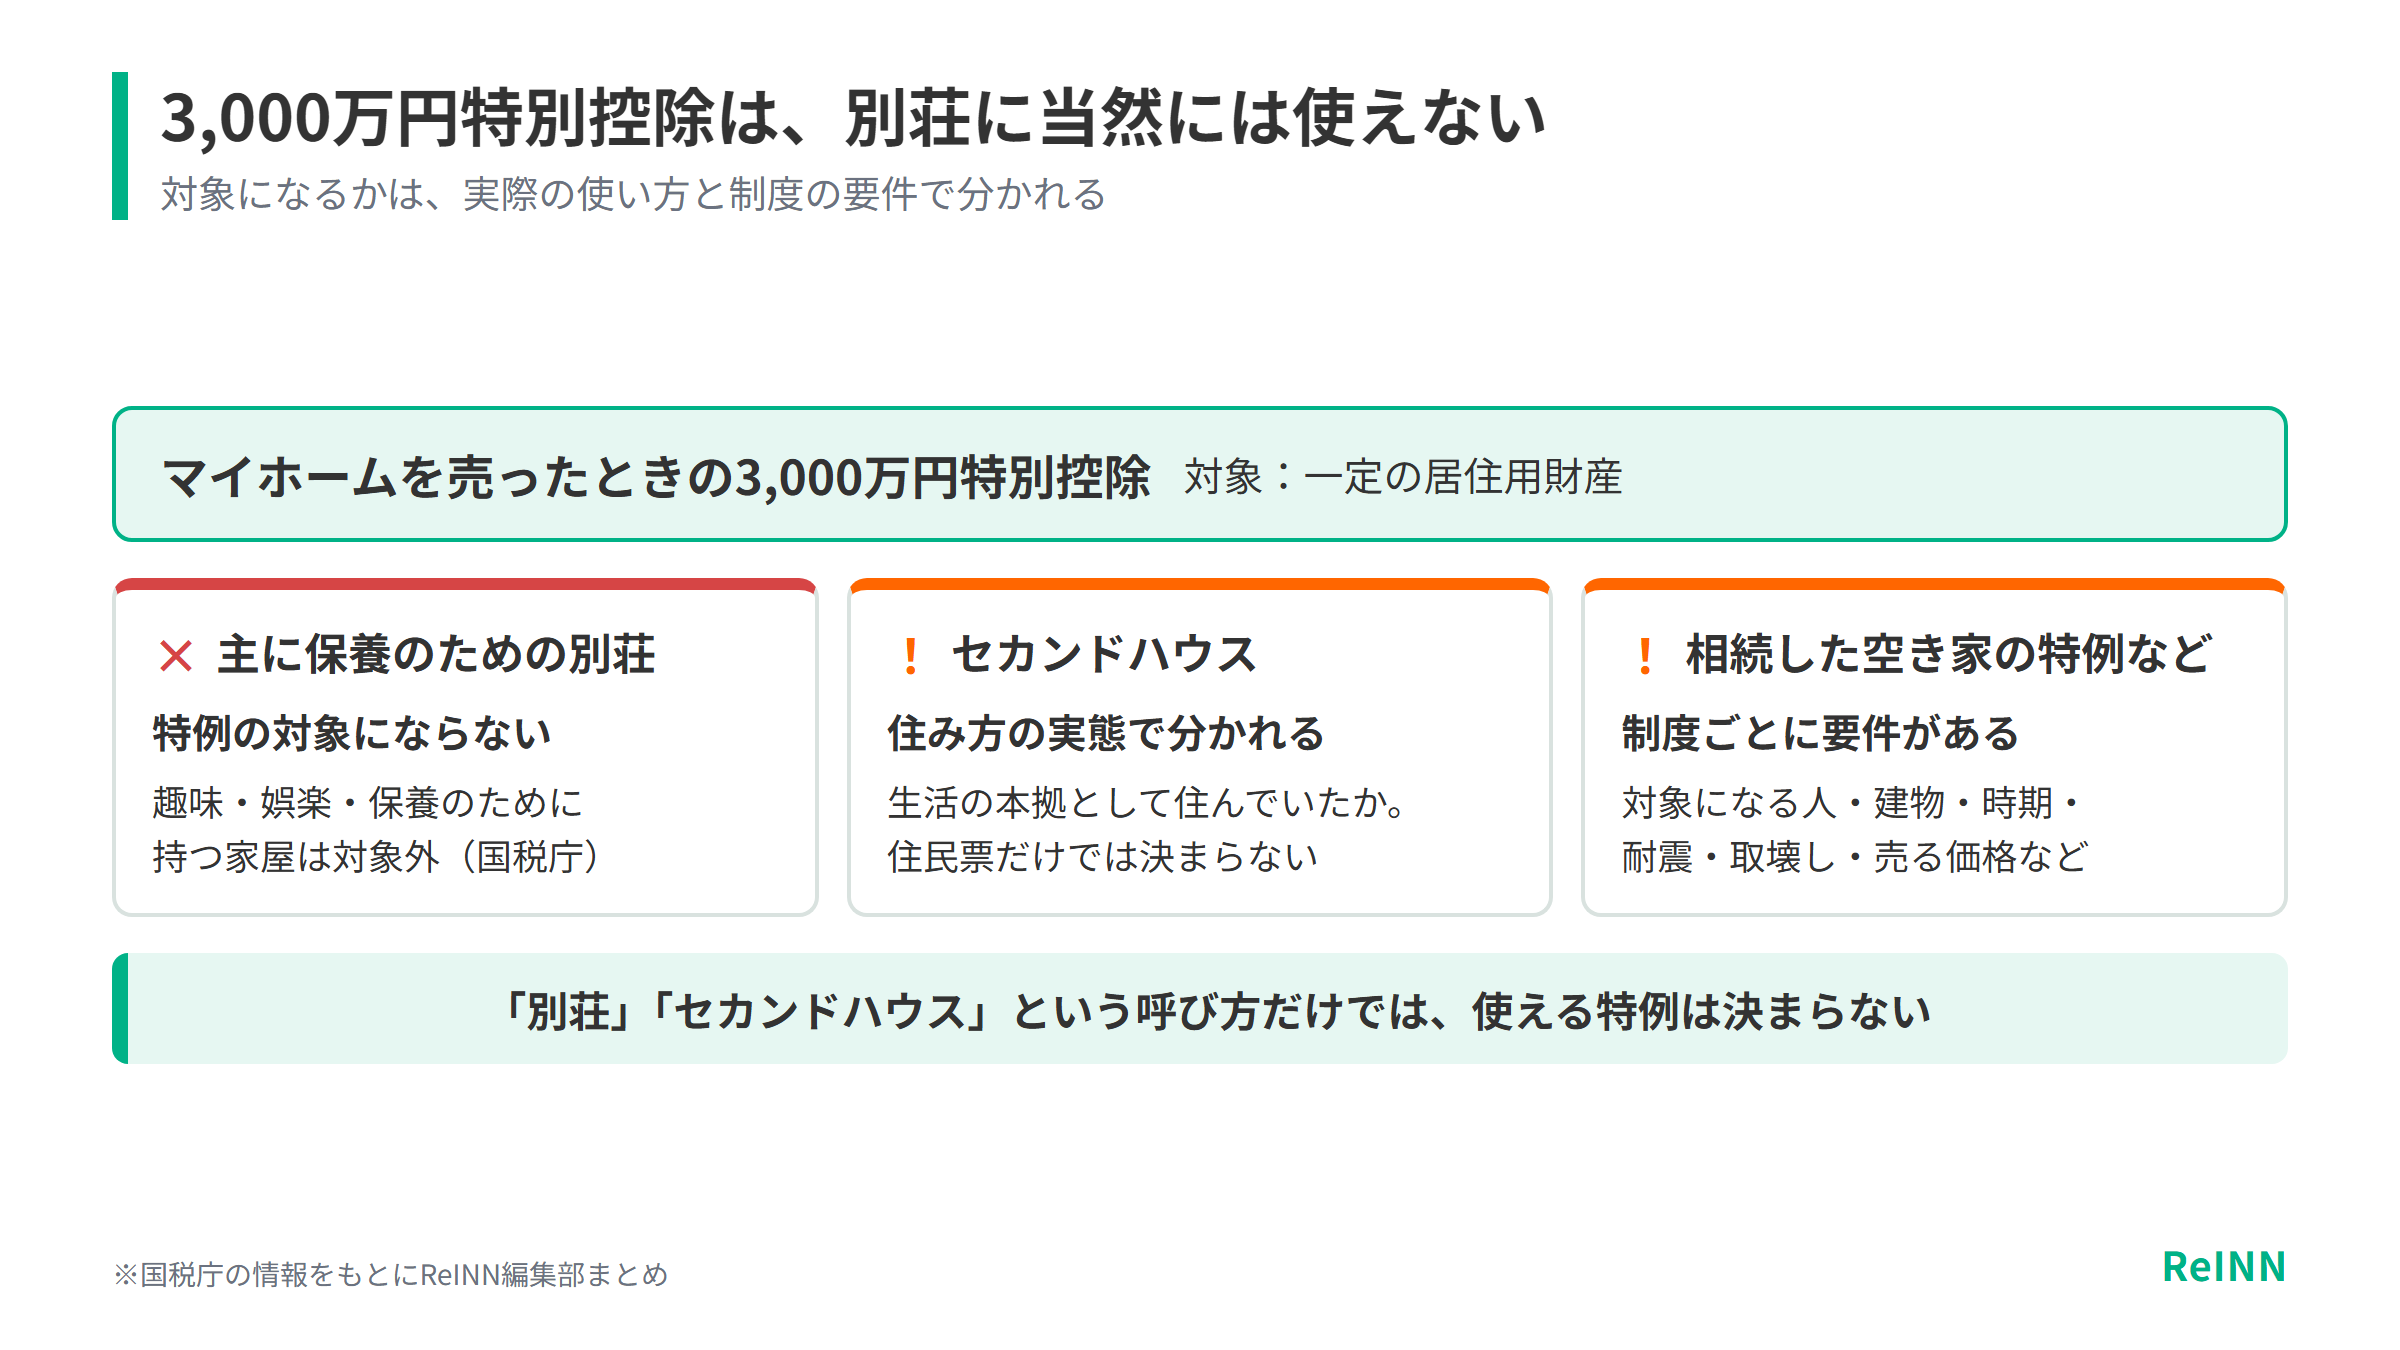
マイホームを売ったときの3,000万円特別控除は、一定の居住用財産が対象です。国税庁は、別荘など主として趣味・娯楽・保養のために所有する家屋は、この特例の対象にならないと案内しています。
「セカンドハウス」と呼んでいても、実際に生活の本拠として住んでいたのか、保養のために使っていたのかで、検討することが変わります。住民票だけでは決めきれず、ふだんの生活や家族の住まい、通勤、公共料金、ほかの住居、売るまでの経緯といった事実が材料になります。
相続した空き家の特例など、ほかの制度にもそれぞれ要件があります。別荘だった建物に制度の名前だけで当てはめることはできず、対象になる人や建物、時期、耐震、取壊し、売る価格などの条件で決まります。確かめた結果と根拠の資料を共有者全員が見られる形で残しておけば、後で話が食い違うのを防げます。
| 論点 | 材料になる事実 | 資料の例 |
|---|---|---|
| 使い方 | 住んでいたか・保養か・貸していたか | 公共料金・契約・予定表 |
| 所有者 | 持分・取得の経緯 | 登記・相続の資料 |
| 売った時期 | 住まなくなった時期・契約・引渡し | 住民票・売買契約書 |
| 制度の要件 | 対象の資産・期限・ほかの特例との併用 | 国税庁の情報・申告書類 |
別荘を売却して損が出た場合の税金
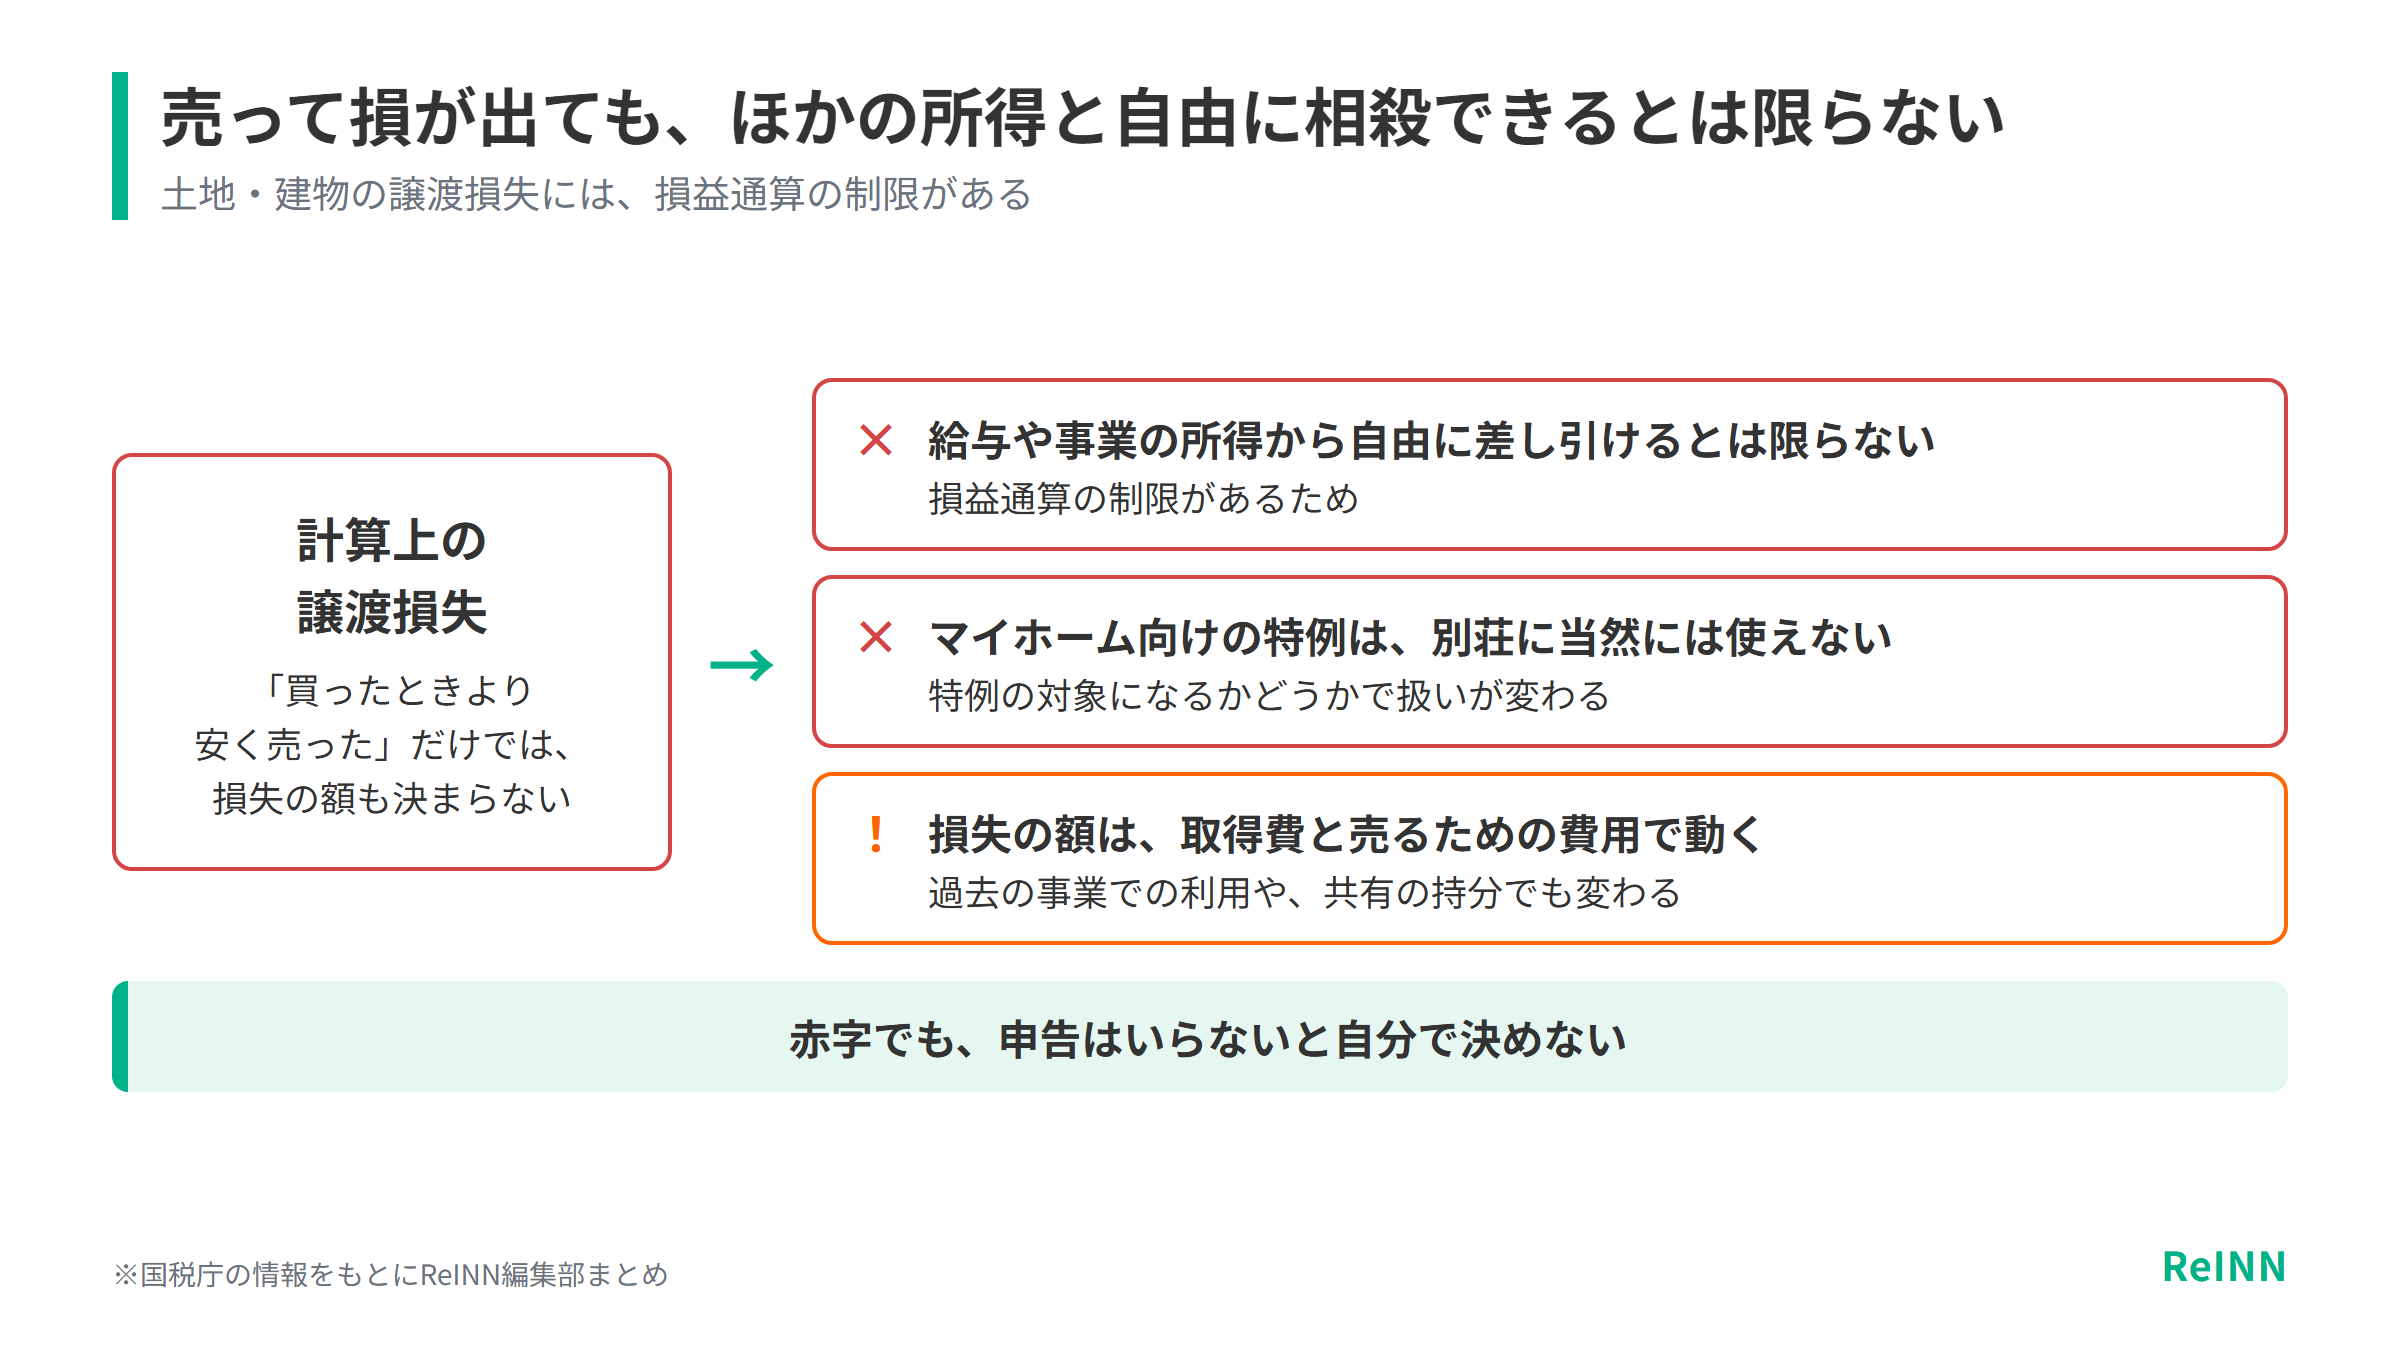
計算上の譲渡損失が出ても、給与や事業など、ほかの所得から自由に差し引けるとは限りません。土地・建物の譲渡損失には、損益通算の制限があるためです。マイホーム向けの特例も、別荘に当然に使えるものではありません。
「買ったときより安く売った」というだけでは、損失の額も決まりません。減価償却相当額を引いた後の取得費や売るためにかかった費用によって損失の額は動き、過去に事業で使っていたか、共有の持分がどうなっているかでも変わります。
赤字なら申告はいらない、と自分で決めてしまうのは避けたいところです。同じ年のほかの不動産の売却や特例、事業の消費税、法人で持っている場合などは、専門家の判断が要ります。売る前に概算しておけば、価格交渉でどこまで下げられるかや、納税と資金の計画も決めやすくなります。
税金を引いた後の手残りで、売却と活用を比べる
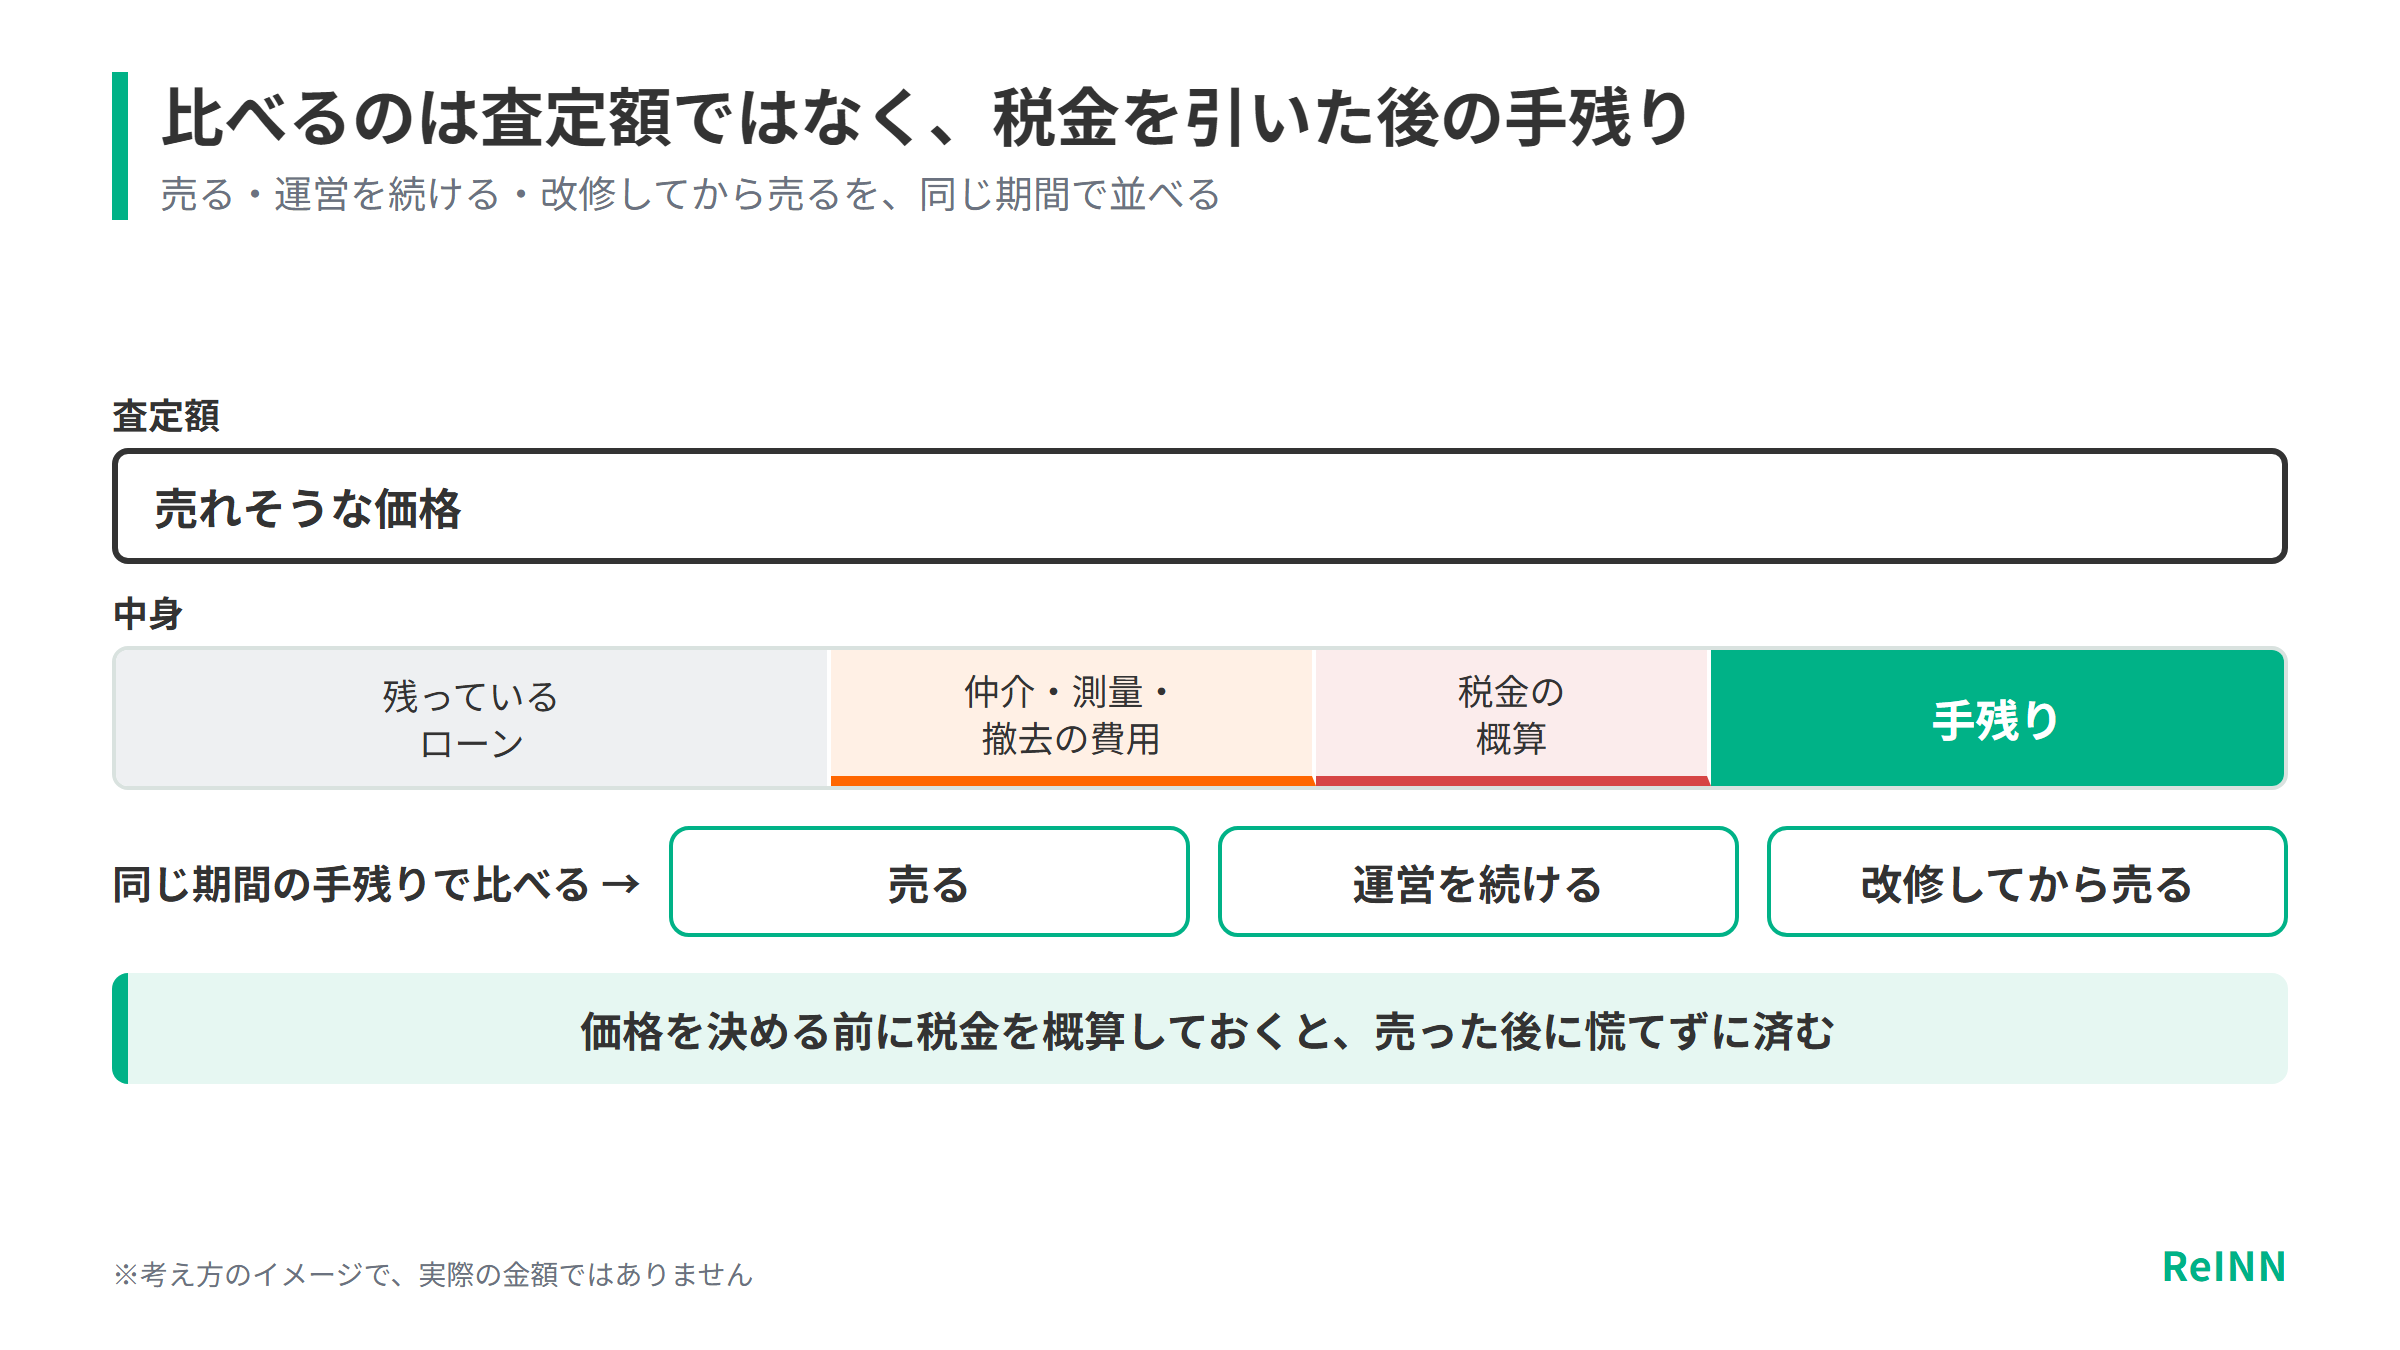
INNsightで別荘を売るか活用するかを考えるときも、比べるのは査定額ではありません。残っているローンや仲介・測量・撤去の費用、持ち続ける期間、税金の概算を差し引いた額です。売る、運営を続ける、改修してから売る、の3つを同じ期間の手残りで並べると、どれが自分に合うかが見えてきます。
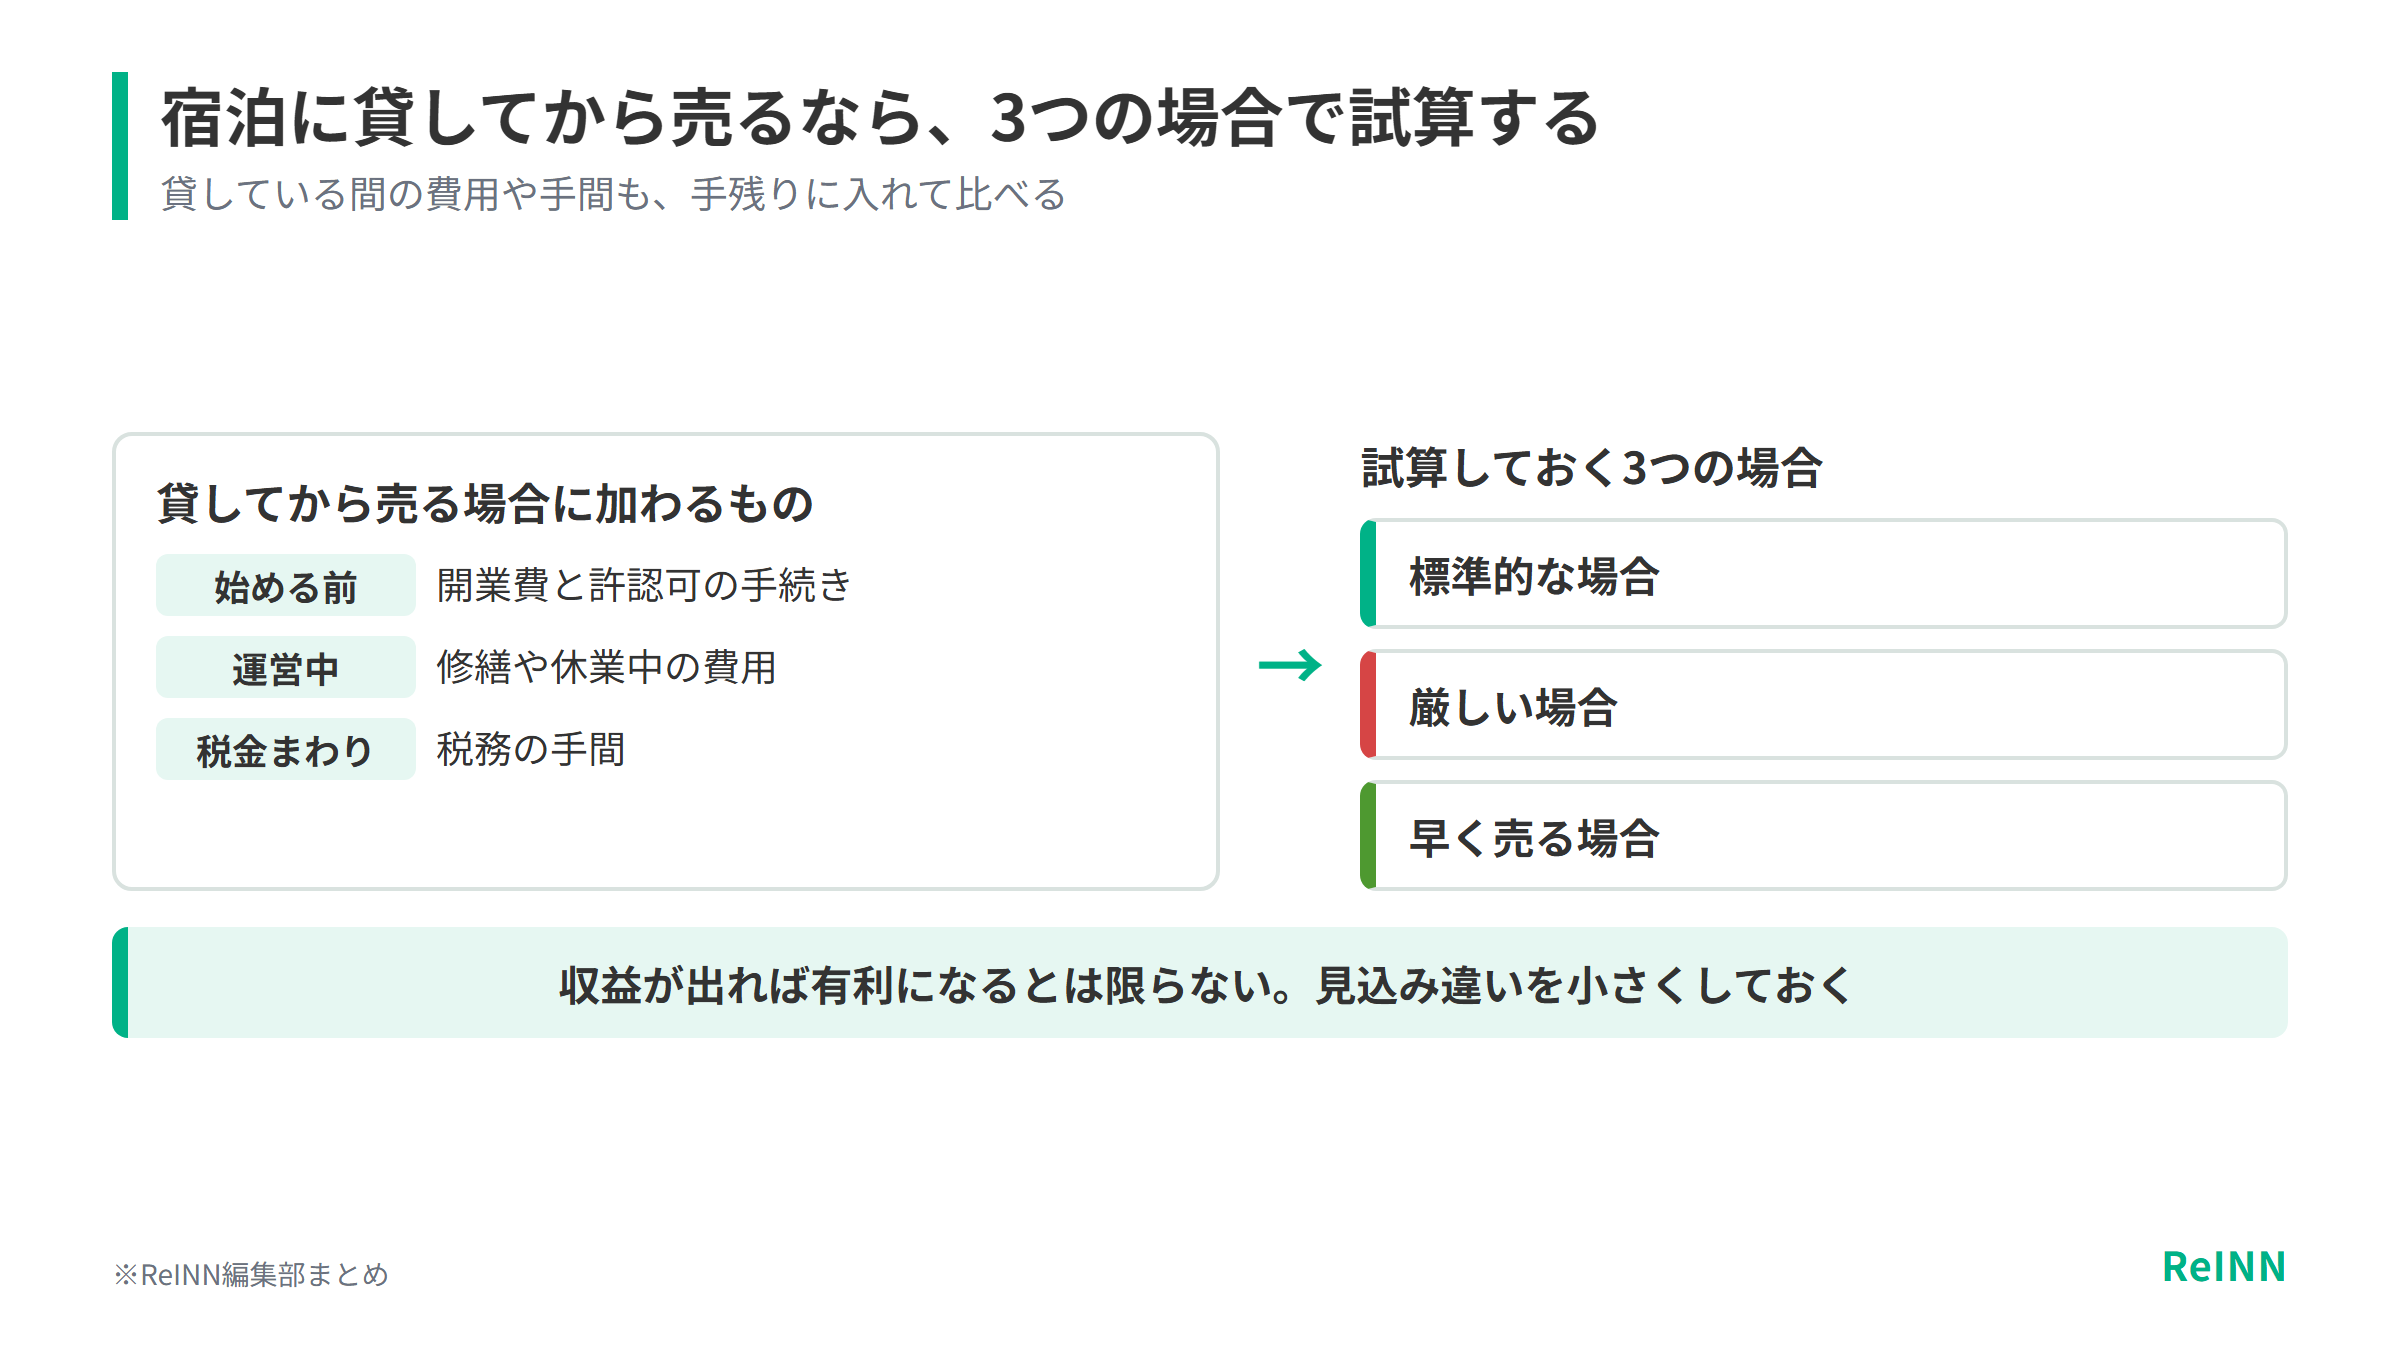
宿泊に貸して収入を得てから売る場合は、開業費と許認可の手続きが先に必要です。運営を始めれば、修繕や休業中の費用、税務の手間もかかります。収益が出れば有利になるとは限らないので、標準的な場合・厳しい場合・早く売る場合の3つで試算しておくと、見込み違いを小さくできます。
別荘売却の税金の見込みは、物件の資料と所有者の事情がそろうほど正確になります。買ったときからの契約書や工事、経費の記録が残っていれば、売却の相談と税務の相談を並行して進められ、手残りの見通しも早く立ちます。価格を決める前に税金を概算しておくことが、売った後に慌てないための一番の備えです。
別荘売却の税金でよくある質問
- 別荘を購入価格より安く売れば、税金はかかりませんか?
そうとは限りません。建物の取得費は、購入代金から減価償却費に当たる額を差し引いた額になるため、購入額より安く売っても、計算上は利益(譲渡所得)が出ることがあります。
- 別荘の売却に3,000万円控除は使えますか?
主に保養のために使う別荘は、原則としてマイホームの特例の対象になりません。セカンドハウスと呼んでいる家でも、生活の本拠として住んでいたかどうかと制度の要件で扱いが分かれるため、個別の判断になります。
- 売却のためのリフォーム代は譲渡費用になりますか?
工事の内容によって扱いが変わります。取得費に加える改良費、譲渡費用、ふだんの修繕・維持費のどれに当たるかで計算が変わるため、何の工事だったかが分かる資料をもとに、専門家と分類するのが確実です。
- 取得したときの契約書がありません。どうすればよいですか?
通帳やローンの記録、登記、建築・工事の資料から、購入額が分かることがあります。取得費が分からないときの概算取得費という考え方もありますが、使えるかどうかは税理士・税務署に相談して決めることになります。
- 別荘の売却損を給与所得と相殺できますか?
土地・建物の譲渡損失には、損益通算の制限があります。マイホーム向けの特例の対象になるかどうかで扱いが変わり、その特例も別荘に当然に使えるものではないため、個別の判断が必要です。
別荘売却の税金とあわせて読みたい記事
持ち続ける場合の固定資産税や、売る前に宿泊施設として使う場合の収支、事業ごと売り買いする方法は、次の記事で詳しく解説しています。売るか持ち続けるかを決める前に、INNsight by ReINNで許認可の状況が分かる別荘エリアの売買物件を見ておくと、買い手がどこを見るかがつかめます。
この記事についてのご注意
本記事は、別荘を売却するときの税金の考え方を整理した一般的な情報で、個別の税額や特例の適用を判断するものではありません。税制や運用は改正されることがあり、物件の所在地や建物、契約、利用の仕方、所有者の状況によって扱いが異なります。売買契約や申告の前に、国税庁の情報を確認のうえ、税理士・税務署などにご相談ください。ReINN/INNsightは、個別の案件の税務上の結論や、売却価格・収益を保証するものではありません。
売るか活用するかを考えるときは、似た条件の物件がどんな資料で売り出されているかも参考になります。INNsightでは、価格や立地、許認可の状況を物件ごとに見られます。
INNsightで探す