別荘を相続すると、相続税の評価、遺産分割、登記、維持費、売るかどうかの判断が一度にやってきます。市場で売れそうな価格と相続税評価額は同じではありません。相続税を払ったからといって、売ったときの税金がかからなくなるわけでもないのです。
家族で使ってきた別荘ほど、思い出と費用の話が混ざり、話し合いはなかなか進みません。税金・費用・権利の整理と、思い出の整理を分けて進めると、相続人どうしで同じ数字を見ながら話せるようになります。
この記事では、別荘の相続税評価から、遺産分割、登記、売却時の取得費加算までを順に説明します。税額や法的な結論は相続の内容によって変わるため、最終的には税理士や司法書士に相談する前提でお読みください。
先に結論
別荘を相続したら、財産と評価を確かめ、誰が取得するかを決め、登記と維持費を整理してから、持ち続けるか売るかを比べます。相続税評価額、売却査定額、取得費はそれぞれ別の数字です。売るなら、相続税の一部を取得費に加算できる特例の期限(相続税の申告期限の翌日から3年を経過する日まで)も判断に関わります。
想定読了時間:12〜14分 | 更新日:2026年10月30日
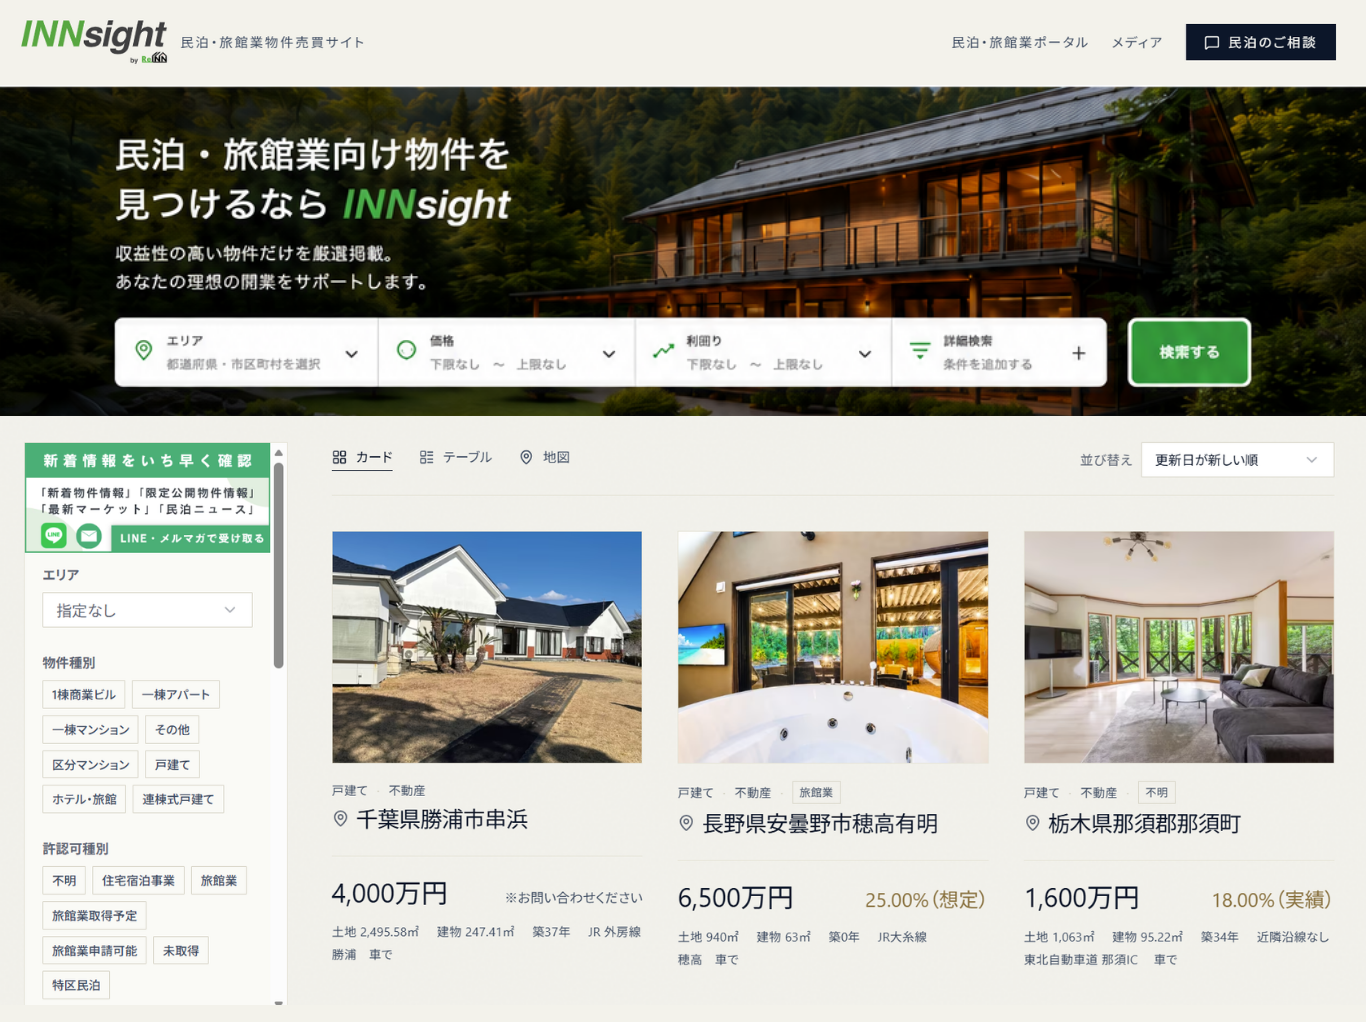
「INNsight by ReINN」は、民泊・旅館業特化の物件売買サイトです。都市部から別荘エリアまで様々な物件を掲載中。気になる利回りや許認可の取得状況なども閲覧できるため、スムーズな物件探しが可能です。
民泊物件を探す別荘の相続税評価額と売却価格・取得費は別の数字
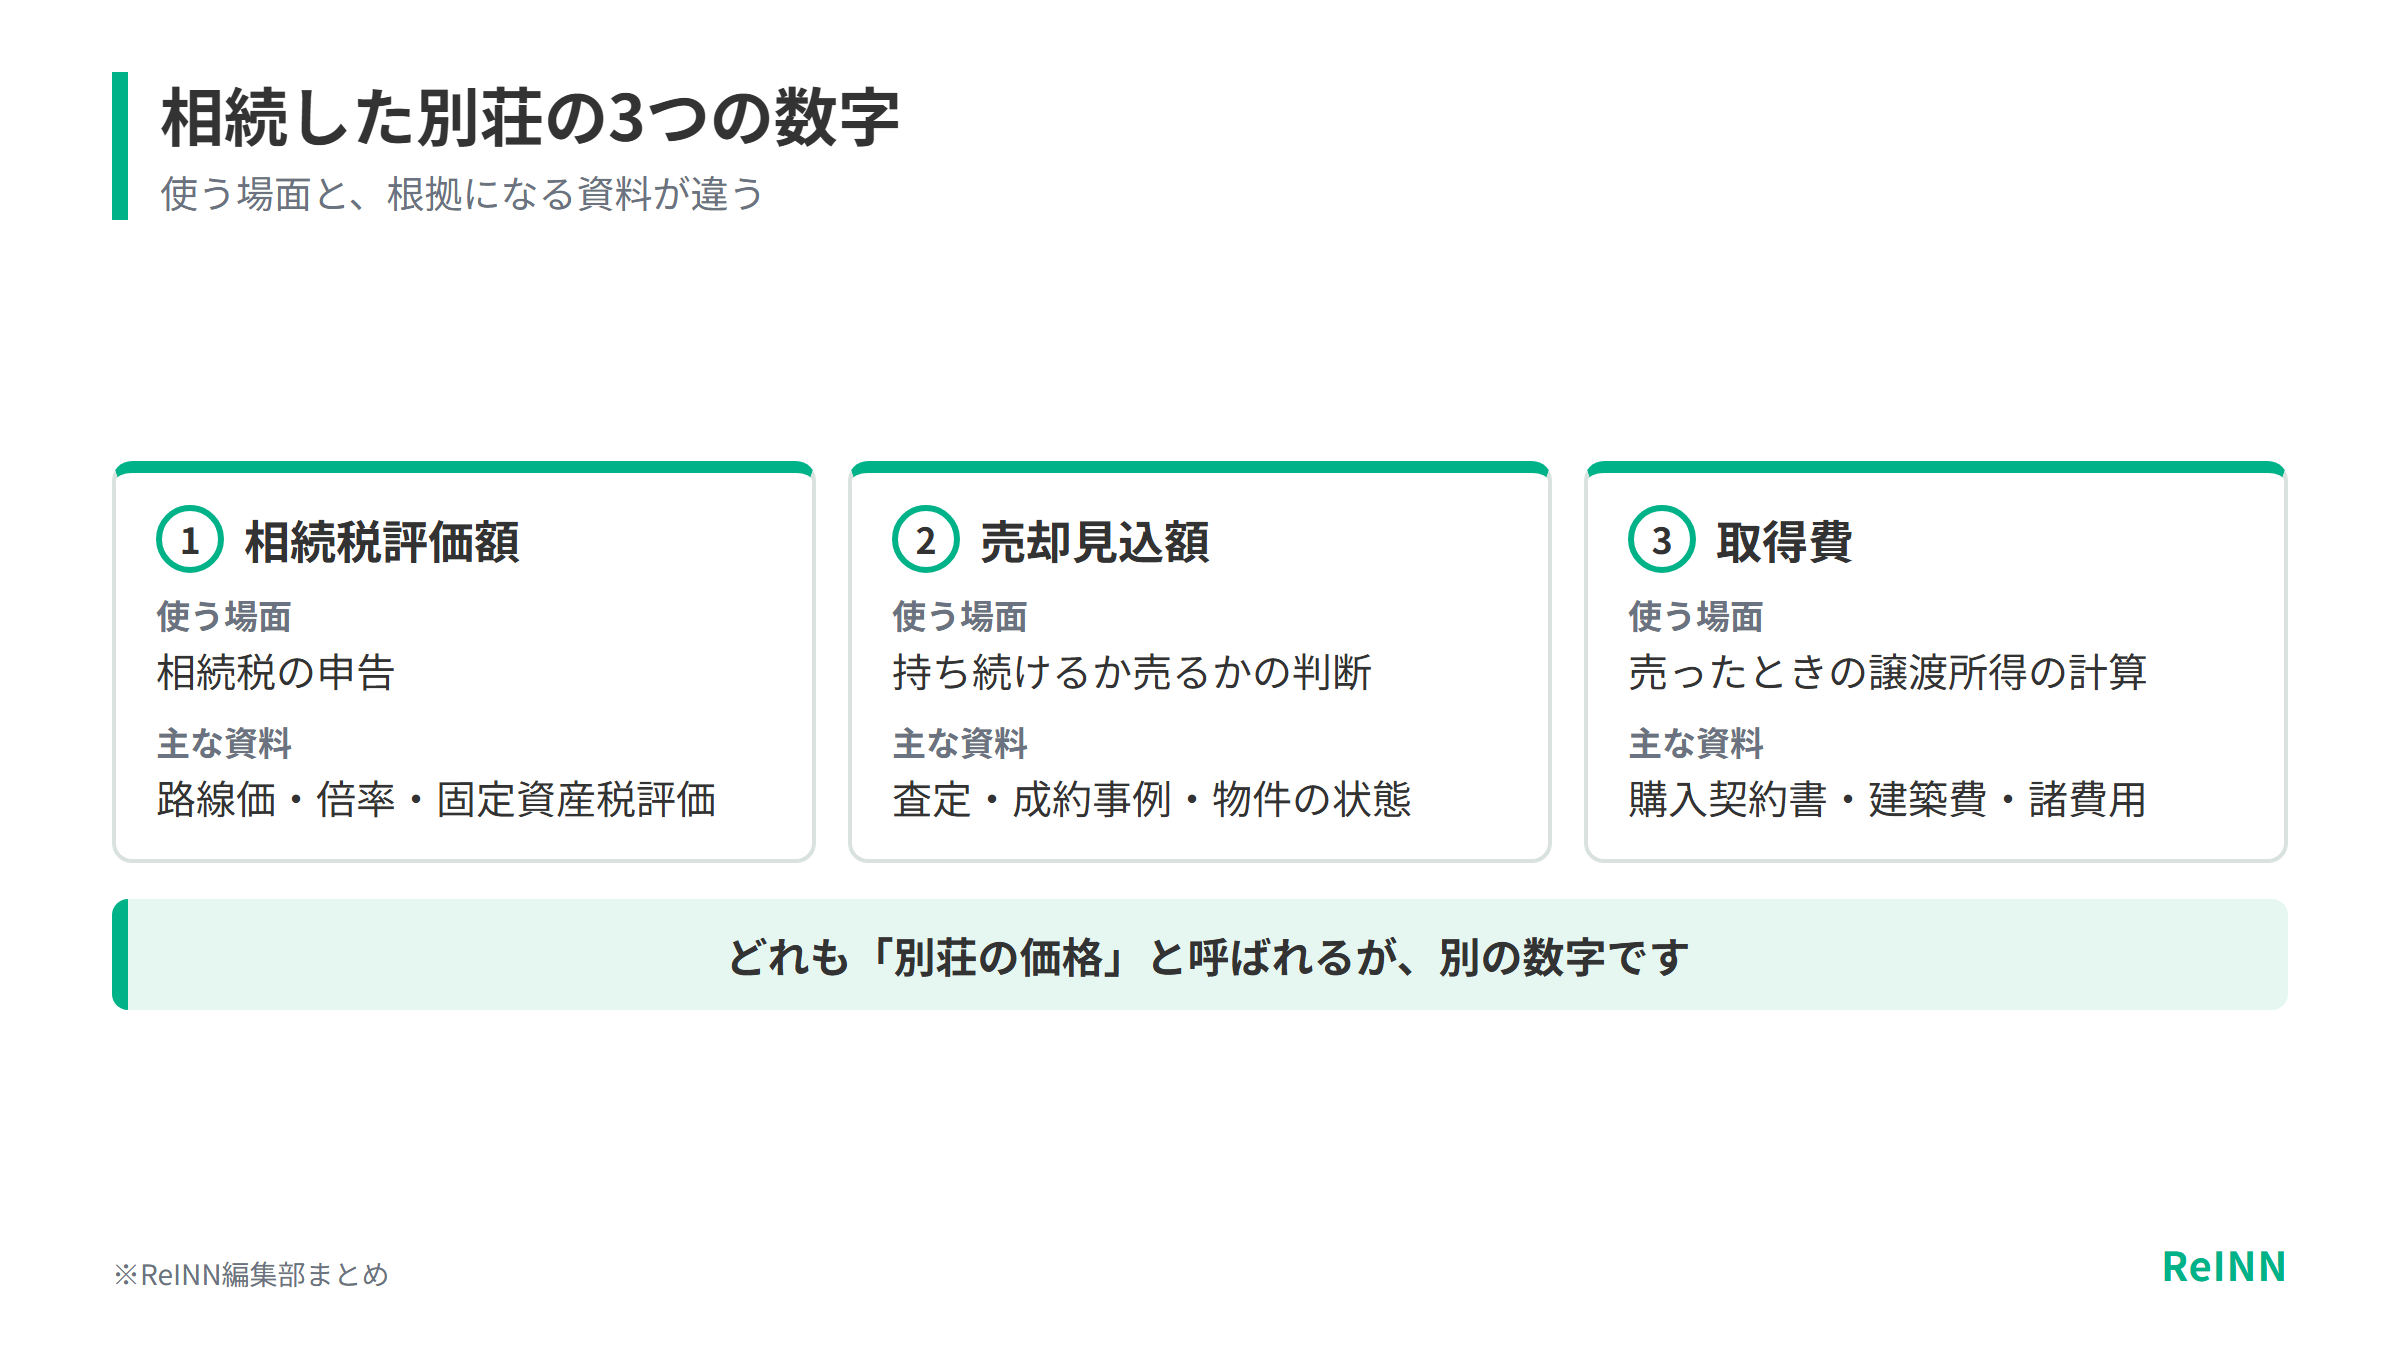
相続した別荘には、3つの価格がついて回ります。相続税を計算するための評価額、市場で売れそうな価格(売却見込額)、売ったときの利益を計算するための取得費です。どれも「別荘の価格」と呼ばれがちですが、使う場面も根拠になる資料も違います。
| 数字 | 使う場面 | 主な資料 | 注意点 |
|---|---|---|---|
| 相続税評価額 | 相続税の申告 | 路線価・倍率・固定資産税評価 | 市場価格とは別 |
| 売却見込額 | 持ち続けるか売るかの判断 | 査定・成約事例・物件の状態 | 売り出し価格とも別 |
| 取得費 | 売ったときの譲渡所得の計算 | 購入契約書・建築費・諸費用 | 相続時の評価額をそのまま使わない |
別荘の相続税評価は路線価・倍率と固定資産税評価額で決まる
相続税評価では、土地は路線価方式または倍率方式で、家屋は原則として固定資産税評価額をもとに評価します。私道や借地権がある土地、形がいびつな土地などは、扱いが変わることがあります。
どちらの方式で評価するかや、土地の個別の事情によって、そろえる資料も計算の手間も変わります。国税庁の路線価図・評価倍率表と、固定資産税の課税明細を手元に置いて税理士に相談すると、話が早く進みます。
相続税評価額が高くても、その値段で売れるとは限らない
売却見込額は、立地、道路との接し方、管理の状態、眺望、建物の傷み具合などで決まります。温泉を引いているか、宿泊施設として使えそうかによっても、買い手の数は大きく変わります。
相続税評価額が高いから同じ額で売れるわけではなく、評価額が低いから売ると損になるとも限りません。相続税評価と不動産会社の査定は、目的の違う数字として並べて見ると、どこに差があるかが分かります。
別荘の相続税申告の前に、財産と維持費を洗い出す
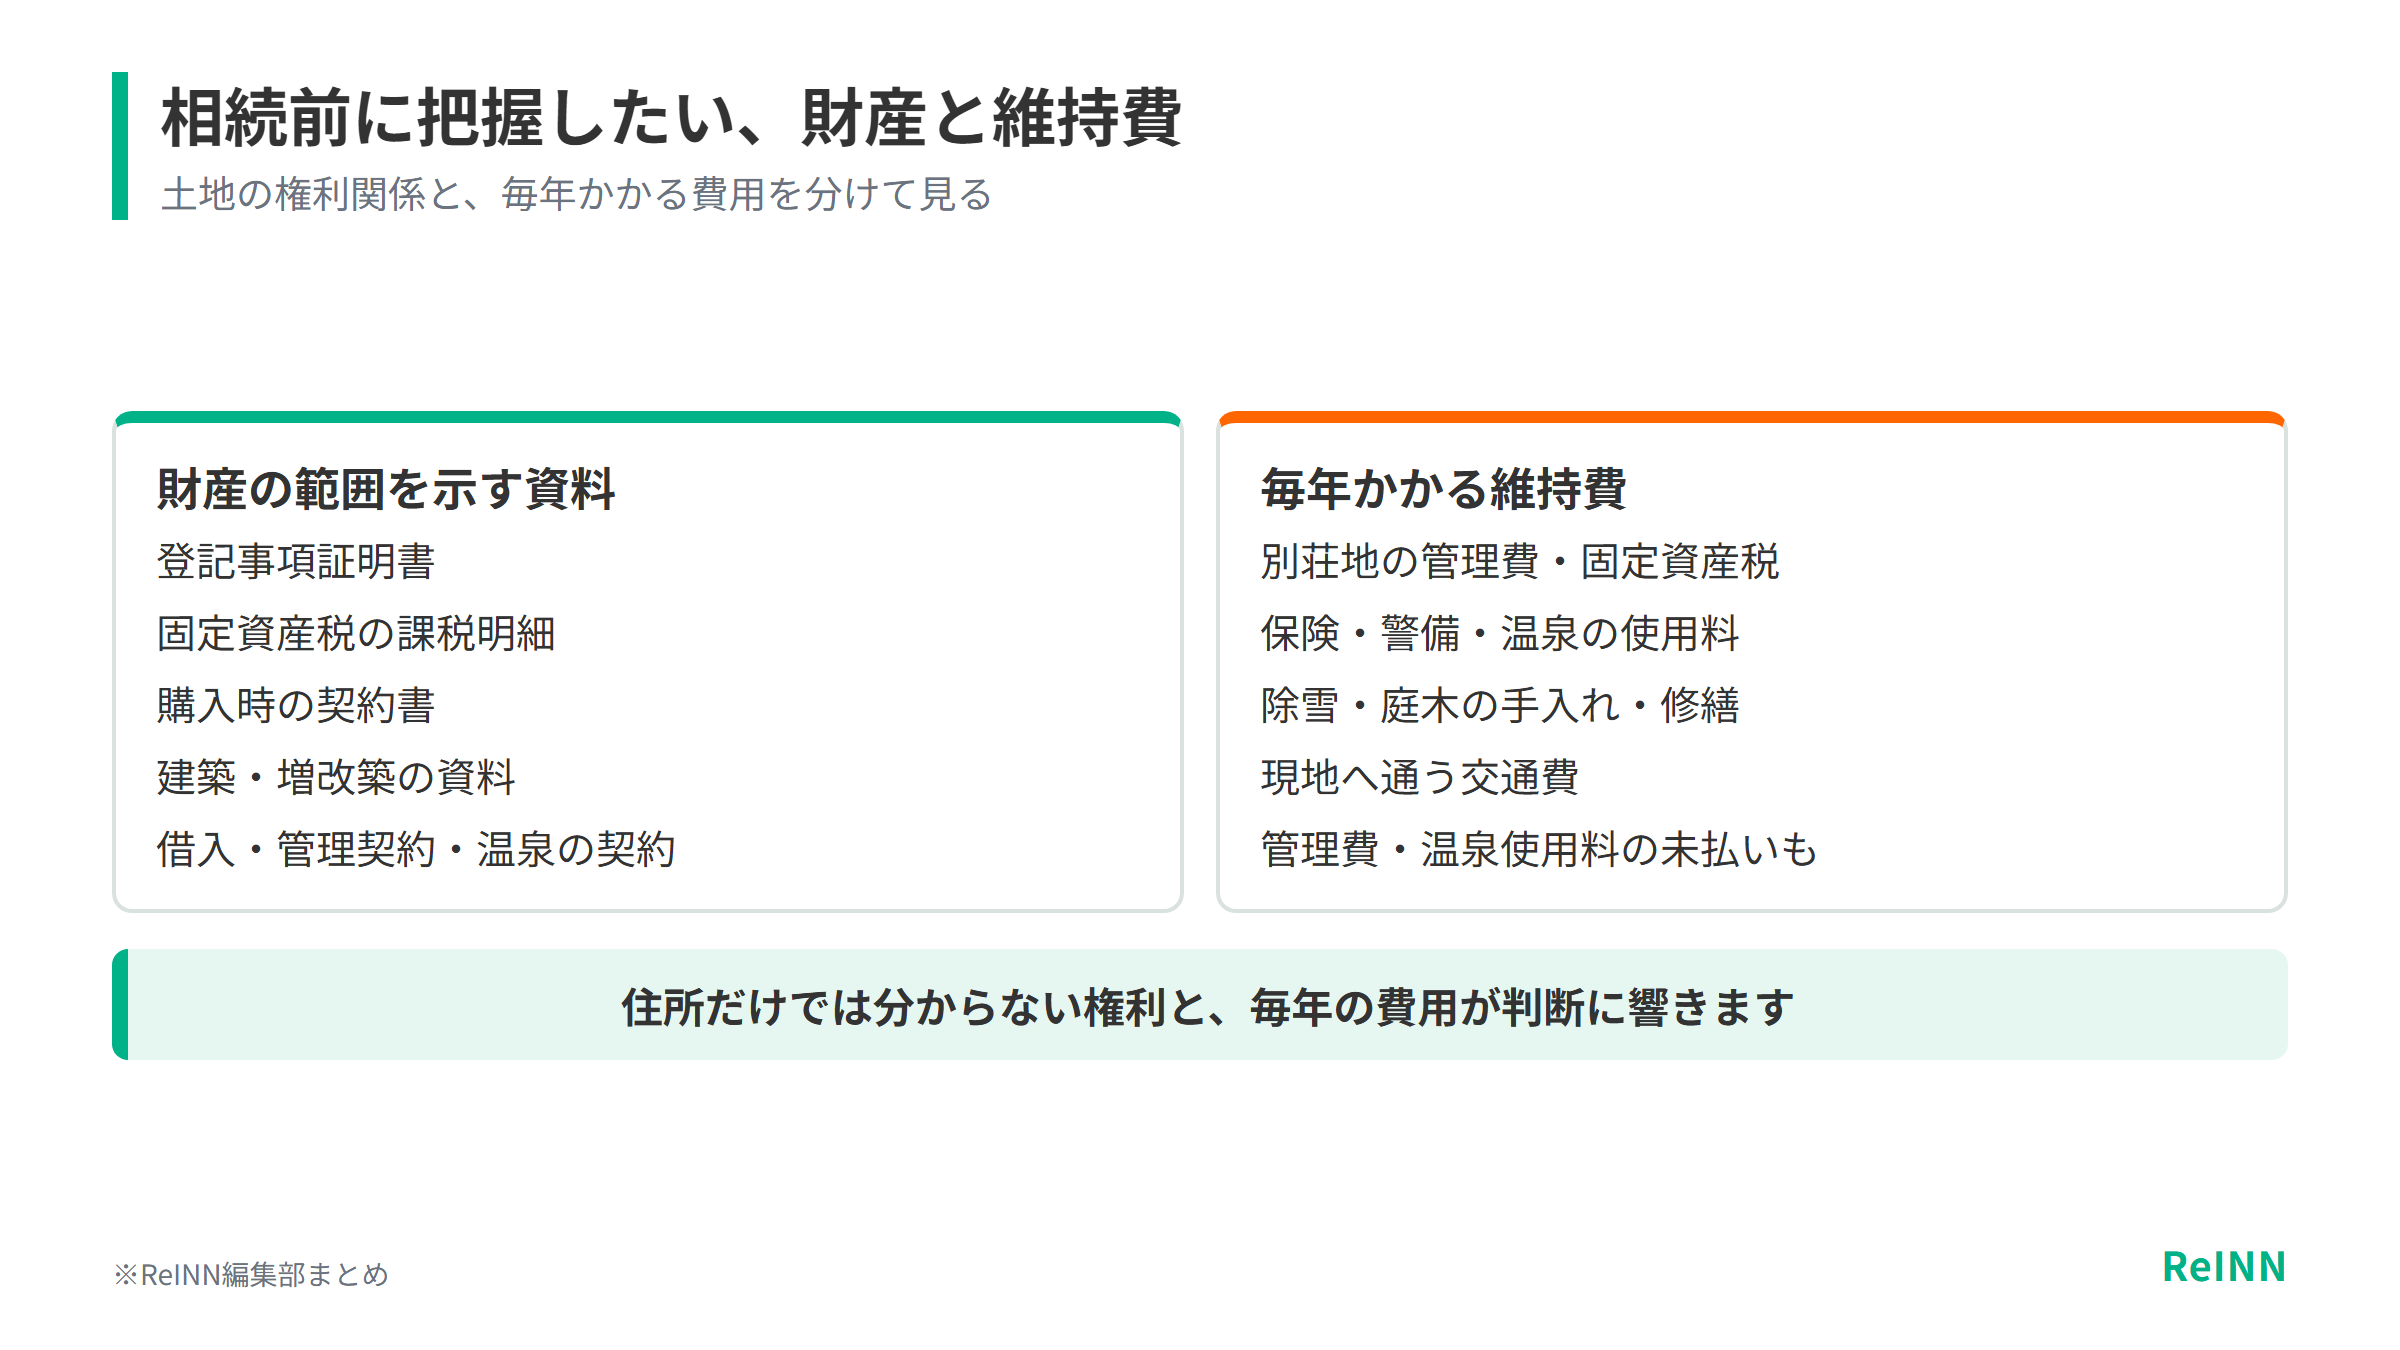
最初に集めたいのは、登記事項証明書、固定資産税の課税明細、購入時の契約書、建築や増改築の資料です。ほかに借入、管理契約、温泉の契約も関係します。別荘は土地が何筆にも分かれていたり、私道や共用施設の持分がついていたりするため、住所だけでは財産の範囲が分かりません。地番と権利の内容まで確かめておくと、評価の漏れや登記の誤りを防げます。
年間の維持費も、相続の判断に直結します。別荘地の管理費、固定資産税、保険、警備、温泉の使用料、除雪、庭木の手入れ、修繕、現地へ通う交通費などがかかります。中でも管理費や温泉使用料は、被相続人の名義のまま未払いが残っていることがあり、相続人どうしの精算や売却の条件に響きます。管理規約で名義変更の手続きが決まっている別荘地もあります。
相続税の申告期限や納税資金の準備が迫ると、売却の準備を急がざるを得なくなります。税金の期限、遺産分割の話し合いにかかる期間、不動産の売却にかかる期間を1枚の工程表にまとめておけば、税理士・司法書士・不動産会社のうち誰に先に相談すべきかが見えてきます。
別荘の相続税と遺産分割|共有名義を選ぶ前に考えること
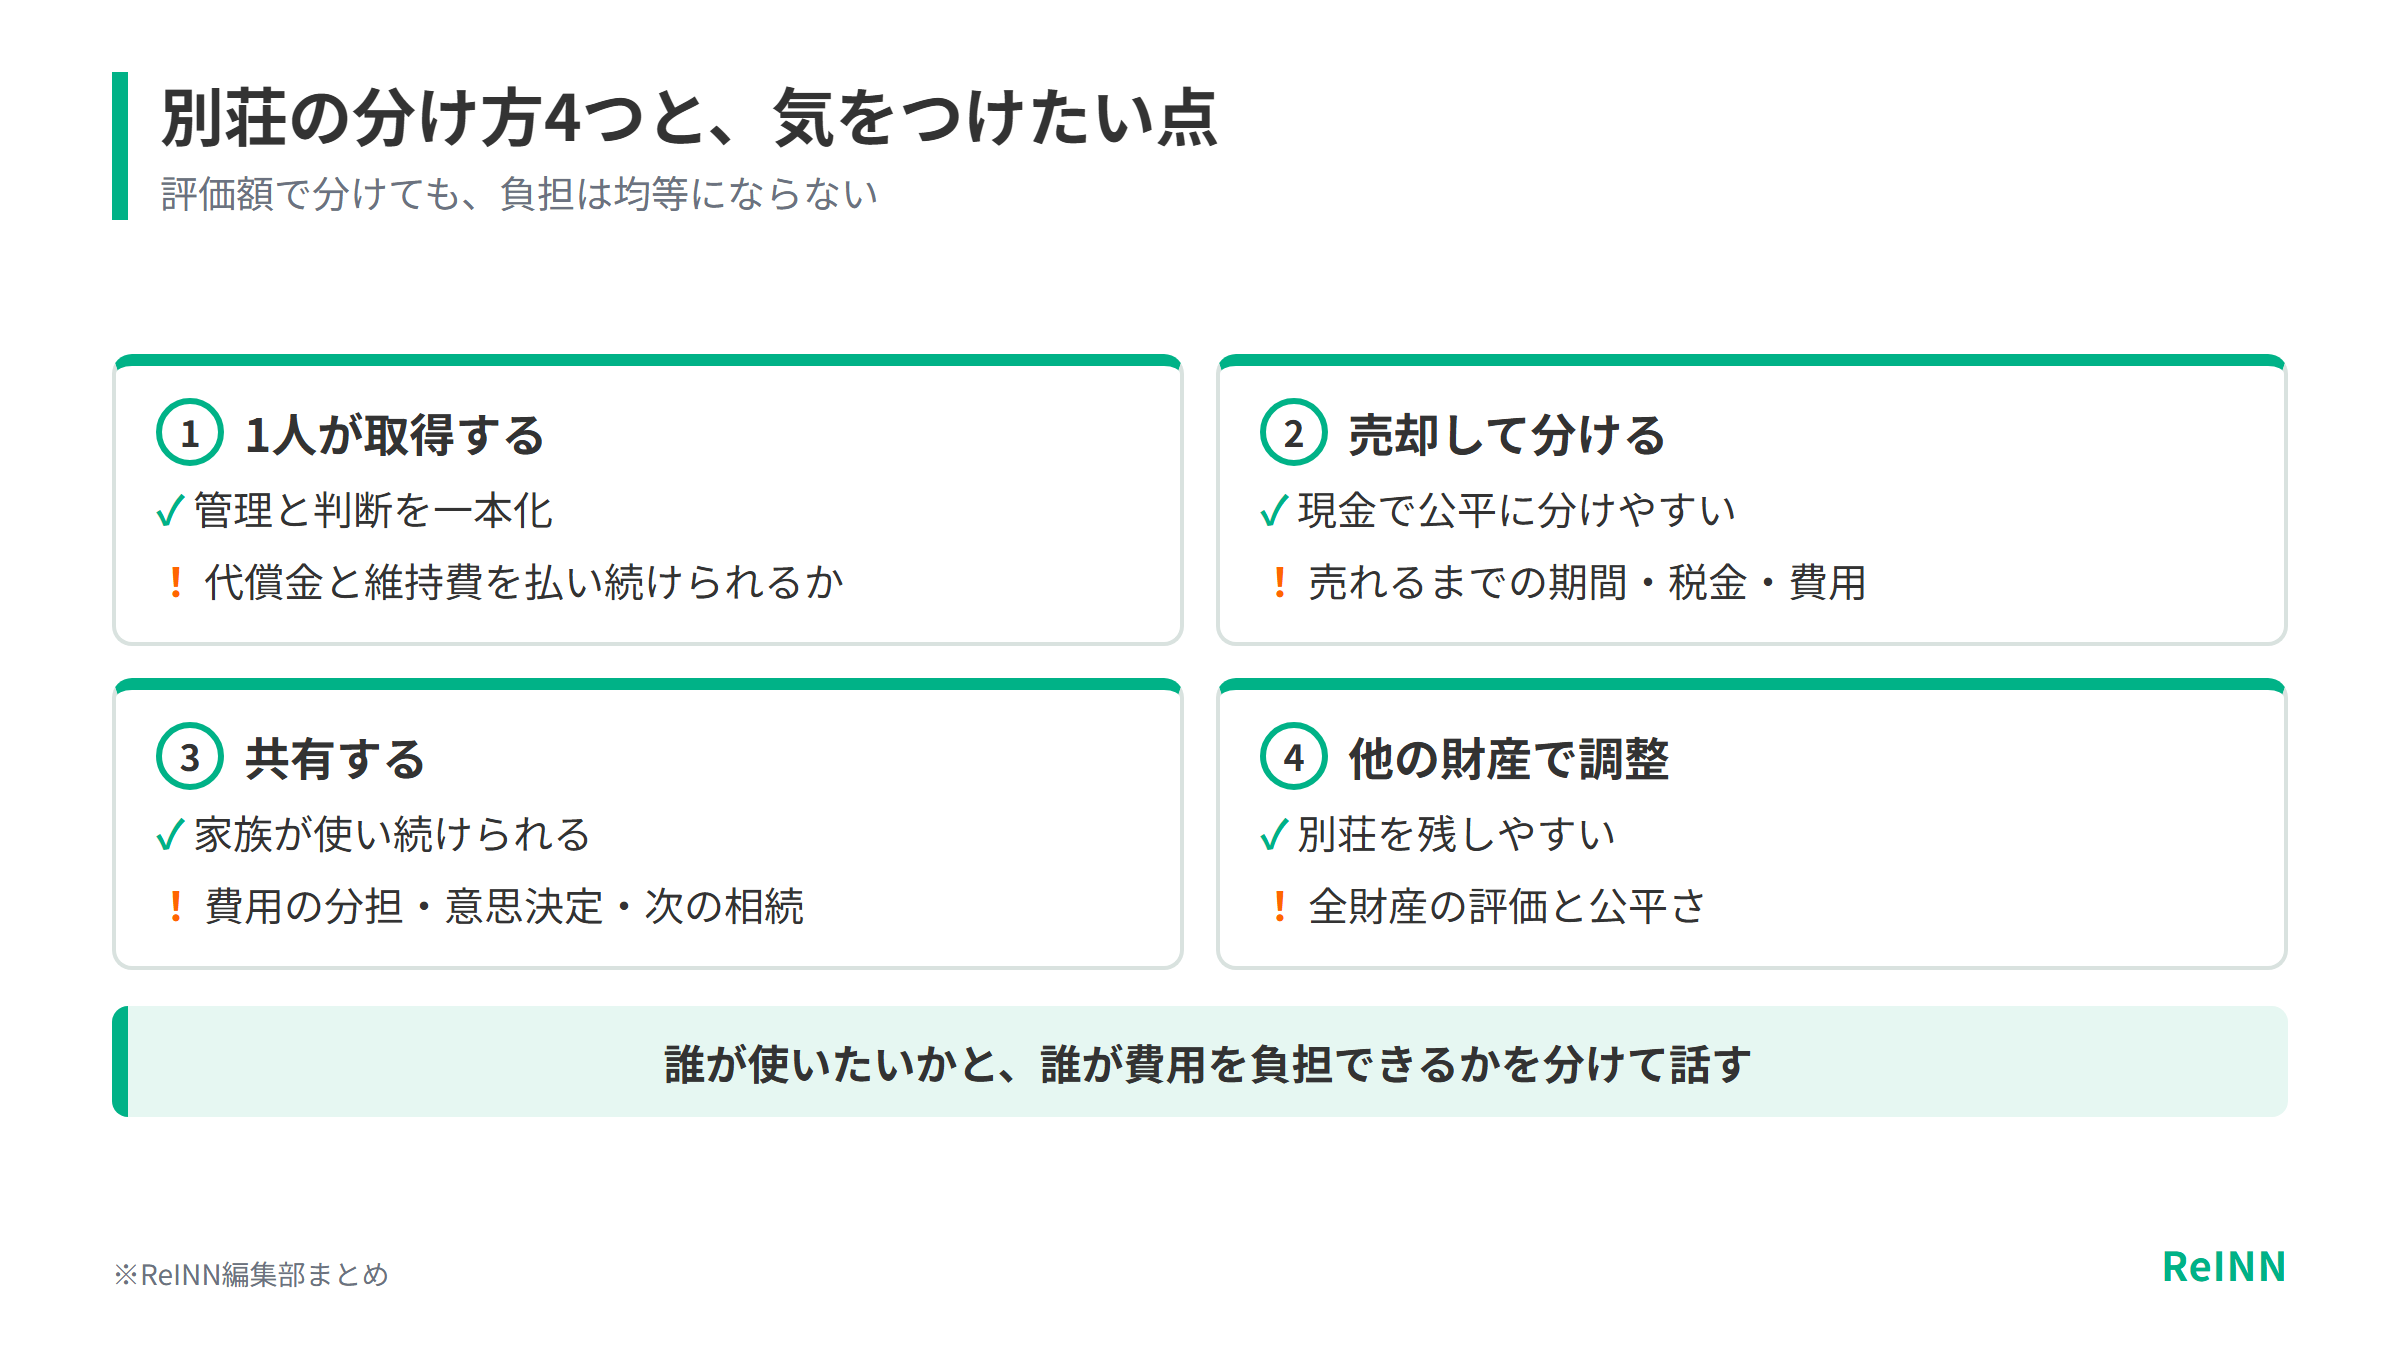
別荘の分け方には、相続人の1人が取得する、売って代金を分ける、共有する、他の財産で調整する、といった方法があります。
| 分け方 | 利点 | 気をつけたいこと |
|---|---|---|
| 1人が取得する | 管理や判断を一本化できる | 他の相続人に払う代償金と、維持費を払い続けられるか |
| 売却して分ける | 現金で公平に分けやすい | 売れるまでの期間・税金・費用 |
| 共有する | 家族が使い続けられる | 費用の分担・意思決定・次の相続 |
| 他の財産で調整する | 別荘を残しやすい | 全財産の評価と公平さ |
評価額で均等に分けても、負担は均等にならない
評価額だけで均等に分けても、別荘を取得した人だけが管理費や修繕費を払い続けるなら、実際の負担は均等ではありません。たとえば、毎年の管理費や屋根・外壁の修繕を1人で負担する相続人と、預金を受け取った相続人では、10年後の手元のお金に大きな差が出ます。
遺産分割の話し合いでは、別荘の相続税評価額、査定額、残っているローン、年間の維持費、売る場合の費用を同じ表に並べましょう。誰が使いたいかと、誰が費用を負担できるかを分けて話すと、気持ちだけでも税額だけでもない結論にたどり着きやすくなります。
共有にするなら、費用と売るときのルールを決めておく
共有にすると、利用日、鍵の管理、管理費、修繕、人に貸すかどうか、売るかどうかを全員で決めることになります。次の相続が起きると共有者がさらに増え、連絡を取るだけでも手間がかかります。共有者の間で意見が分かれると、別荘全体を売る話はなかなか進みません。
それでも共有を選ぶなら、費用の分担と、将来売るときの決め方を文書に残しておくことが欠かせません。口約束のままだと、修繕のたびに誰が払うかで話がこじれます。
別荘の相続登記と相続税申告は並行して進める
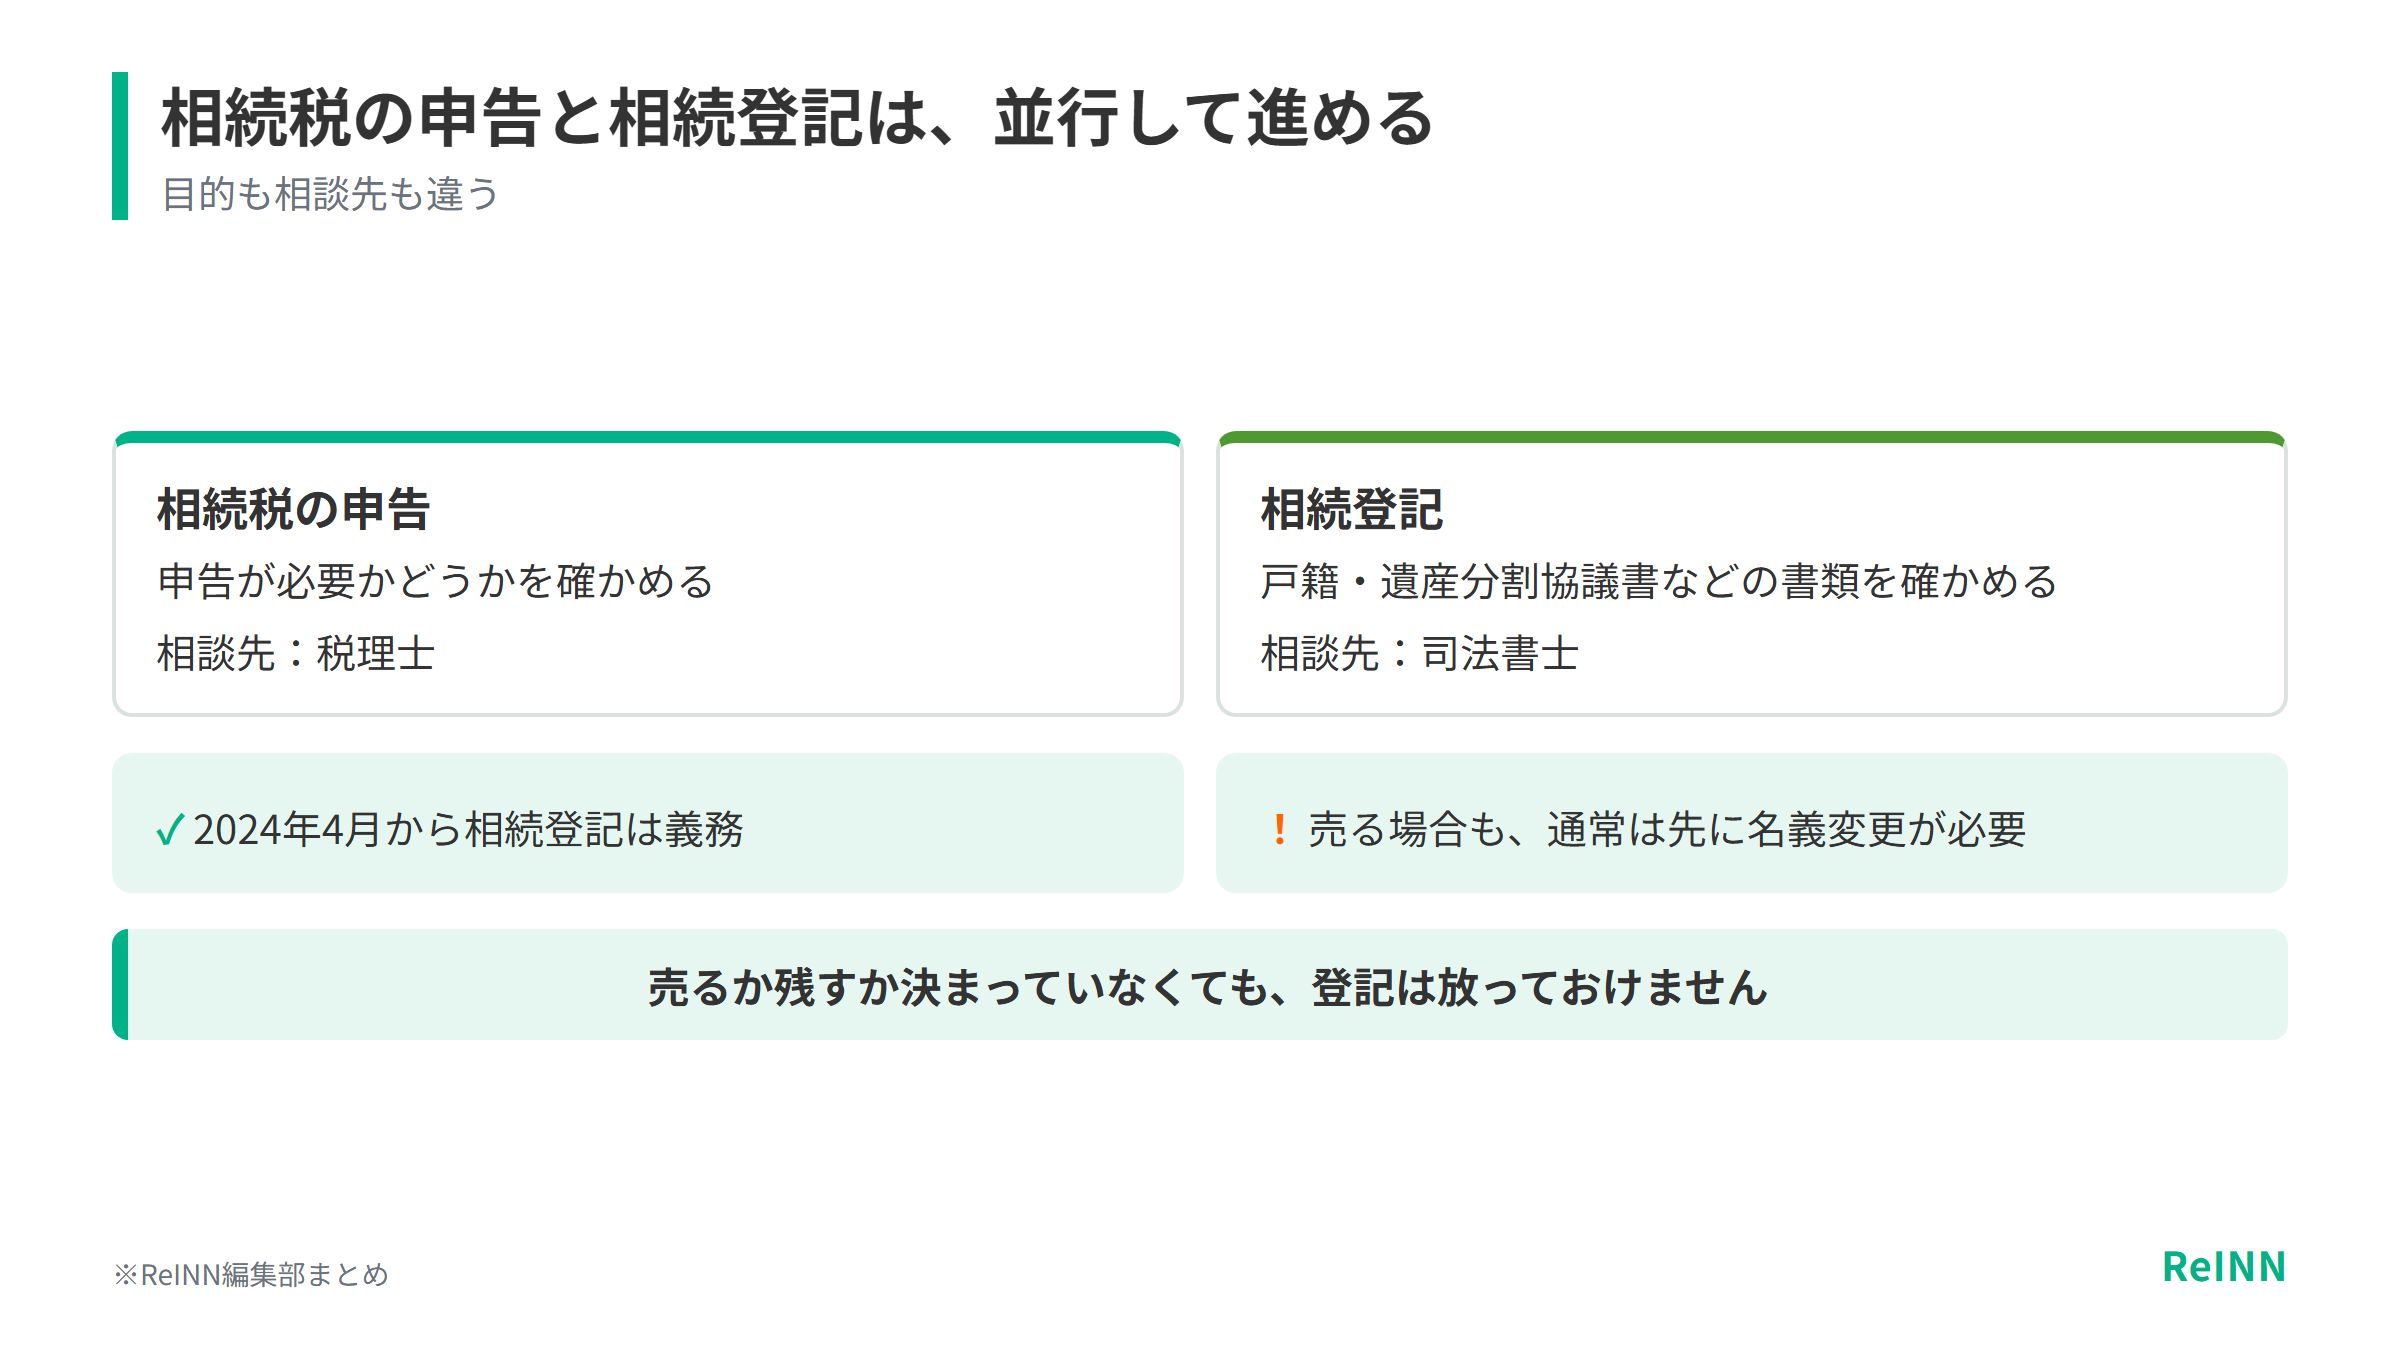
相続税の申告と相続登記は、目的も相談先も違います。申告が必要かどうかを税理士に確かめつつ、戸籍、遺産分割協議書、評価証明書など登記に必要な書類を司法書士に確認する、という形で並行して進めるのが効率的です。別荘を売る場合も、通常は先に相続人への名義変更をすませる必要があります。
2024年4月から、相続登記は義務になりました。正当な理由がないまま期限内に申請しない場合の制度もあり、義務化の前に起きた相続も対象になり得ます。売るか残すかが決まっていなくても、登記を放っておくことはできません。最新の内容は法務省の案内で確かめておきましょう。
住所変更の登記が済んでいない、登記されていない建物や増築部分がある、境界が決まっていない、抵当権が残っている、といった状態だと、売却までの期間が延びることがあります。税務の資料と登記の資料を分けて保管し、共通する地番・面積・所有者を突き合わせると、食い違いに早く気づけます。
相続税を払った後の別荘は、保有・売却・活用で比べる
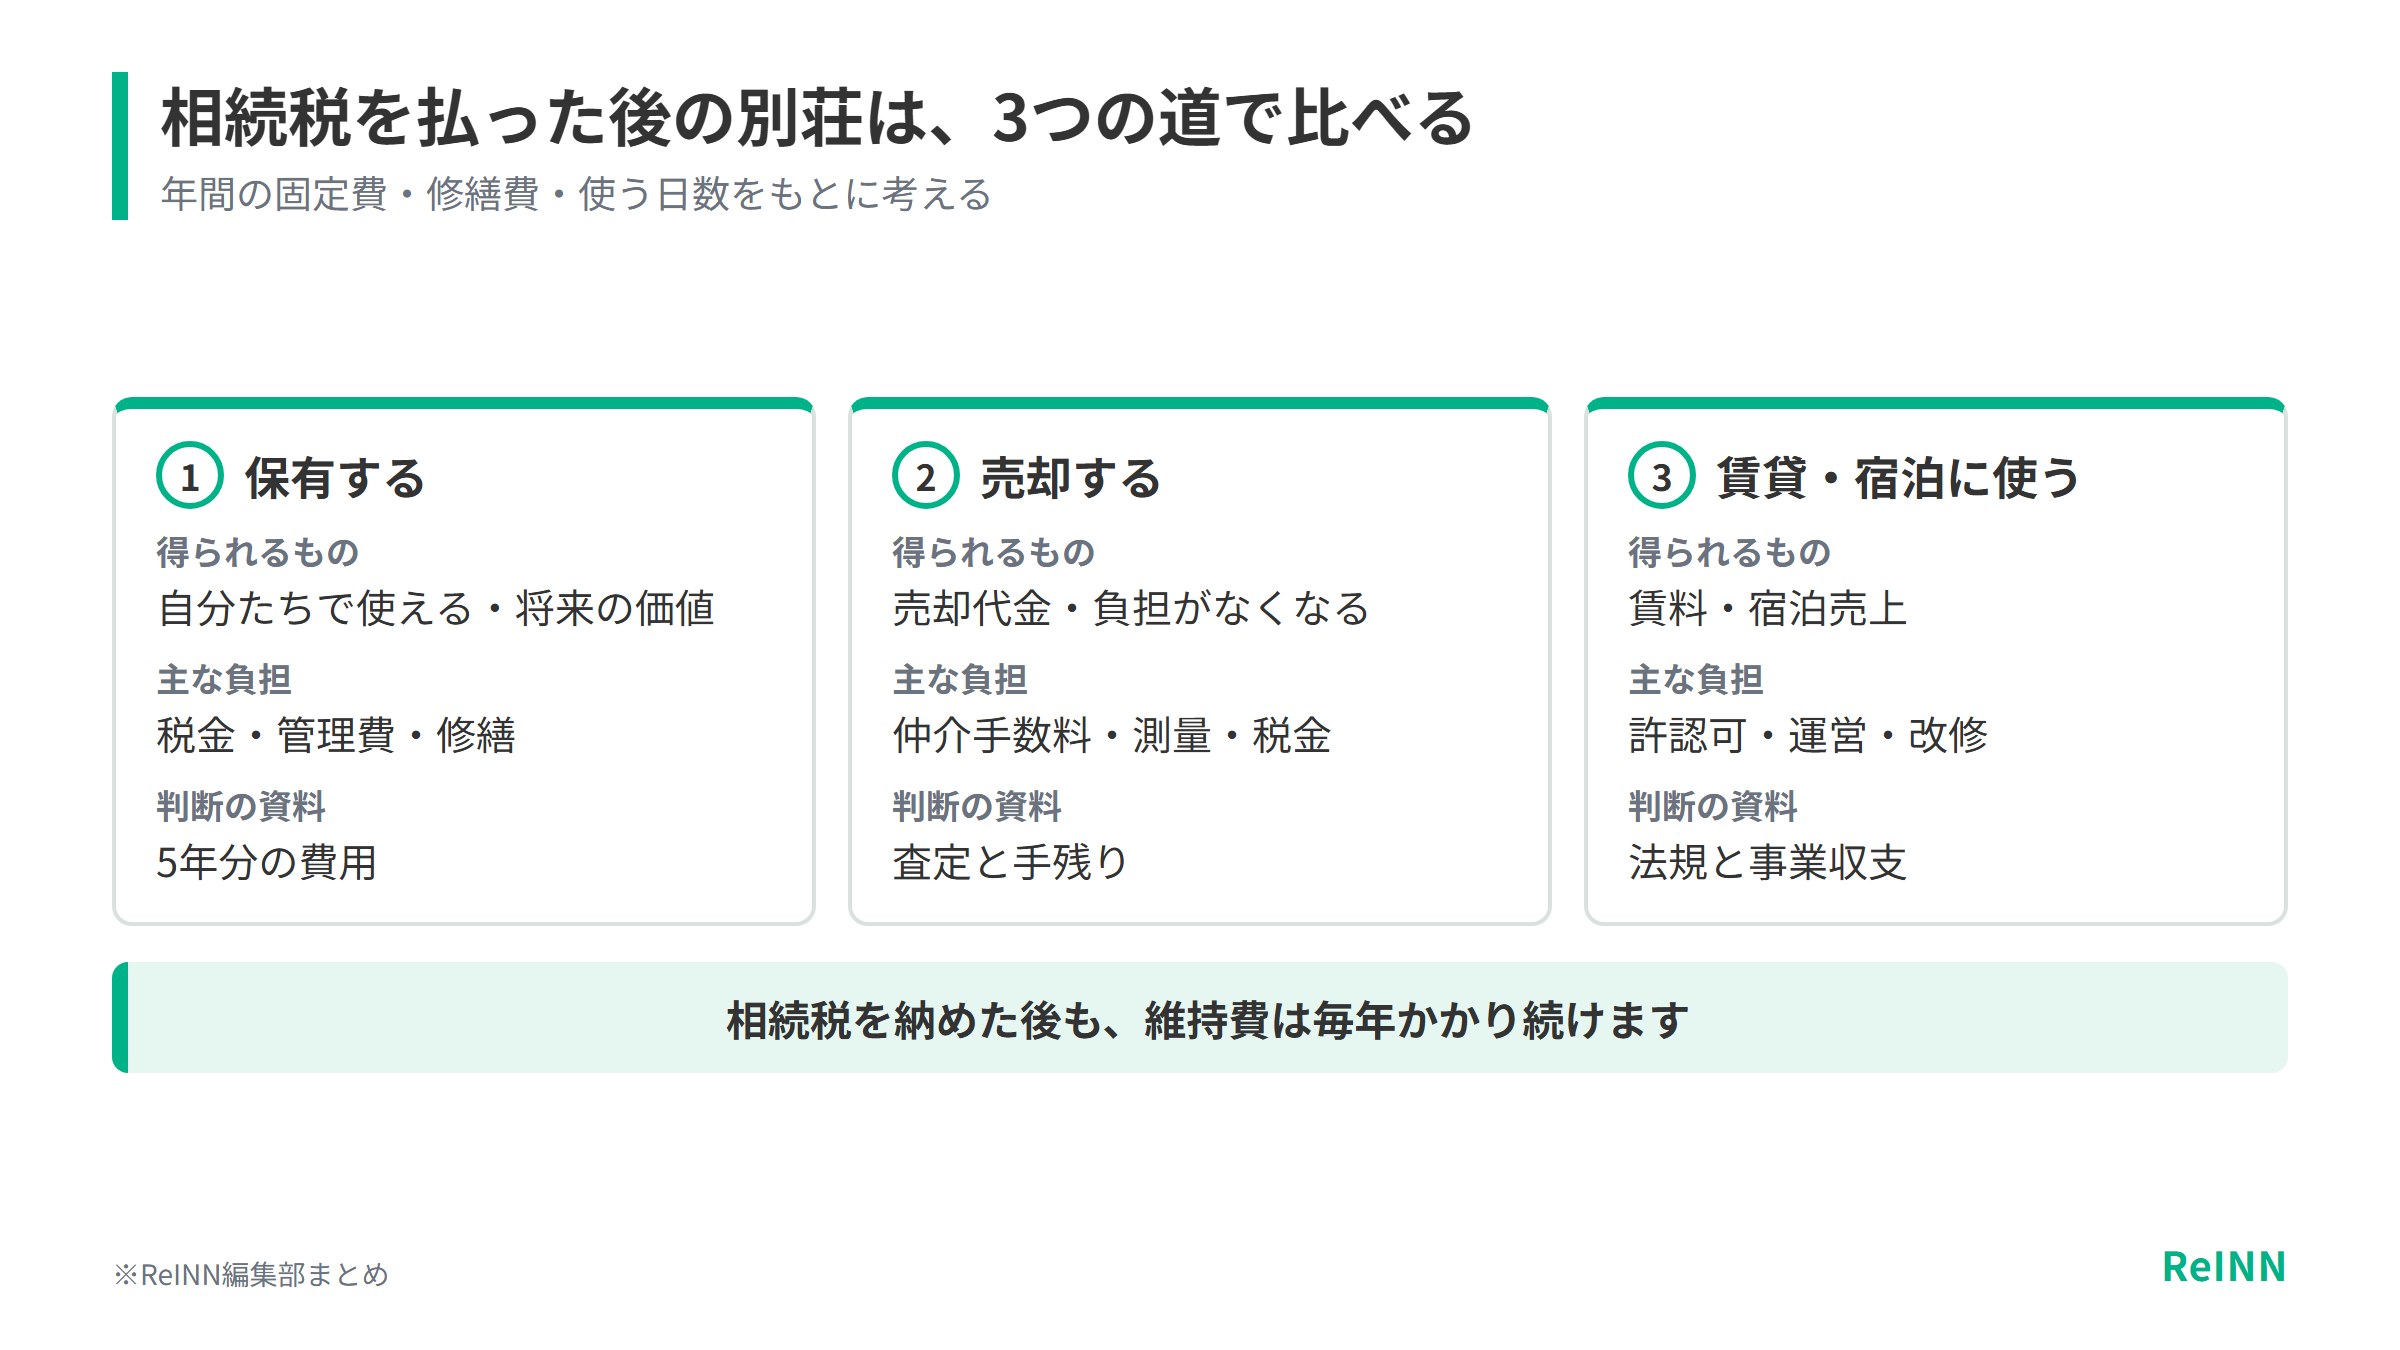
相続税を納めた後も、別荘の維持費は毎年かかり続けます。持ち続けるか、売るか、貸して活用するかは、年間の固定費と今後の修繕費、実際に使う日数をもとに比べると判断しやすくなります。
| 選択 | 得られるもの | 主な負担 | 判断に使う資料 |
|---|---|---|---|
| 保有する | 自分たちで使える・将来の価値 | 税金・管理費・修繕 | 5年分の費用 |
| 売却する | 売却代金・負担がなくなる | 仲介手数料・測量・税金 | 査定と手残り |
| 賃貸・宿泊に使う | 賃料・宿泊売上 | 許認可・運営・改修 | 法規と事業収支 |
持ち続けるなら、使う日数と5年分の費用で考える
年に数回でも家族が集まる場所として残す価値は、数字だけでは測れません。それでも、使う日数、年間の固定費、今後5年の修繕、現地までの交通費を並べてみると、1回使うごとにいくらかかっているかが見えてきます。費用を分かったうえで残すと決めれば、後から「こんなにかかるとは思わなかった」と揉めずに済みます。
売るなら、現況のままと改修後の両方の査定を取る
売り方には、今の状態のまま売る、改修してから売る、宿泊施設として使えることを伝えて売る、といった方法があります。改修費がそのまま売却価格に上乗せされるとは限らないため、現況での査定と改修後を想定した査定を同時に取り、手元に残る金額で比べるのが確実です。
民泊・貸別荘に使うなら、許認可と運営の手間も含めて考える
民泊や貸別荘として貸し出す場合は、用途地域、管理規約、消防設備、旅館業法・住宅宿泊事業法のどちらで営業するか、管理を誰が担うかが問題になります。宿泊売上で維持費を補える場合はありますが、許認可を取り、運営を続ける事業である点は変わりません。
持ち続けるか、売るか、宿泊に使うかは、似た物件がどんな条件で売りに出ているかを見ると考えやすくなります。INNsight by ReINNで、別荘エリアの売買物件を見比べられます。
別荘エリアの物件を見る相続した別荘を売ったときの税金は、相続税と別に計算する
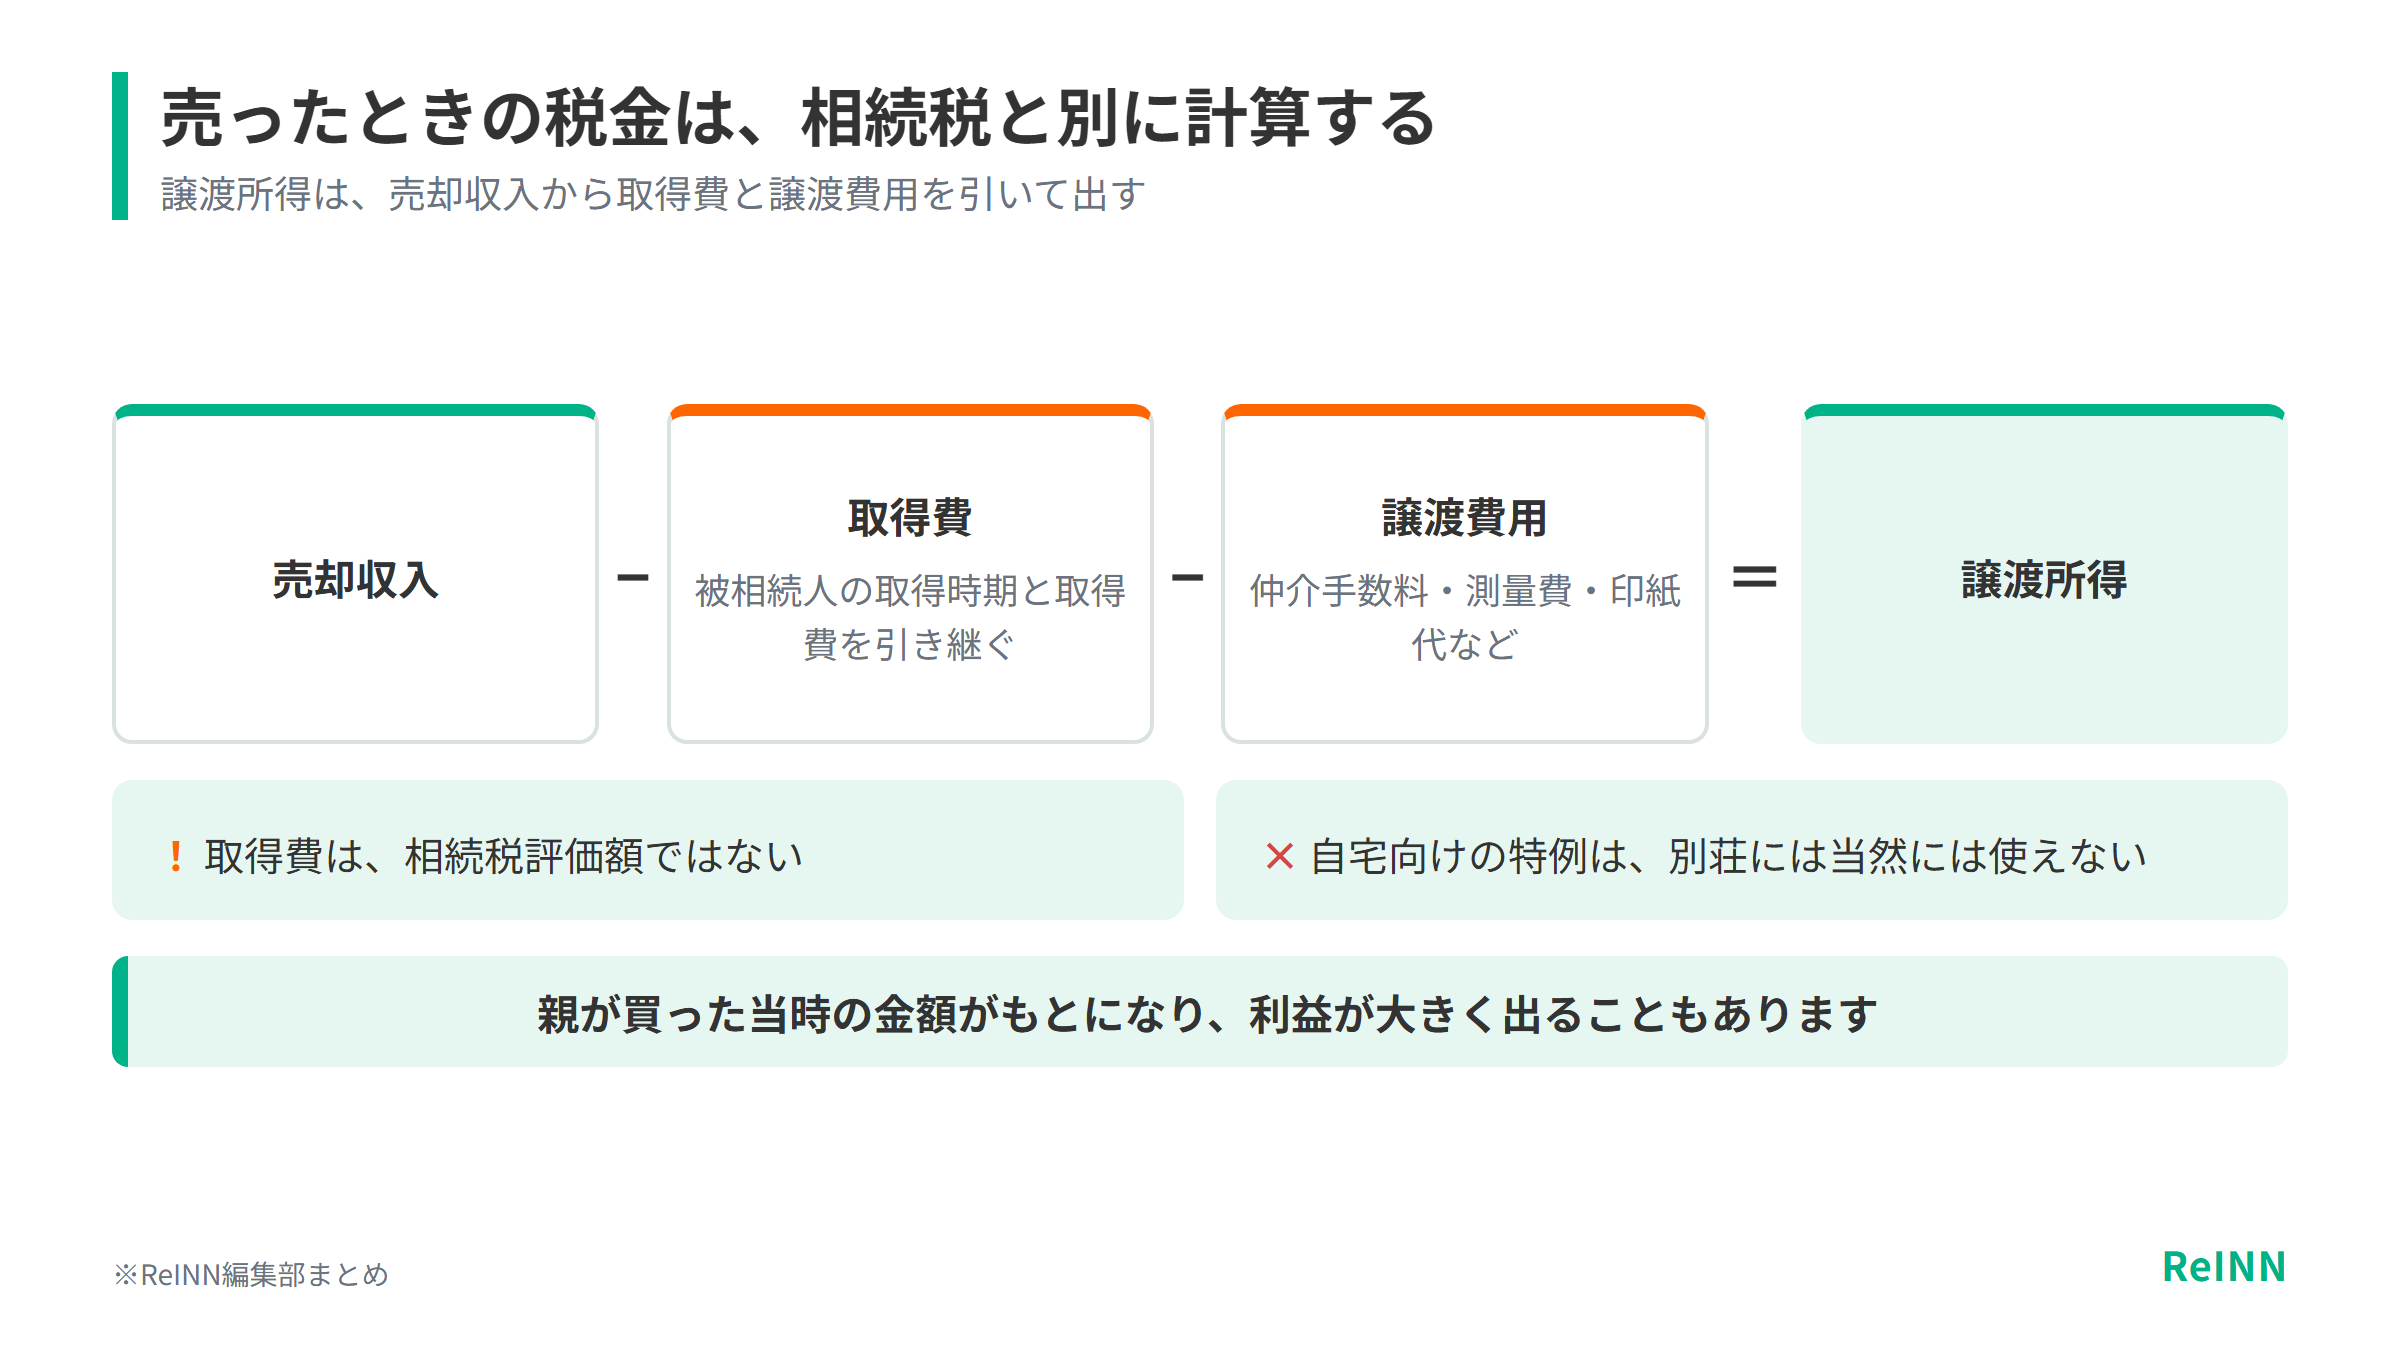
別荘を売ったときにかかる税金は、相続税とは別のものです。売った利益(譲渡所得)は、売却収入から取得費と譲渡費用を差し引いて計算します。譲渡所得の計算の詳しい流れや所有期間による違いは「別荘売却にかかる税金」の記事で説明しているので、ここでは相続した別荘ならではの点に絞ります。
取得費は相続税評価額ではなく、被相続人の購入時の金額を引き継ぐ
相続した別荘の取得費は、相続税評価額をそのまま使うのではありません。原則として、被相続人が取得した時期と取得費を引き継ぎます。親が何十年も前に買った別荘なら、取得費は購入当時の金額がもとになり、売ったときの利益が大きく出ることもあります。
購入時の契約書や建築費、改良費の資料が見つからない場合の扱いもあります。ただ、その方法を使う前に、通帳、住宅会社の資料、登記したときの書類、ローンの記録などを探しておきたいところです。資料がそろうかどうかで、税額の見込みが変わることがあるからです。仲介手数料、測量費、契約書の印紙代など、譲渡費用にどこまで含められるかは、税理士の判断を仰ぐ部分です。
自宅を売ったときの特例は、別荘には使えない
自分が住んでいた家を売ったときの特例は、別荘には当然には使えません。国税庁は、主として趣味・娯楽・保養のために所有する別荘などを対象外としています。被相続人や相続人がどのように使っていたかによって判断が分かれる場面もあるため、自宅向けの特例を前提に手残りを計算しないほうが安全です。
別荘の相続税を取得費に加算できる特例と期限
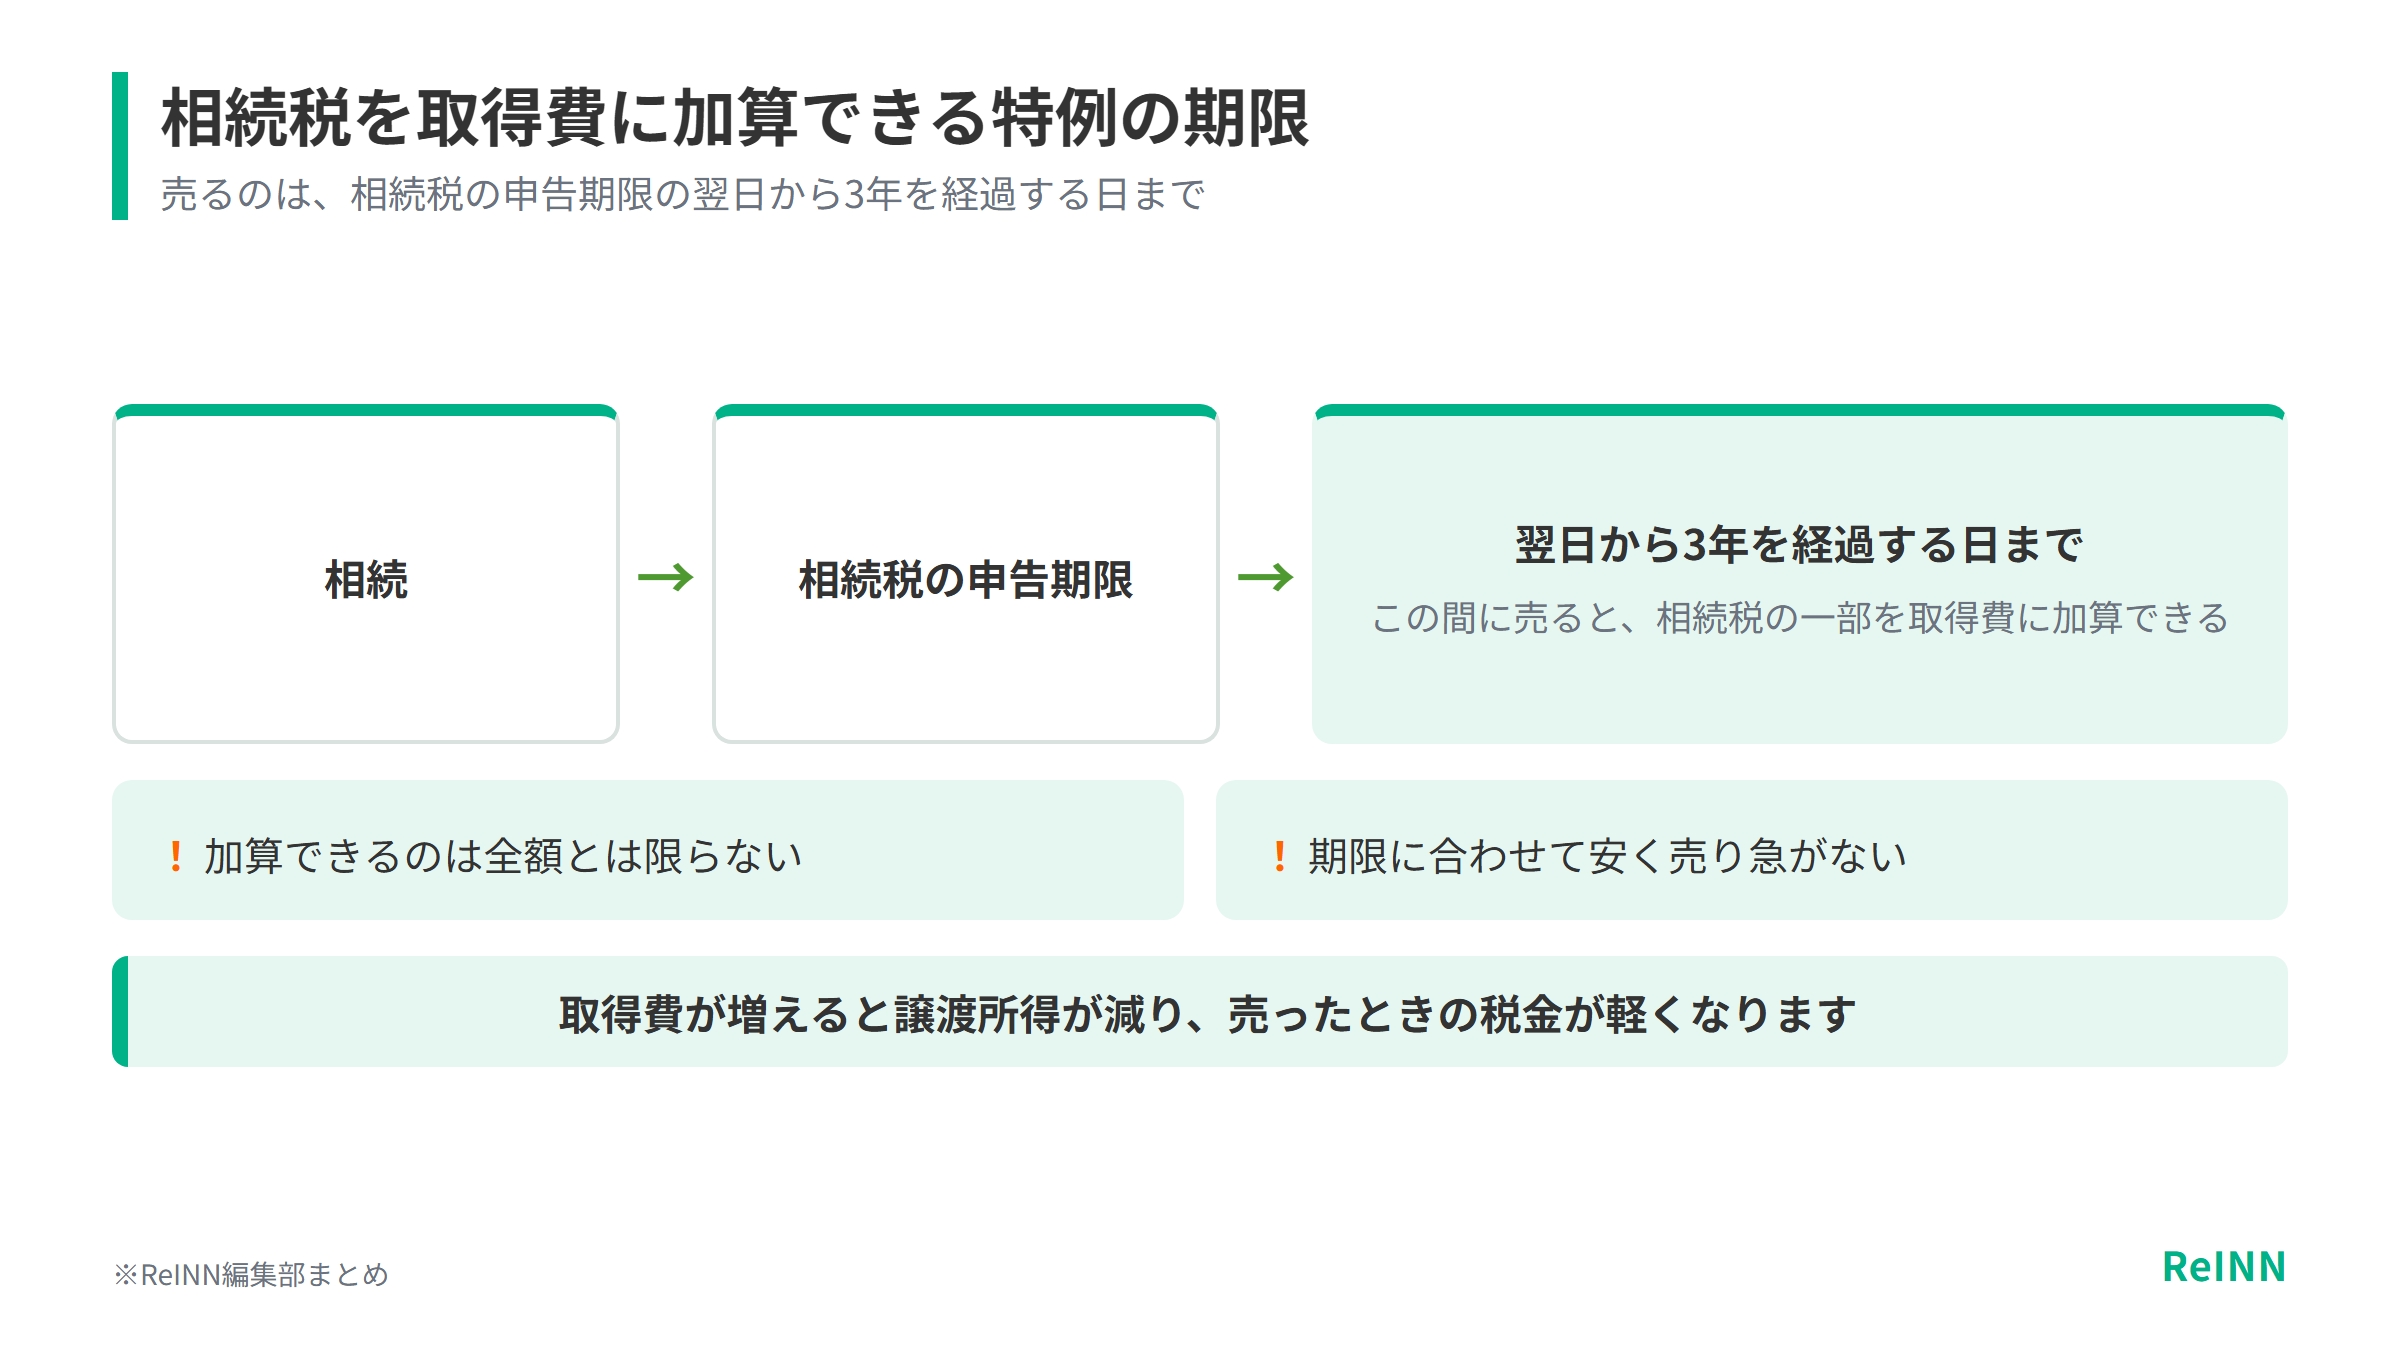
相続や遺贈で取得した財産を一定の期間内に売った場合、納めた相続税の一部を取得費に加算できる特例があります。取得費が増えれば譲渡所得が減るため、売ったときの税金が軽くなります。
国税庁の案内では、その財産を取得した人に相続税が課されていることなどの要件に加え、相続税の申告期限の翌日から3年を経過する日までに売ることが期限の一つとされています。
加算できるのは相続税の全額とは限らない
加算できる金額は、納めた相続税の全額とは限らず、相続した財産の内容や計算によって変わります。売買契約日と引渡日のどちらで判定するか、他の特例とあわせて使えるかといった点も、相続ごとに確かめる必要があります。売るかもしれないと思った段階で、税理士に試算を頼んでおくと安心です。
期限に合わせて安く売り急がない
特例を使うために急いで安く売ると、税金が減った分より値下げで失う金額のほうが大きくなることもあります。特例でどれだけ税金が減るか、売れるまでに何か月かかりそうか、その間の維持費、価格の差を並べて比べましょう。査定の段階で、売る予定の時期と価格帯を税理士に伝えておくと、期限内に売れた場合と期限を過ぎた場合の手残りを、それぞれ出してもらえます。
相続税の申告中も、別荘の空き家管理を止めない
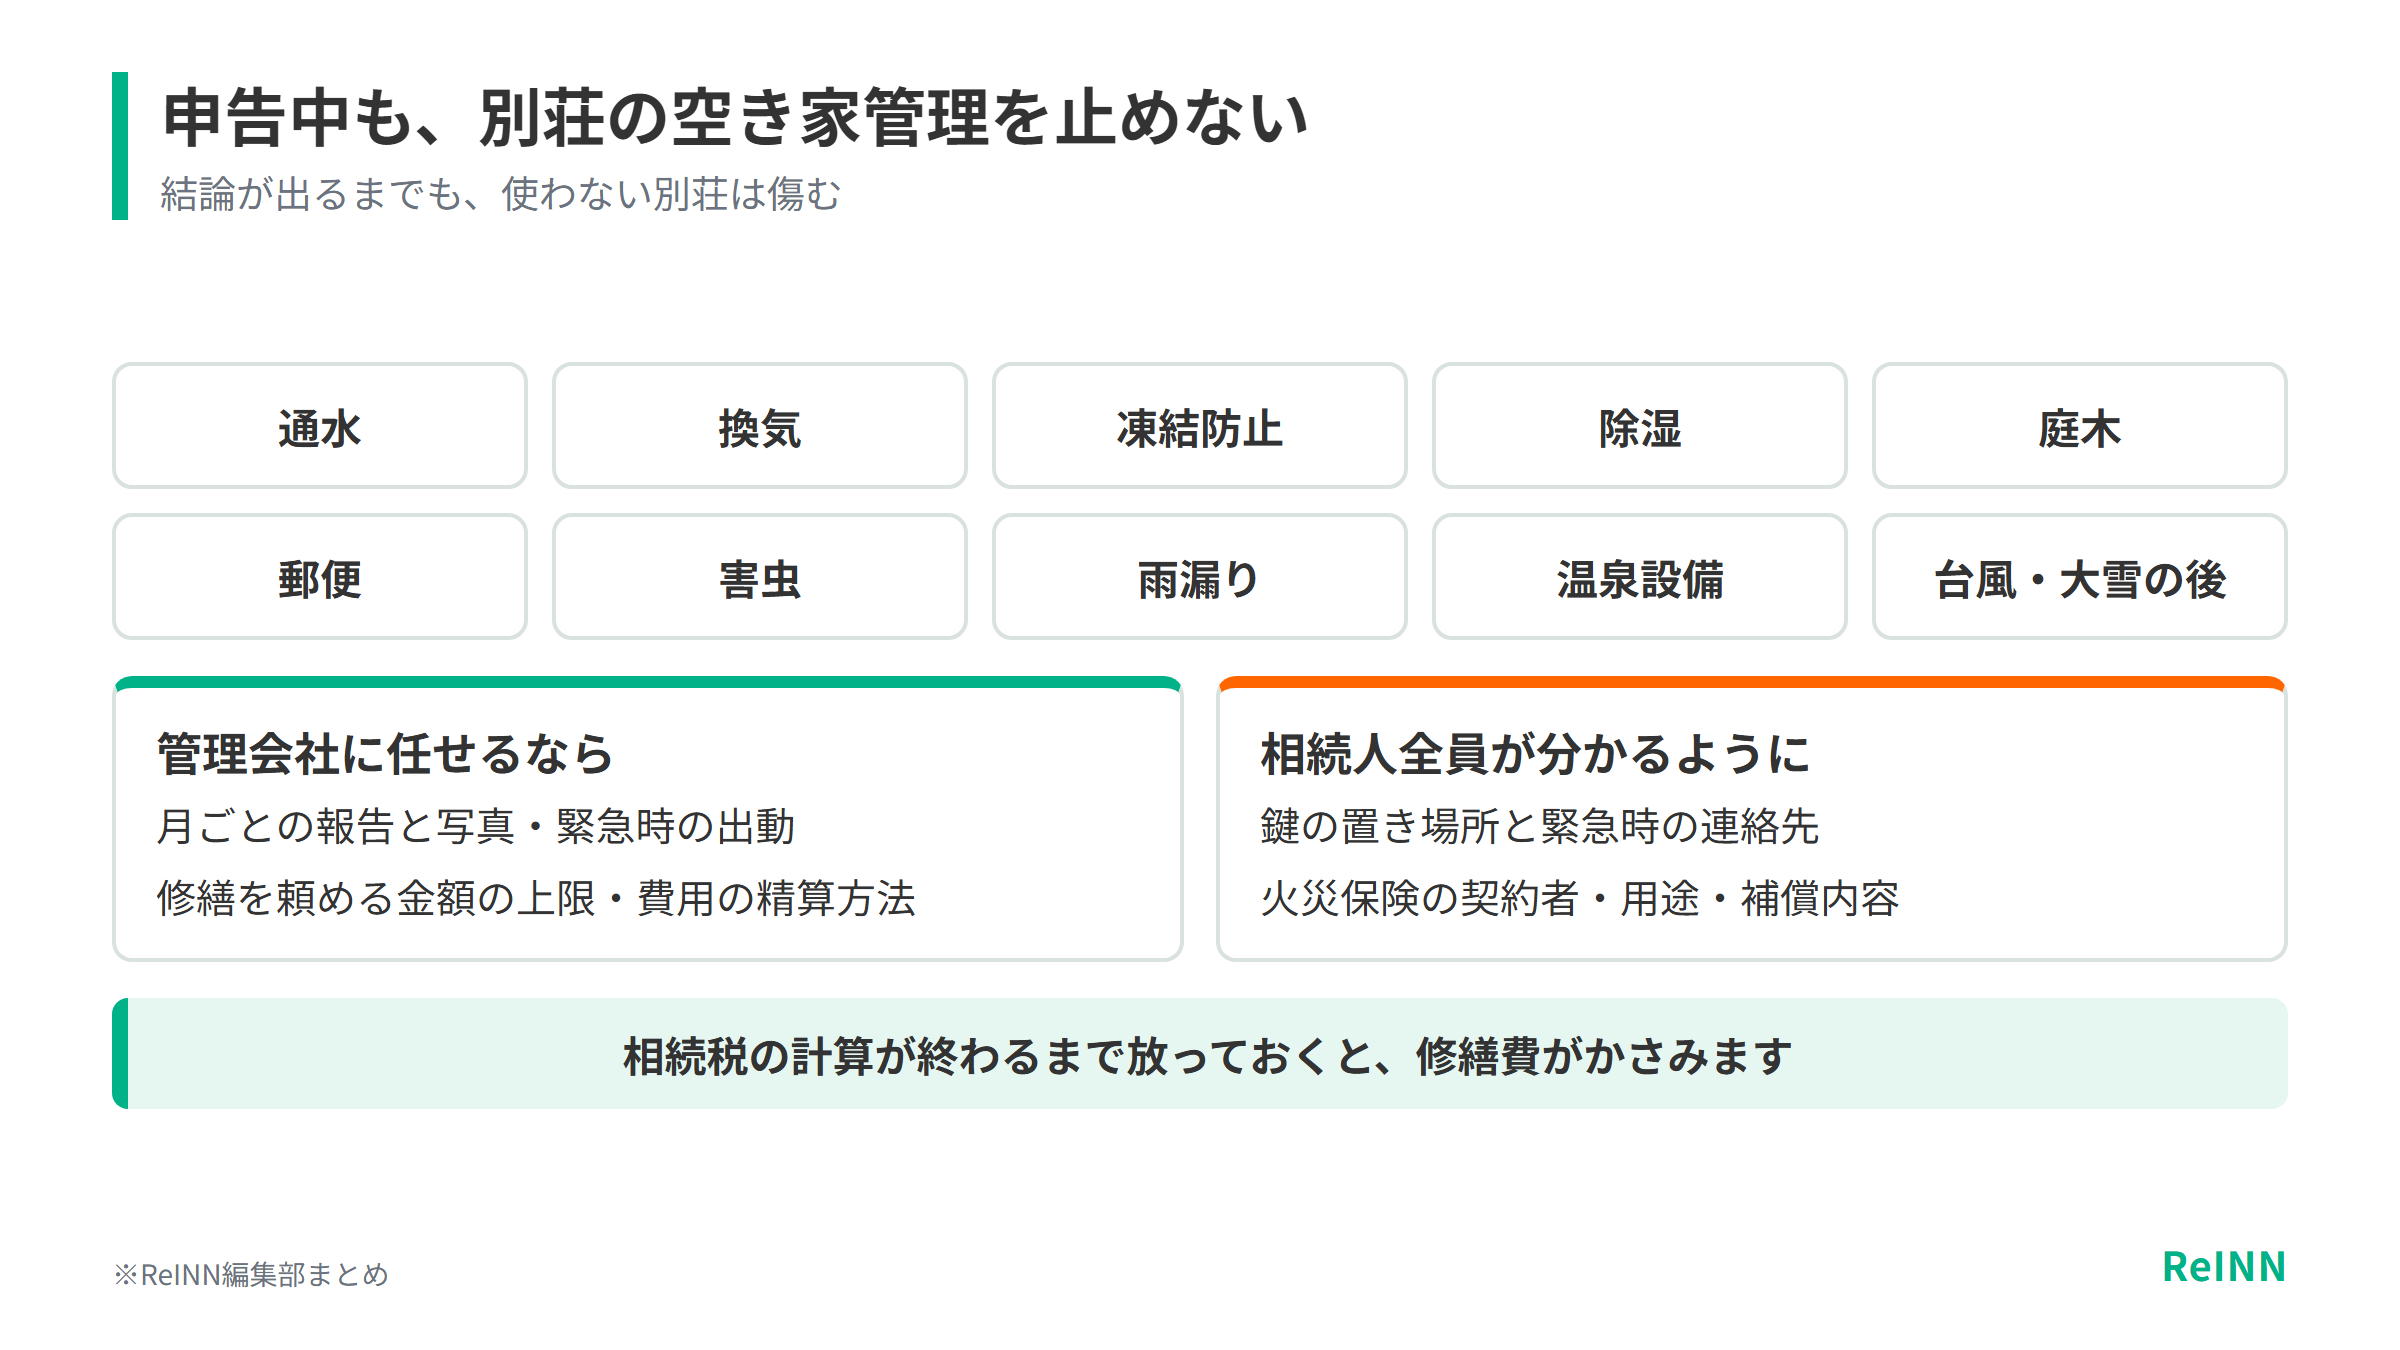
遺産分割や相続税申告の結論が出るまでの間も、誰も使わない別荘は傷んでいきます。閉め切った室内には湿気がこもり、寒い地域では配管の凍結も起こります。
管理しておきたいのは、通水、換気、凍結防止、除湿、庭木、郵便、害虫、雨漏り、温泉設備などです。台風や大雪の後には、建物に被害がないかを見に行く人も決めておきます。鍵の置き場所と緊急時の連絡先は、相続人全員が分かるようにしておきましょう。
遠くに住む相続人が交代で見に行くと、点検する内容がばらつきがちです。管理会社に任せるなら、月ごとの報告と写真、緊急時の出動、修繕を頼める金額の上限、費用の精算方法を契約で決めておくと、相続人の間で揉めません。家財や貴重品は、不動産の売却とは別に目録を作り、誰が引き取るかを決めます。
空き家の期間に起きた事故や、無断で人が入り込んだ場合にも備えが要ります。火災保険の契約者・用途・補償内容が今の状態に合っているかは、早めに保険会社に確かめておきたいところです。相続税の計算が終わるまで放っておくと、売るときの修繕費がかさみます。
別荘を売るか残すか、相続税と費用の数字で家族と話し合う
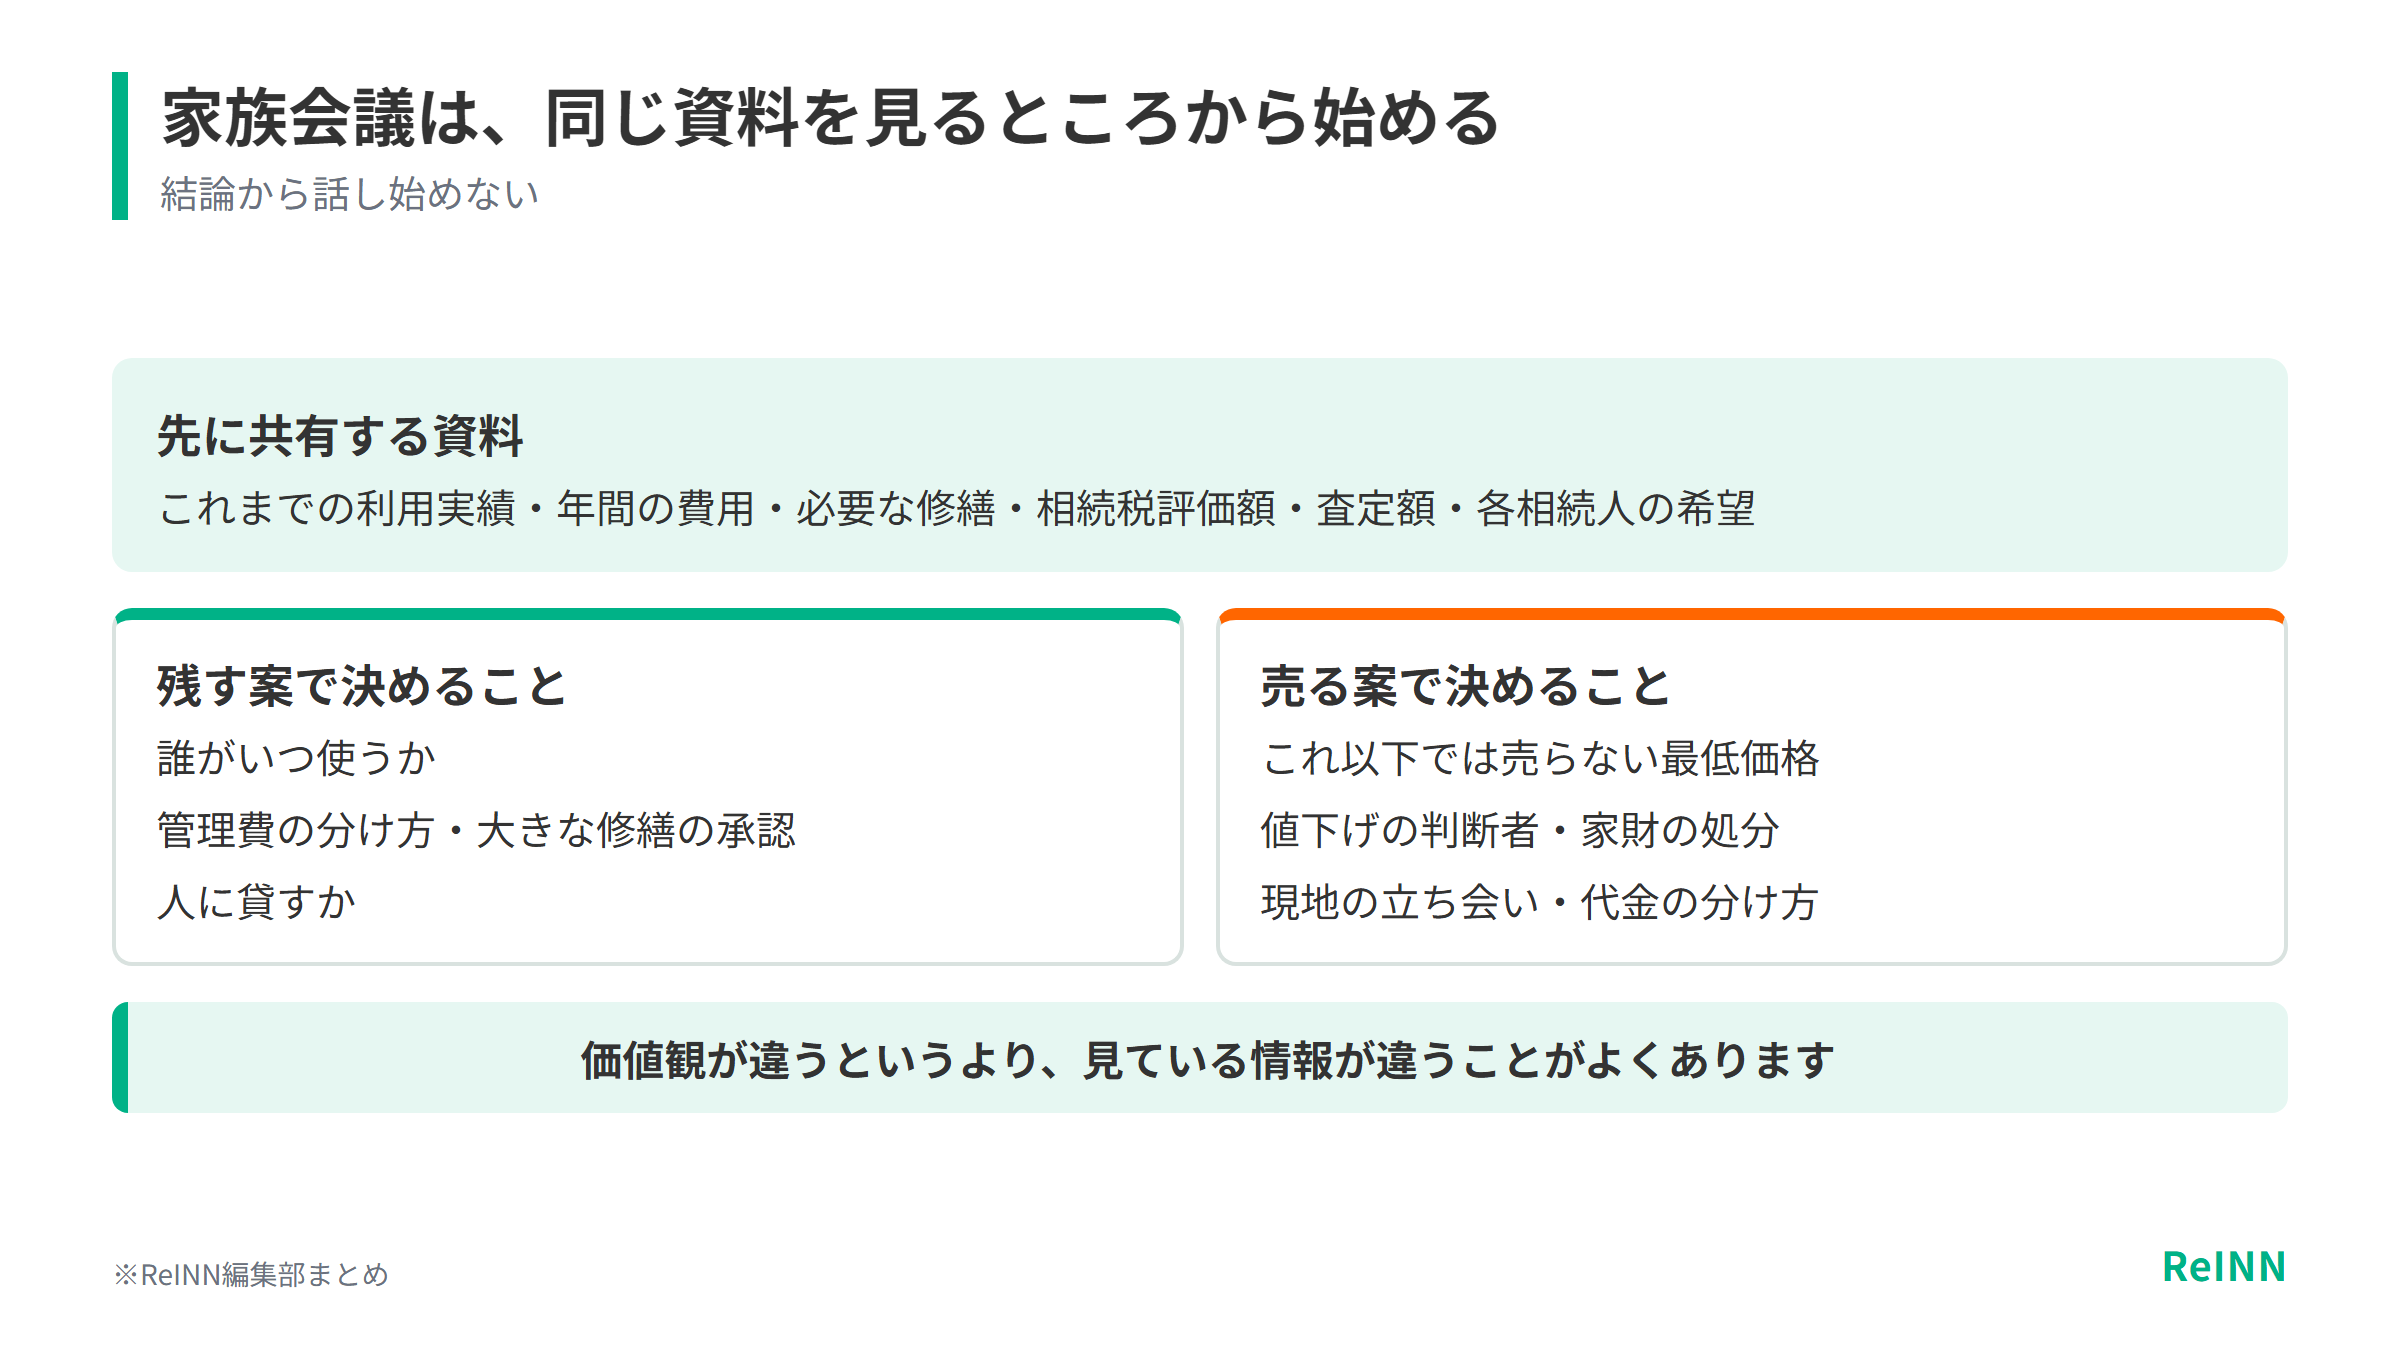
家族会議では、売る・残すの結論から話し始めないほうがうまくいきます。これまでの利用実績、年間の費用、必要な修繕、相続税評価額、査定額、各相続人の希望を、同じ資料で共有するところから始めましょう。思い出を残したい人と費用の負担を避けたい人は、価値観が違うというより、見ている情報が違うことがよくあります。
残す案と売る案で、決めておくこと
残す案なら、誰がいつ使うか、管理費をどう分けるか、大きな修繕を誰が承認するか、人に貸すかを決めます。売る案なら、これ以下では売らないという最低価格、値下げを誰が判断するか、家財の処分、現地での立ち会い、代金の分け方が決めどころです。話し合いの内容は議事録に残しておくと、言った言わないの行き違いを防げます。
意見が割れたときは、現況での査定、修繕後の査定、5年分の維持費といった第三者の資料が役に立ちます。期限内に決めなければならないことと、後から決めてよいことを、専門家と一緒に分けておきましょう。
売却に使う資料をなくさない
相続後の税金の計算と売却では、被相続人が保管していた契約書や図面、固定資産税の資料が欠かせません。メールや通帳、管理会社の記録にも手がかりが残っています。
資料が見つからないときも、登記を担当した司法書士、施工会社、金融機関、管理会社に問い合わせれば分かることがあります。資料は相続人それぞれが持ち帰らず、共有のフォルダと原本の一覧にまとめておくと散らばりません。
別荘の相続税の期限から逆算する売却スケジュールと手残り
別荘の売却には、相続登記、家財の整理、測量、建物の調査、管理会社や温泉の名義確認、査定、不動産会社との媒介契約、買主の融資、契約と決済が関わります。相続税の納税資金を売却代金でまかなうつもりなら、ふつうの販売期間で間に合うかどうかを早いうちに見極めておく必要があります。
取得費加算の期限から逆算して売り出す
取得費加算の特例を使いたい場合も、期限の直前に売り出すのでは間に合わないことがあります。査定から逆算して、早めに売る案、通常どおり販売する案、一定期間で価格を見直す案を作り、それぞれの価格、維持費、税金の効果、実際にできるかを比べましょう。
買主が宿泊施設として使うつもりなら、法規の調査や事業収支の検討に時間がかかることがあります。売る相手を1種類に絞らず、別荘としての魅力と宿泊施設としての可能性を分けて見せると、期限と価格の折り合いをつけやすくなります。
査定額ではなく、手残りで比べる
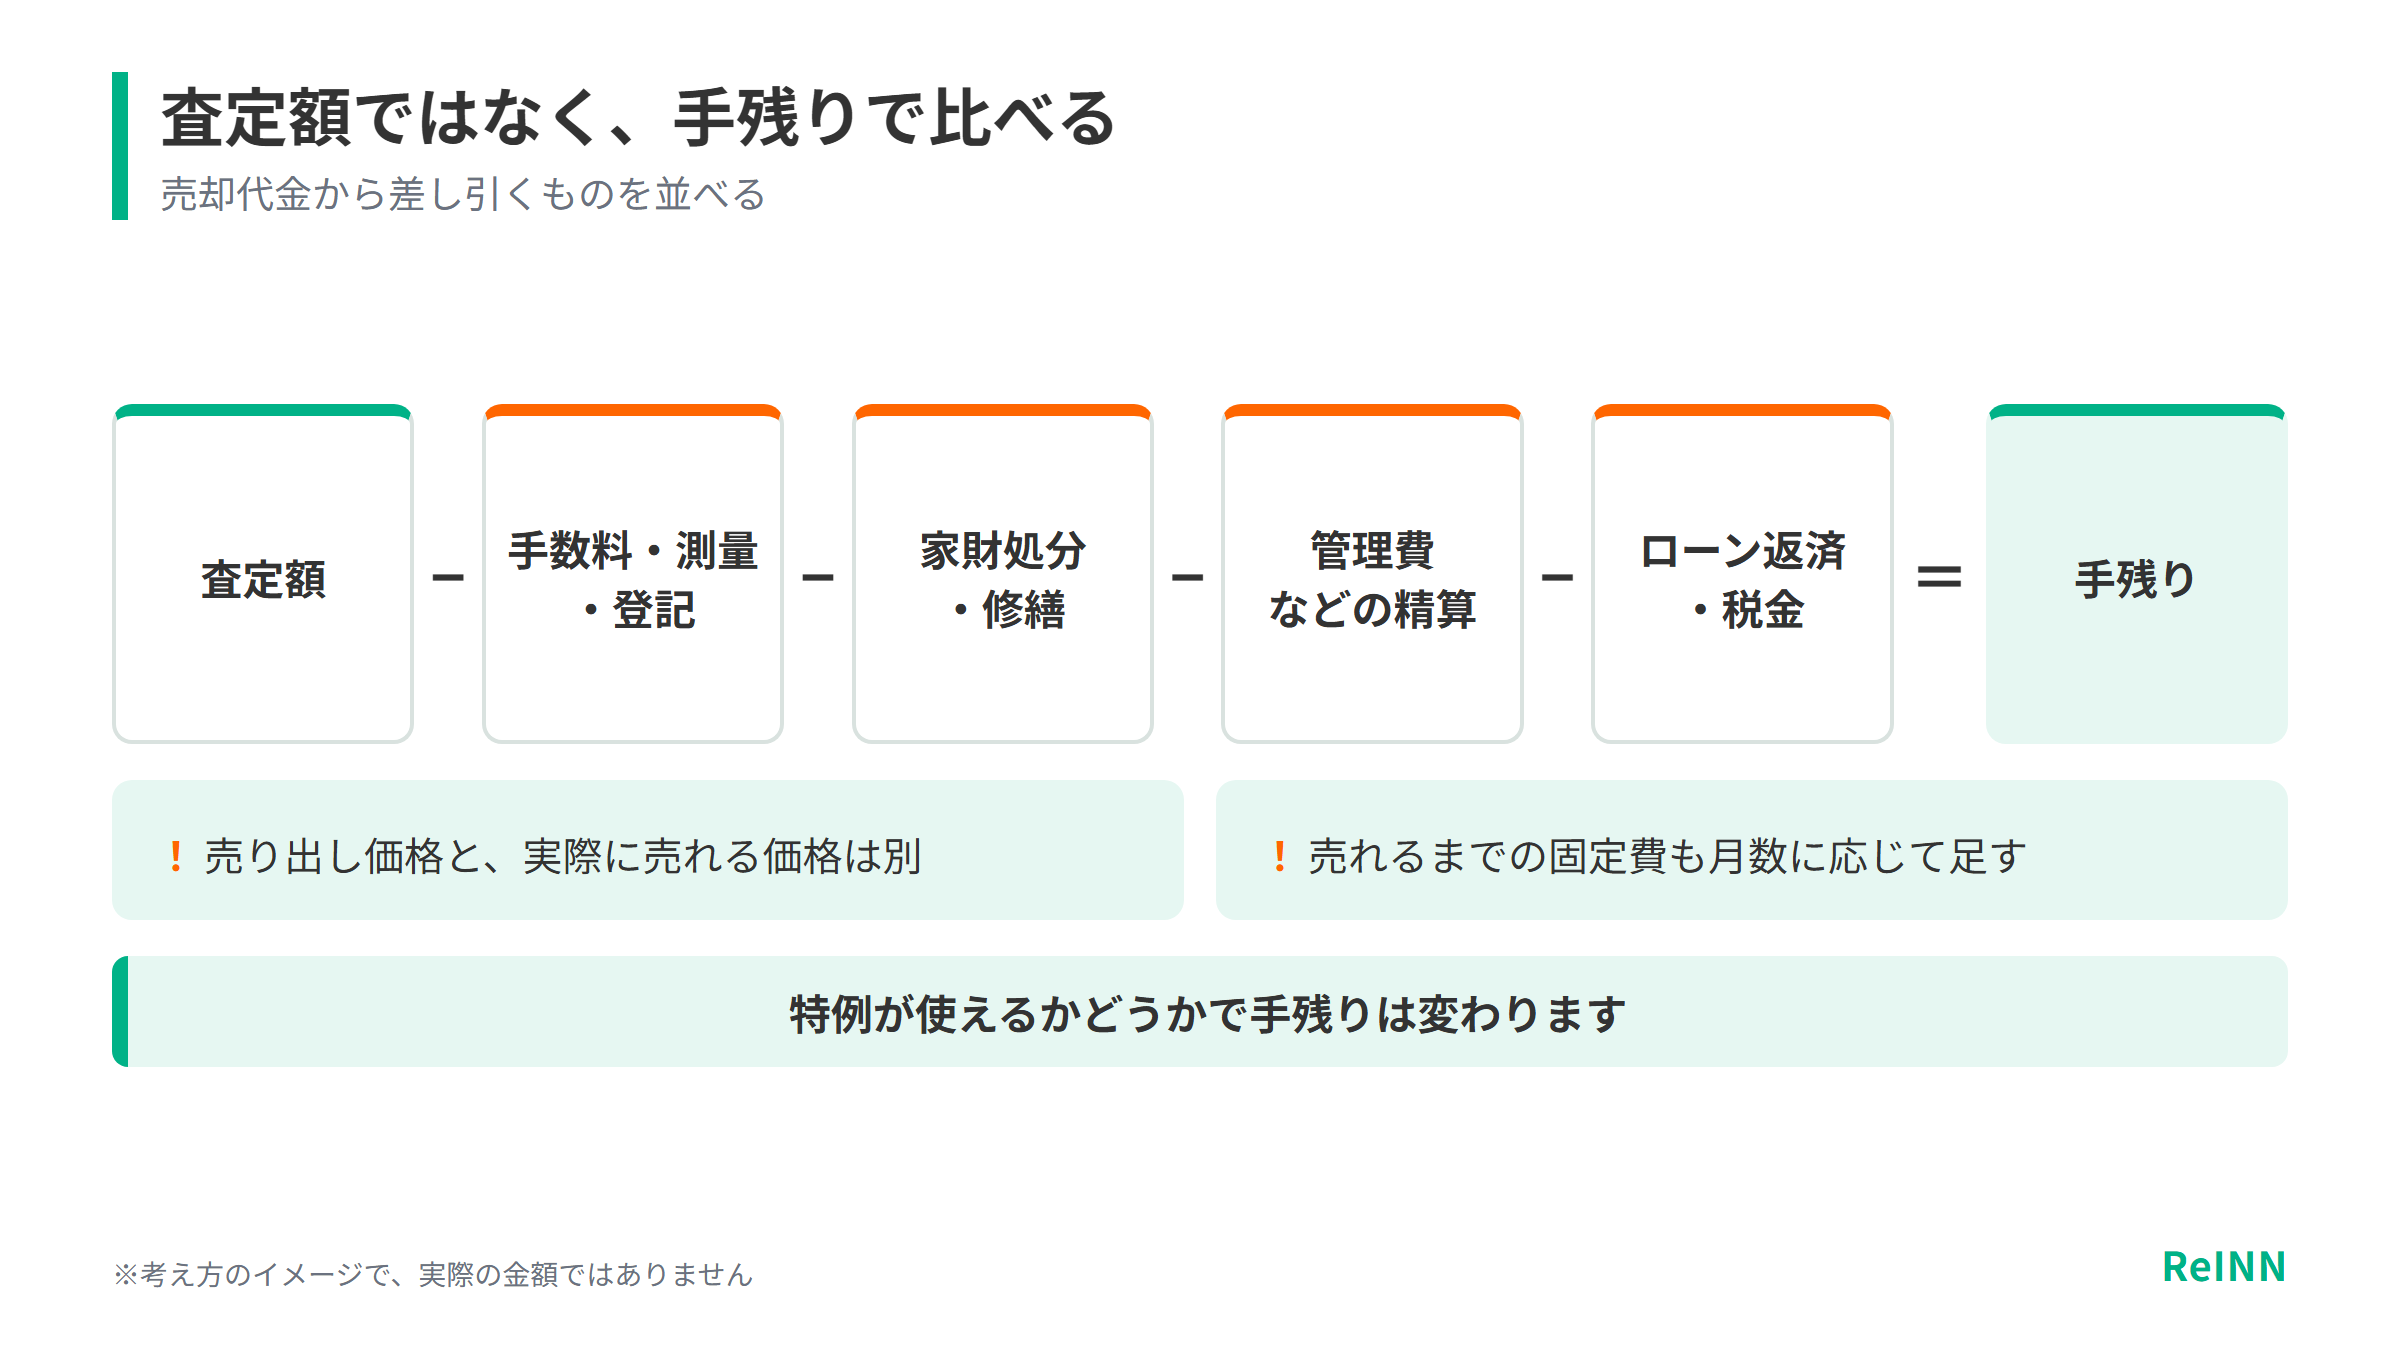
売却後の手残りは、査定額から仲介手数料、測量、登記、家財の処分、修繕、管理費などの精算、ローンの返済、税金を差し引いて考えます。売り出し価格と実際に売れる価格は同じではありません。売れるまでの間にかかる固定費も、月数に応じて足しておく必要があります。
現況のまま売る案、最低限整えて売る案、改修して売る案を比べるなら、工事費だけでなく、工期、その間の管理費、価格が本当に上がるかどうかの不確かさも入れて考えます。相続人の誰かが工事費を立て替える場合は、費用の分担と、売れなかったときの扱いも先に決めておきましょう。
相続人の間で比べる数字は、税金・費用・期間を反映した手残りにすると話がかみ合います。特例が使えるかどうかで手残りは変わるため、その判断は税理士に任せましょう。
INNsightで相続税申告後の別荘の売却条件をまとめる
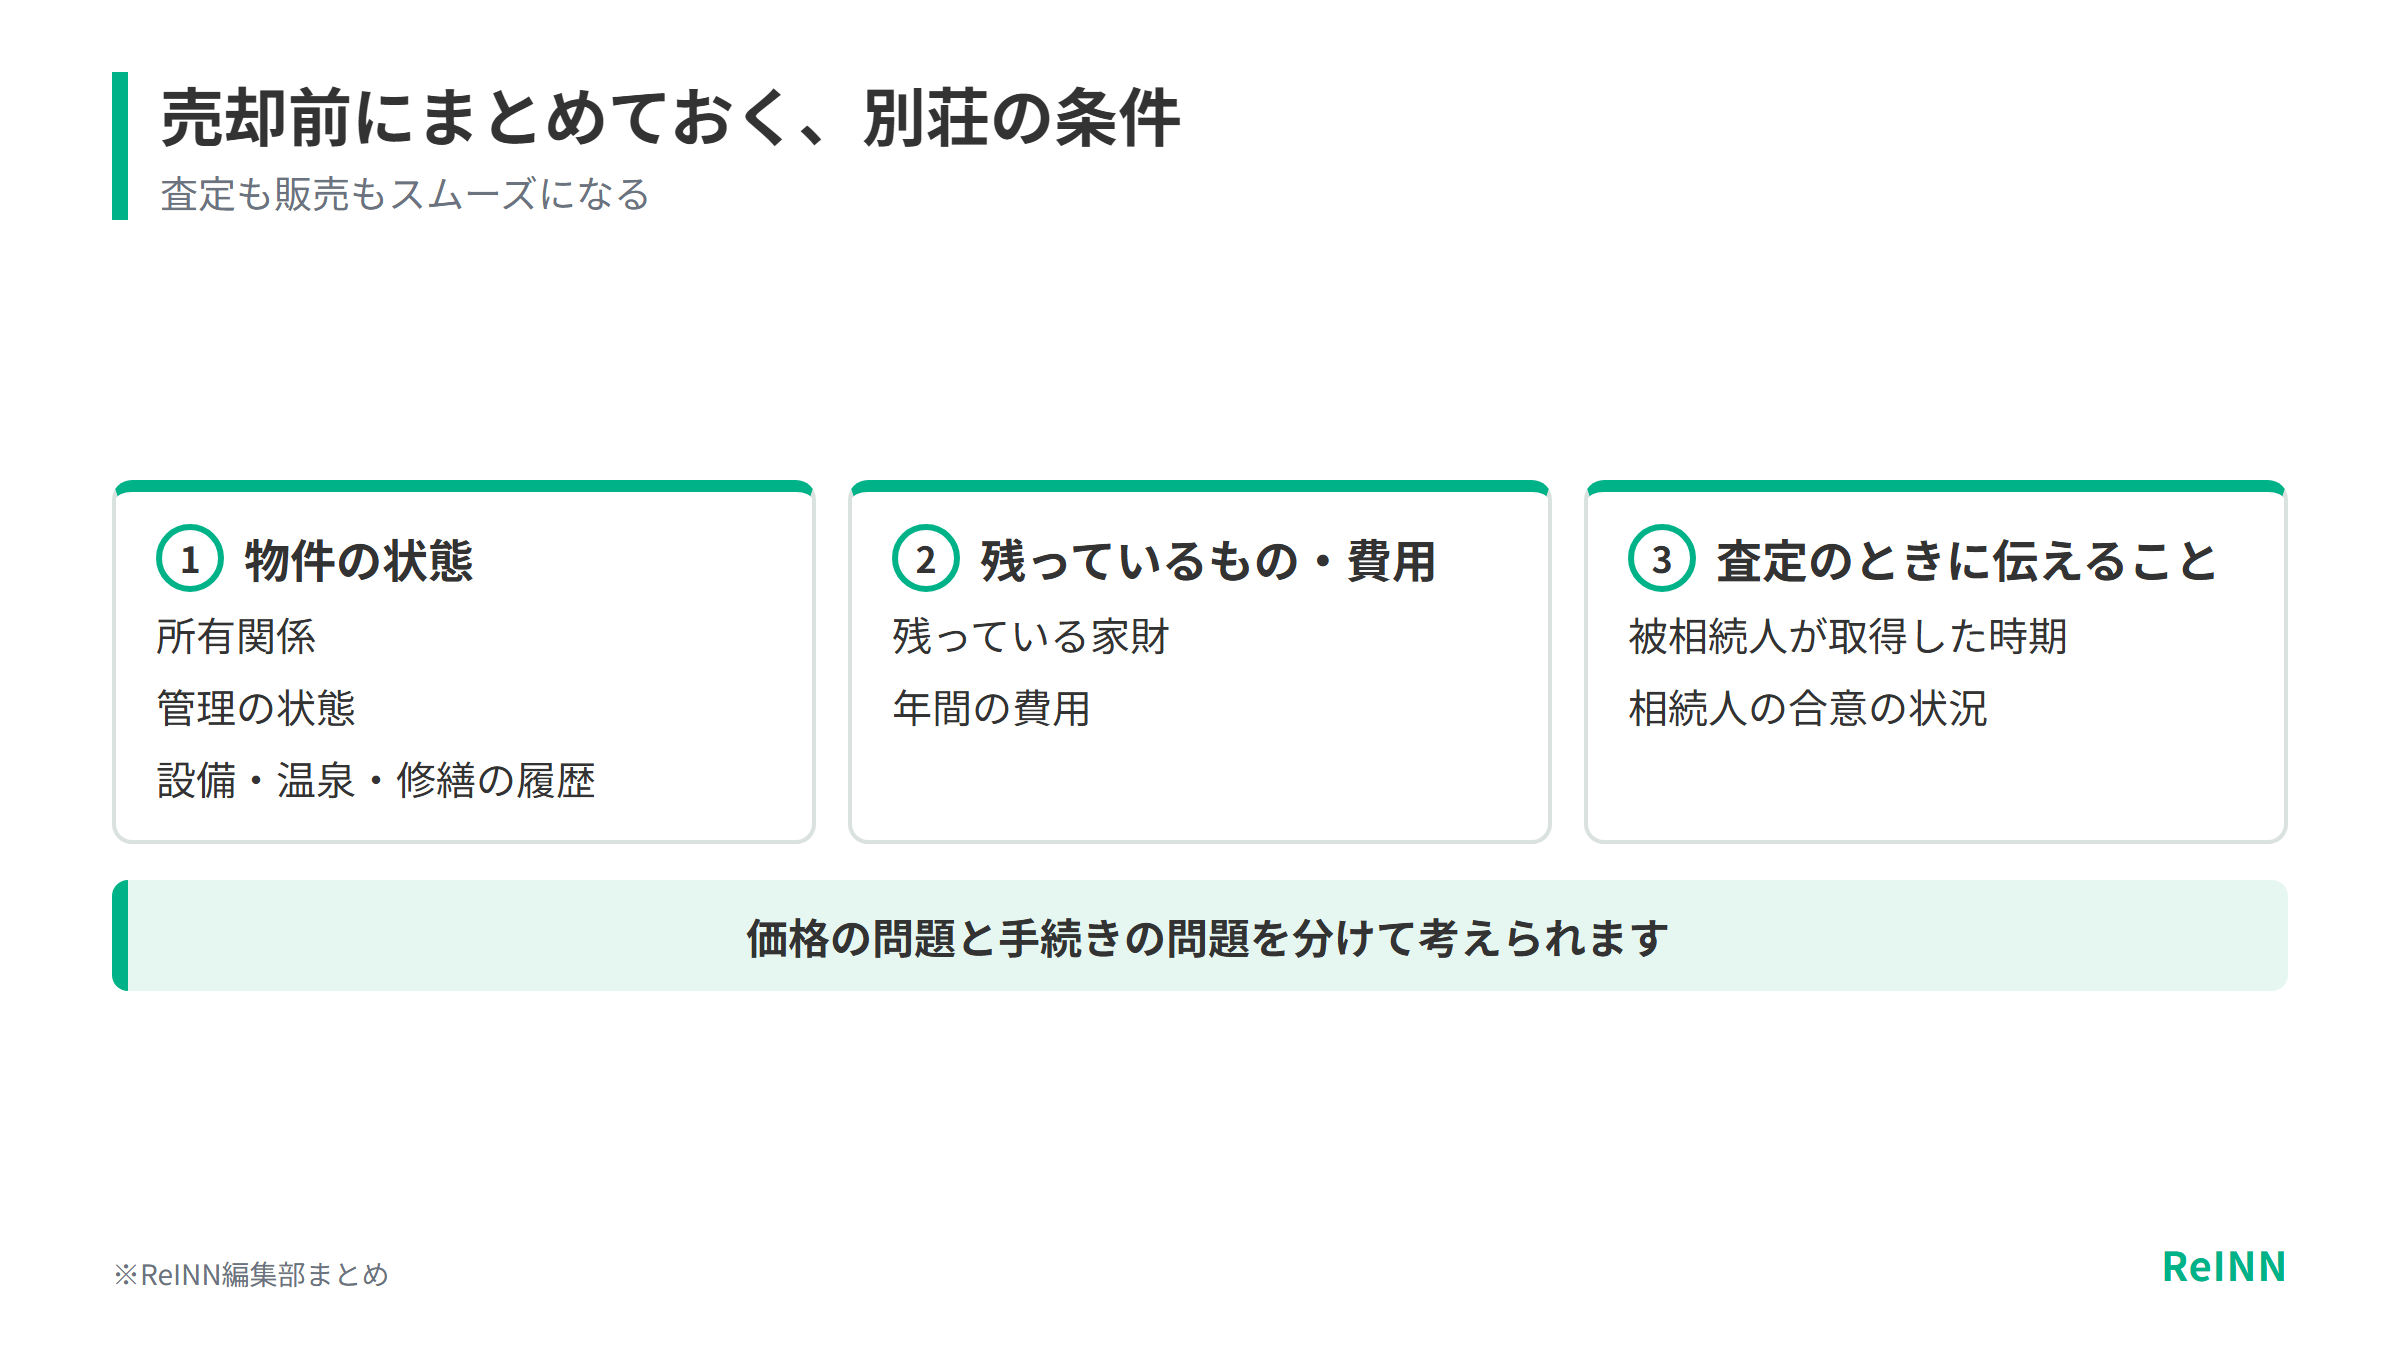
相続した別荘を売るときは、所有関係、管理の状態、設備、温泉、修繕の履歴、残っている家財、年間の費用をまとめておくと、査定も販売もスムーズです。相続人が遠方に住んでいるなら、現地の確認や管理会社との連絡などの担当も決めておきましょう。
INNsightでは、自分たちで使う別荘としての魅力に加えて、貸別荘や宿泊施設として検討する買主にも届くように、物件の条件を整理できます。INNsightは宿泊に使えるかどうかや収益を保証するものではないため、法規・管理規約・改修について確かめるべき点もあわせて載せます。
査定を頼むときは、相続税評価額だけでなく、被相続人が取得した時期や、相続人の合意がどこまでできているかも伝えましょう。価格の問題と手続きの問題を分けて考えられるようになります。
別荘の相続税でよくある質問
- 別荘の相続税評価額は売却価格と同じですか?
同じではありません。相続税評価額は相続税を計算するための数字で、売却価格は市場で売り買いされる価格です。目的も算定方法も違うため、評価額より高く売れることも安くしか売れないこともあります。
- 相続した別荘の取得費は相続税評価額ですか?
いいえ。原則として、被相続人が取得した時期と取得費を引き継ぎます。購入時の契約書や建築費の資料が手がかりになるので、売る前に集めて税理士に相談しましょう。
- 相続税を売却時の取得費にできますか?
一定の要件のもとで、相続税の申告期限の翌日から3年を経過する日までに売った場合、相続税の一部を取得費に加算できる特例があります。加算できる金額は全額とは限らず、相続の内容によって変わります。
- 相続した別荘の売却に、自宅を売ったときの特例は使えますか?
自宅向けの特例は、別荘には当然には使えません。国税庁は、主として趣味・娯楽・保養のために所有する別荘などを対象外としています。
- 共有名義のまま売却できますか?
別荘全体を売るには、共有者どうしの合意が欠かせません。共有者が多いほど連絡や契約の手間が増えるため、代金の分け方も含めて早めに話し合っておくと売却が止まりません。
- 相続登記をしないまま別荘を売れますか?
売る場合も、通常は先に相続人への名義変更が必要です。相続登記は2024年4月から義務になっているため、売るか残すかが決まっていなくても手続きを進めておきましょう。
- 相続した別荘を民泊にできますか?
用途地域、管理規約、消防設備、旅館業法・住宅宿泊事業法のどちらで営業するかによって、できるかどうかが決まります。物件の住所と計画を示して、自治体の窓口に相談するのが確実です。
別荘の相続税とあわせて読みたい記事
相続した別荘を売るときの譲渡所得の計算や、持ち続ける場合の管理費・固定資産税は、次の記事で詳しく分かります。売るか残すかを考え始めたら、INNsight by ReINNで別荘エリアの売買物件の価格や条件も見比べられます。
この記事についてのご注意
本記事は、2026年10月時点の情報をもとに、別荘の相続税と売却の考え方を整理したものです。個別の相続の税務・登記・法務について判断するものではありません。実際の手続きでは、税理士・司法書士・弁護士などの専門家や、税務署・法務局などの窓口にご相談ください。
相続した別荘の売り方を決めるときは、手残りの試算とあわせて、市場に出ている物件の条件も参考になります。INNsight by ReINNで、宿泊利用も含めた売買物件を探せます。
INNsightで物件を探す