民泊用の物件を買いたいけれど、住宅ローンは使えるのか。日本政策金融公庫や銀行には、何を持って相談に行けばよいのか。民泊融資で大切なのは、通りやすい商品を探すことより、事業の形とお金の使い道に合った相談先を選ぶことです。
自分で住む家、賃貸用の不動産、旅館業の簡易宿所、住宅宿泊事業法の民泊では、使う目的も法律の枠組みも違います。用途をあいまいにしたまま住宅ローンを申し込むのは避けましょう。どの方式で運営し、どの許可を取り、物件や改修、開業後の運転にいくら必要かを整理して説明することが出発点になります。
この記事では、資金調達の主な選択肢と、金融機関が見る収支・担保・許認可、返済後に残るお金の考え方、必要な書類を順に解説します。融資の承認や条件は、物件と事業計画ごとに個別に判断されます。
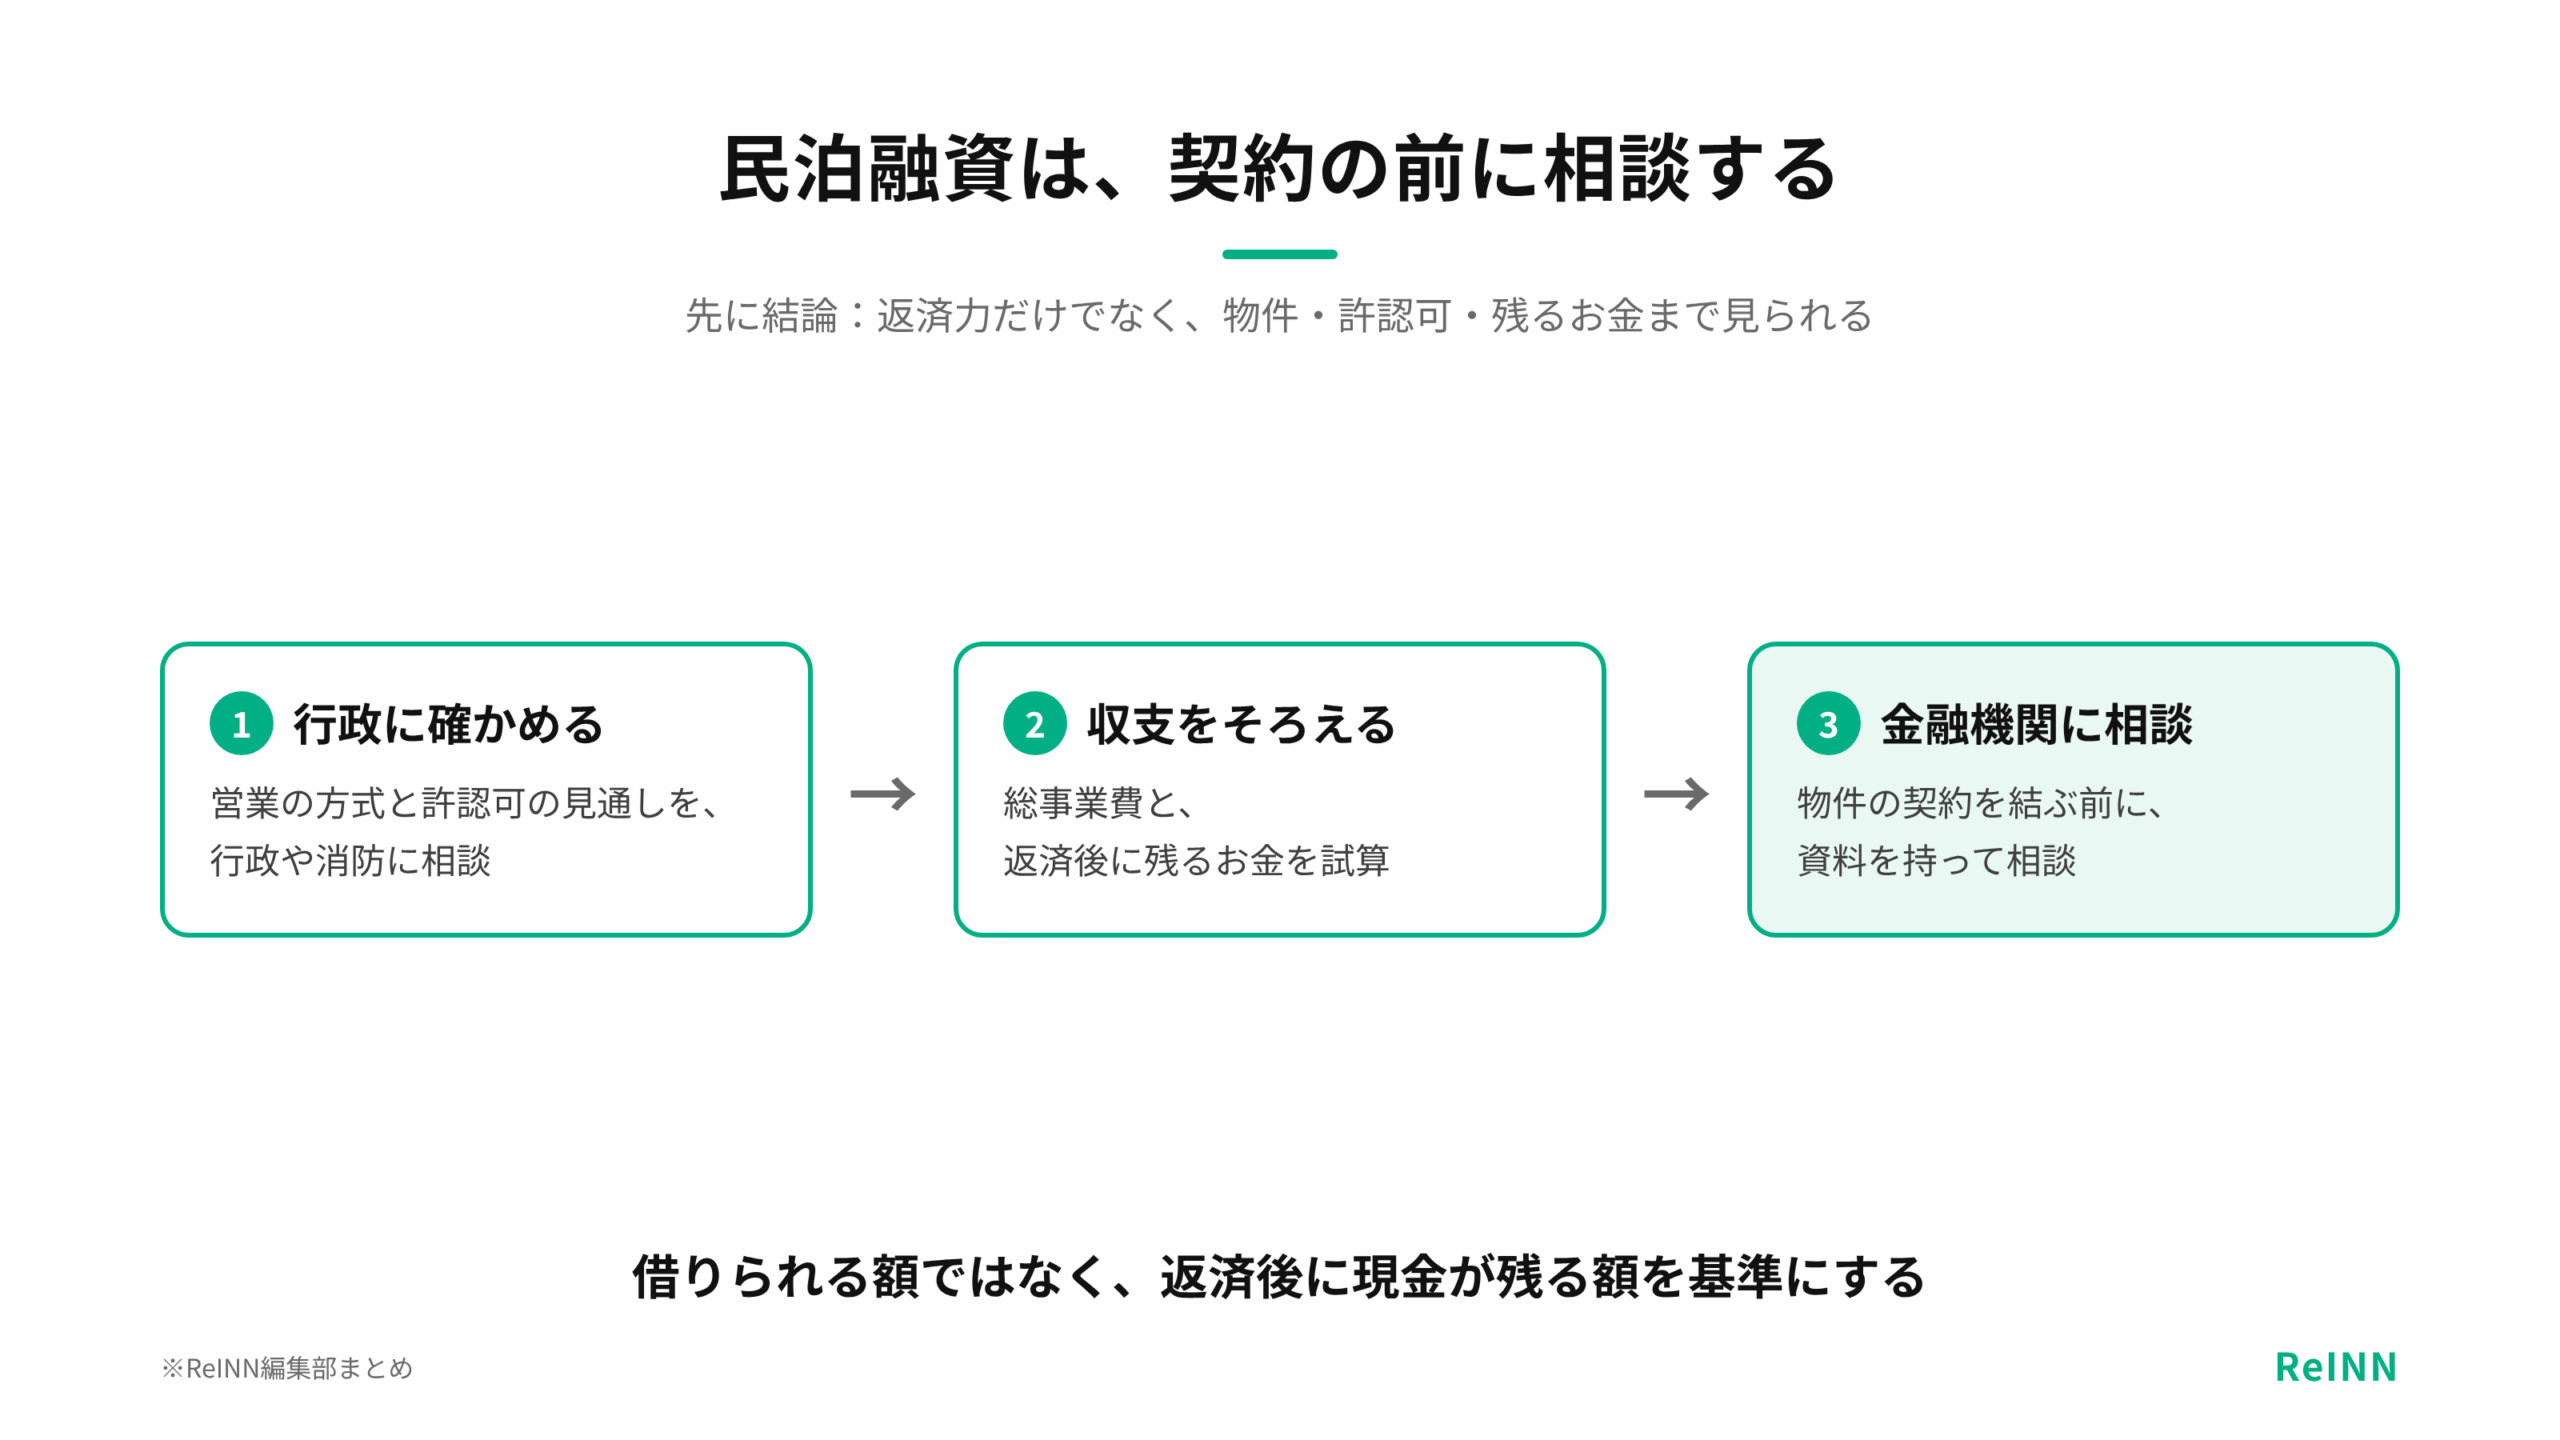
先に結論
民泊融資では、申込む人の返済力だけでなく、物件、営業の方式、許認可の見通し、自己資金、返済後に手元に残るお金が確認されます。物件の契約を結ぶ前に、行政への確認とおおよその収支がそろっていると、金融機関との相談が進みやすくなります。
想定読了時間:10分 | 更新日:2026年10月8日
「INNsight by ReINN」は、民泊・旅館業特化の物件売買サイトです。都市部から別荘エリアまで様々な物件を掲載中。気になる利回りや許認可の取得状況なども閲覧できるため、スムーズな物件探しが可能です。
民泊物件を探す民泊融資は、営業の方式とお金の使い道から考える
民泊には、住宅宿泊事業法の届出、旅館業法の許可、特区民泊の認定などがあります。営業できる日数や建物の要件が違い、金融機関の商品での扱いも同じとは限りません。どの制度を使うかによって、相談先や使える融資も変わってきます。
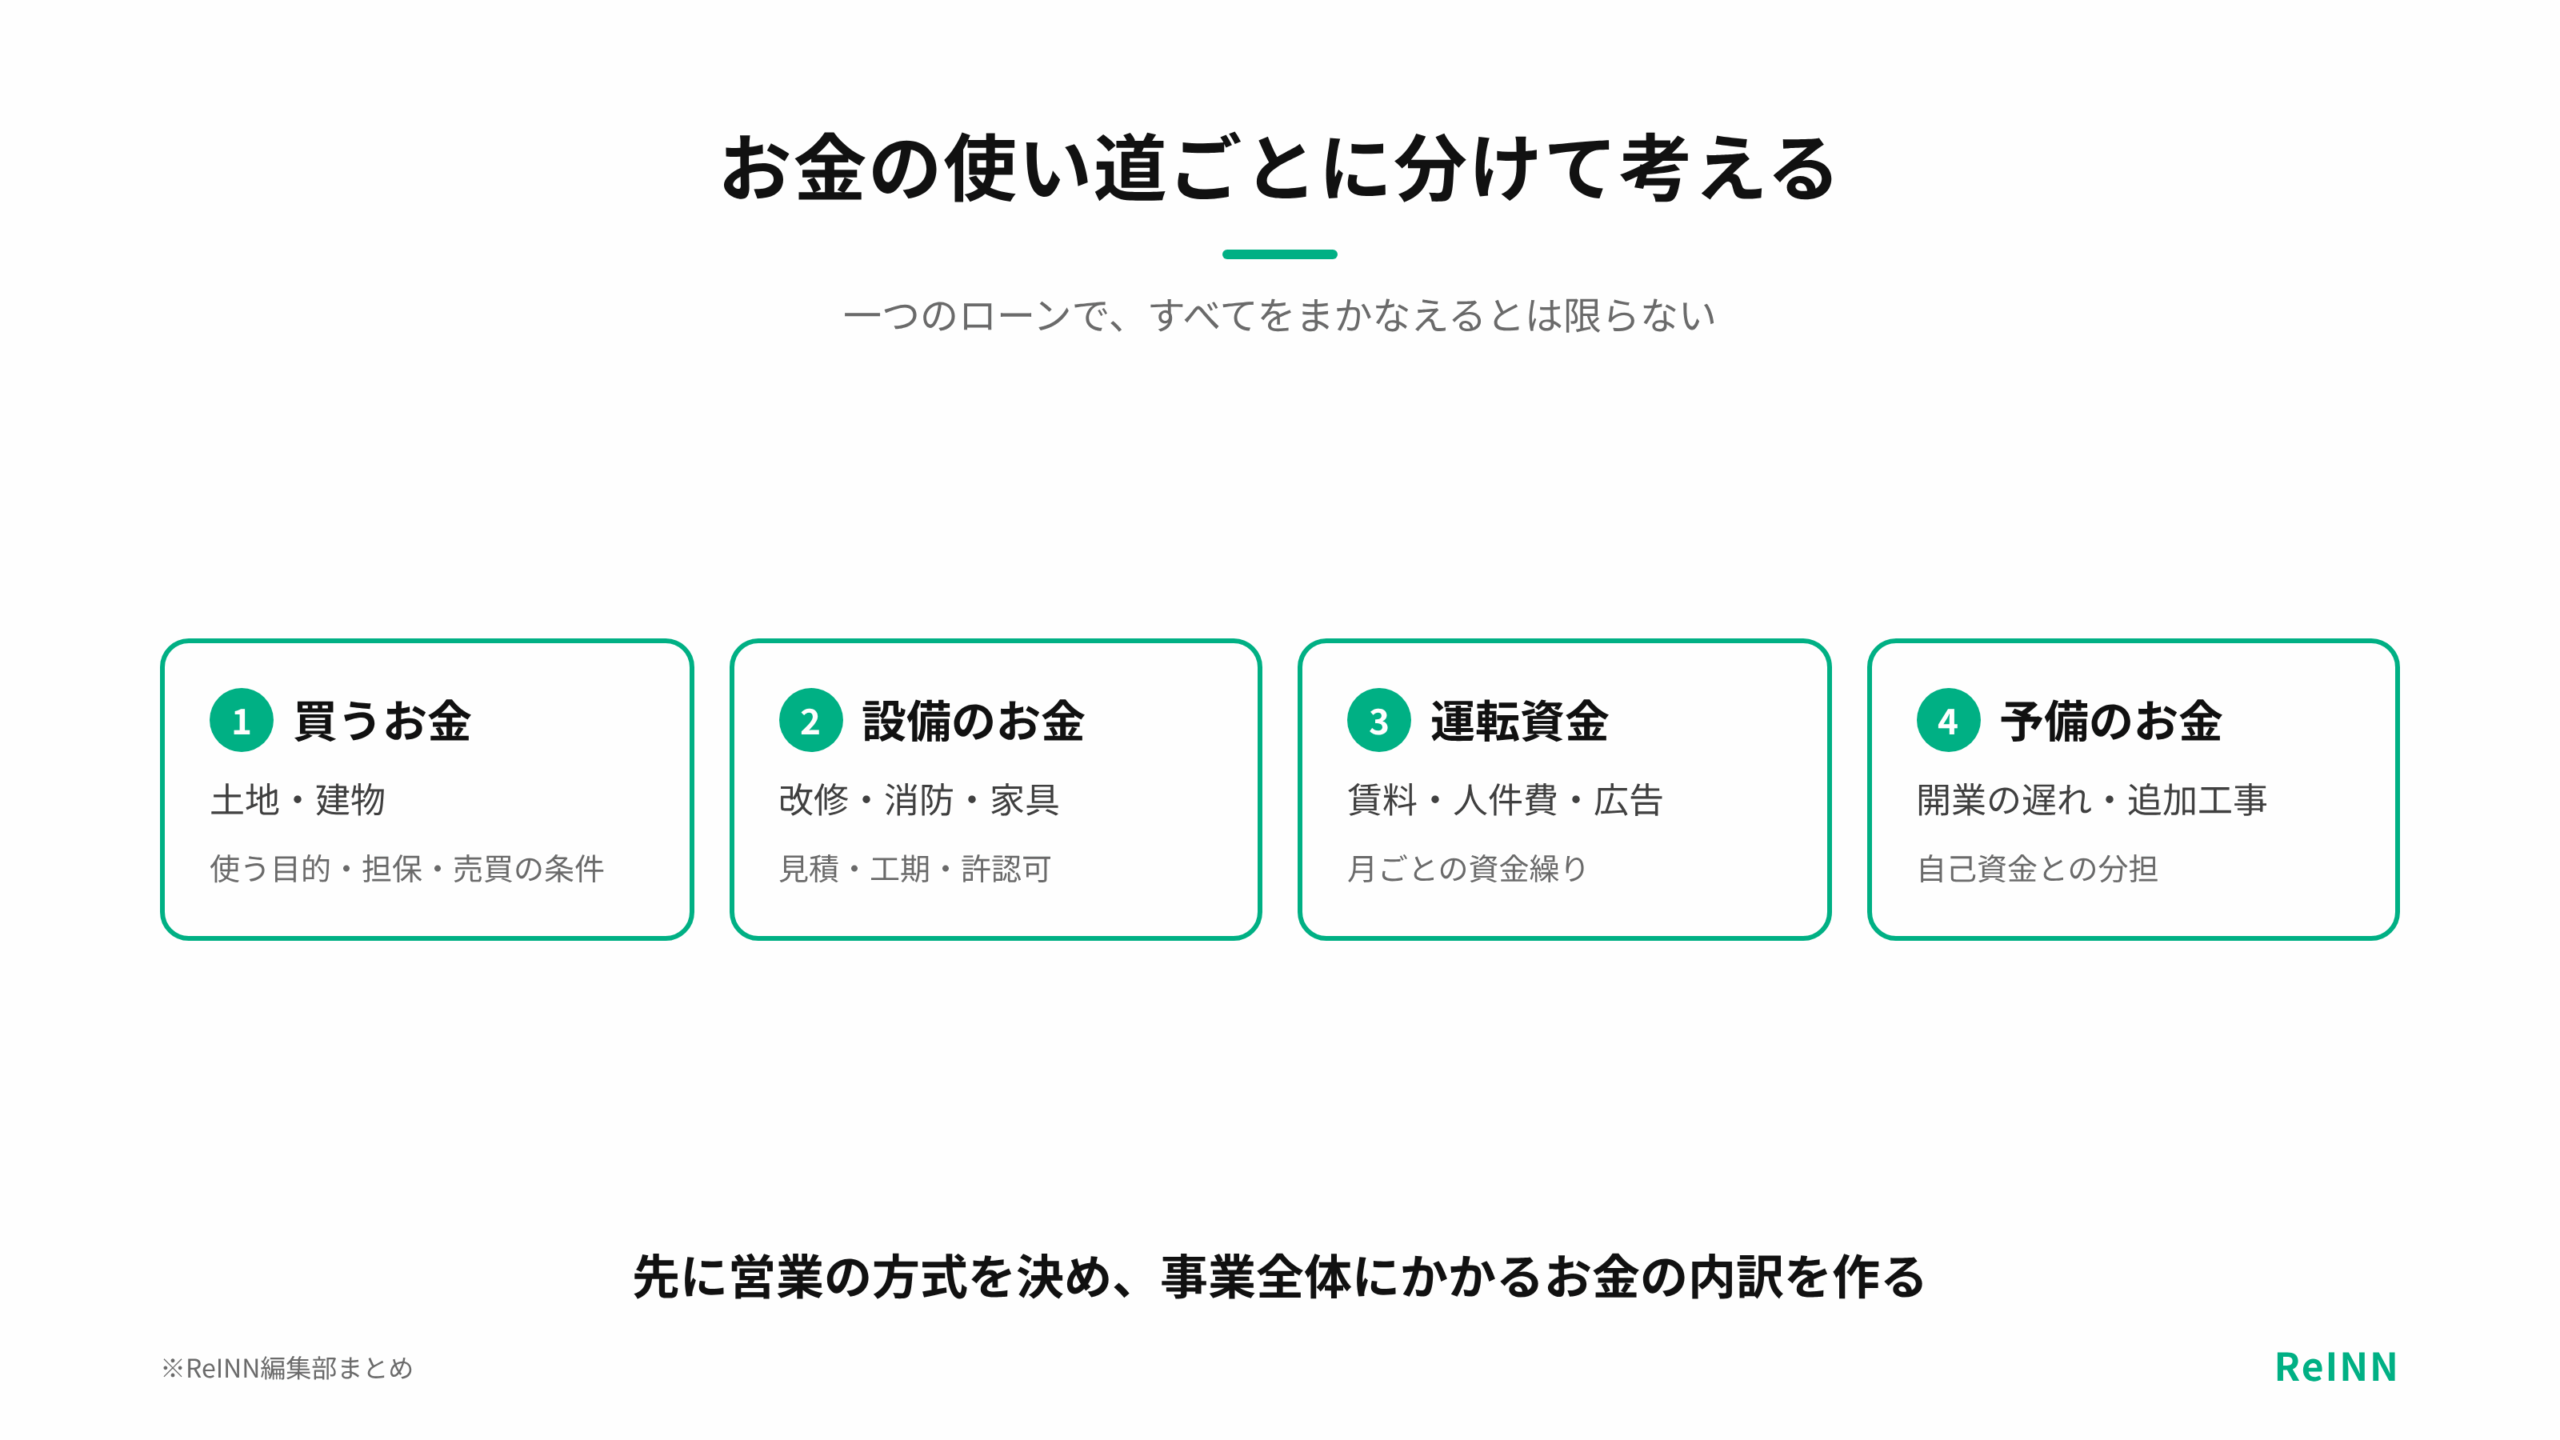
お金の使い道(資金使途)によっても、使える融資は変わります。土地や建物を買うお金と、改修や消防設備、家具家電の費用、開業前後の運転資金とでは、使える融資や返済期間が違う可能性があるからです。一つのローンですべてをまかなえるとは限らず、事業全体にかかるお金(総事業費)を使い道ごとに分けて考える必要があります。
相談先には、民間の金融機関、日本政策金融公庫、自治体の制度融資などが挙げられます。対象になる人や業種、担保・保証、自己資金の条件、審査の中身はそれぞれ異なります。金利が低くても、お金を受け取れる時期が遅ければ、開業までの支払いに間に合わないこともあります。
| お金の種類 | 例 | 主に関わること |
|---|---|---|
| 買うお金 | 土地・建物 | 使う目的・担保・売買の条件 |
| 設備のお金 | 改修・消防・家具 | 見積・工期・許認可 |
| 運転資金 | 賃料・人件費・広告 | 月ごとの資金繰り |
| 予備のお金 | 開業の遅れ・追加工事 | 自己資金との分担 |
日本政策金融公庫など、資金調達の相談先
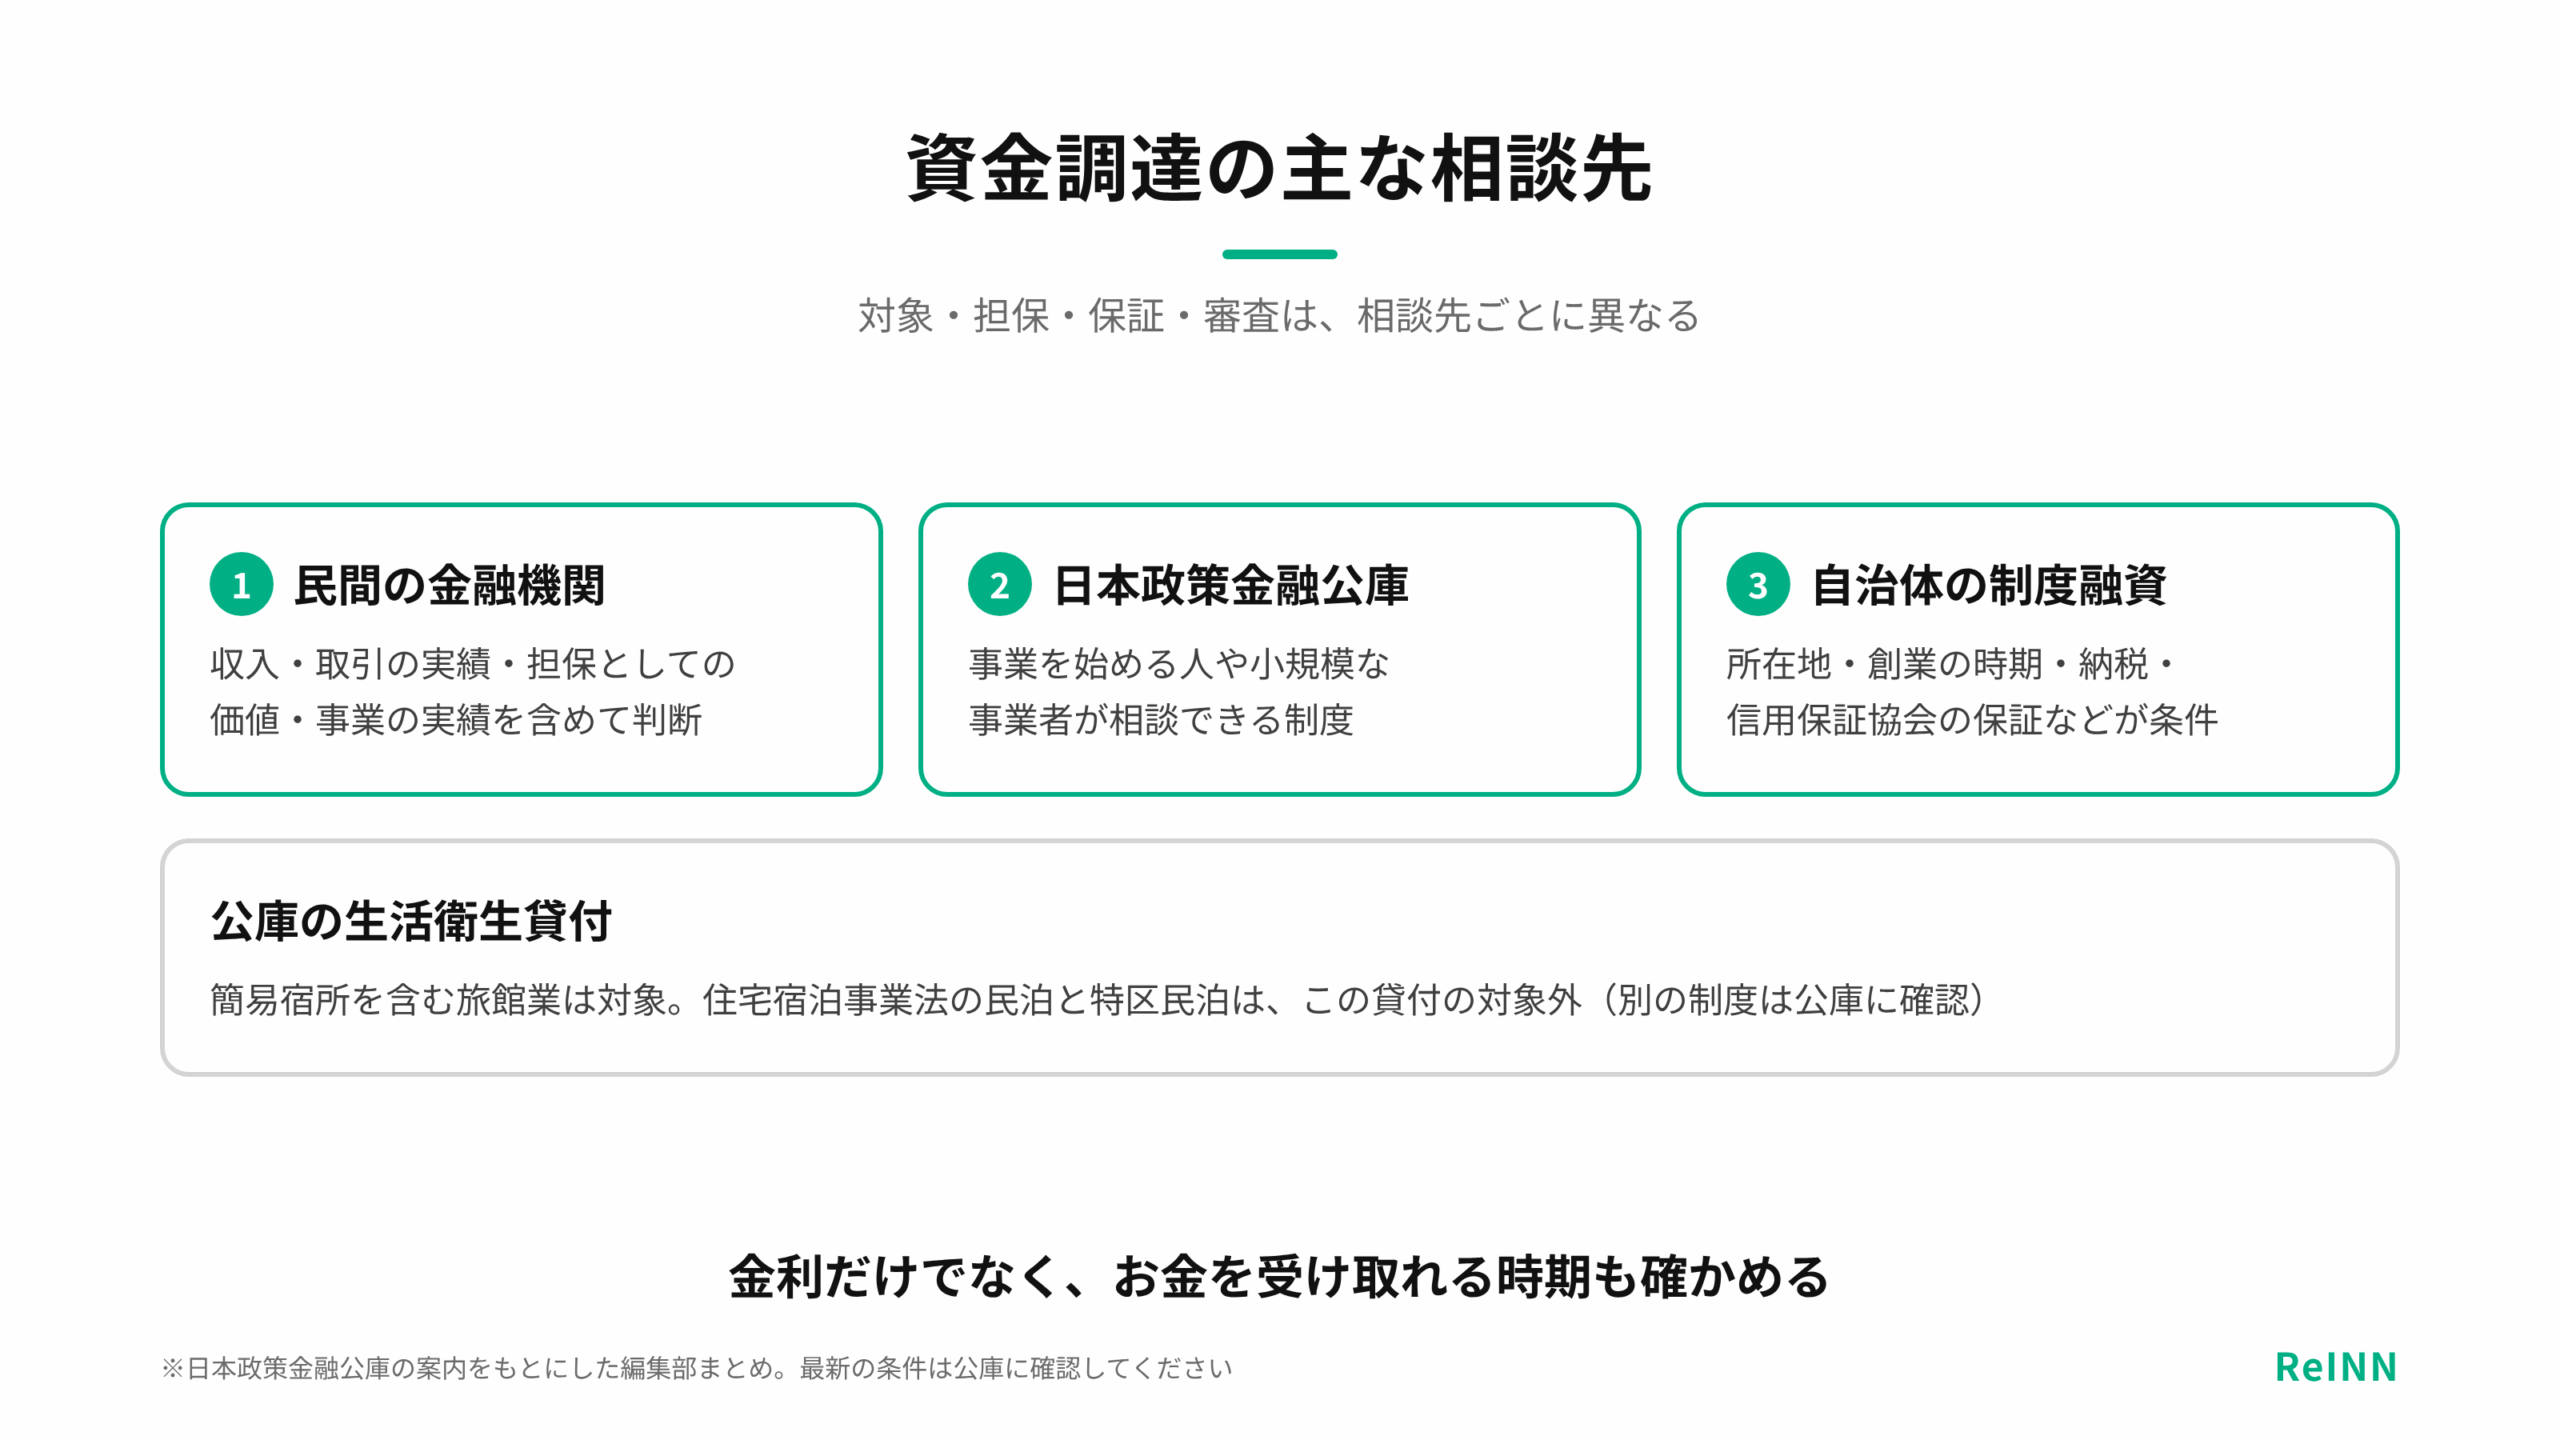
日本政策金融公庫には、事業を始める人や小規模な事業者が相談できる融資制度が用意されています。旅館業法の簡易宿所は、生活衛生貸付の対象に含まれる制度があります。一方で、同公庫の一般貸付(生活衛生貸付)の案内では、住宅宿泊事業法の民泊と特区民泊は、この貸付の対象外と明記されています。
ただし、住宅宿泊事業だと公庫に一切相談できない、という意味ではありません。別の融資制度の対象になる可能性もあり、使えるかどうかは制度の名前だけでは決まりません。事業の内容とお金の使い道を伝えて、公庫に確認するのが確実です。
自治体の制度融資には、所在地や創業の時期、税金を納めているか、信用保証協会の保証を受けられるかといった条件があります。民間の金融機関は、申込む人の収入や取引の実績、物件の担保としての価値、事業の実績を含めて判断します。同じ計画でも、相談先によって条件が変わるのはそのためです。
民泊融資で金融機関が確認する5つのこと
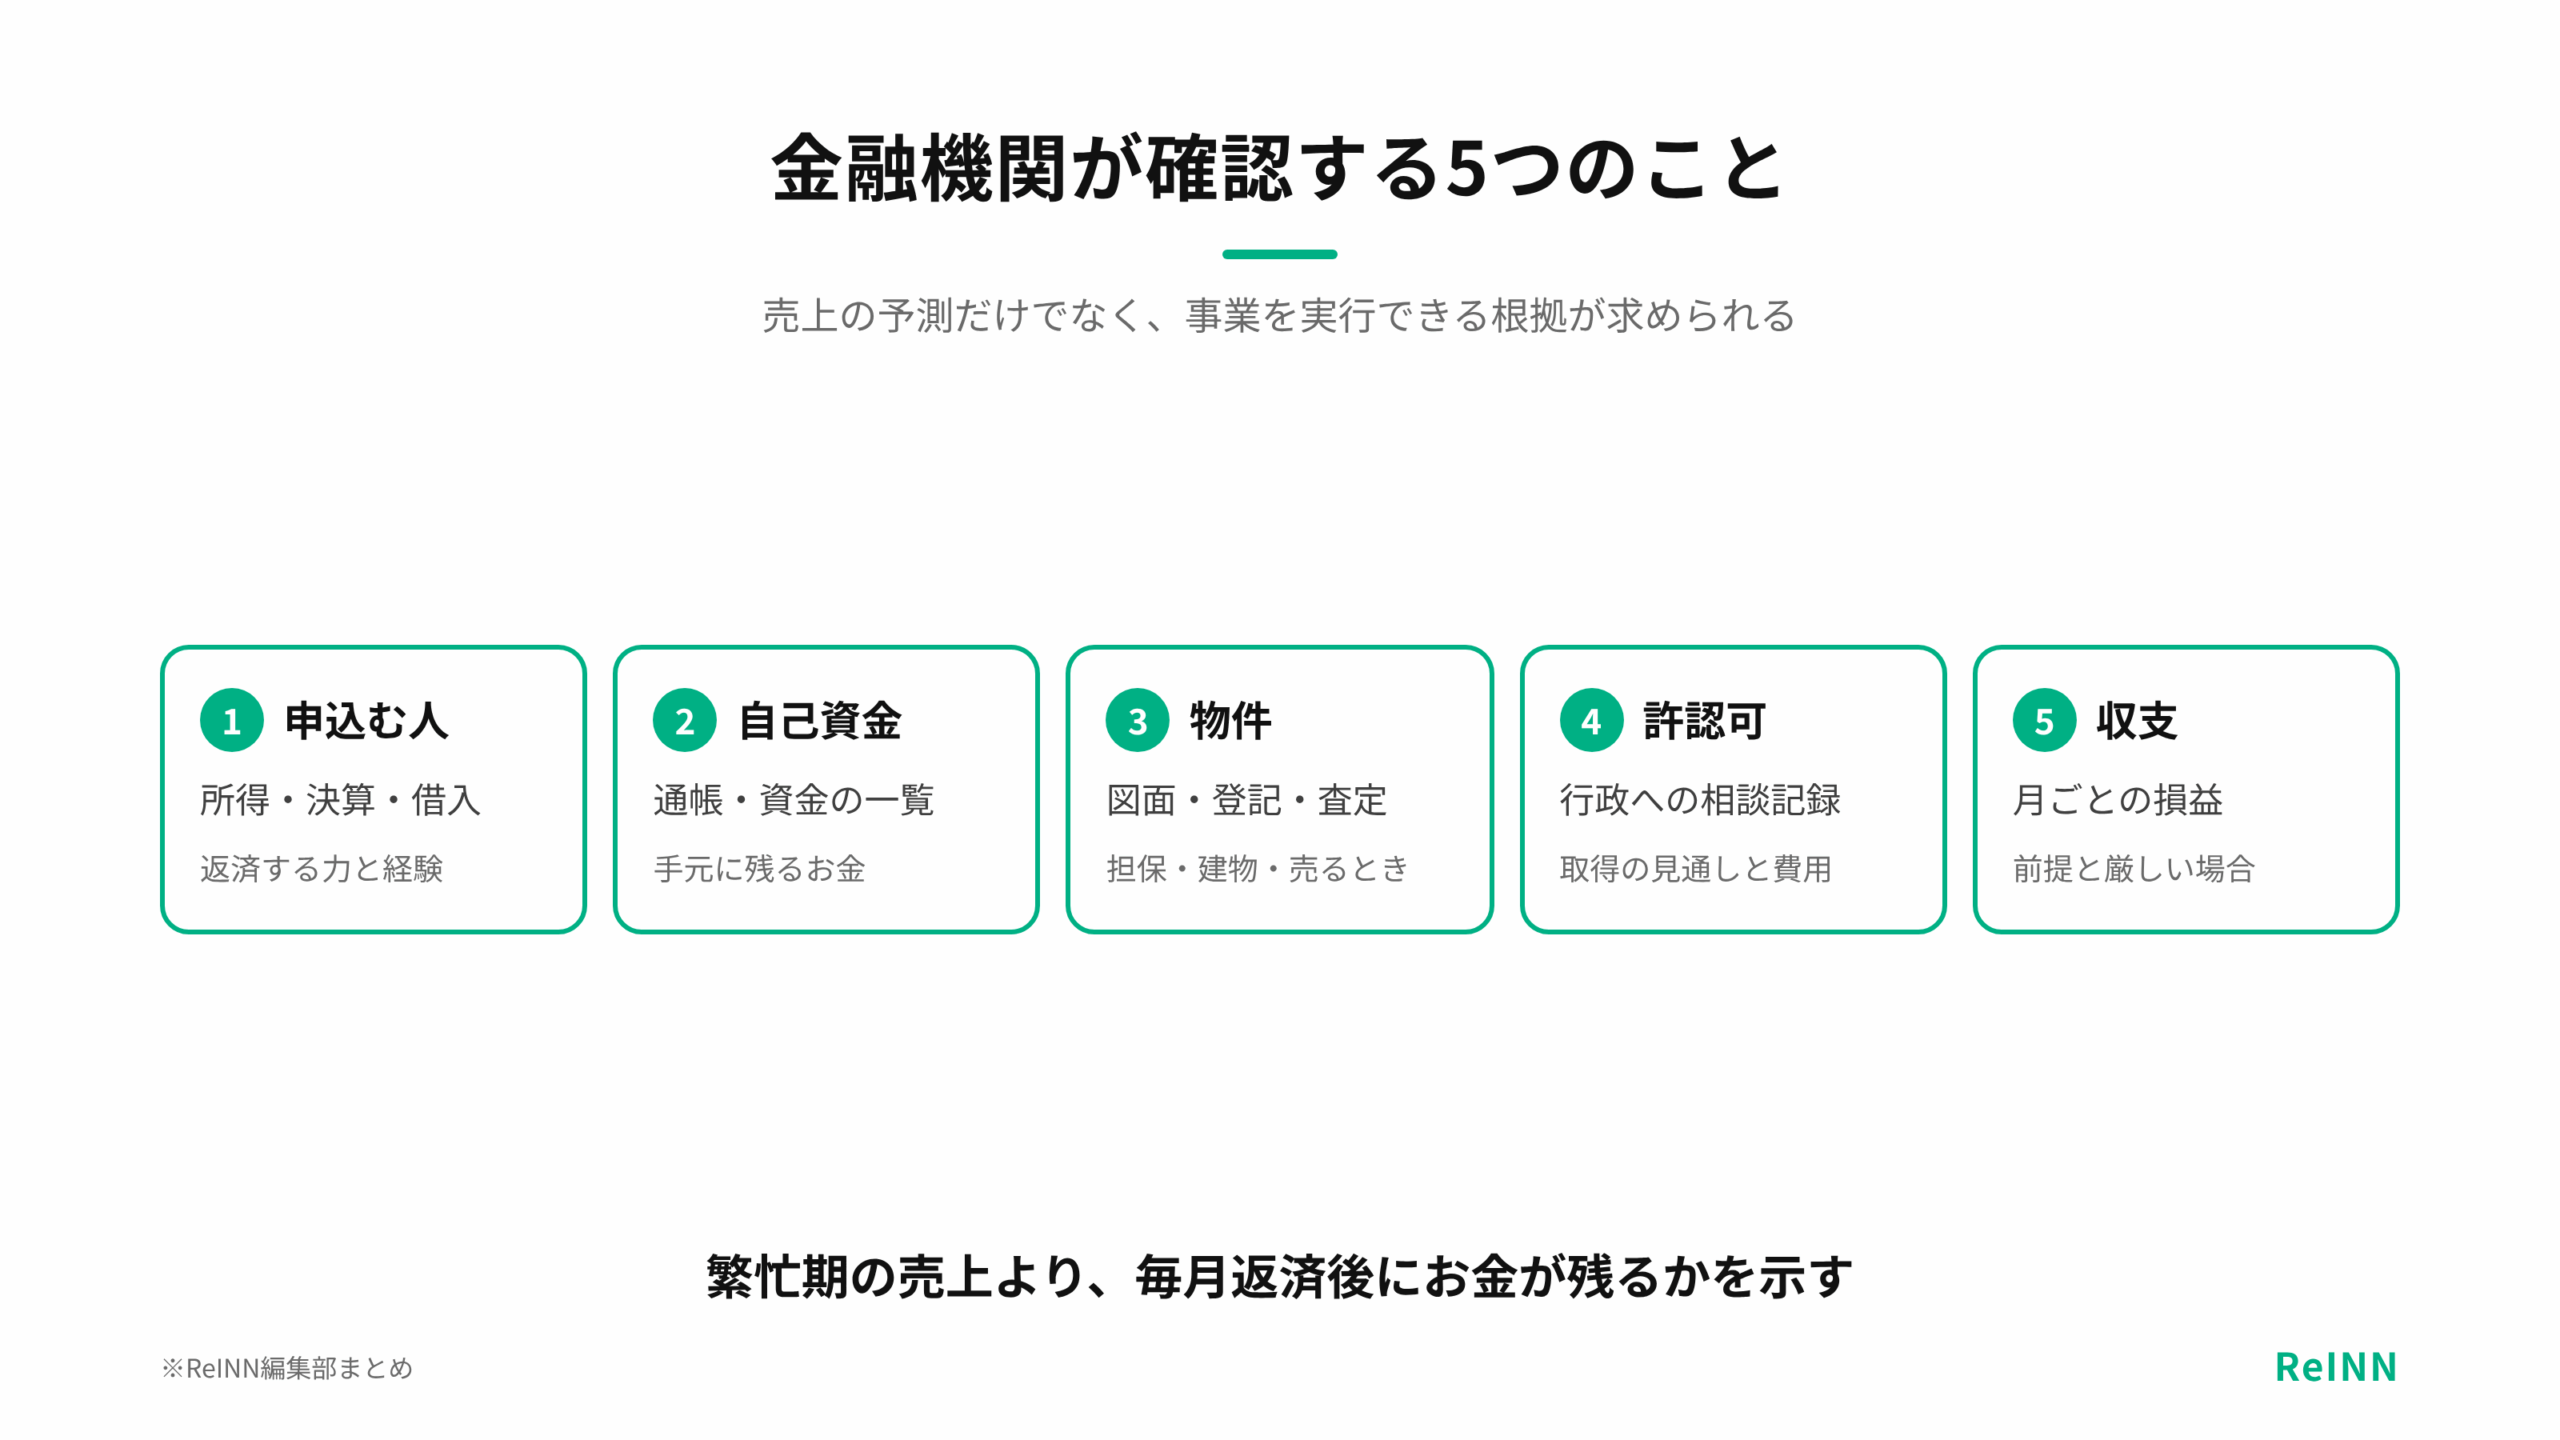
金融機関が確認する内容は商品や案件によって異なりますが、主に5つに分けられます。申し込む人、自己資金、物件と担保、営業の方式と許認可、事業の収支です。売上の予測だけでなく、その事業を本当に実行できる根拠が求められます。
申し込む人については、所得や決算、今ある借入、信用の状態、経験などが見られます。物件では、価格や権利関係、道路との接し方、建物の状態、担保としての価値が確認されるでしょう。許認可をまだ取っていない場合は、行政や消防に相談した記録と、取得までの段取りが判断の材料になります。
事業の収支では、客単価と稼働率の根拠、季節による変動、運営費、修繕費、税金、返済が見られます。重視されるのは繁忙期の売上より、1年間と毎月の両方で返済後にお金が残るかどうかです。
| 確認されること | 主な資料 | 見られるポイント |
|---|---|---|
| 申込む人 | 所得・決算・借入 | 返済する力と経験 |
| 自己資金 | 通帳・資金の一覧 | どう貯めたかと、手元に残るお金 |
| 物件 | 販売図面・登記・査定 | 担保・建物・売るとき |
| 許認可 | 行政への相談・図面・段取り | 取得の見通しと費用 |
| 収支 | 月ごとの損益・資金繰り | 前提と厳しい場合 |
事業計画は、売上より返済後に残るお金で見る
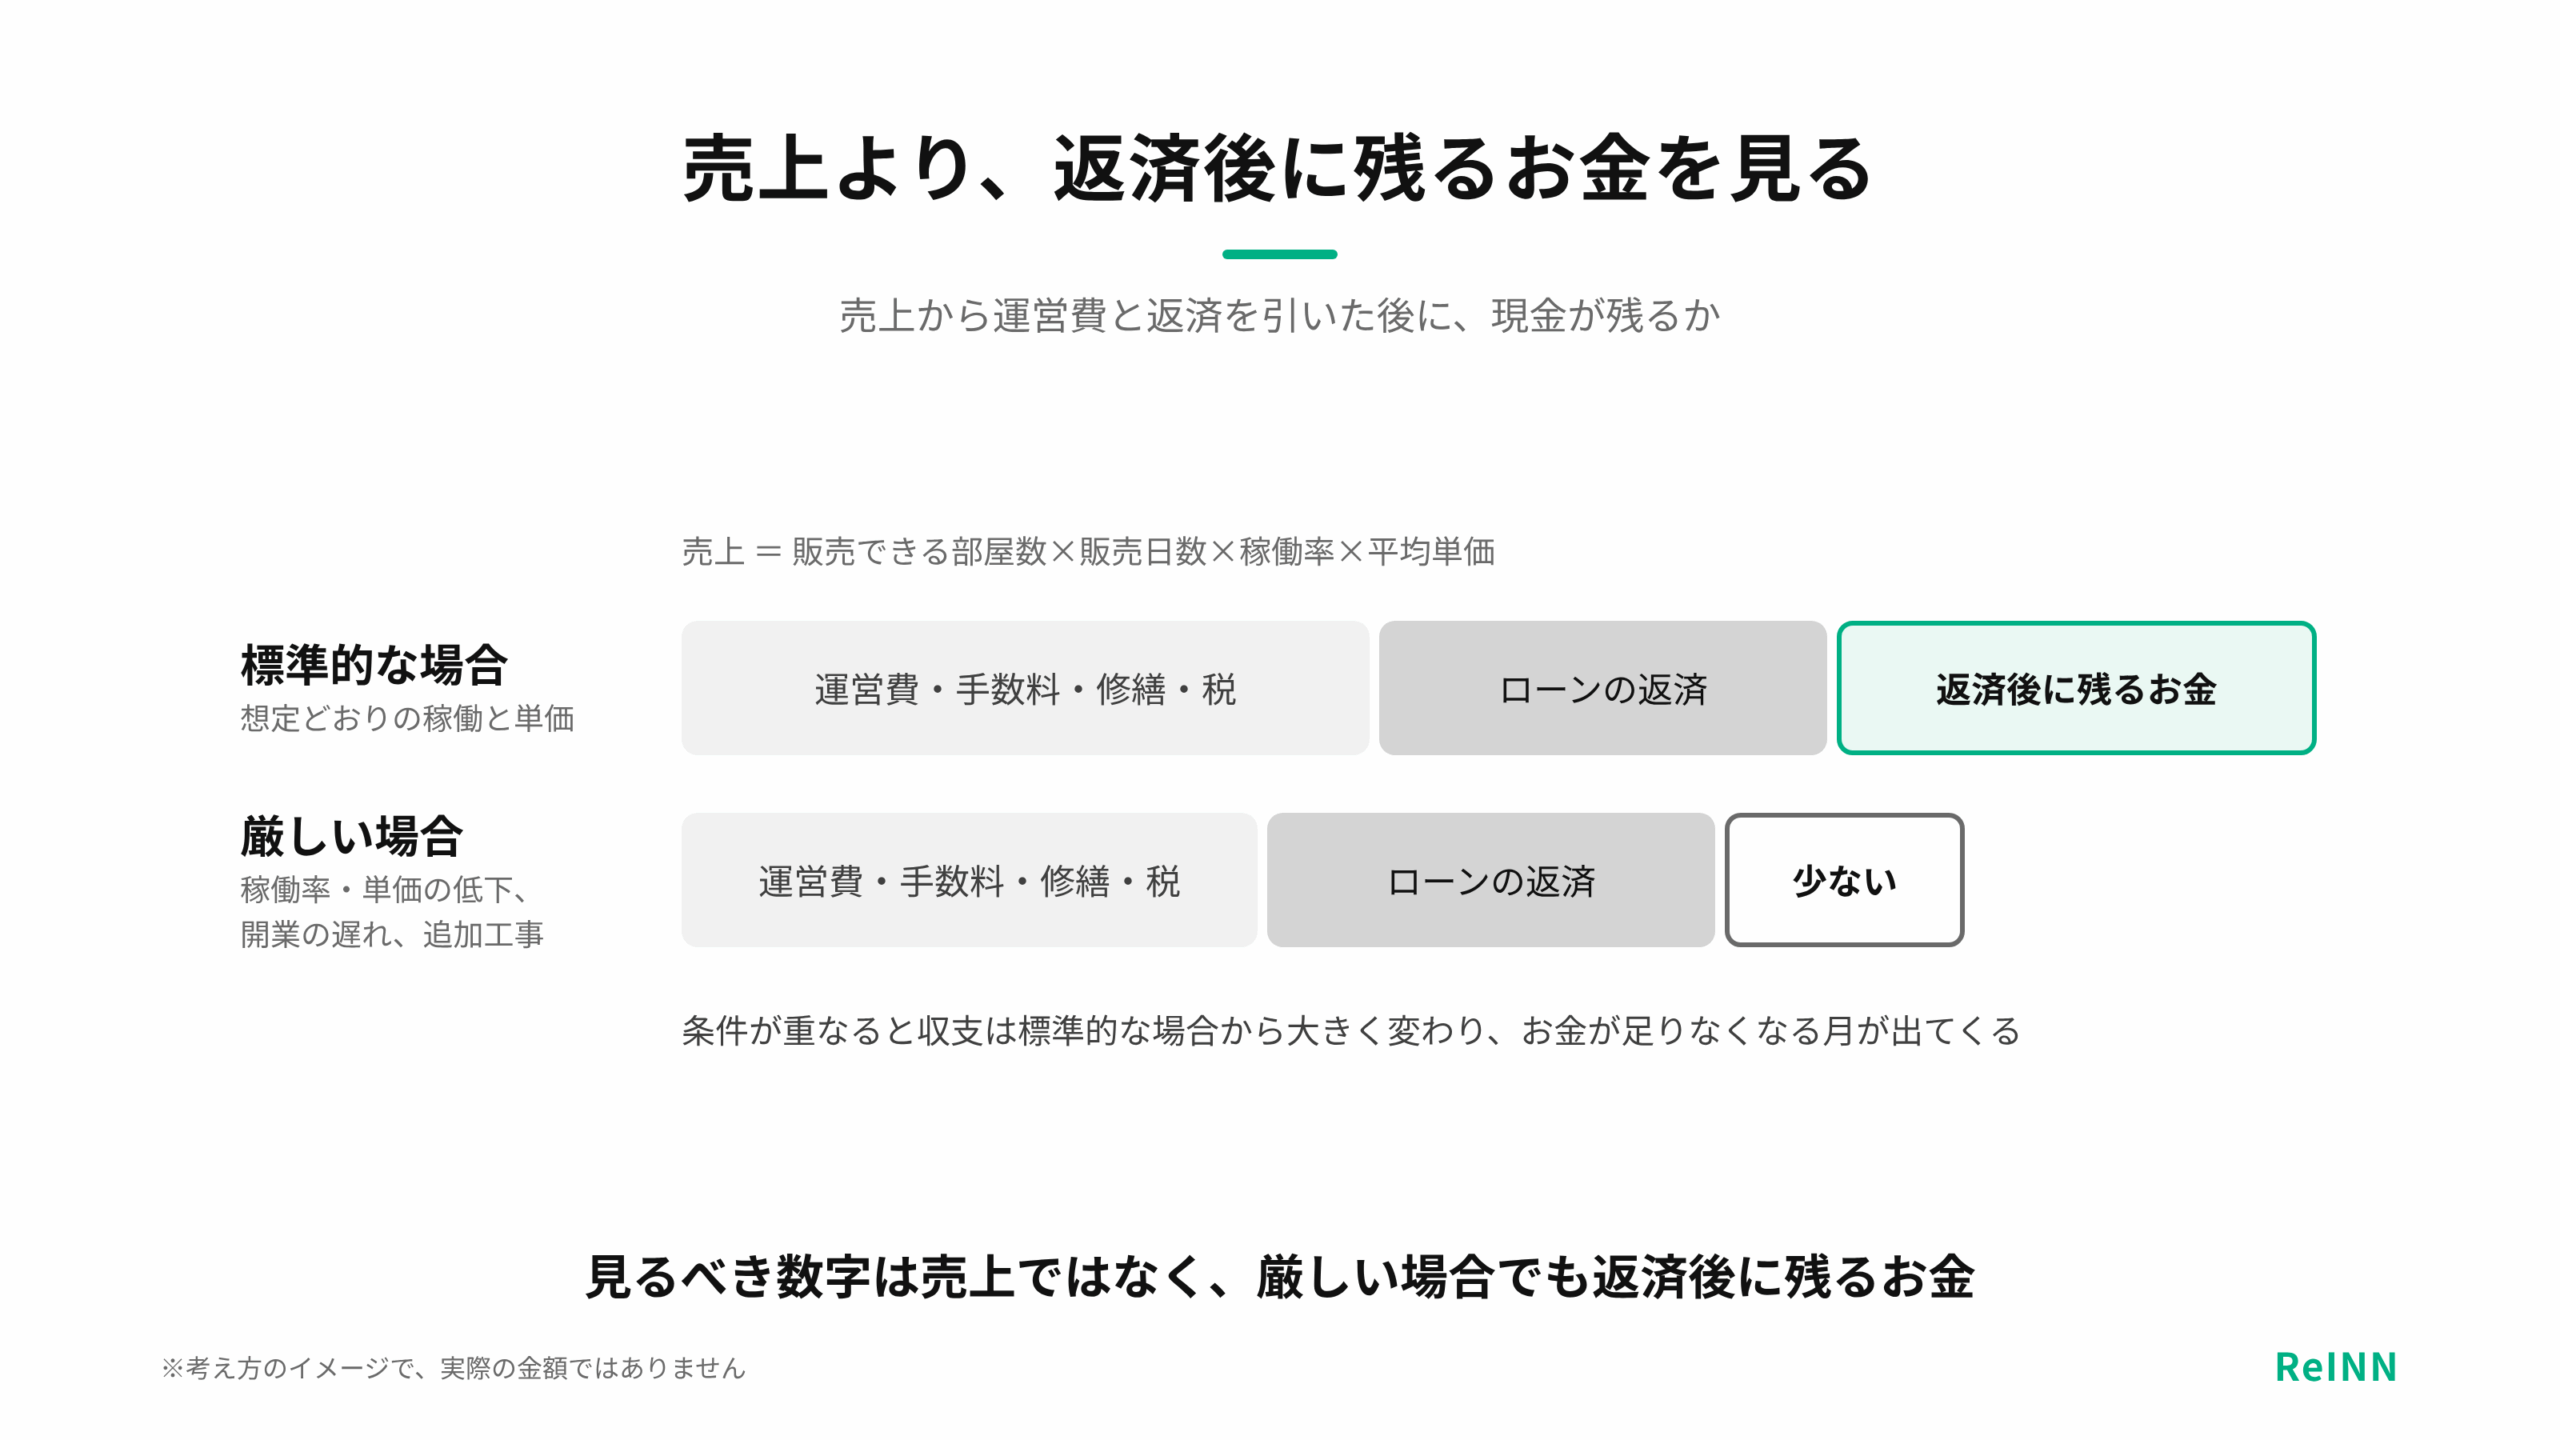
民泊の売上は「販売できる部屋数×販売日数×稼働率×平均単価」で考えます。住宅宿泊事業なら年間の営業日数の上限や自治体の条例を反映させ、簡易宿所でも休業日や自分で使う日、整備の日を差し引いておく必要があります。
売上からは、予約サイト(OTA)の手数料や清掃費、運営代行費、修繕費、税金などが差し引かれます。そのうえでローンを返しても現金が残るかが、本当に見るべき数字です。自分でこなす作業も外注したときの費用で見積もっておかないと、手元に残るお金を多く見積もりすぎることになります。
稼働率や単価が下がる、開業が遅れる、追加の工事が出るといった条件が重なると、収支は標準的な場合から大きく変わり、お金が足りなくなる月が出てきます。金融機関が厳しい場合の収支を見るのはそのためです。
INNsightでは、許認可の取得状況や利回りも確認できます。候補の物件を同じ前提で試算して、返済後に余裕が残るかを比べてみてください。
候補物件を見る民泊の融資相談の前にそろえる書類
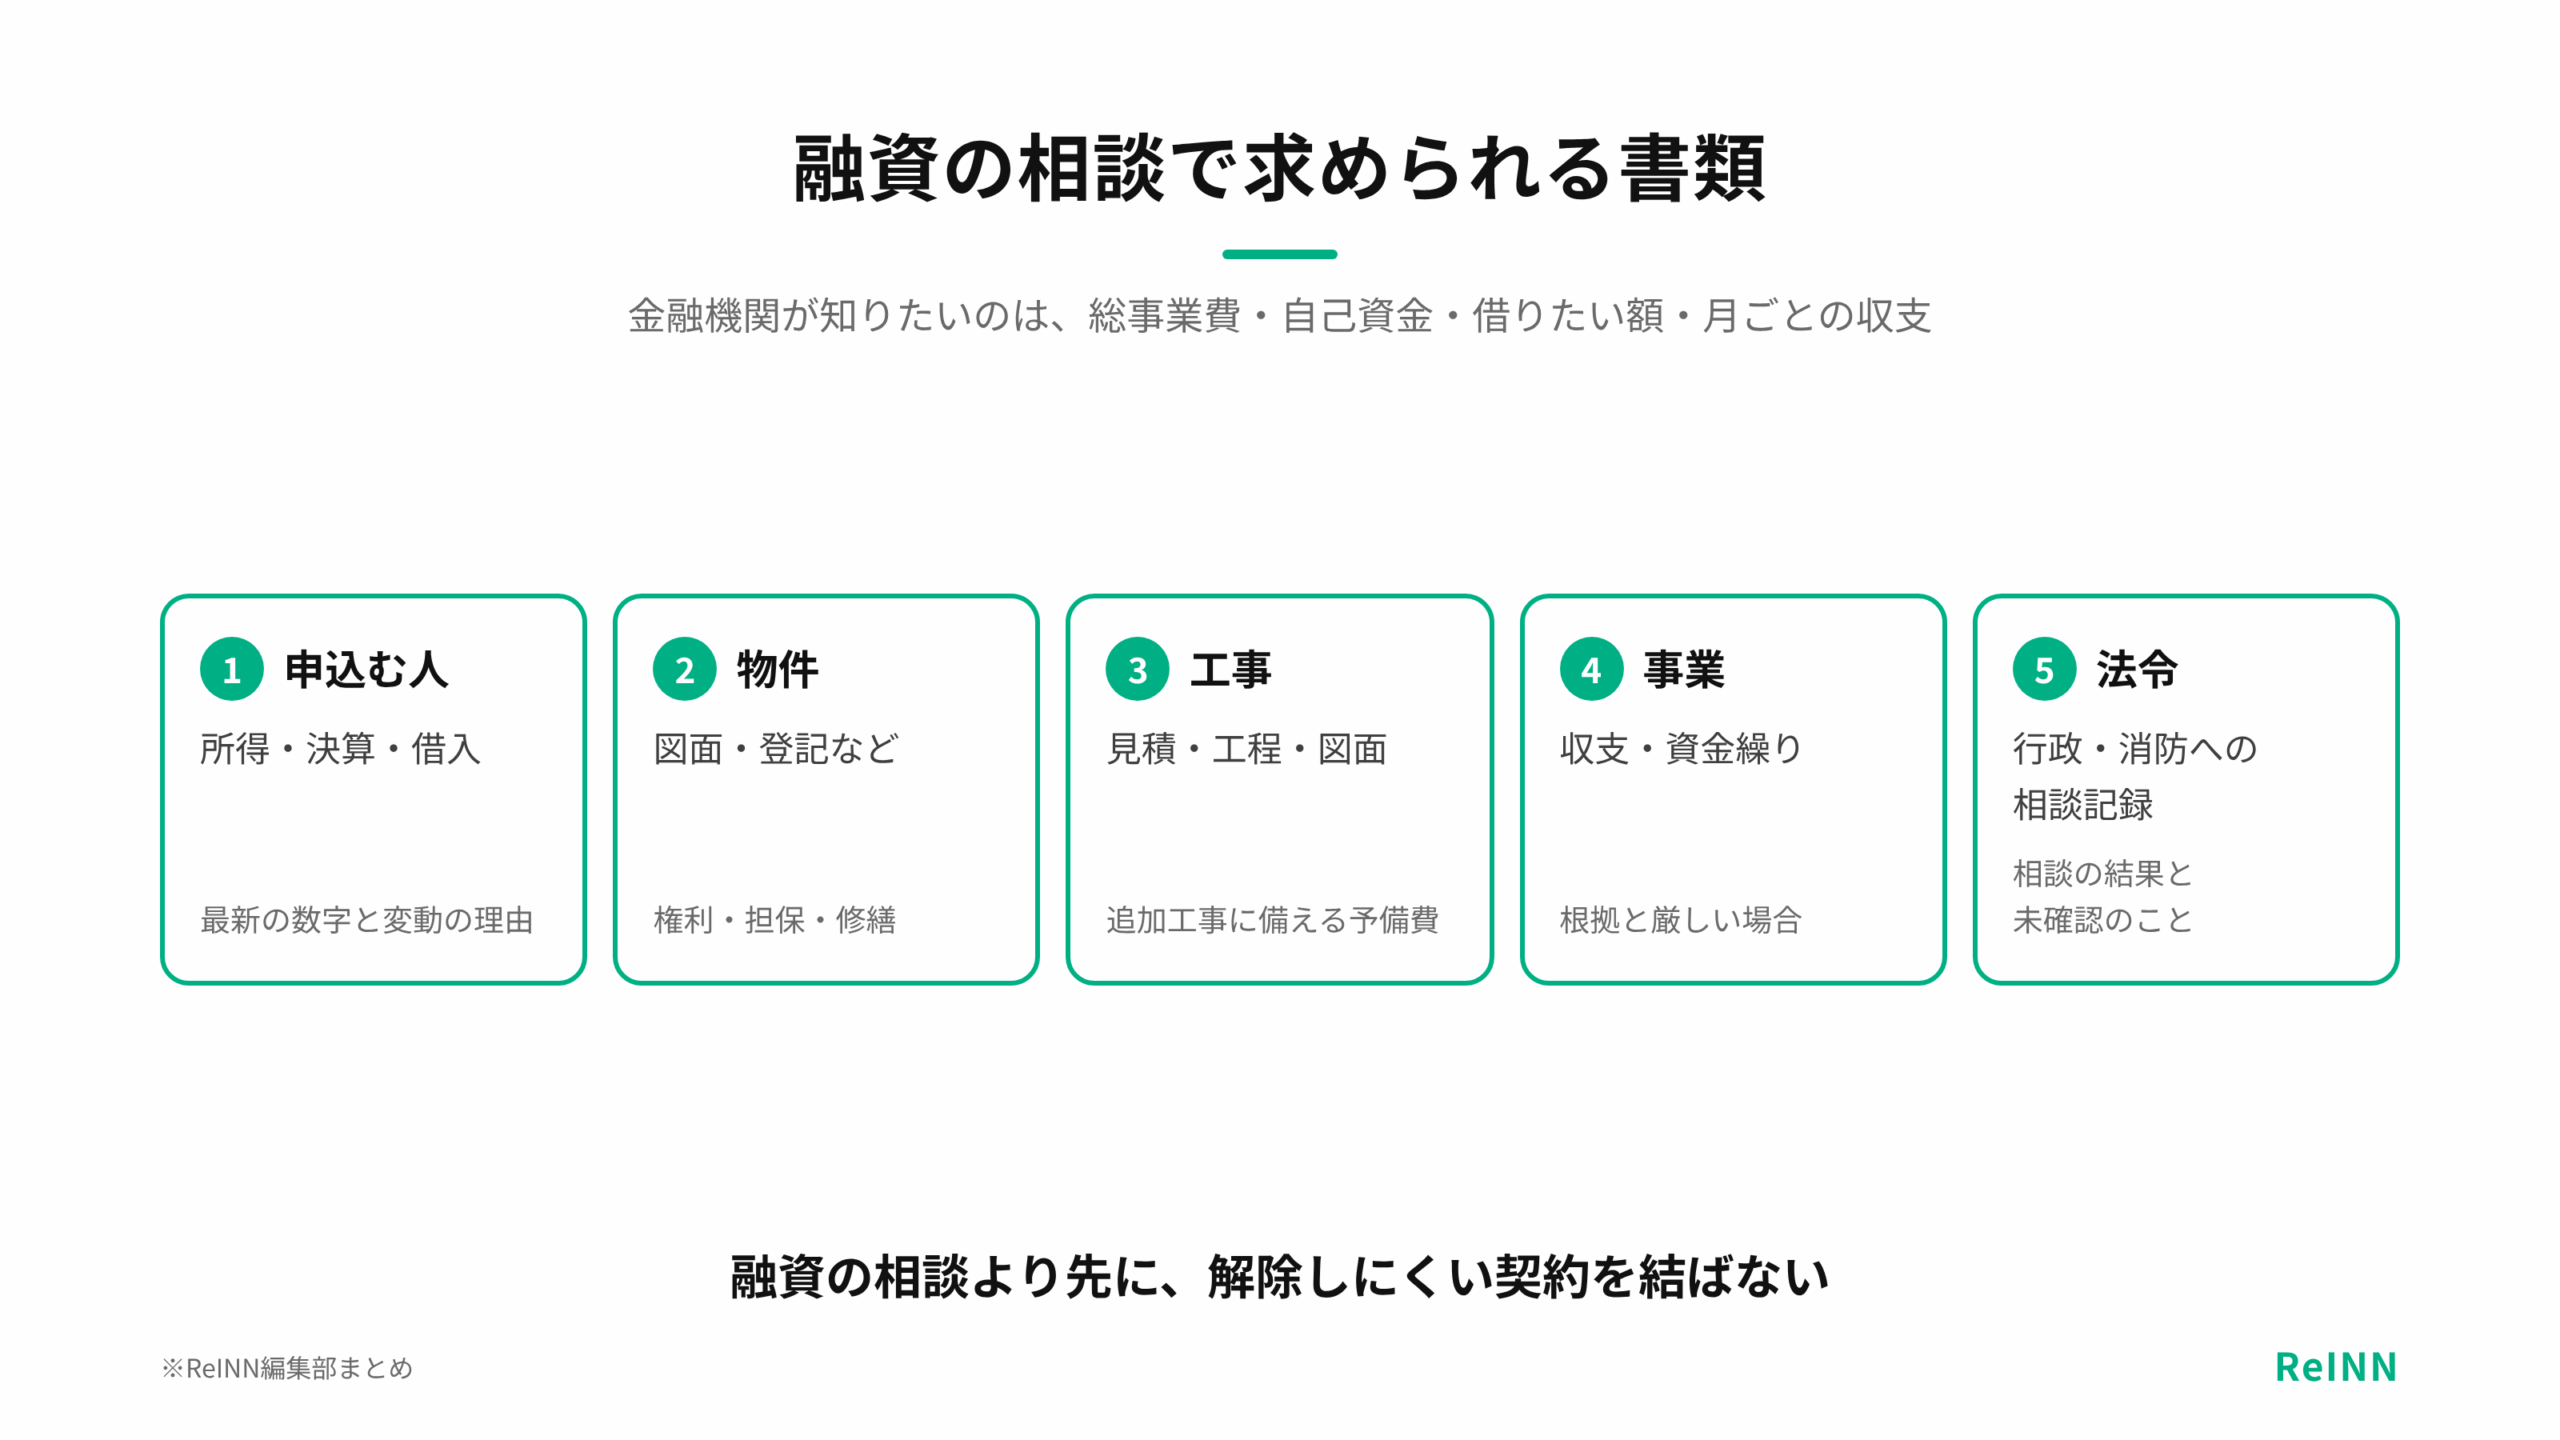
最初の相談で求められる書類は、申し込む人の資料(本人確認・所得や決算・借入・自己資金)と、物件と事業の資料(販売図面・登記・売買の条件・見積書・事業計画・許認可の確認記録)の2つに大きく分かれます。下の表では、これを申し込む人・物件・工事・事業・法令の5つのまとまりに分けて整理しています。法人なら、履歴事項全部証明書や定款なども求められることがあります。
資料は多ければよいわけではありません。金融機関が知りたいのは、総事業費と自己資金、借りたい額、月ごとの収支、開業までの段取りです。まだ確認できていないことがあっても、隠さずに伝えたほうが、計画が現実的だと受け取ってもらえます。
売買契約に融資特約を付けるか、許認可が取れなかった場合にどうするか、手付金や引渡しの時期をどう決めるかで、融資が下りなかったときの損失は大きく変わります。融資の相談より先に、解除しにくい契約を結ばないよう注意が必要です。
| 書類のまとまり | 例 | 見られるポイント |
|---|---|---|
| 申し込む人 | 所得・決算・通帳・借入 | 最新の数字と変動の理由 |
| 物件 | 図面・登記・売買の条件 | 権利・担保・修繕 |
| 工事 | 見積・工程・図面 | 追加工事に備える予備費 |
| 事業 | 月ごとの収支・資金繰り | 根拠と厳しい場合 |
| 法令 | 行政・消防への相談記録 | 相談の結果と未確認のこと |
融資が進みにくい民泊計画の共通点
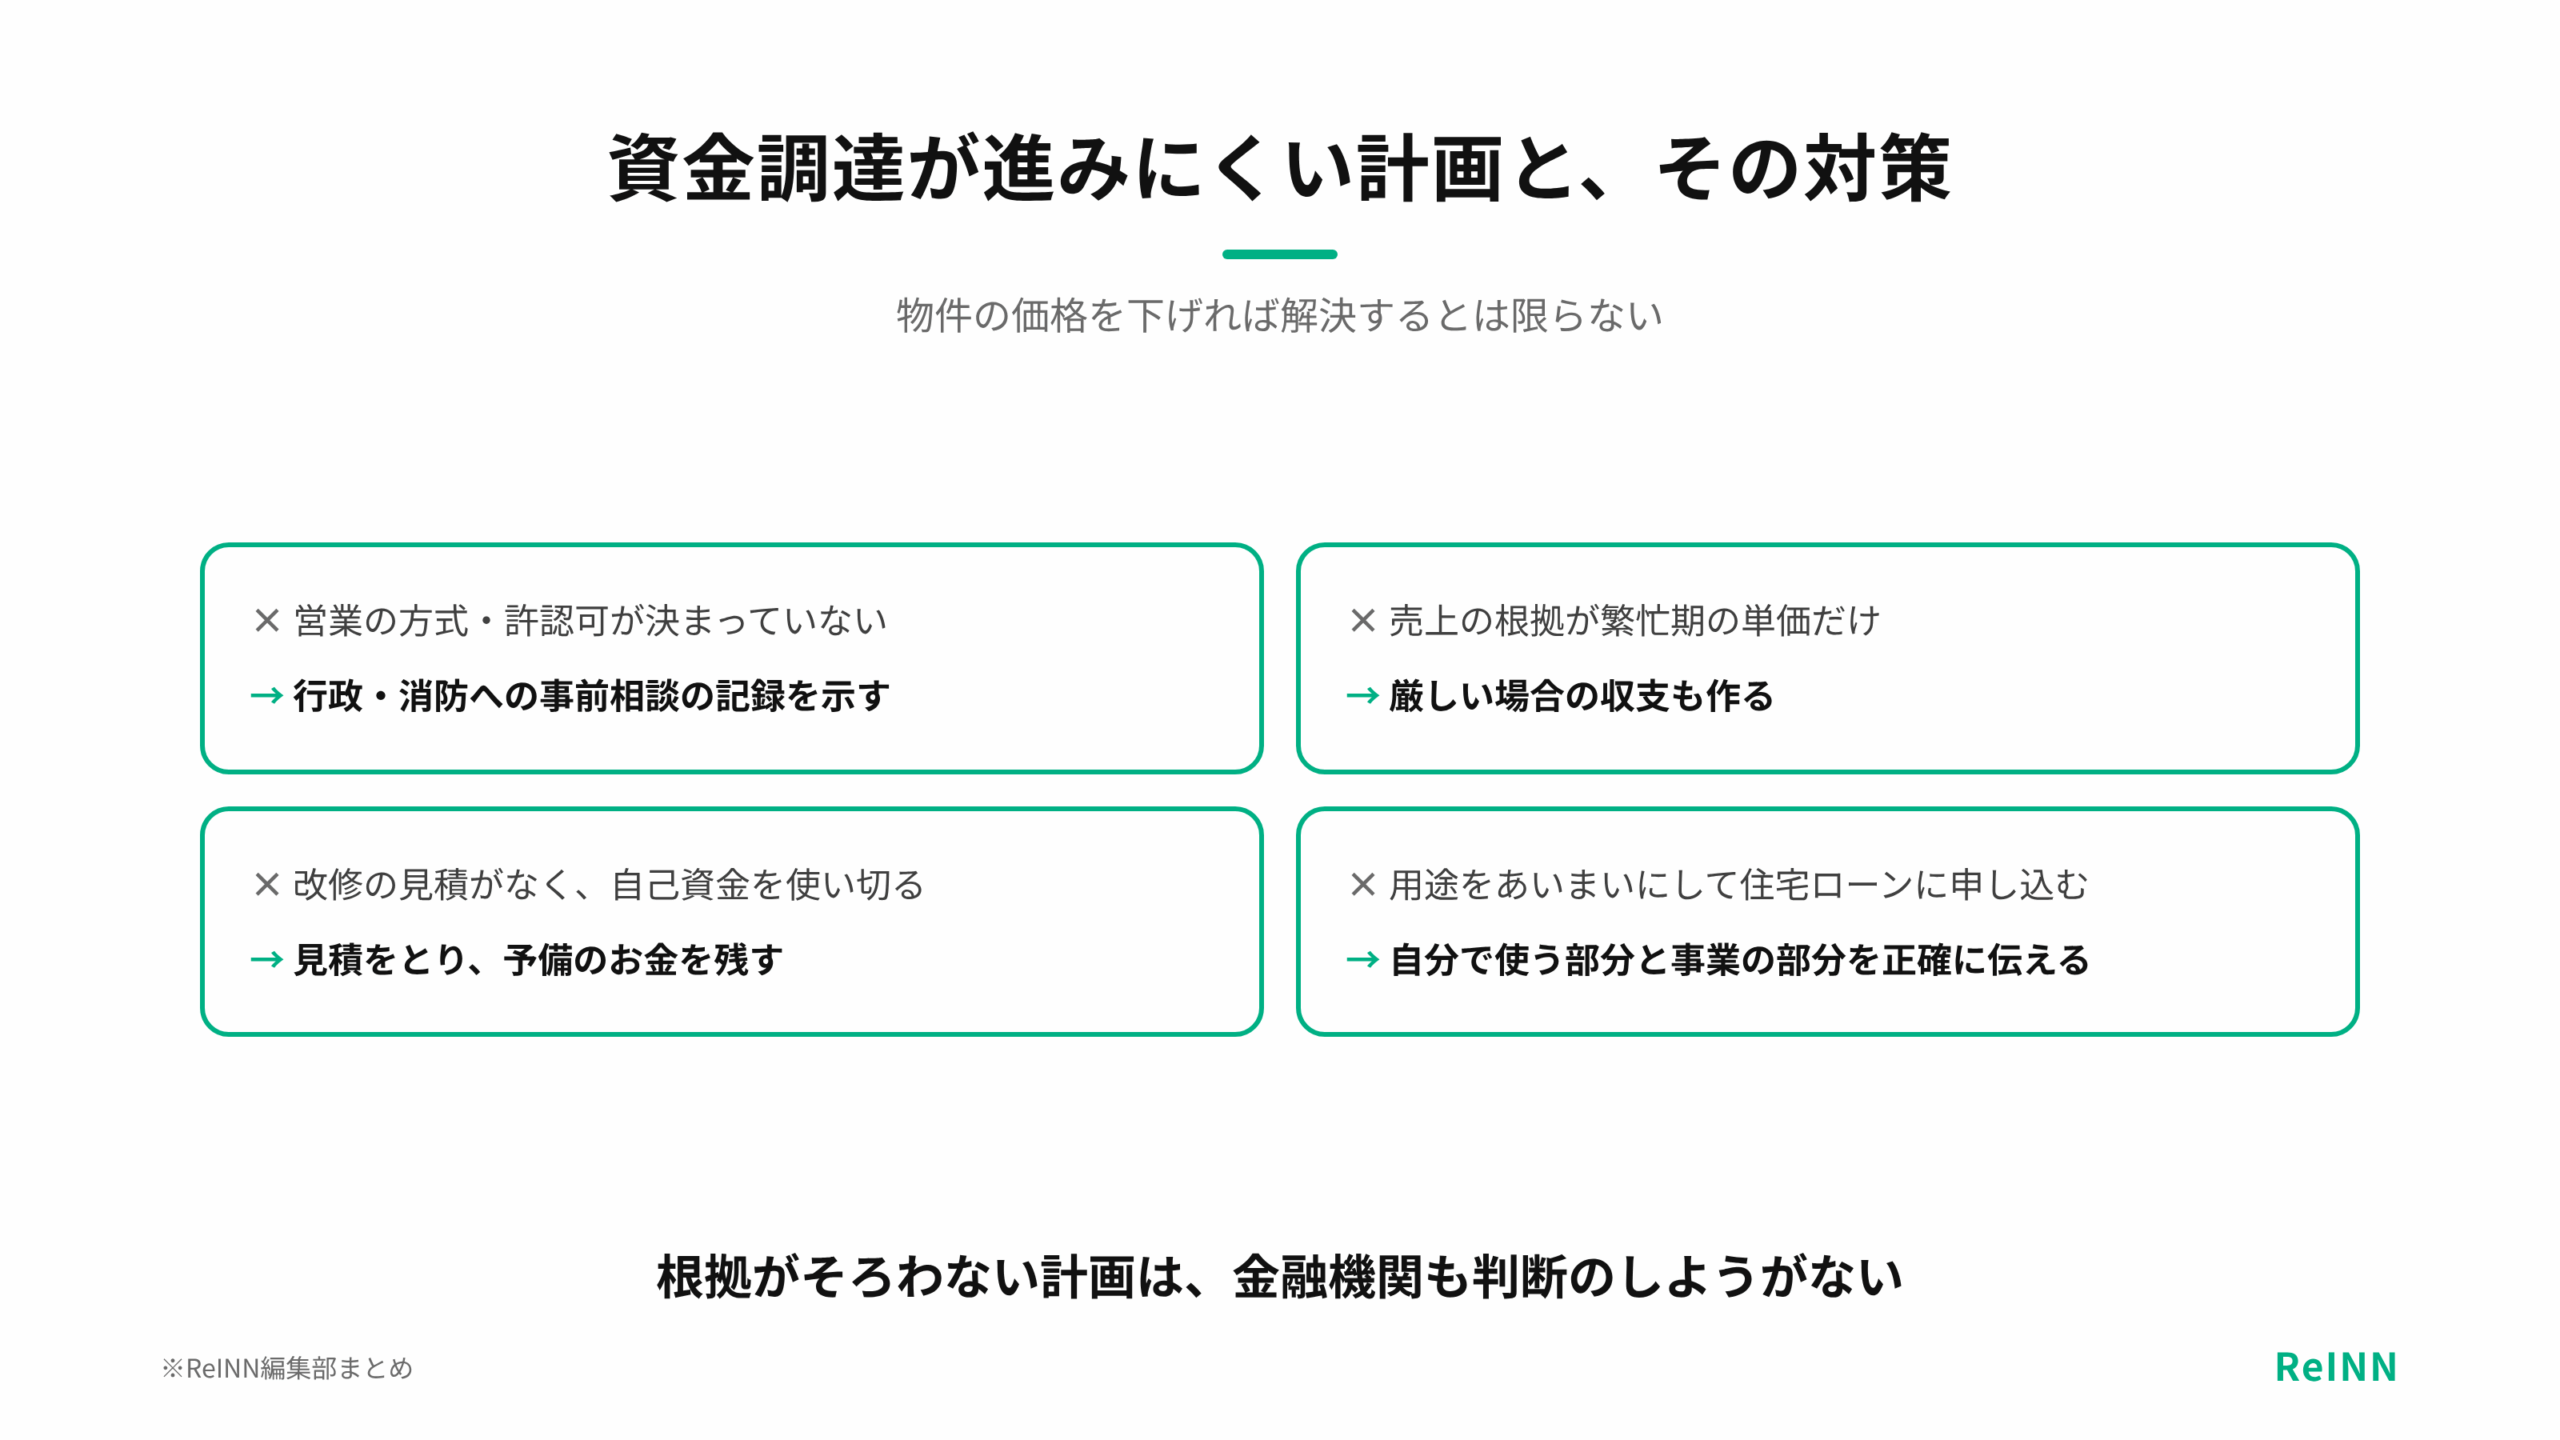
たとえば、営業の方式が決まっていない、許認可を確かめていないといった計画は、金融機関も判断のしようがありません。売上の根拠が繁忙期の単価だけだったり、改修の見積がなかったり、自己資金を全部使い切る前提だったりする計画も、同じように進みにくくなります。
契約で決めたお金の使い道と実際の使い方が違えば、金融機関との関係に重大な問題が生じるおそれがあります。用途をあいまいにしたまま住宅ローンに申し込む計画が危ういのは、そのためです。自分で使う部分と事業に使う部分の計画は、正確に説明する必要があります。
物件の価格を下げれば解決するとも限りません。担保としての評価が出にくい、建て替えや道路との接し方に問題がある、改修費がかさむ、売りにくいといった物件は、全体として厳しく見られます。
民泊物件を買う前に融資を相談する理由
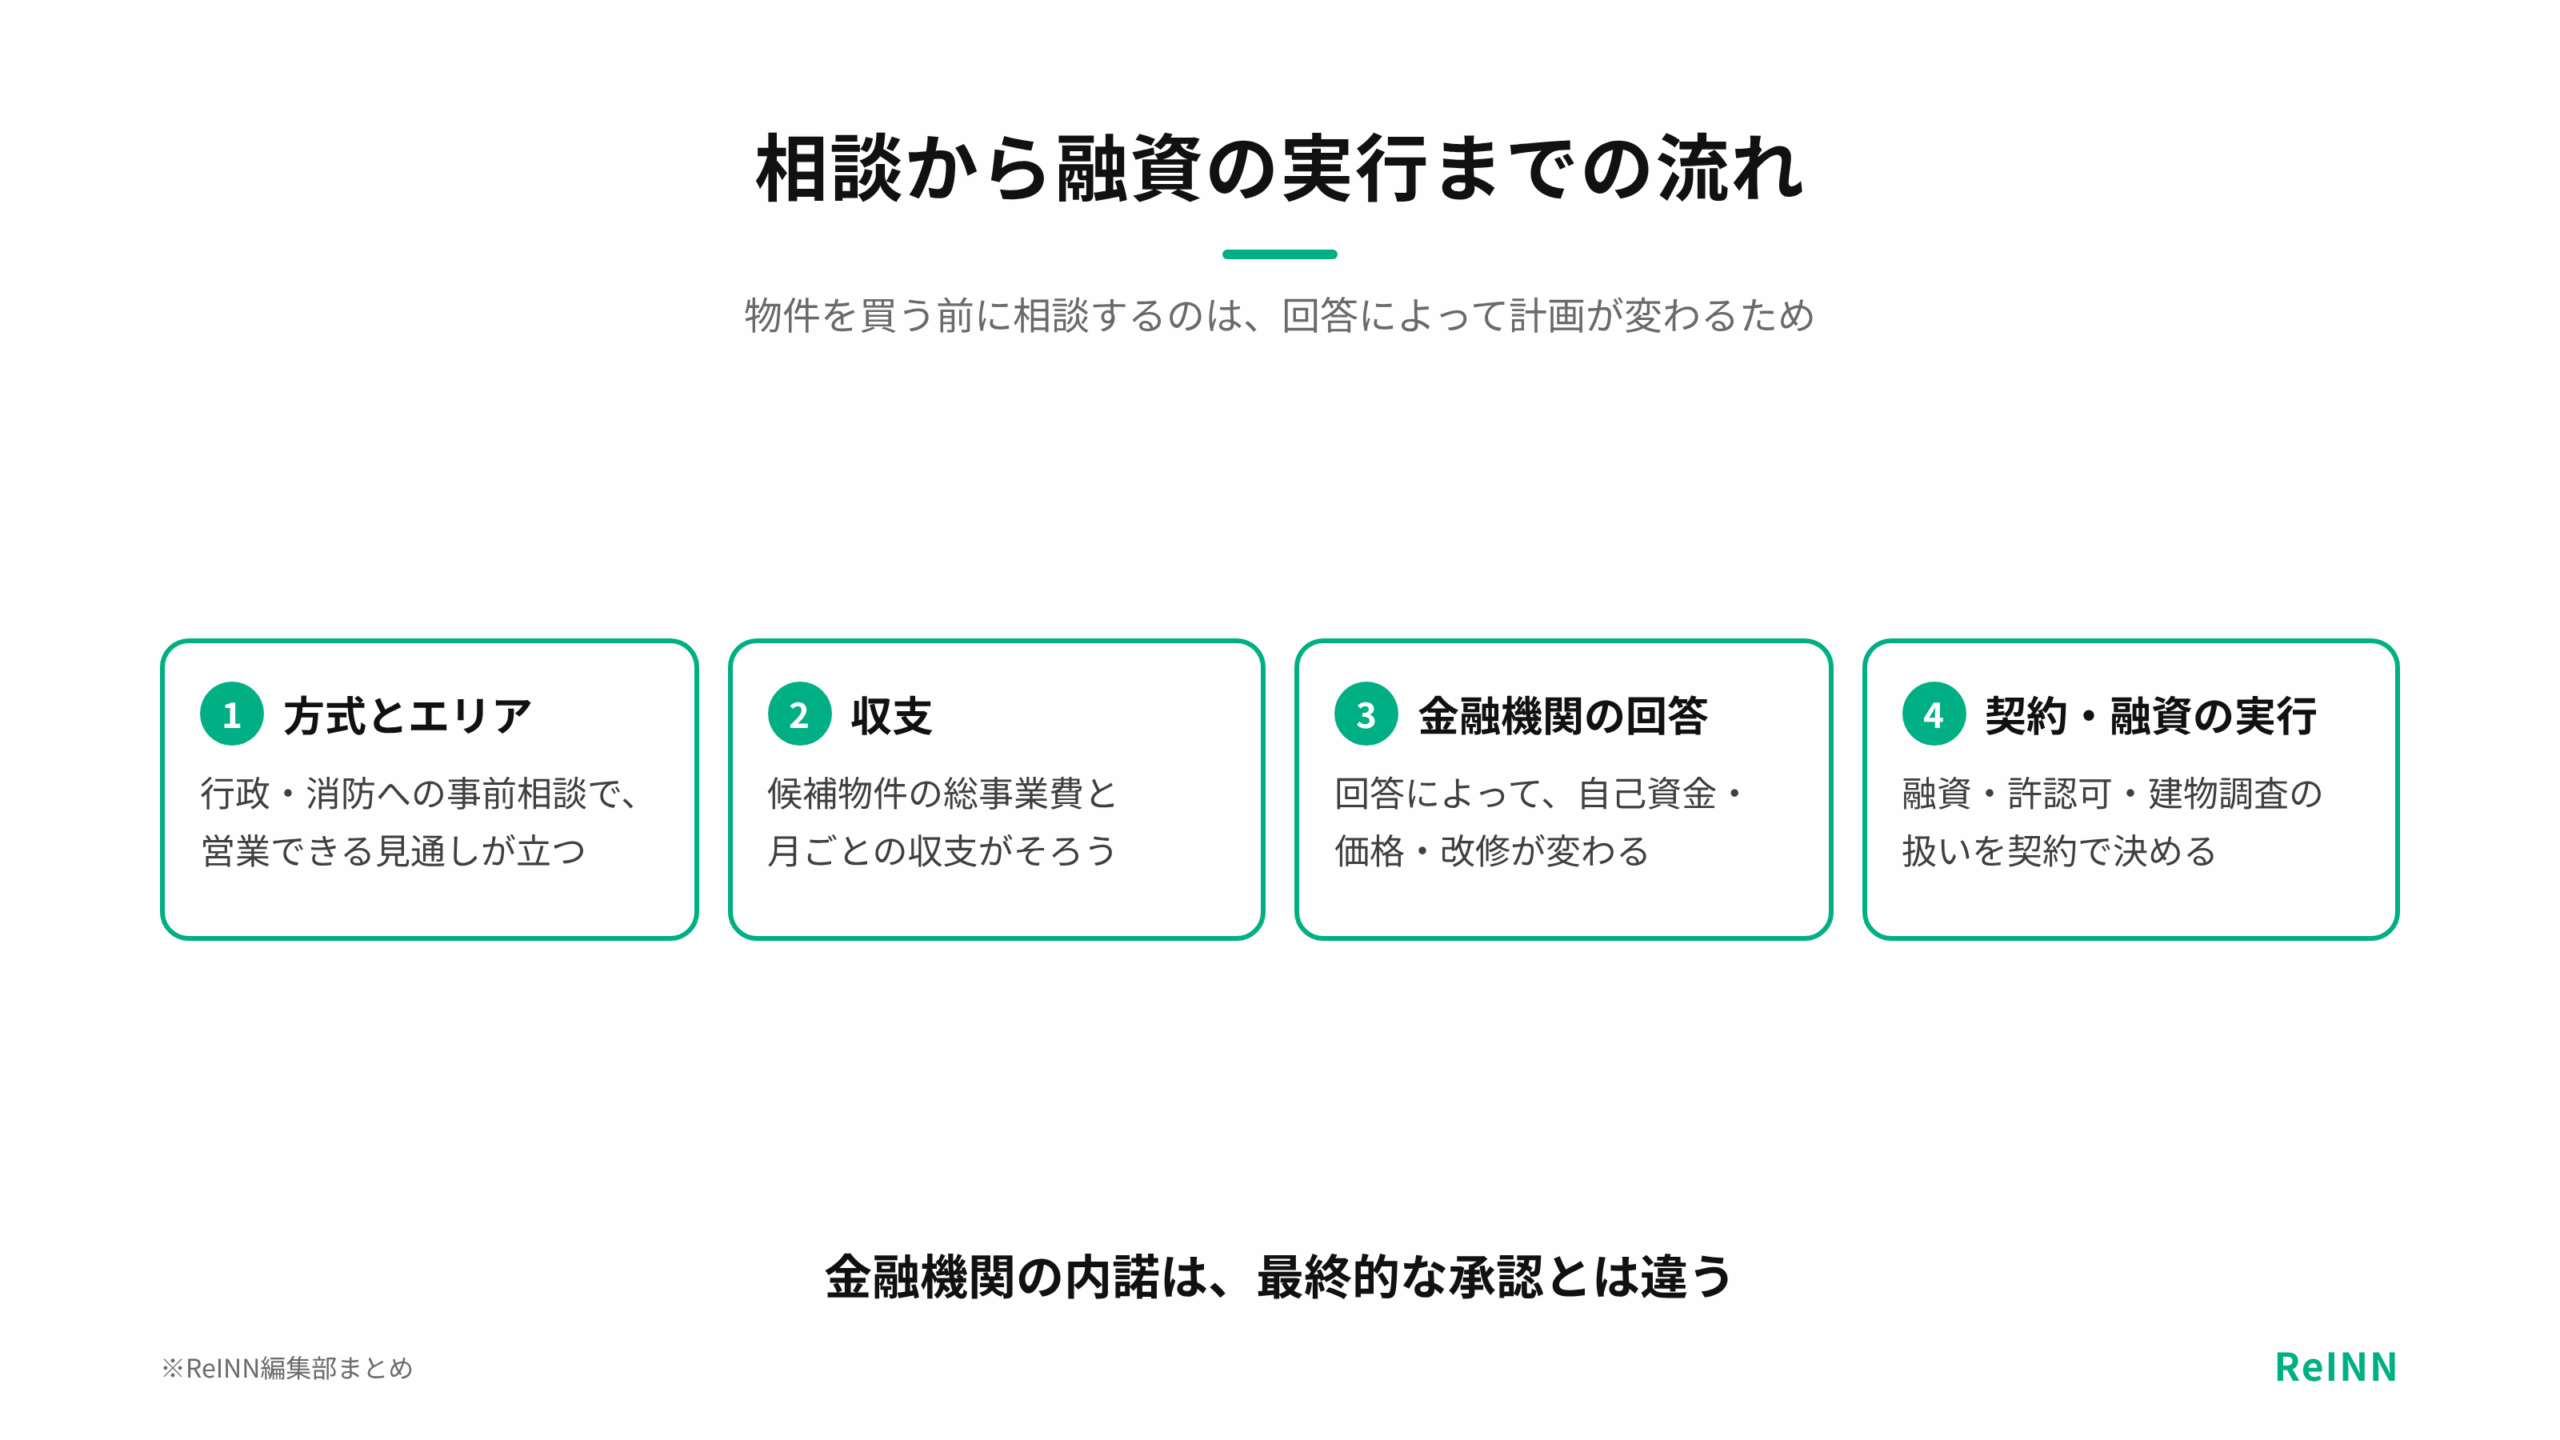
融資の相談は、物件を買う前に行うのが基本の順番です。営業の方式と希望のエリアが決まり、行政や消防への事前相談が済み、候補物件の総事業費と月ごとの収支がそろった段階で、金融機関に相談します。その回答によって、自己資金や物件の価格、改修、運営の方法が変わることもあります。
購入の申込みや売買契約では、融資や許認可、建物調査の結果をどう扱うかが重要です。金融機関の内諾は、最終的な承認とは違うからです。融資が実行される日と決済日、工事代金の支払日、開業までの運転資金の時期が合っていないと、途中で支払いが滞るおそれがあります。
融資を受けた後も、開業の遅れや売上の不足は起こり得ます。返済が続くかどうかを左右するのは稼働率より現金の残高と返済の余力で、赤字を追加の借入で埋める前提の計画は長続きしません。
INNsightで、融資相談に使う物件情報をそろえる
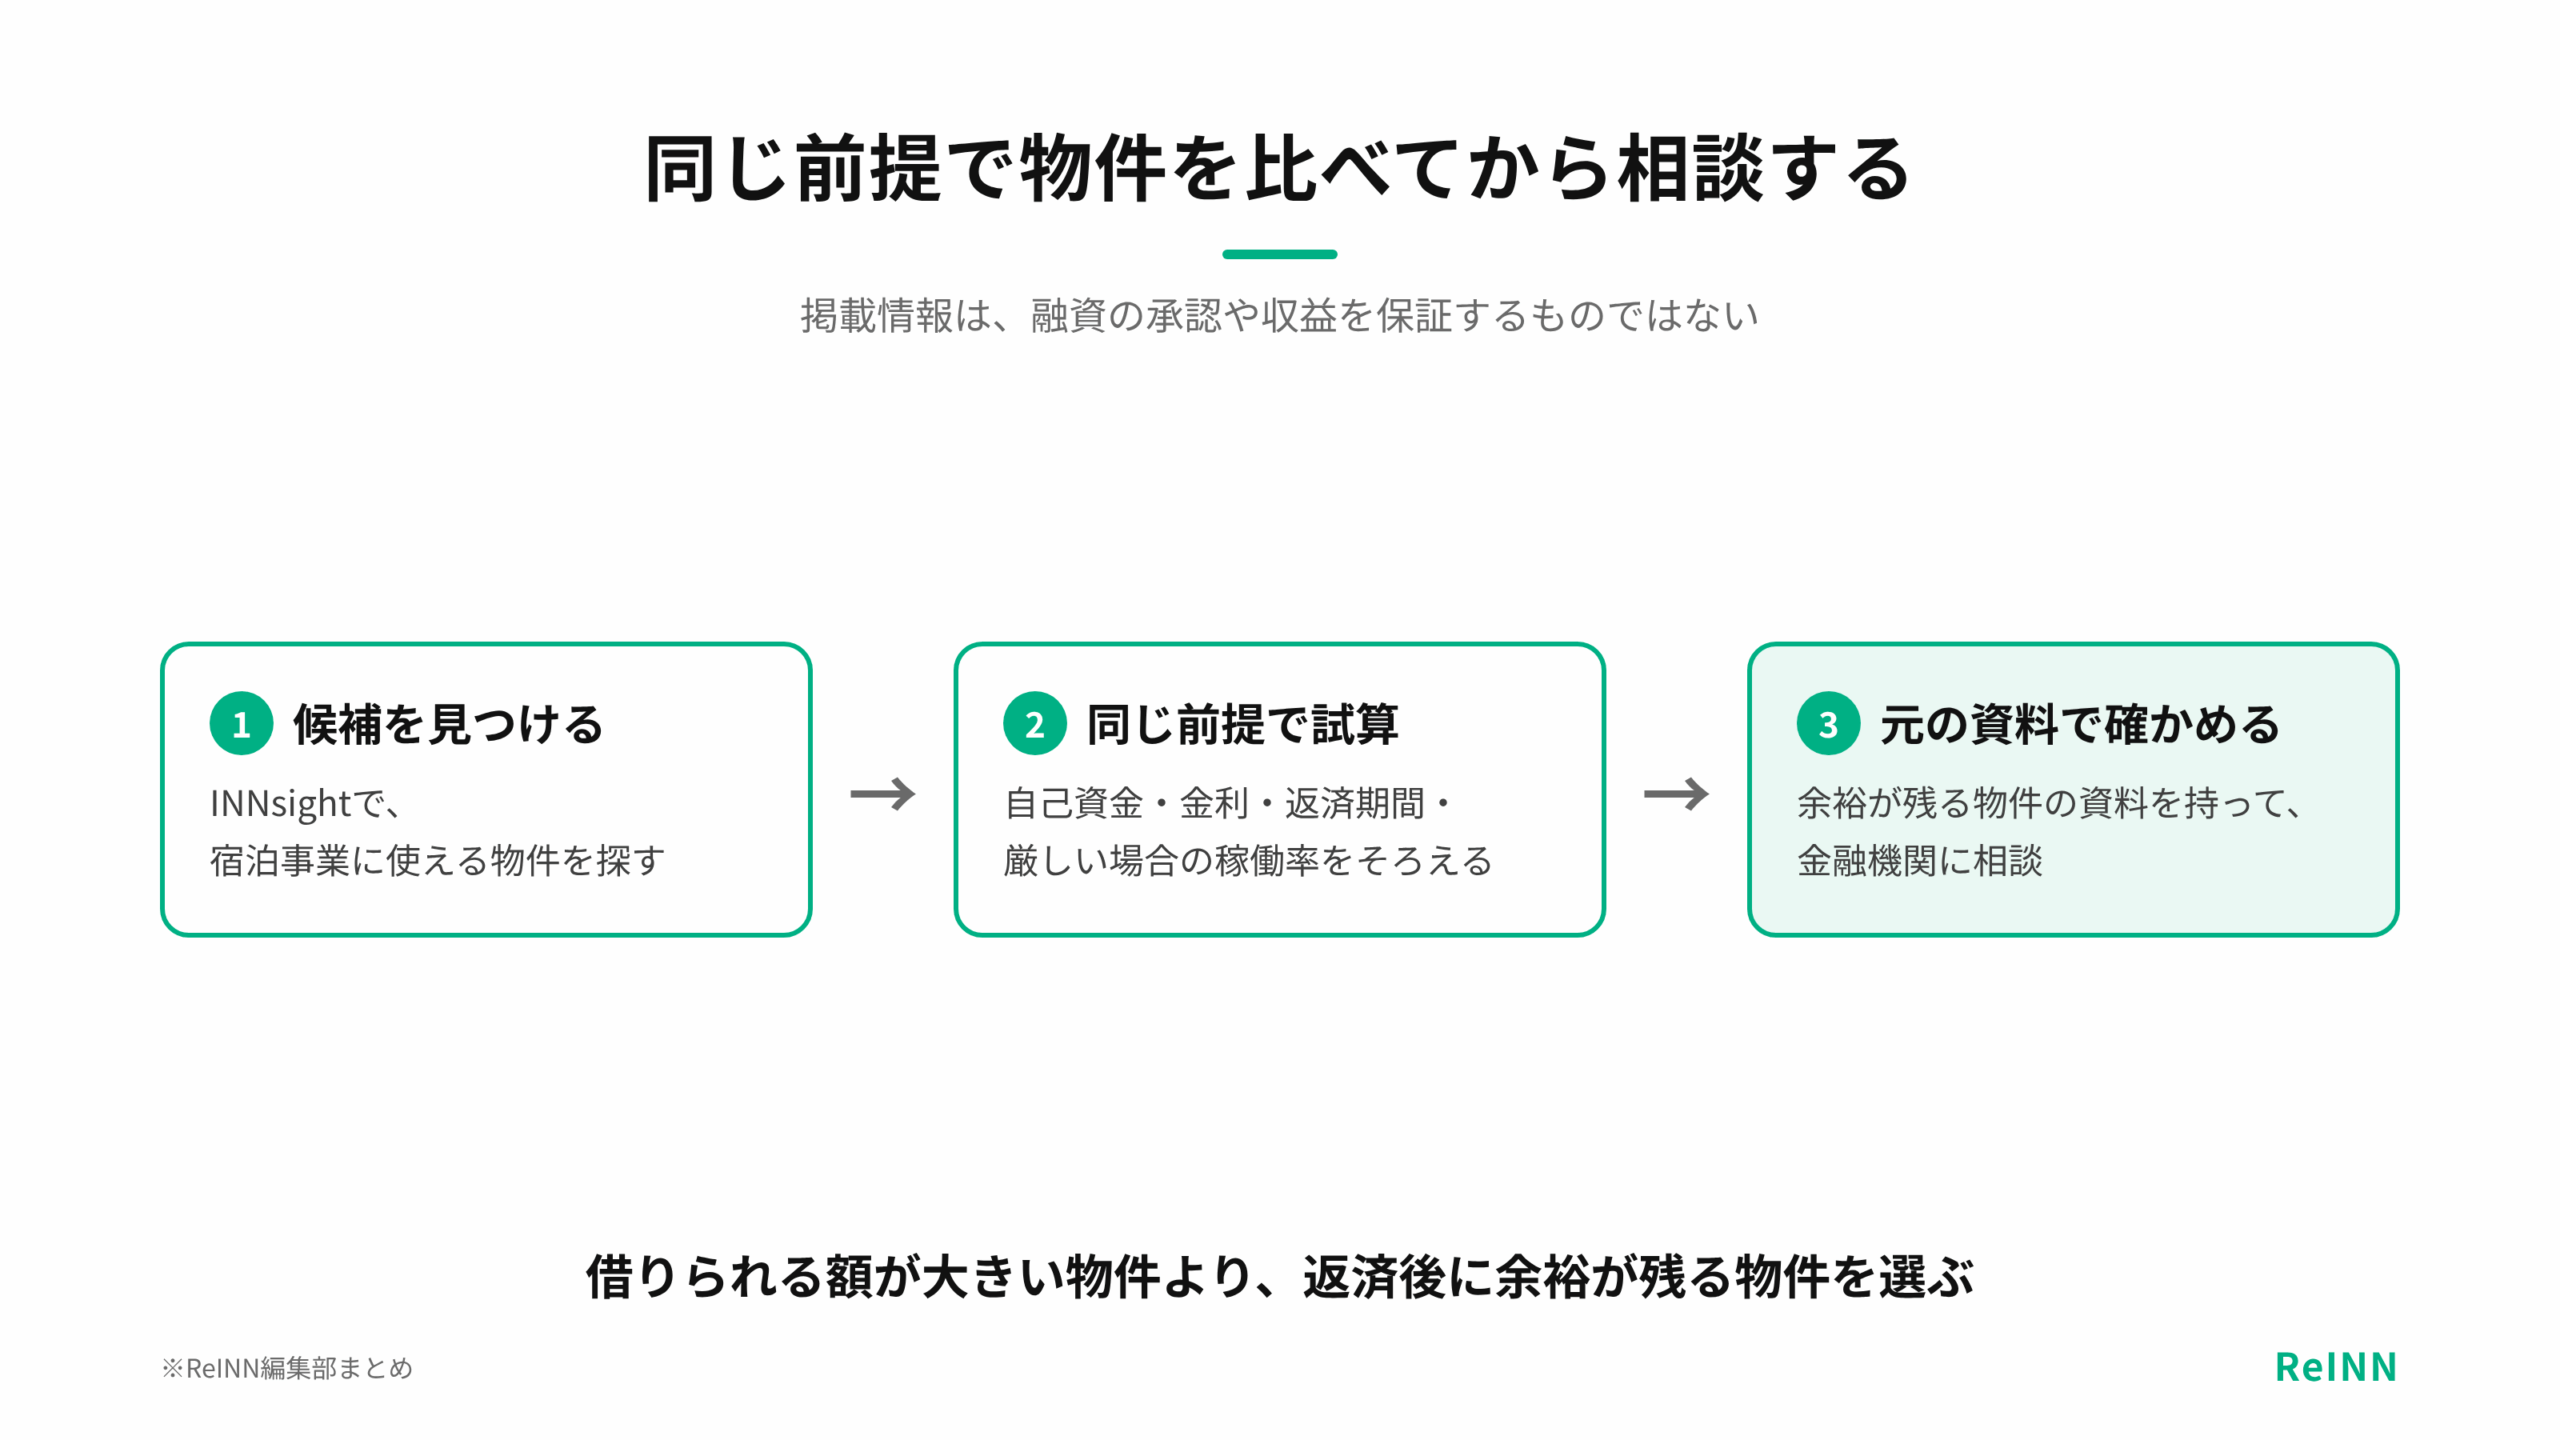
金融機関に相談するときは、ぼんやりとした事業の案より、候補物件の価格や建物の状態、許認可の見通し、改修の内容、想定の収支といった具体的な情報が役に立ちます。INNsightで宿泊事業に使える候補を見つけておくと、金融機関に渡す資料の土台を作れます。
許認可や利回りが掲載されていても、行政の判断や融資の承認、将来の収益が保証されるわけではありません。掲載情報は物件を比べる手がかりで、判断のもとになるのは物件ごとの元の資料です。
同じ自己資金・金利・返済期間・厳しい場合の稼働率で物件を並べてみると、借りられる額が大きい物件と、返済後に余裕が残る物件が、必ずしも同じではないことが分かります。
民泊融資のまとめ
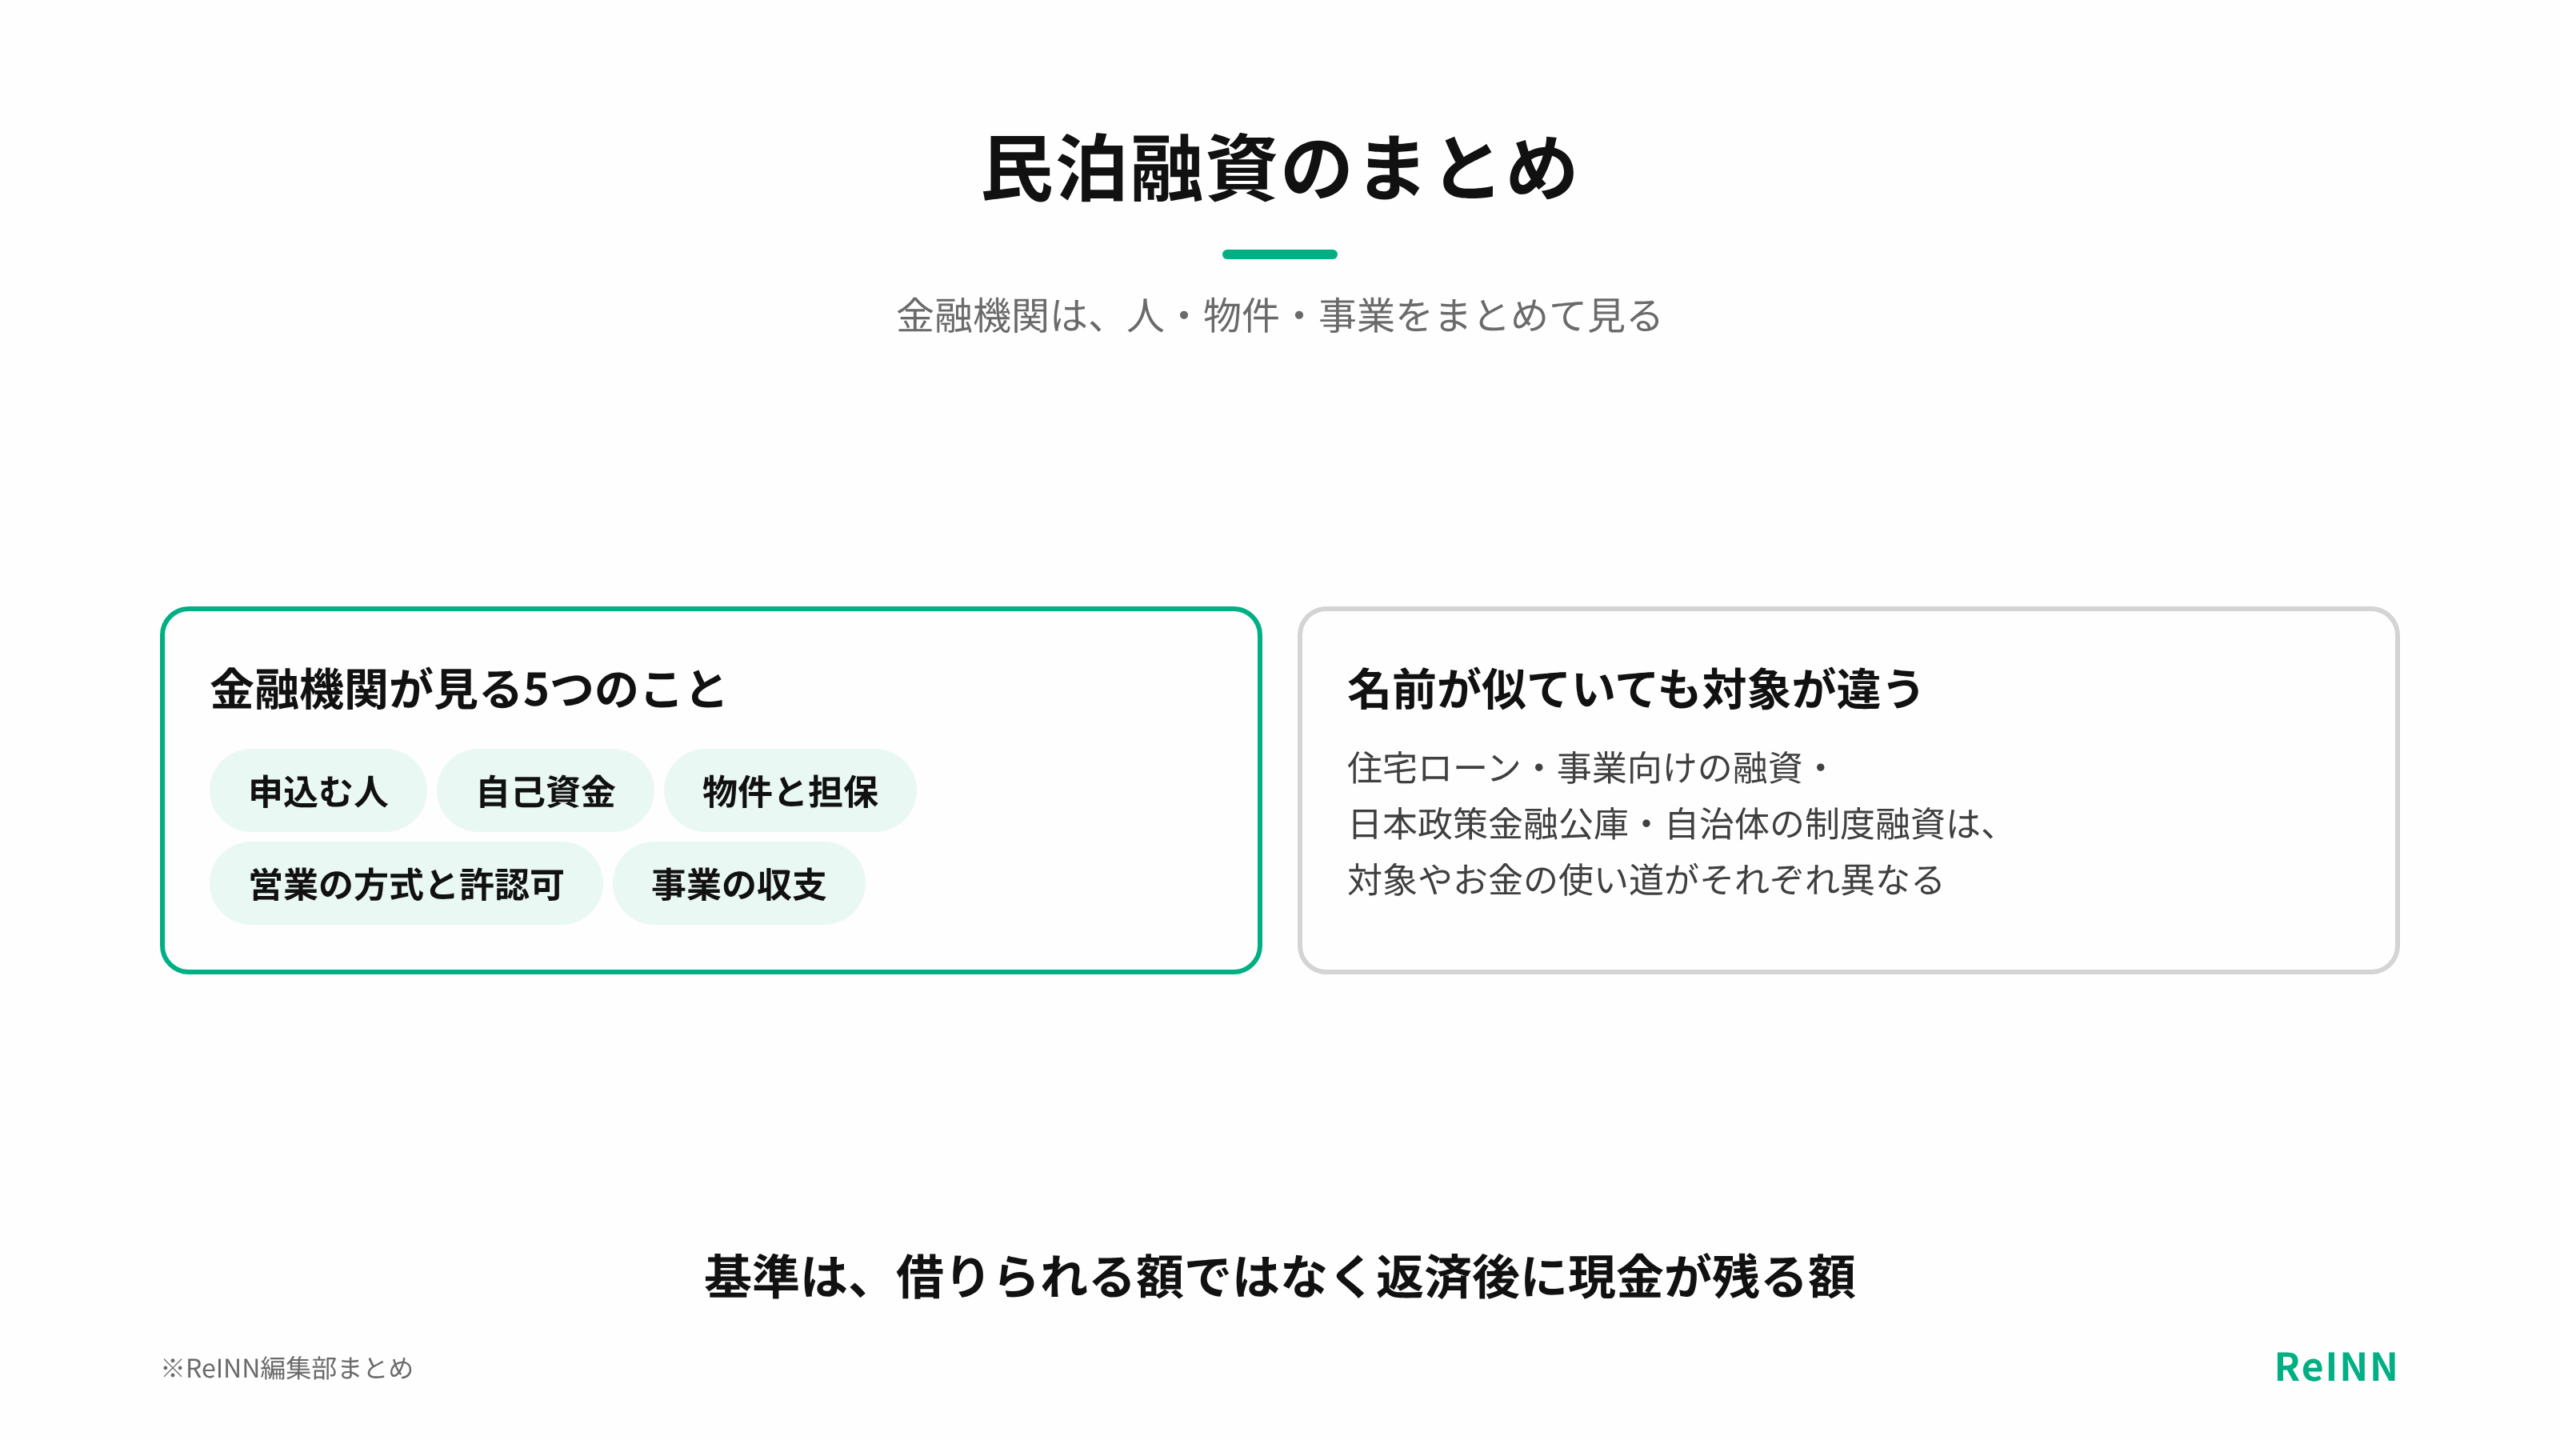
民泊融資では、営業の方式、お金の使い道、申込む人、自己資金、物件、許認可、収支がまとめて見られます。住宅ローン、事業向けの融資、公庫、制度融資は、名前が似ていても、対象やお金の使い道が違います。
金融機関との相談で判断の材料になるのは、物件の資料や行政・消防への確認記録、工事の見積、月ごとの収支、厳しい場合の試算です。基準になるのは、借りられる額ではなく、返済後に現金が残る額です。
民泊融資でよくある質問
- 民泊に住宅ローンは使えますか?
使う目的と、その商品で認められているお金の使い道によります。事業に使う計画を伏せて住宅ローンを使うと、契約で決めた使い道と実際の使い方が食い違うことになります。
- 日本政策金融公庫は民泊融資に使えますか?
制度ごとに対象が異なります。生活衛生貸付では、簡易宿所を含む旅館業と、住宅宿泊事業・特区民泊とで扱いが違い、住宅宿泊事業でも別の制度の対象になる可能性があります。
- 自己資金は何割必要ですか?
一律の決まりはありません。制度や物件、担保、申込む人、事業計画によって変わるものです。買った後の運転資金や修繕費も、手元に残しておく必要があります。
- 許可を取る前でも融資の相談はできますか?
相談できる場合があります。その段階では、行政や消防への事前相談の記録、取得までの段取り、必要な工事、まだ確認できていないことが判断の材料になります。
- 売上のシミュレーションには何を入れますか?
売上の側では販売日数・稼働率・平均単価・季節による差を、費用の側では清掃や運営代行、予約サイトの手数料、修繕費、税金、返済などを入れます。自分で使う日は、売上の入らない日として差し引きます。
民泊融資とあわせて読みたい記事
物件探しや許可、運営の委託について調べるときは、次の記事も参考にしてください。
- 日本の「空き家」を新たなアセットクラスに…「ホームシェアリングローン」で目指す、民泊事業の活性化
- 民泊物件が見つからない7つの理由|遠回りしない探し方と契約前の確認順
- 【民泊向け】旅館業営業許可とは?申請の流れから注意点までわかりやすく解説
- トラブルになる前に―民泊・別荘の運営代行会社と契約する前にオーナーが契約書で確認したい「5つのポイント」
この記事についてのご注意
本記事は一般的な判断材料を整理したもので、融資の承認や条件、特定の物件・契約・法令手続の適否、収益を保証するものではありません。制度の条件や審査は変わることがあります。必要に応じて、金融機関、行政、消防、税理士、弁護士等へご確認ください。
気になる物件の資料をもとに、総事業費と月ごとの収支を試算してみてください。具体的な数字があると、金融機関との相談も進めやすくなります。
INNsightで探す