セカンドハウスの失敗は、物件を選ぶ段階より、買ってから数年たって表れることが多いものです。最初は楽しかった移動が負担になり、使わない月の固定費が家計に重く残ります。管理を先延ばしにして建物が傷んだり、売ろうとしたらローンの残りが売却額を上回っていたりして、後悔する人もいます。
どれも購入時には目に入りにくいものの、年に何日使えるか、移動にどれだけ時間とお金がかかるか、留守中に誰が建物を見るかは、買う前にある程度つかめます。
この記事では、セカンドハウスで起きやすい失敗を場面ごとに取り上げ、買う前に分かることと防ぎ方をまとめました。
先に結論
セカンドハウスの失敗は、物件の価格より、使わない日の固定費や移動、管理、修繕、ローンの残りを甘く見たときに起こります。季節を変えて泊まってみること、10年分の支出を見積もること、買わずに借りる道も残しておくことを買う前に済ませておくと、後悔につながる見落としを減らせます。
想定読了時間:約14分 | 更新日:2026年10月30日
「INNsight by ReINN」は、民泊・旅館業特化の物件売買サイトです。都市部から別荘エリアまで様々な物件を掲載中。気になる利回りや許認可の取得状況なども閲覧できるため、スムーズな物件探しが可能です。
民泊物件を探す使う日が減る|セカンドハウスの失敗で多い利用日数の見込み違い
理想の休日ではなく、去年のカレンダーで利用日を数える
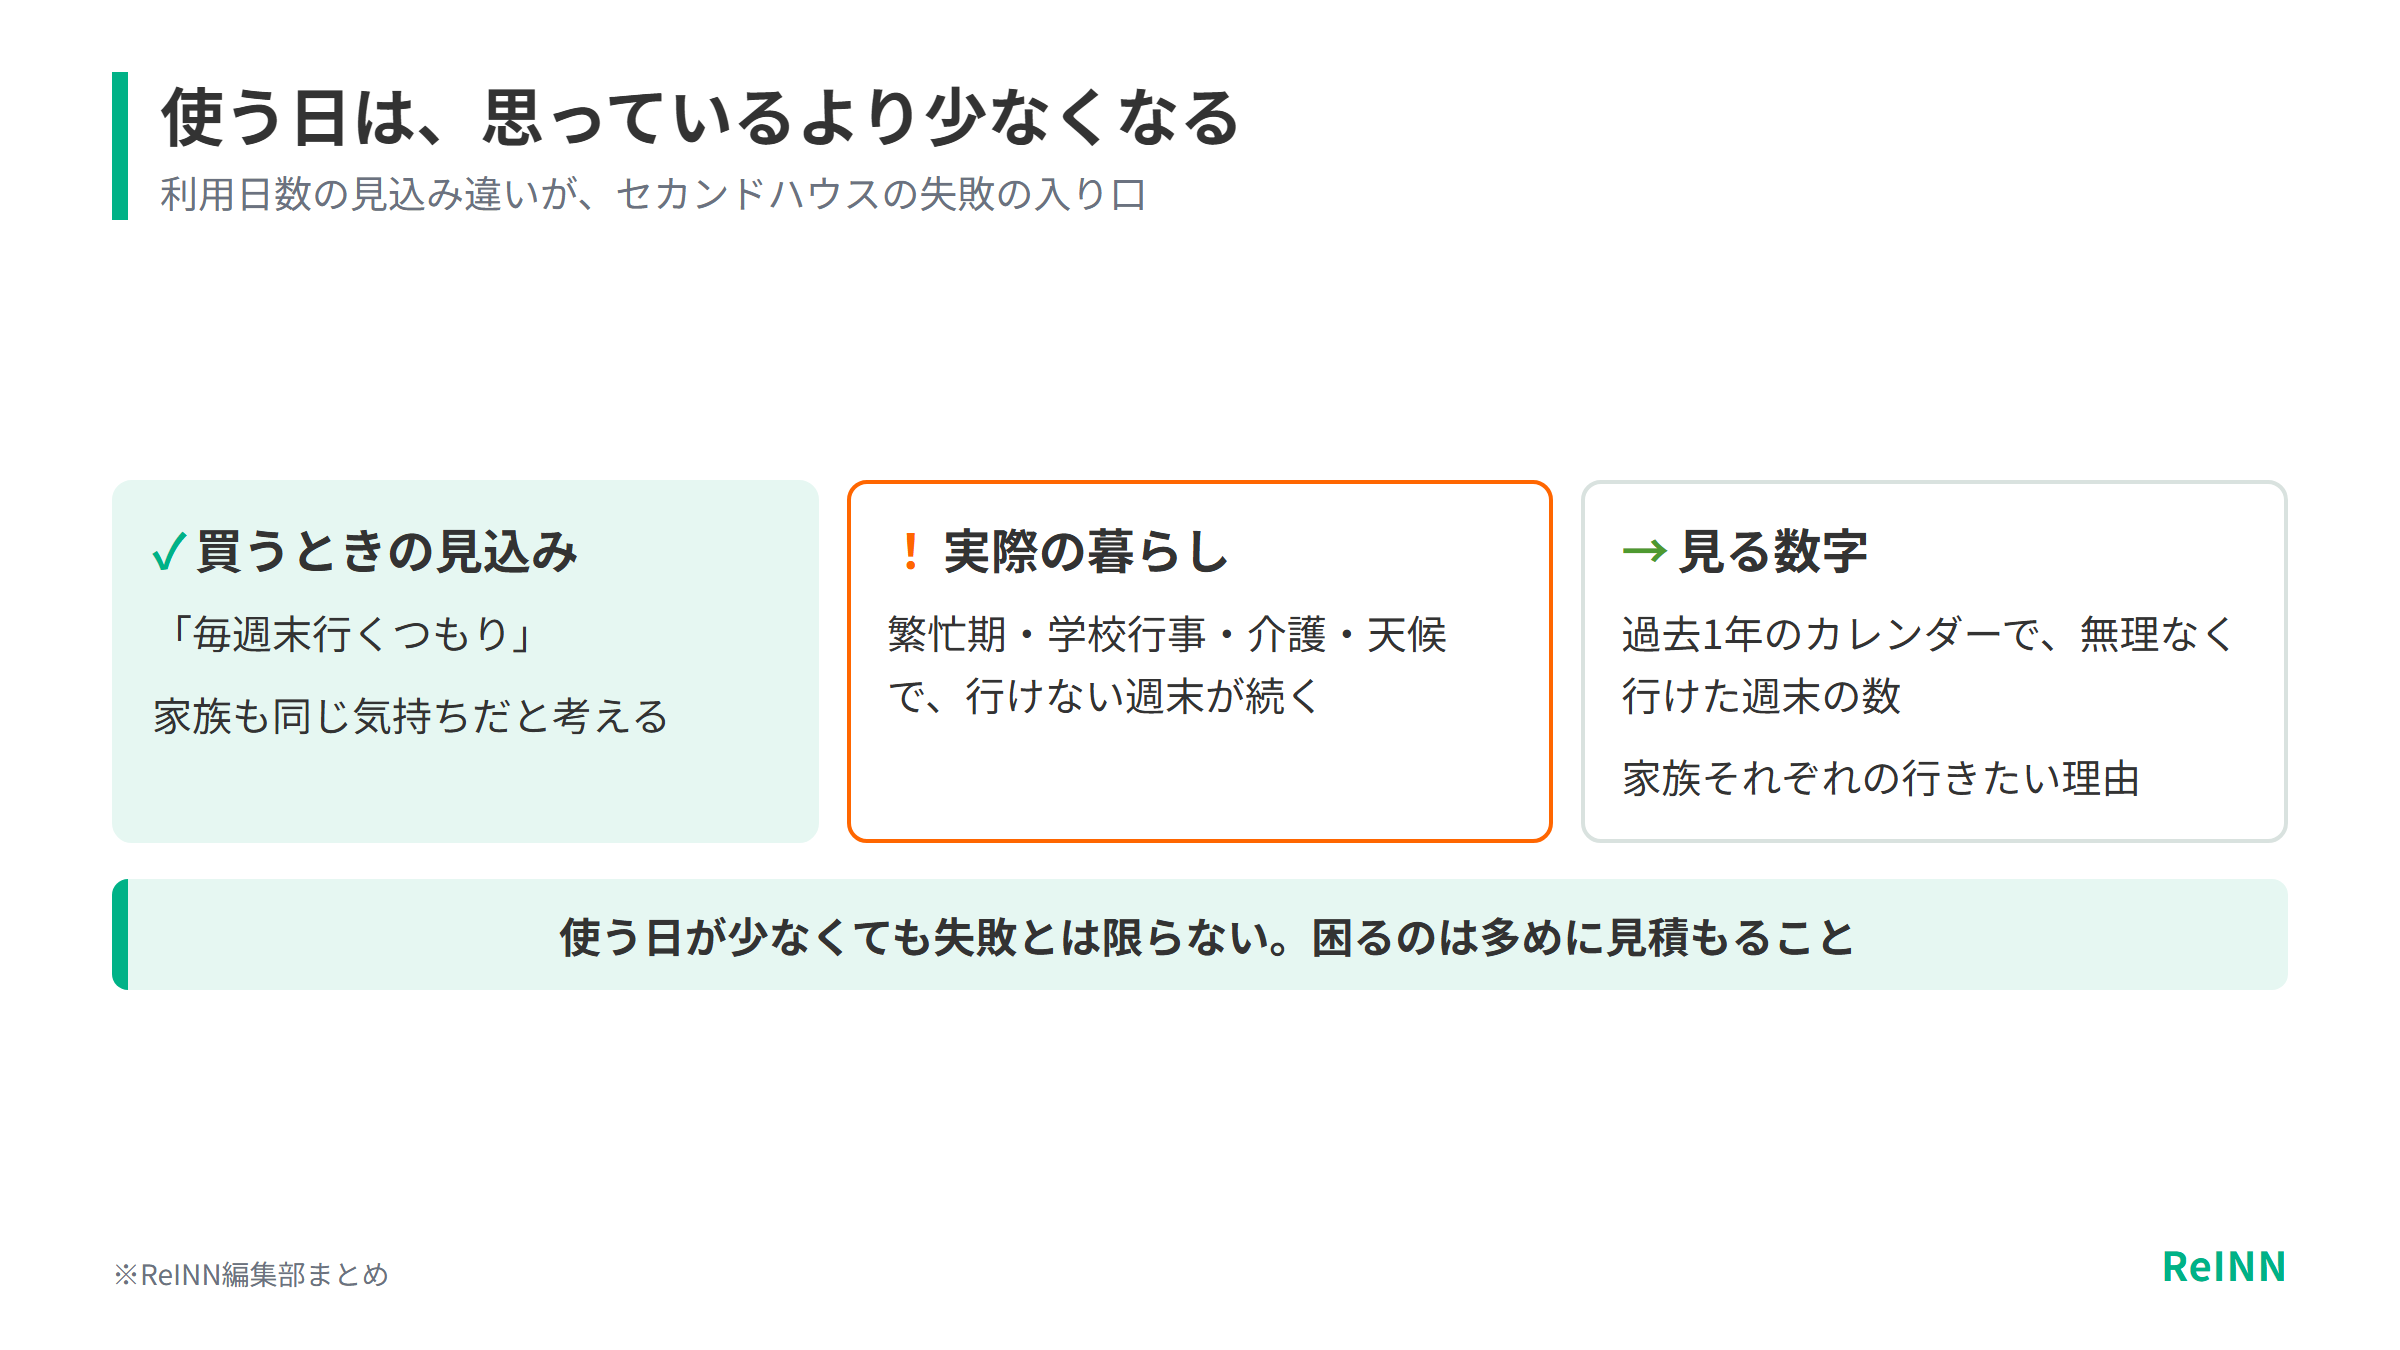
「毎週末行くつもり」で買っても、実際に使える日はそれより少なくなりがちです。仕事の繁忙期や子どもの学校行事、親の介護、天候の崩れが重なると、行けない週末が続きます。過去1年の休日を振り返り、往復の移動時間を差し引くと、無理なく行けた週末は想像より少ないことが多いものです。
使う日が少ないこと自体は、失敗とは限りません。家族が満足している、地域の人とのつながりができた、という価値もあるからです。困るのは、使う頻度を多めに見積もって購入を正当化してしまうことです。年に1回、実際に使った日数と買った目的を照らし合わせると、持ち続けるか見直すかを決めやすくなります。
家族それぞれの目的と滞在の仕方を聞いておく
買う人が自然や趣味を楽しみにしていても、家族が気にするのは通信環境や買い物の便、個室の有無、夏冬の室温、虫の多さだったりします。子どもの成長やペット、親の体力によって、必要な設備も変わります。内見で一人の好みだけで決めると、数年後に「行きたいのは自分だけ」という状態になりかねません。
家族ごとに行きたい理由と行きたくない条件を聞いておくと、物件で何を見ればよいかがはっきりします。全員が毎回一緒に行くとは限らないため、一人で滞在しても安全に過ごせて、管理もしやすい建物かどうかも大切な条件です。
移動の疲れと交通費で後悔するセカンドハウスの失敗
金曜の夜や連休、悪天候のときの移動時間を測る
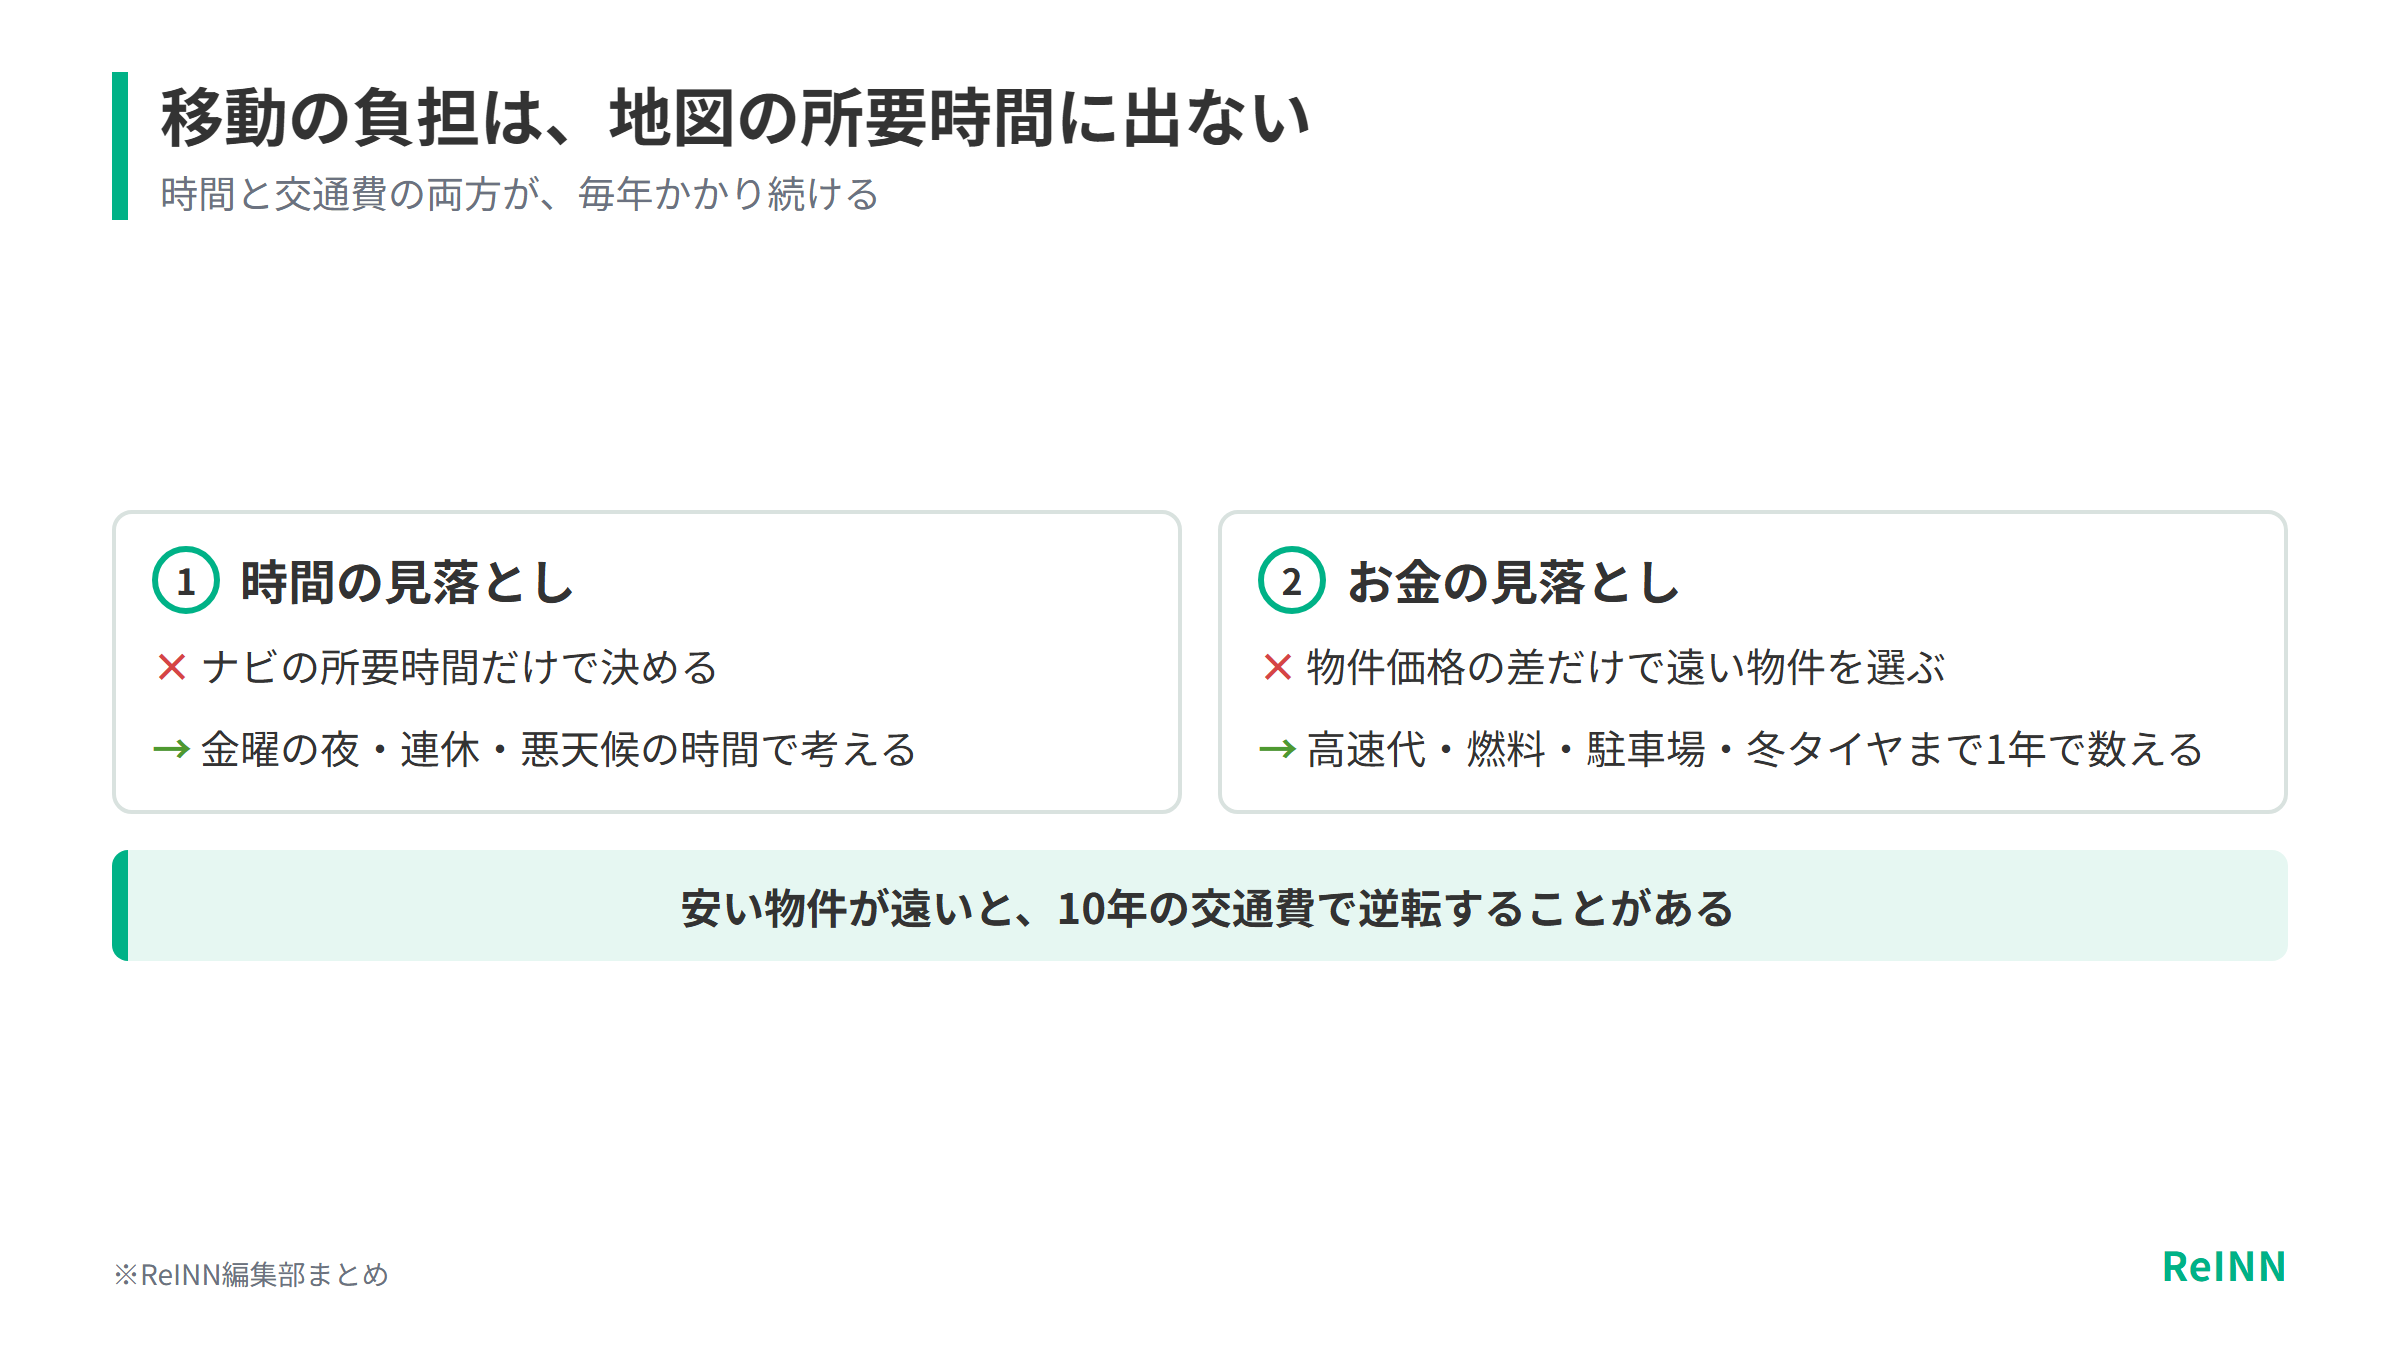
ナビアプリが示す所要時間には、渋滞や乗り換えの待ち時間、積雪、台風、夜間の運転のしにくさが入っていません。仕事を終えた金曜の夜に出発すると、到着が深夜になることもあります。着いてからも、買い物や荷ほどき、換気、給湯器の立ち上げに時間がかかり、その分だけ滞在は短くなります。
片道2時間でも毎週通える人もいれば、負担に感じる人もいます。運転が一人に偏っていると、その人が疲れた時点で通う回数が減ってしまいます。公共交通や送迎で行けるか、将来運転できなくなったときにどうするかも、買う前に考えておきたい点です。
車や高速代、燃料、現地での移動を1年の費用に入れる
交通費には、高速料金や燃料代、鉄道運賃のほか、レンタカーや駐車場、冬タイヤ、車検などがかかります。現地で車が欠かせない地域なら、今の車を使い回せるのか、2台目が必要になるのかで、毎年の負担が大きく変わります。1回の往復にかかる費用に利用回数をかけた額が、物件の維持費とは別に出ていくお金です。
利用回数を増やせば1泊あたりの固定費は下がりますが、交通費と移動の時間は増えます。安い物件が遠くにある場合、10年間の交通費を足すと、近くの物件より支出が多くなることがあります。物件価格の差だけで遠い物件を選ぶのは、セカンドハウスの失敗でよく見られるパターンです。
使わない月も出ていく固定費|セカンドハウスの費用の失敗
使わない月にもかかる費用を把握しておく
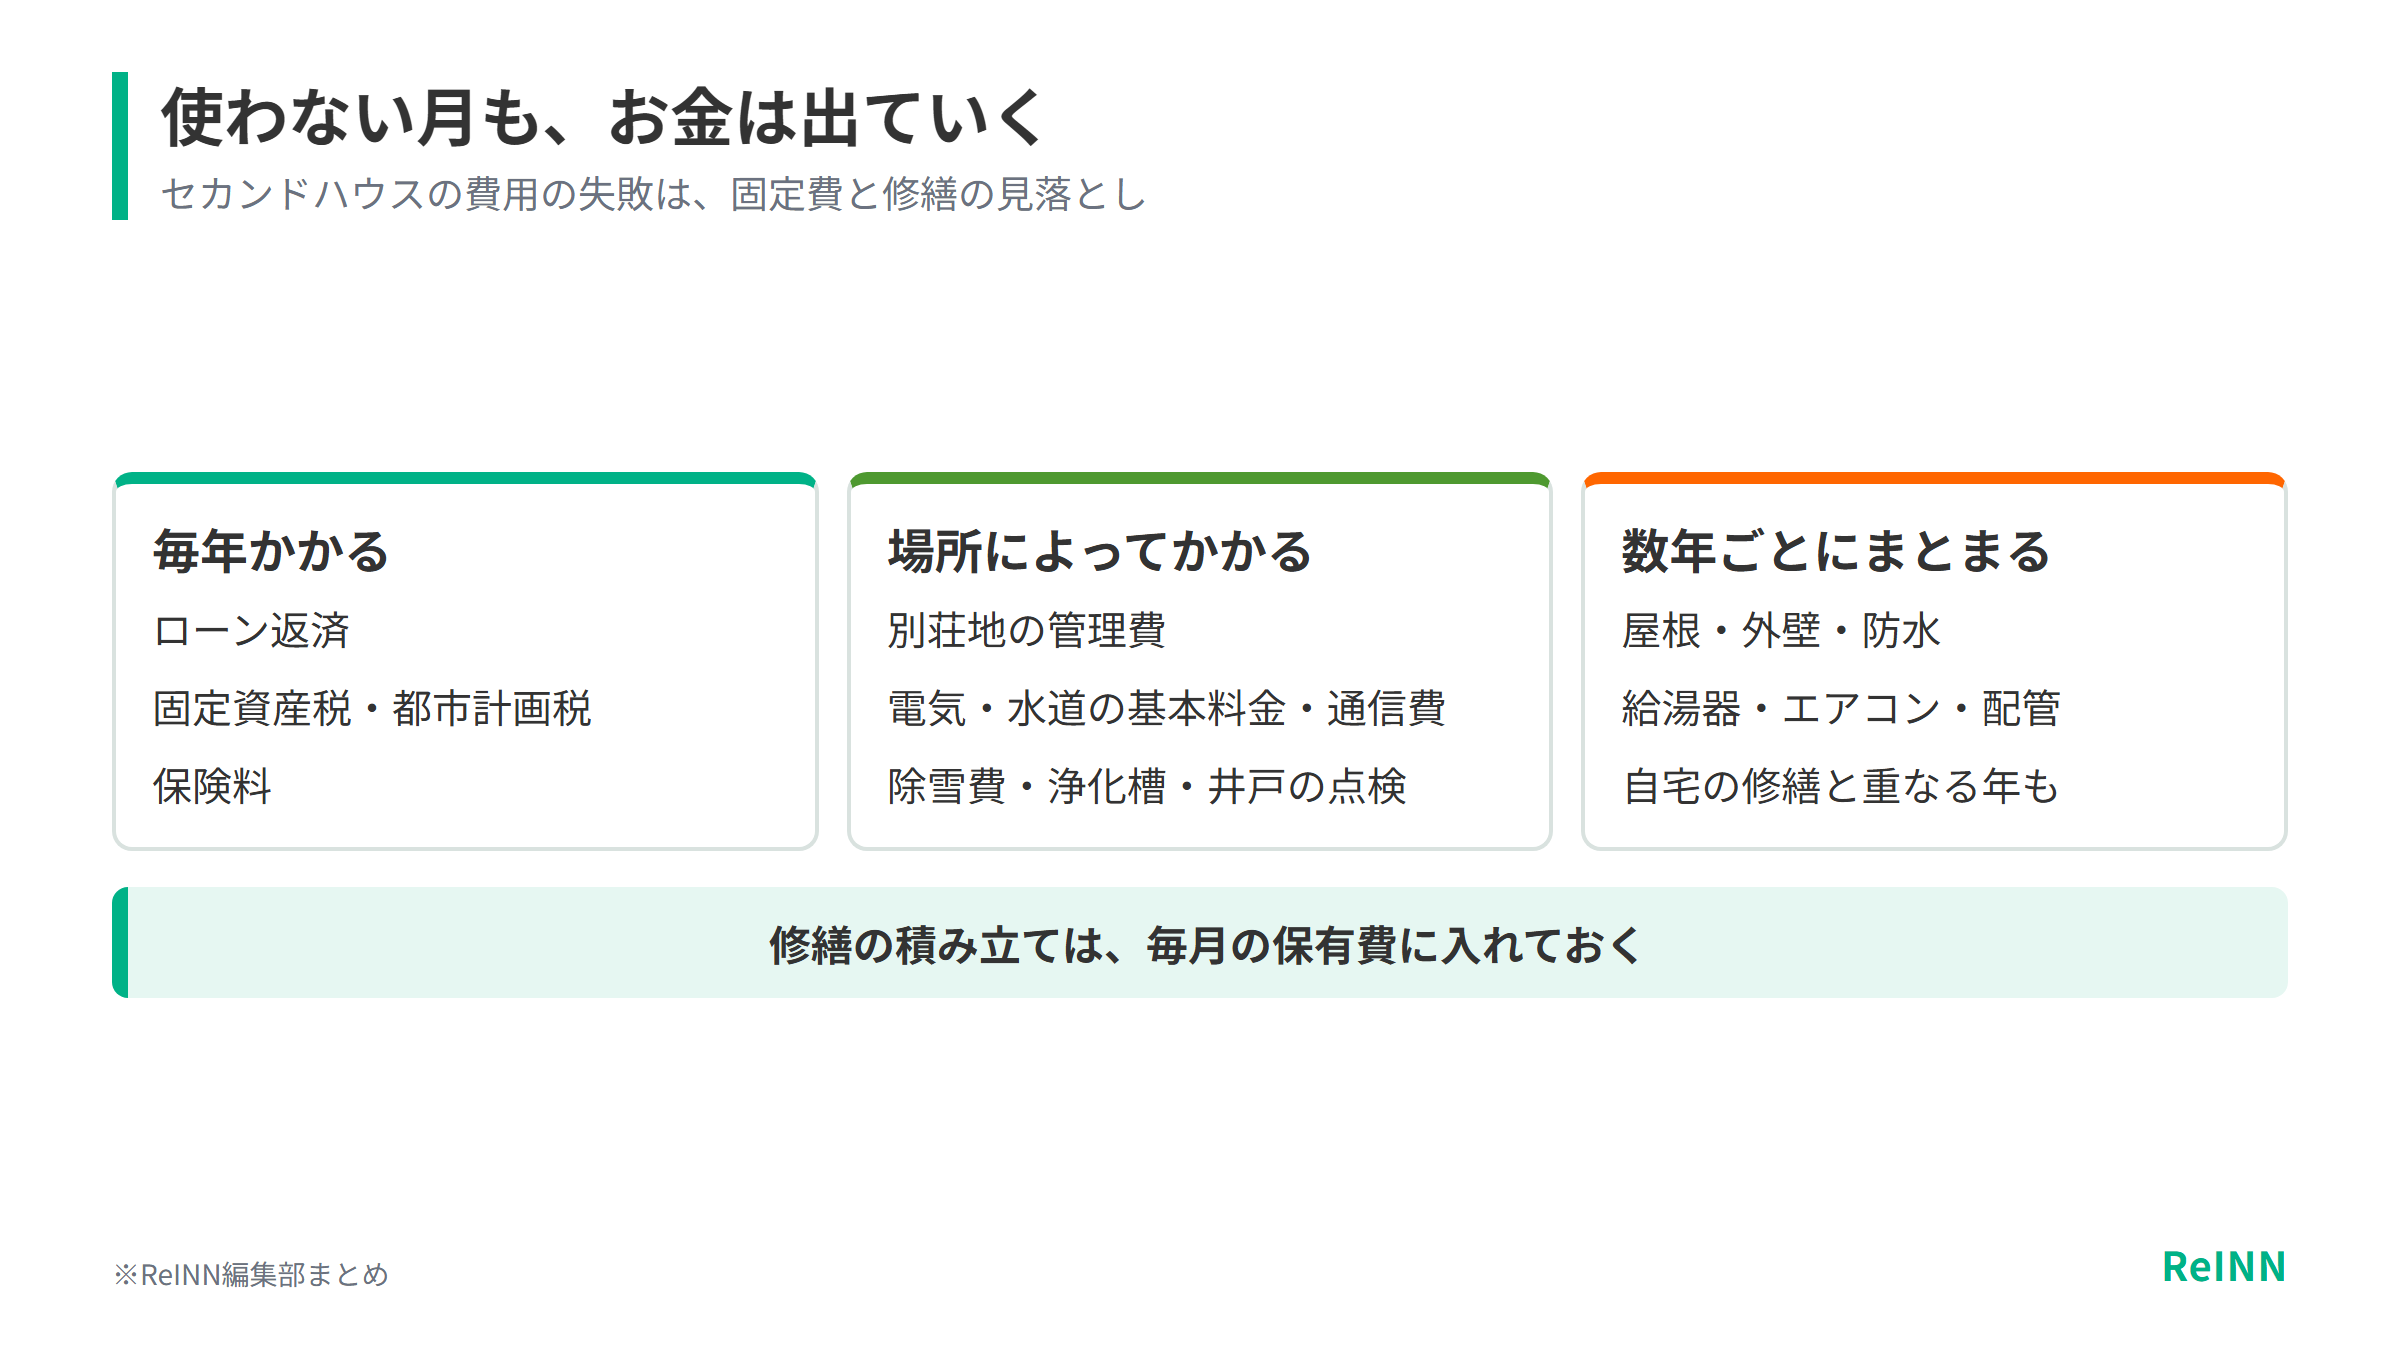
ローンの返済や固定資産税・都市計画税、保険料は、使っても使わなくても毎年かかります。別荘地では管理費や電気・水道の基本料金、通信費もかかり、雪の多い地域では除雪費が加わります。売主から聞いた前年の金額には、売主が契約していなかったサービスや、これから値上げされる料金が入っていないことがあります。
温泉を引く権利や私道、共用施設、浄化槽、井戸には、更新料や点検費、負担金がかかる場合があります。管理規約と実際の請求書を見れば、払わなければならない費用と任意の費用の区別がつきます。「年間維持費○万円」という1行の説明だけでは、いつ、どこに、いくら払うのかが分からず、支払いが重なる月に慌てることになります。
自宅と同時に起こる修繕に備えて予備のお金を分けておく
屋根や外壁、防水、給湯器、エアコン、配管、浄化槽などは、数年ごとにまとまった修繕費がかかります。家を2軒持つと、自宅側の修繕や家電の買い替えと同じ年に重なることもあるでしょう。購入前の建物調査と設備の製造年が分かれば、いつごろ何を直すことになりそうかの見当がつきます。
修繕のための積み立てを毎月の保有費に含め、急な修繕に使うお金は別に分けておくと安心です。物件価格が安くても、長いあいだ手を入れていない建物は、買った後の修繕費がふくらみます。内装のきれいさより、雨漏りや構造、水回りの状態のほうが、後の出費を大きく左右します。
留守中の管理不足で建物が傷むセカンドハウスの失敗
通水や換気、庭、郵便の手入れの頻度を決めておく
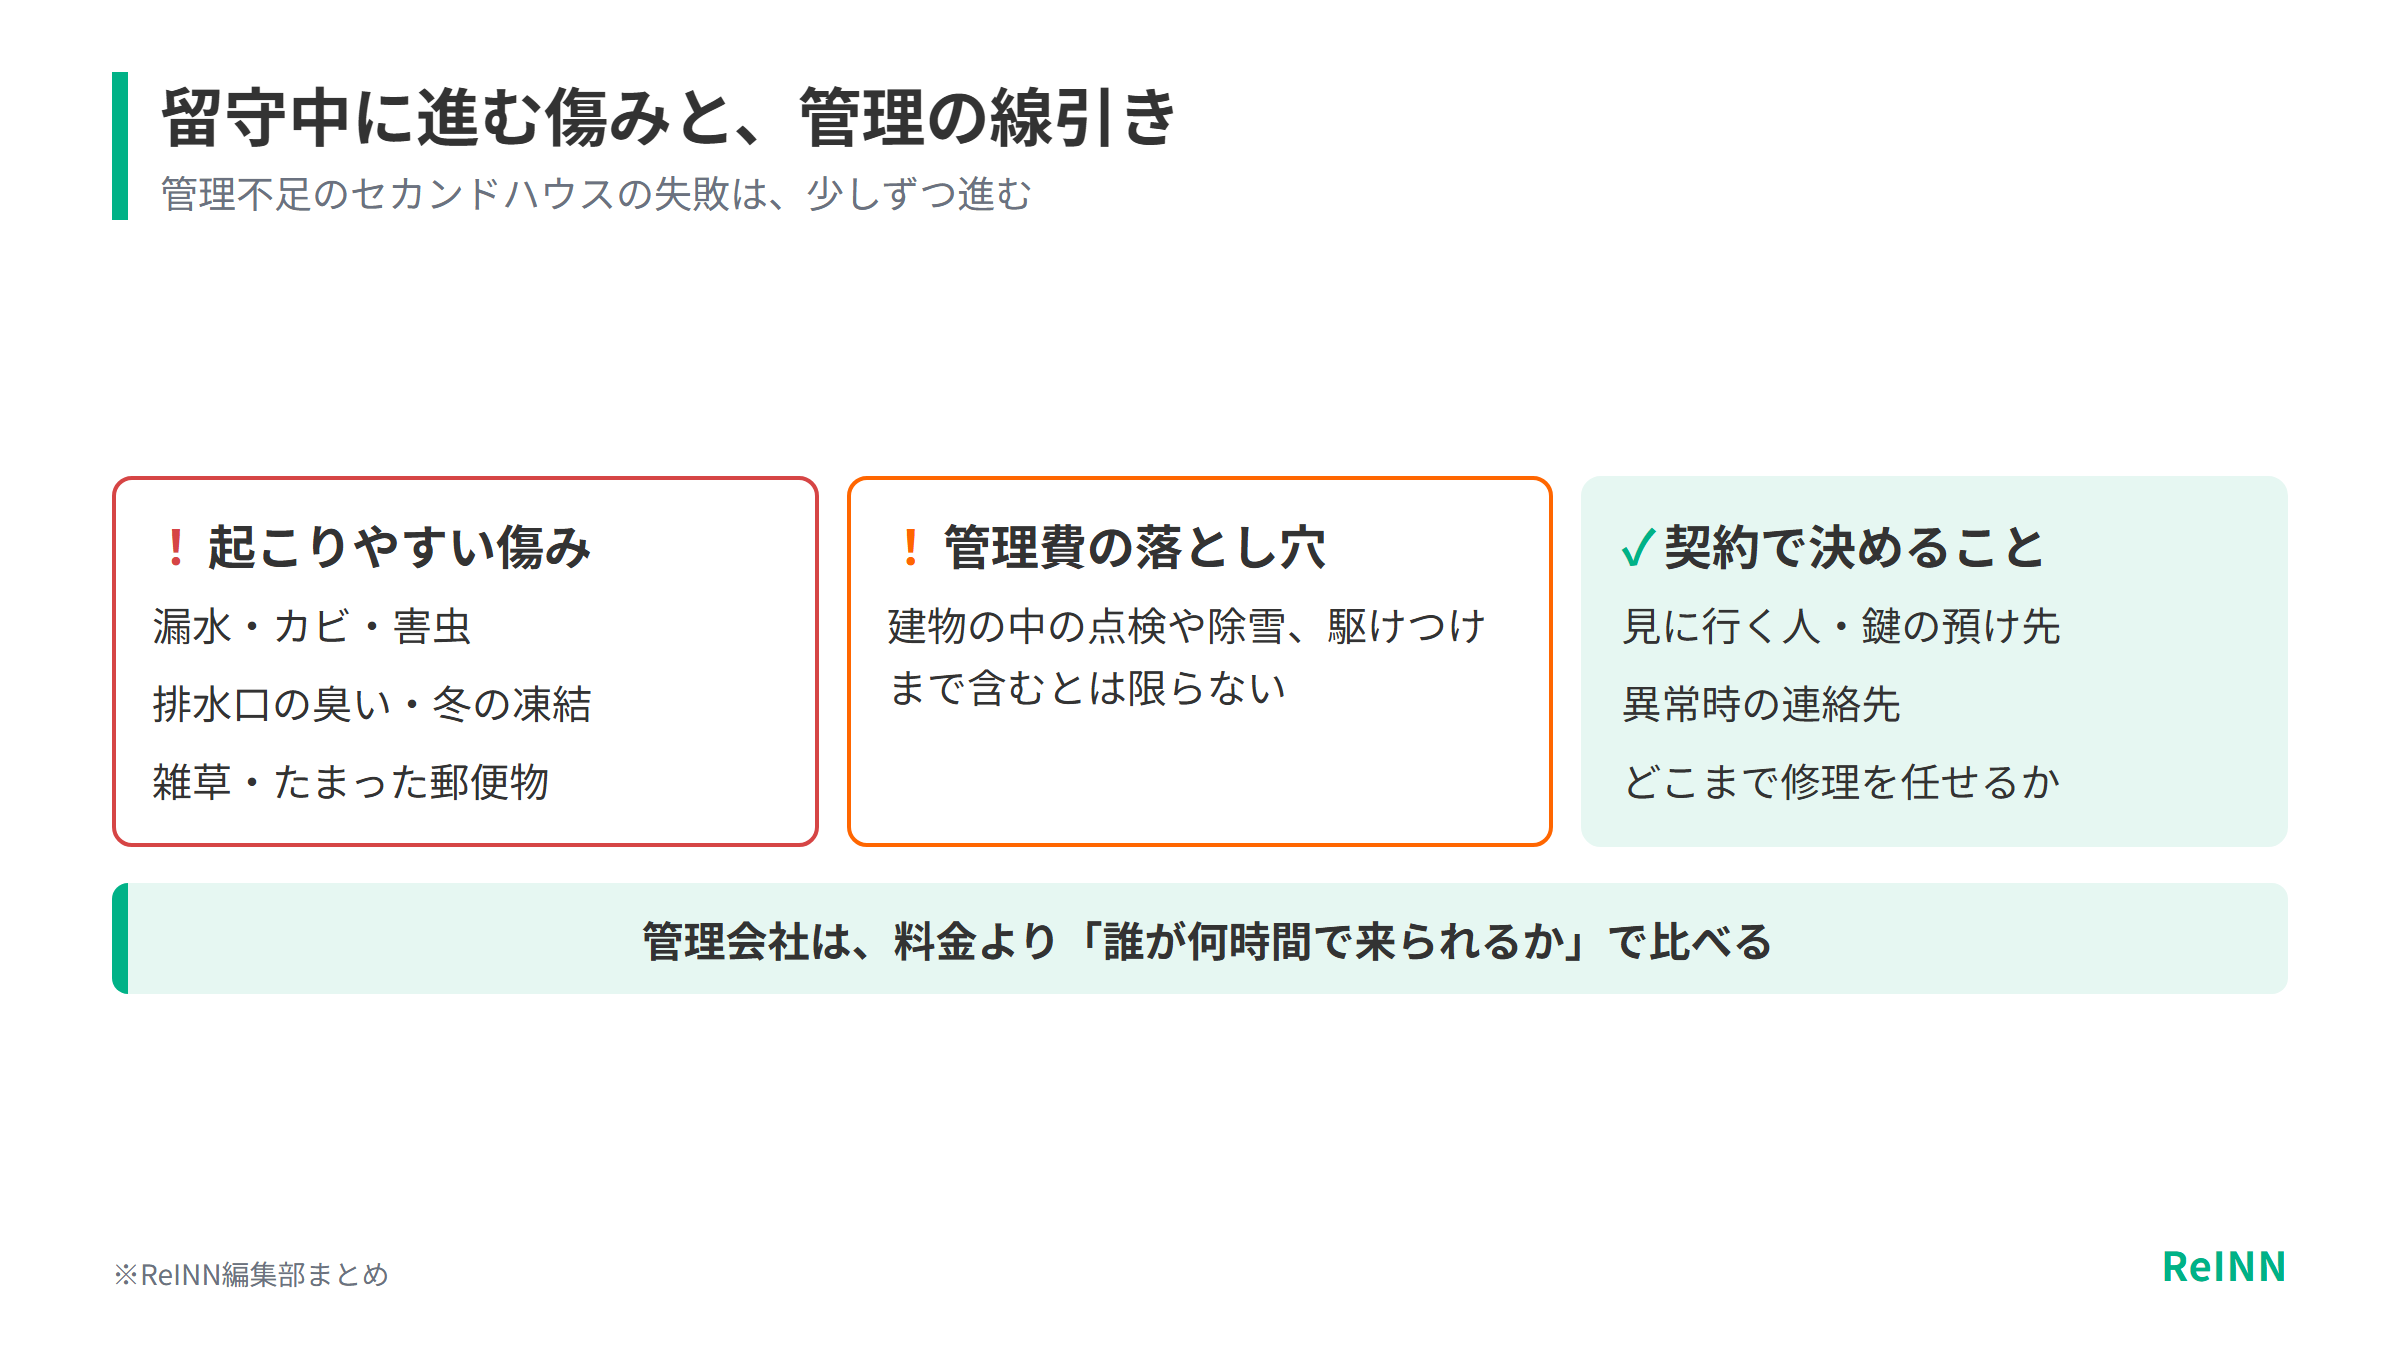
閉め切ったままの家では、漏水やカビ、害虫、排水口からの臭い、冬の凍結が起こりやすくなります。雑草が伸び、郵便物がたまると、留守だと外から分かってしまいます。こうした傷みは少しずつ進むため、季節と建物に合わせて、水を流す、換気や除湿をする、庭木や屋根を見る、といった手入れの頻度を決めておくことが欠かせません。
遠隔カメラやセンサーは役に立ちますが、停電や通信の途切れで止まることがあり、映らない場所もあります。現地を見に行く人と鍵の預け先、異常があったときの連絡先、どこまでの修理を任せるかを管理の契約に入れておけば、留守中の判断が遅れません。自分で管理できなくなったときに頼める会社を、買う前に探しておくと安心です。
管理会社がどこまでやってくれるかは契約で決まる
別荘地の管理費を払っていても、建物の中の点検や除雪、庭の手入れ、緊急時の駆けつけ、修理の手配まで含まれているとは限りません。基本のサービスとオプションの境目、営業時間、災害時の対応、報告の方法は、管理会社ごとに違います。
管理会社がすべての不具合を見つけて責任を持つわけではなく、建物の点検は所有者の責任として残ります。管理会社を料金だけで選ぶと、いざというときに来てもらえないことがあります。自宅から駆けつけられないとき、誰が何時間で現地に行けるかが、管理会社を比べるときの大事な目安です。
気候・災害・インフラの停止で起きるセカンドハウスの失敗
洪水・土砂・津波・積雪のリスクを避難の行動まで考える
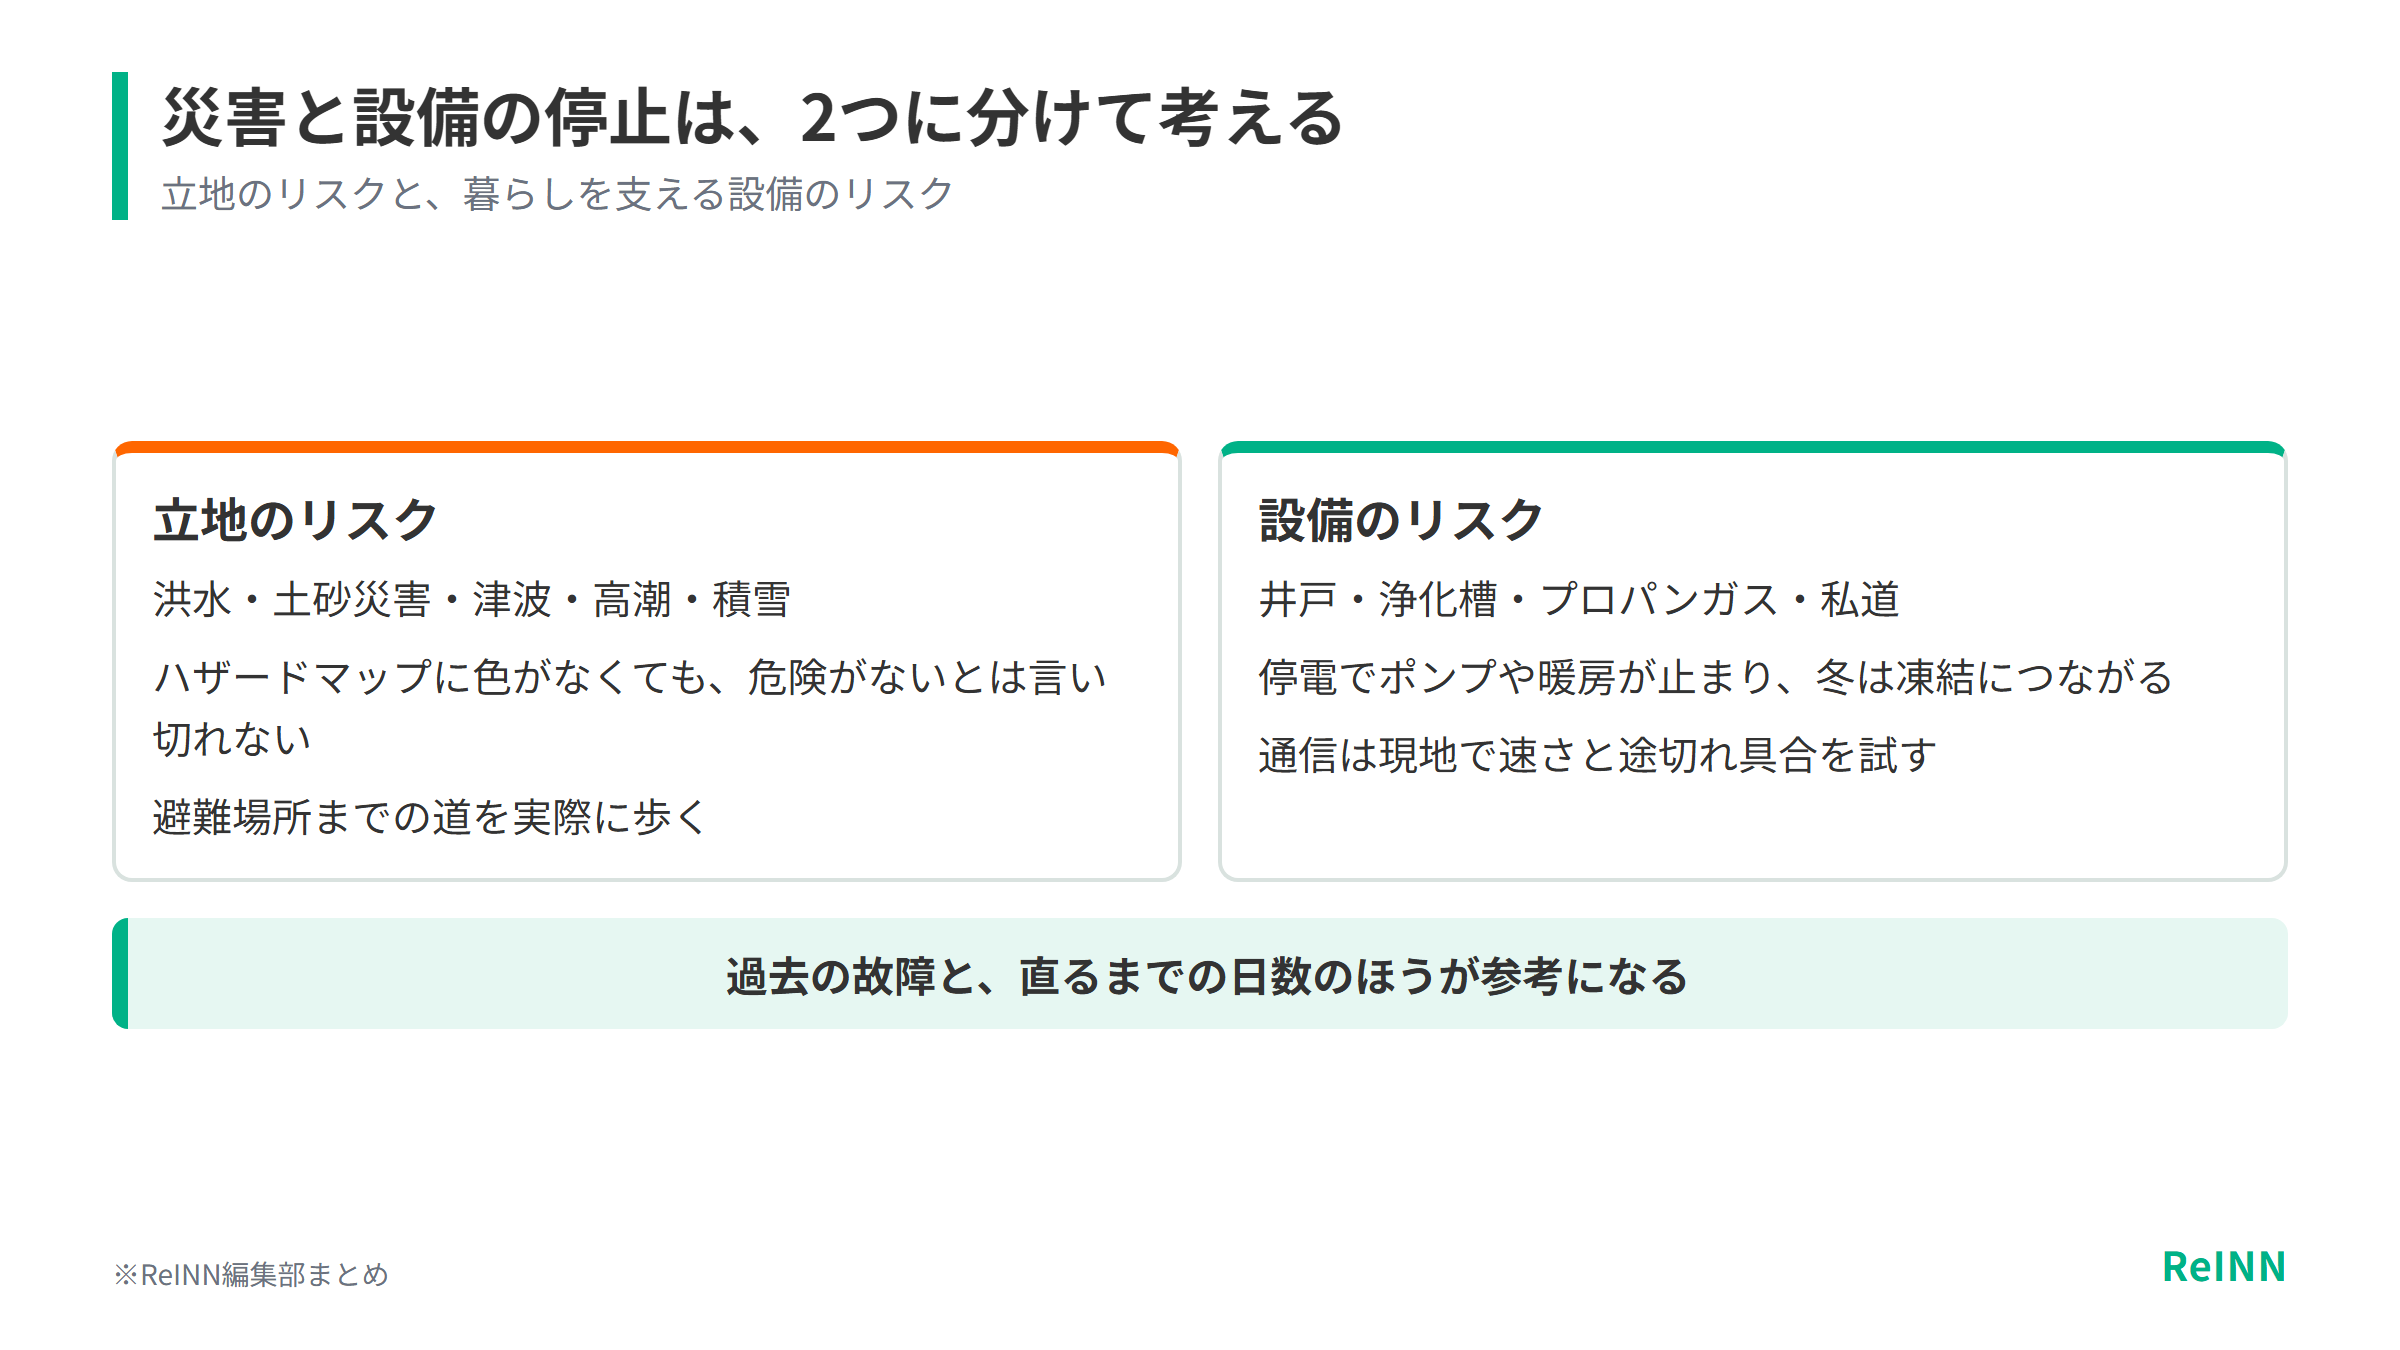
国や自治体のハザードマップで洪水や土砂災害、津波、高潮の想定を見たうえで、避難場所までの道を実際に歩いておくと、紙や画面では分からない坂や狭い道に気づけます。ハザードマップに色がついていない場所でも危険がないとは言い切れず、いつ更新された情報なのかも見ておきたいところです。
眺めのよさや、川・海・斜面に近い魅力は、保険料や復旧の手間、避難のしやすさと引き換えになっていることがあります。災害時に現地へ行けないとき、誰が点検し、水道の元栓や電源をどうするか、しばらく使わない判断を誰がするかを家族で決めておくと、慌てずに済みます。
井戸・浄化槽・私道・通信が止まったときの備え
郊外では、井戸や浄化槽、プロパンガス、私道、地域の共同水道、携帯電話やインターネットが暮らしを支えています。設備ごとに、費用を払う人や故障したときの窓口が違います。停電すると井戸のポンプや暖房が止まる建物もあり、冬なら配管の凍結にもつながります。
古い設備や近所と共同で使う設備は、部品の取り寄せや業者探し、ほかの所有者の同意、費用の分け方の話し合いに時間がかかります。内見の日に動いていたことより、過去にどんな故障があり、直るまで何日かかったかのほうが参考になります。在宅勤務をするつもりなら、通信の速さと途切れ具合を現地で試しておかないと、仕事のできない家になりかねません。
ローンと税の思い込みによるセカンドハウスの失敗
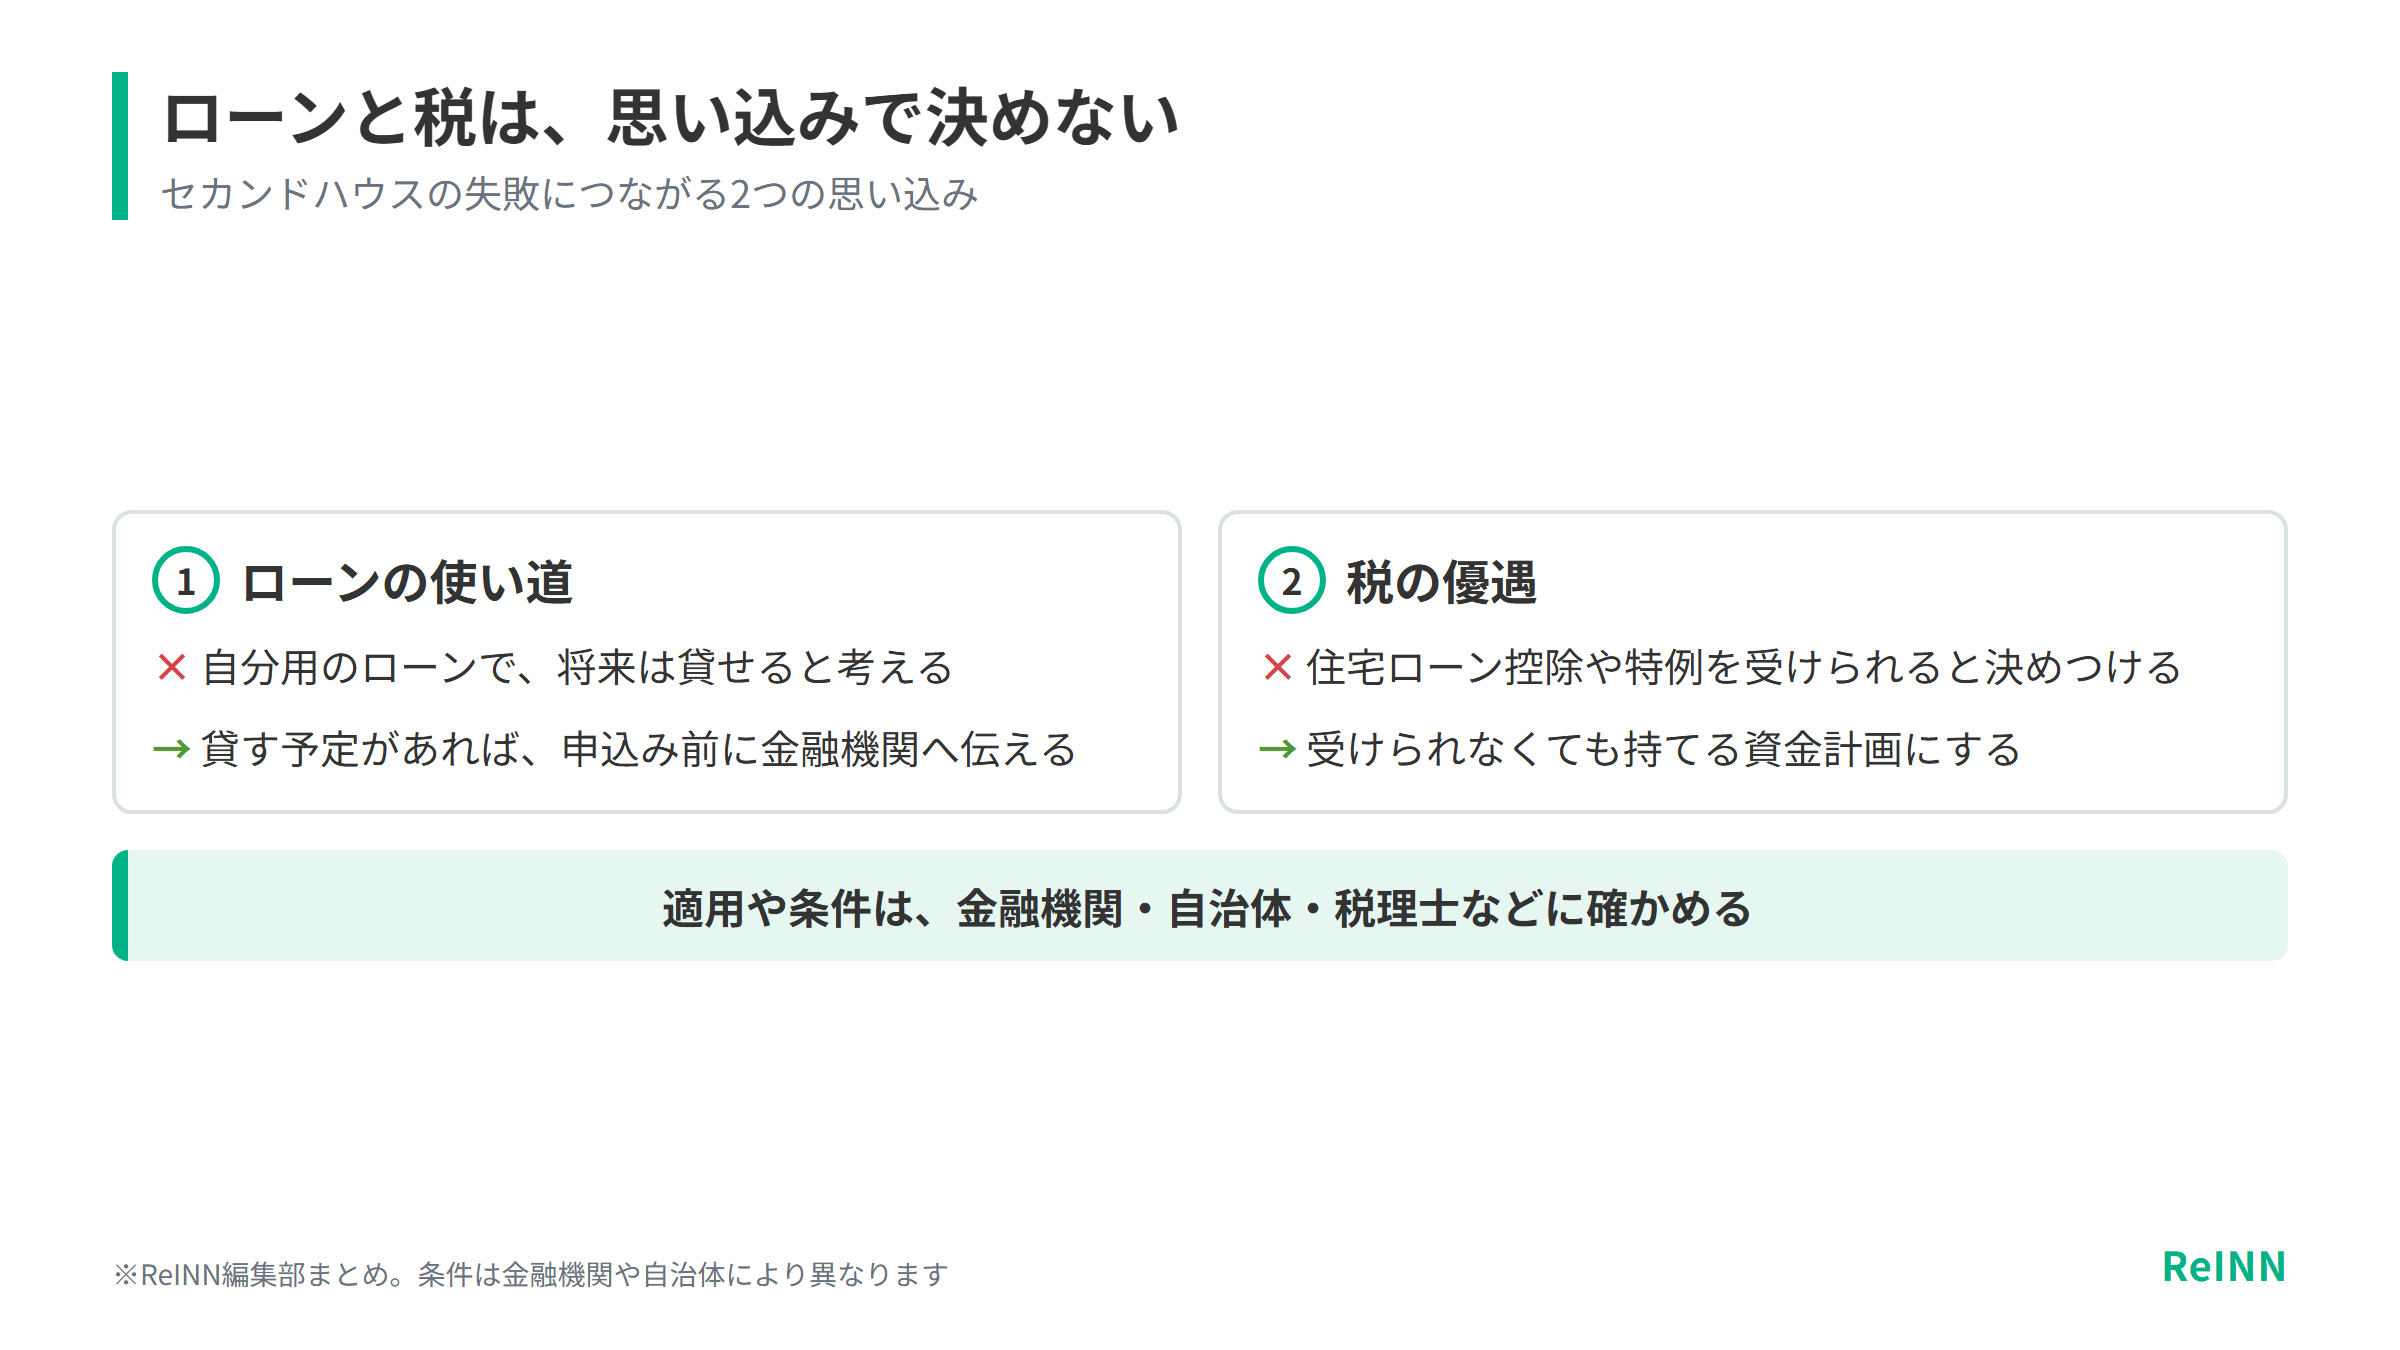
自分で使うためのローンで、将来貸せると考えない
セカンドハウス向けのローンには、利用目的の条件があります。フラット35は、セカンドハウスを第三者に貸す投資用には使えないと案内しています。将来、賃貸や民泊に使うことを考えているなら、申し込む前に金融機関へ伝えておく必要があります。
法令のうえで営業できる物件でも、ローンの契約や管理規約、保険がその使い方を認めているとは限りません。宿泊の収入を当てにして返済計画を立てる前に、営業の制度と借入の契約、管理、税務を1つずつ確かめることが欠かせません。金融機関に伝えずに使い道を変えることを前提にした計画は、立てるべきではないでしょう。
税の優遇を当然に受けられると考えない
セカンドハウスと別荘の地方税での扱いには、利用の実態と自治体の認定が関係する場合があります。毎月の生活での利用を要件として案内している自治体もありますが、全国で同じ基準ではありません。申告の期限と、利用の実態を示す資料を用意しておくことが大切です。
週末に使うセカンドハウスが住宅ローン控除の対象になる、と決めつけるのは危険です。控除や住宅用地の特例が使えなかった場合でも持ち続けられる資金計画にしておけば、税の扱いが想定と違っても慌てずに済みます。適用されるかどうかは、税務署や自治体、税理士などに確かめる必要があります。
セカンドハウスの失敗を防ぐ10年の資金計画
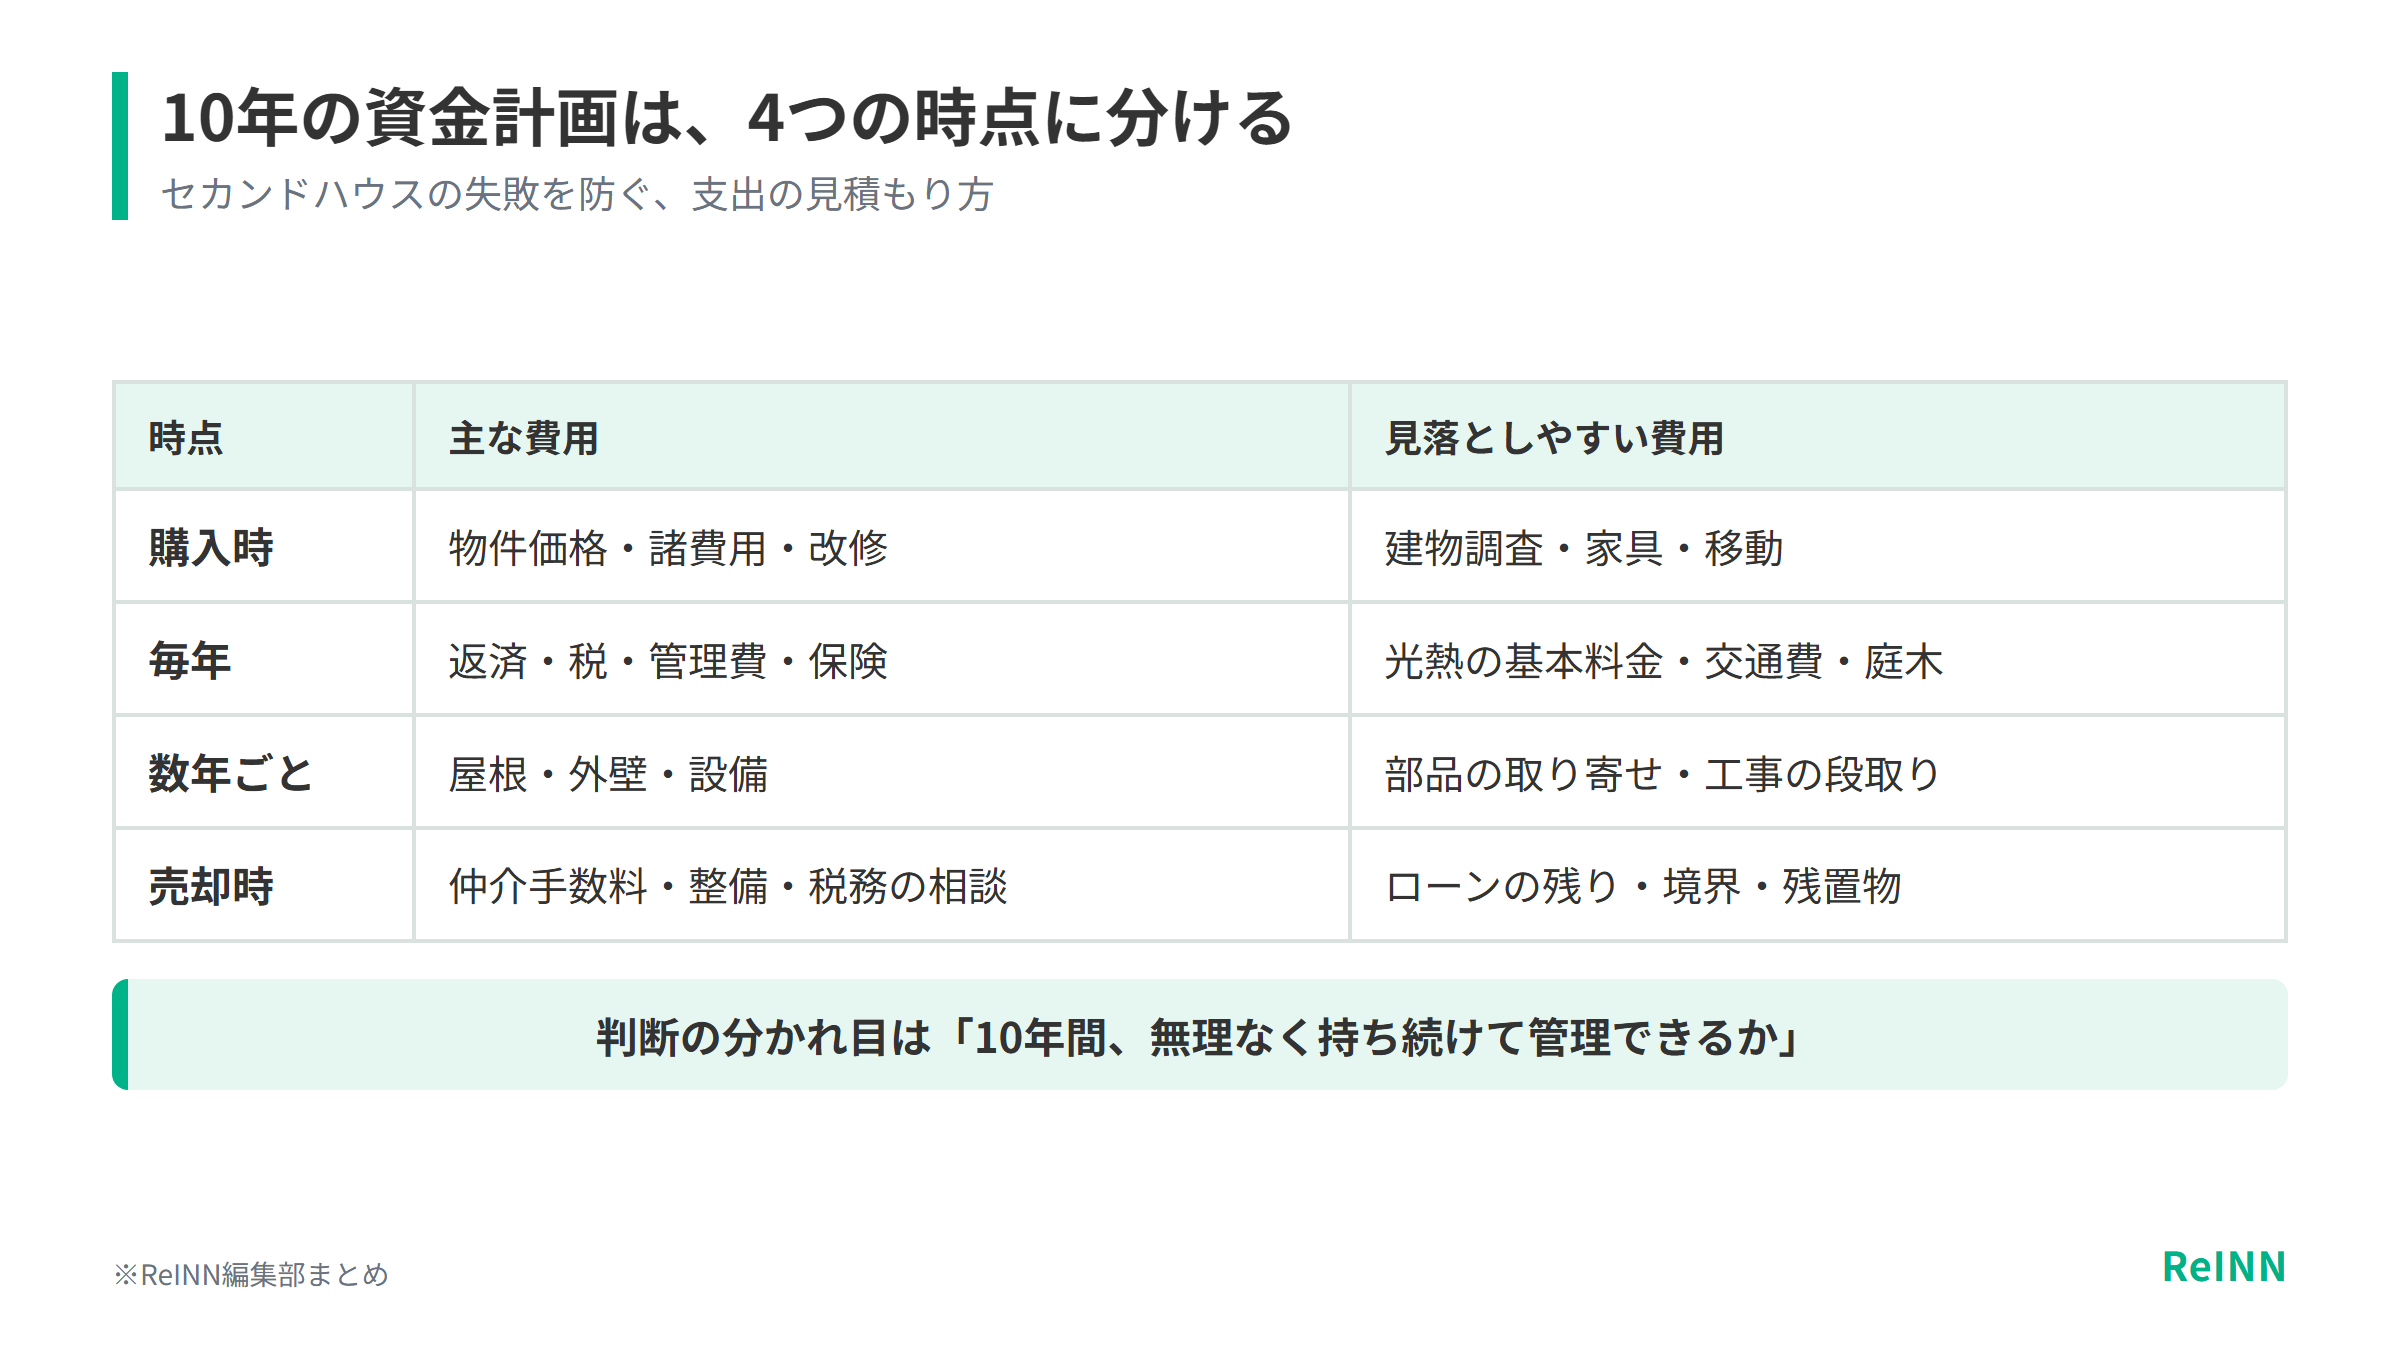
購入時・毎年・数年ごとの支出に分けて見積もる
購入時には、物件価格のほかに仲介手数料や登記費用、ローンの手数料、税金がかかり、建物調査や家具、改修の費用も加わります。毎年かかるのは返済や固定資産税・都市計画税、管理費、保険料、光熱費などで、数年ごとには屋根や外壁、給湯器、浄化槽、家電の修繕や入れ替えが来ます。支払う時期で分けておくと、どの年にまとまったお金が出ていくかがつかめます。
| 時点 | 主な費用 | 見落としやすい費用 |
|---|---|---|
| 購入時 | 物件価格・諸費用・改修 | 建物調査・家具・移動 |
| 毎年 | 返済・税・管理費・保険 | 光熱の基本料金・交通費・庭木 |
| 数年ごと | 屋根・外壁・設備 | 部品の取り寄せ・工事の段取り |
| 売却時 | 仲介手数料・整備・税務の相談 | ローンの残り・境界・残置物 |
1泊あたりの費用だけで価値を決める必要はありませんが、使わない期間にも固定費はかかり続けます。自宅と二重にかかる費用や管理の委託費、車、地域の会費も見落としがちです。判断の分かれ目は、10年間無理なく持ち続け、管理できるかにあります。
金利・修繕・利用回数が変わったときの見込みも持つ
見込みどおりに進む場合だけでなく、厳しい場合も見積もっておくと安心です。変動金利が上がる、交通費が増える、使う回数が減る、災害や設備の故障で修理が必要になる、売却に時間がかかる、といった場面です。特に気をつけたいのは、自宅とセカンドハウスの修繕が同じ年に重なるときで、その年を乗り切れる貯えがあるかどうかで、持ち続けられるかが決まります。
一部を貸して返済に充てる考えがあっても、貸せることが確かめられるまでは、その収入を返済の元手に数えないほうが安全です。
建物調査と保険を後回しにするセカンドハウスの失敗
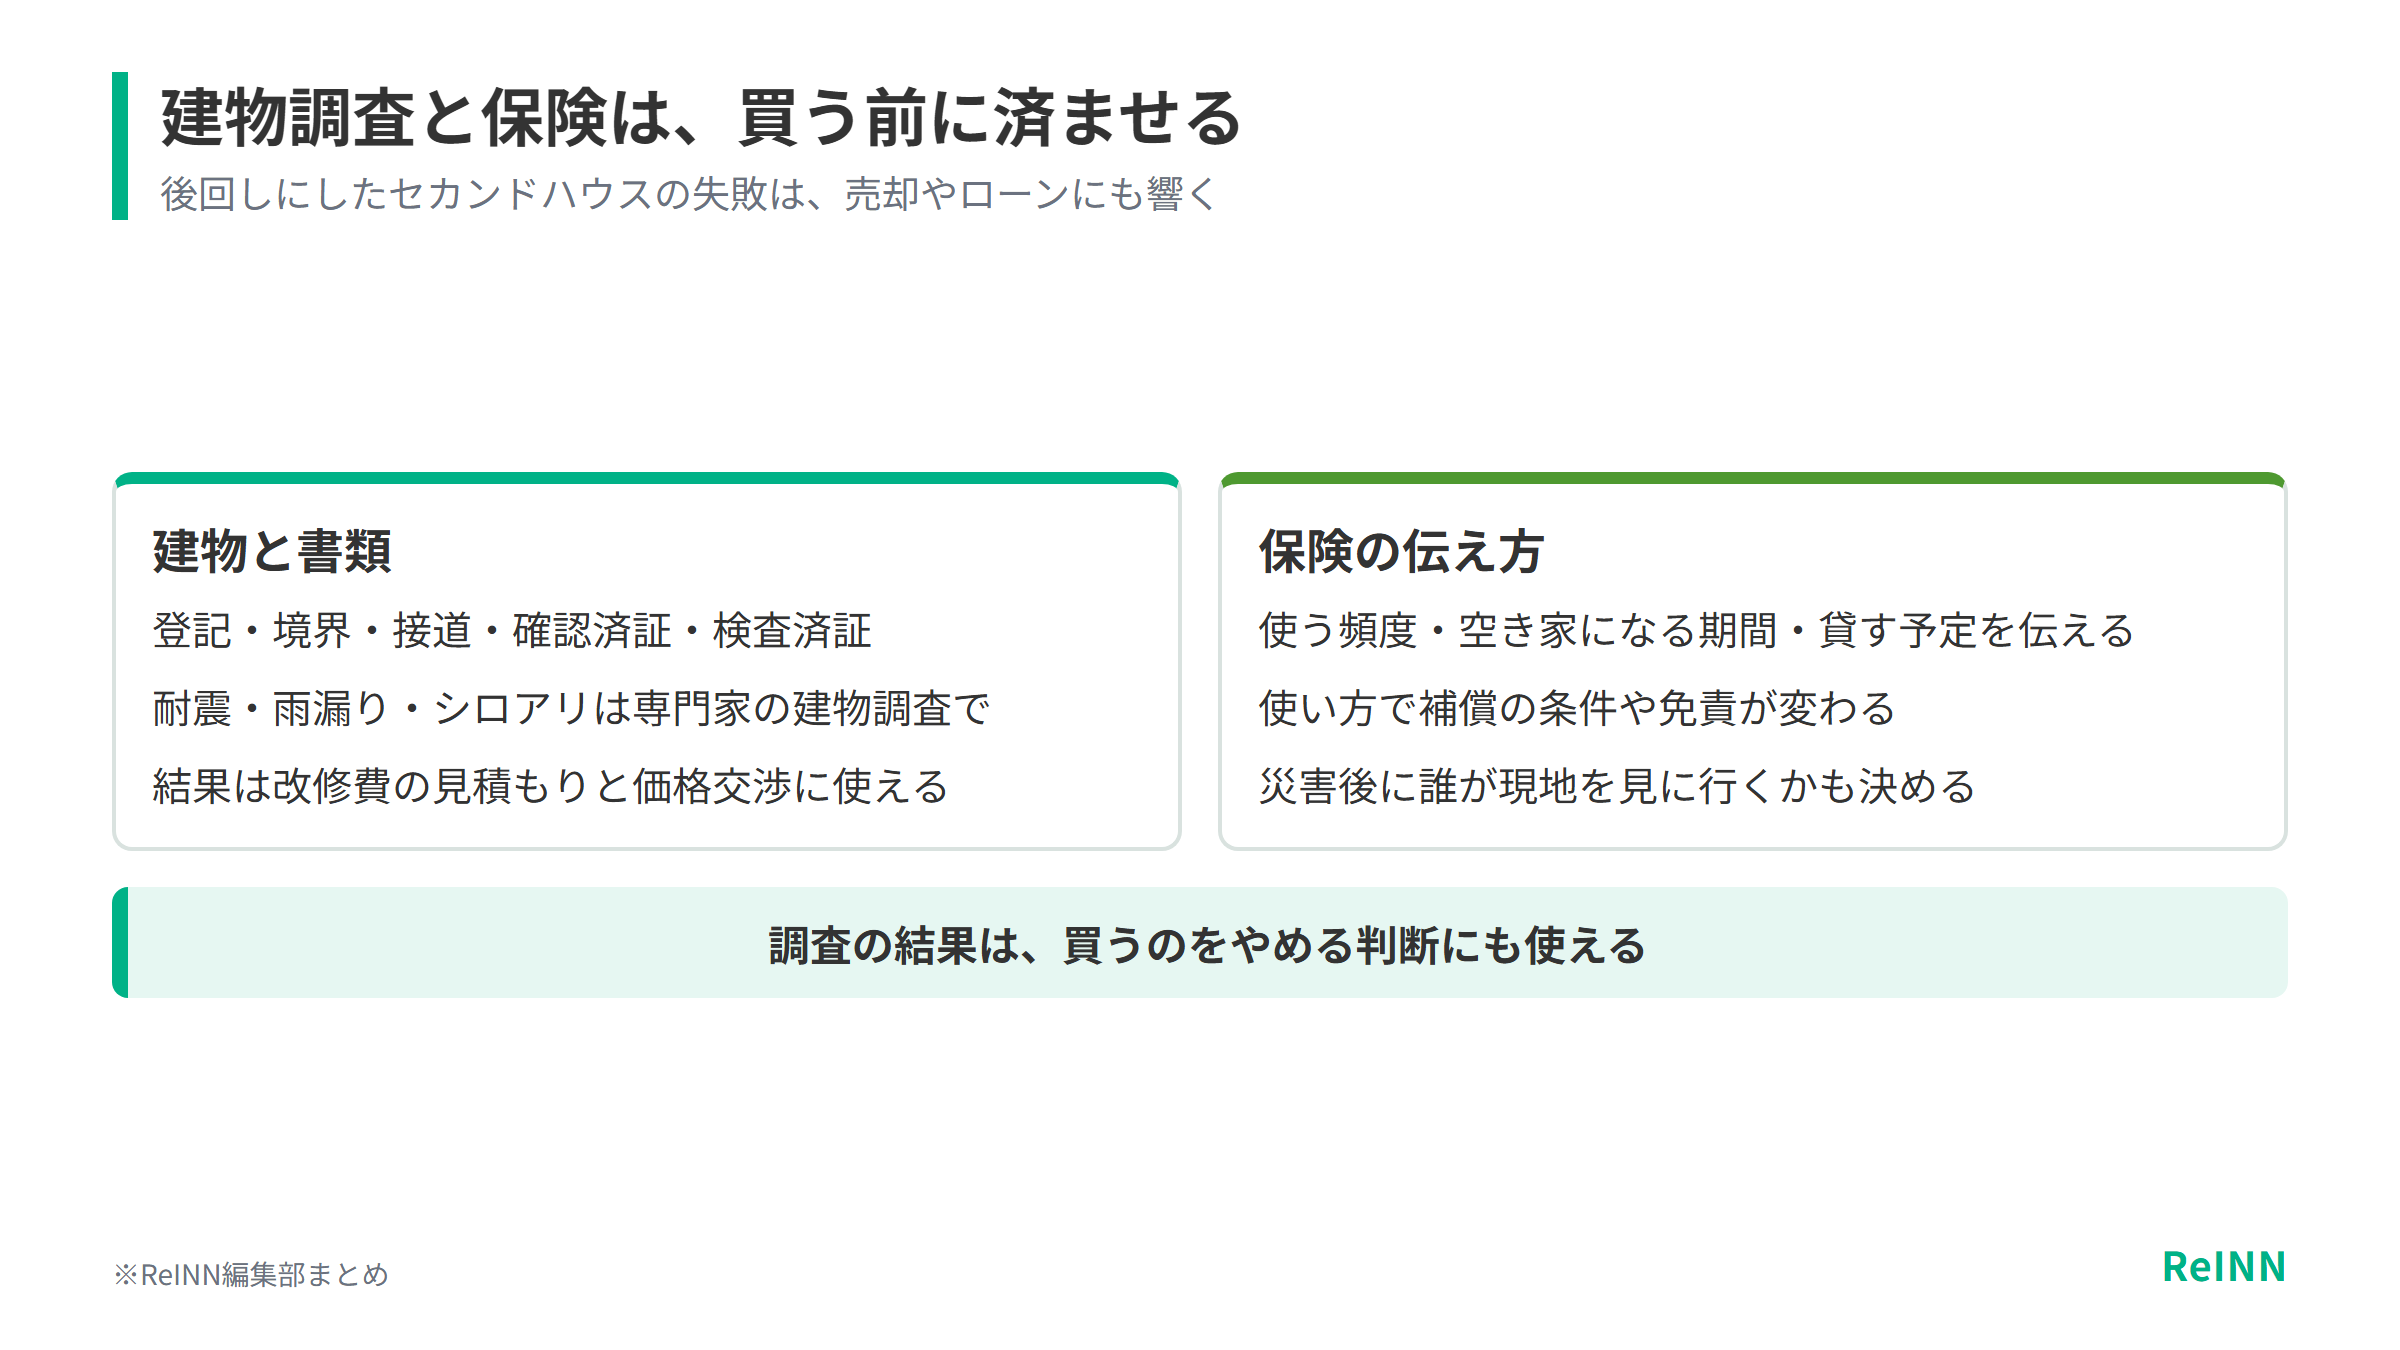
書類と建物の状態を買う前に調べる
登記や境界、接道、確認済証・検査済証、増改築の履歴は、後から問題になると売却やローンにも響きます。建物そのものは、耐震性や雨漏り、シロアリの被害などを専門家の建物調査で見てもらうと、改修にいくらかかりそうかの見当がつきます。調査の結果は改修費の見積もりだけでなく、購入価格の交渉や、買うのをやめる判断にも使えます。
電気の容量や給湯、排水も、現地で実際に使ってみると住み心地の差がはっきりします。
保険は使い方を正しく伝えて入る
保険会社には、所在地や構造に加えて、どのくらいの頻度で使うか、空き家になる期間、貸す予定、屋外の設備を伝えておく必要があります。使い方によって、補償の条件や保険金が支払われない場合(免責)が変わるためです。
災害の後に誰が現地を見に行くか、応急処置をどうするか、どの修理業者に頼むかまで決めておくと、被害が広がる前に動けます。ハザードマップに表示がないからといって安全とは言い切れないため、立地のリスクも保険の内容と合わせて考えておきたいところです。
セカンドハウスの失敗は、建物の状態や管理の体制で差がつきます。INNsightで所在地や建物の情報を見比べ、候補を絞りましょう。
別荘物件を探す売れない・残債が残るセカンドハウスの売却の失敗
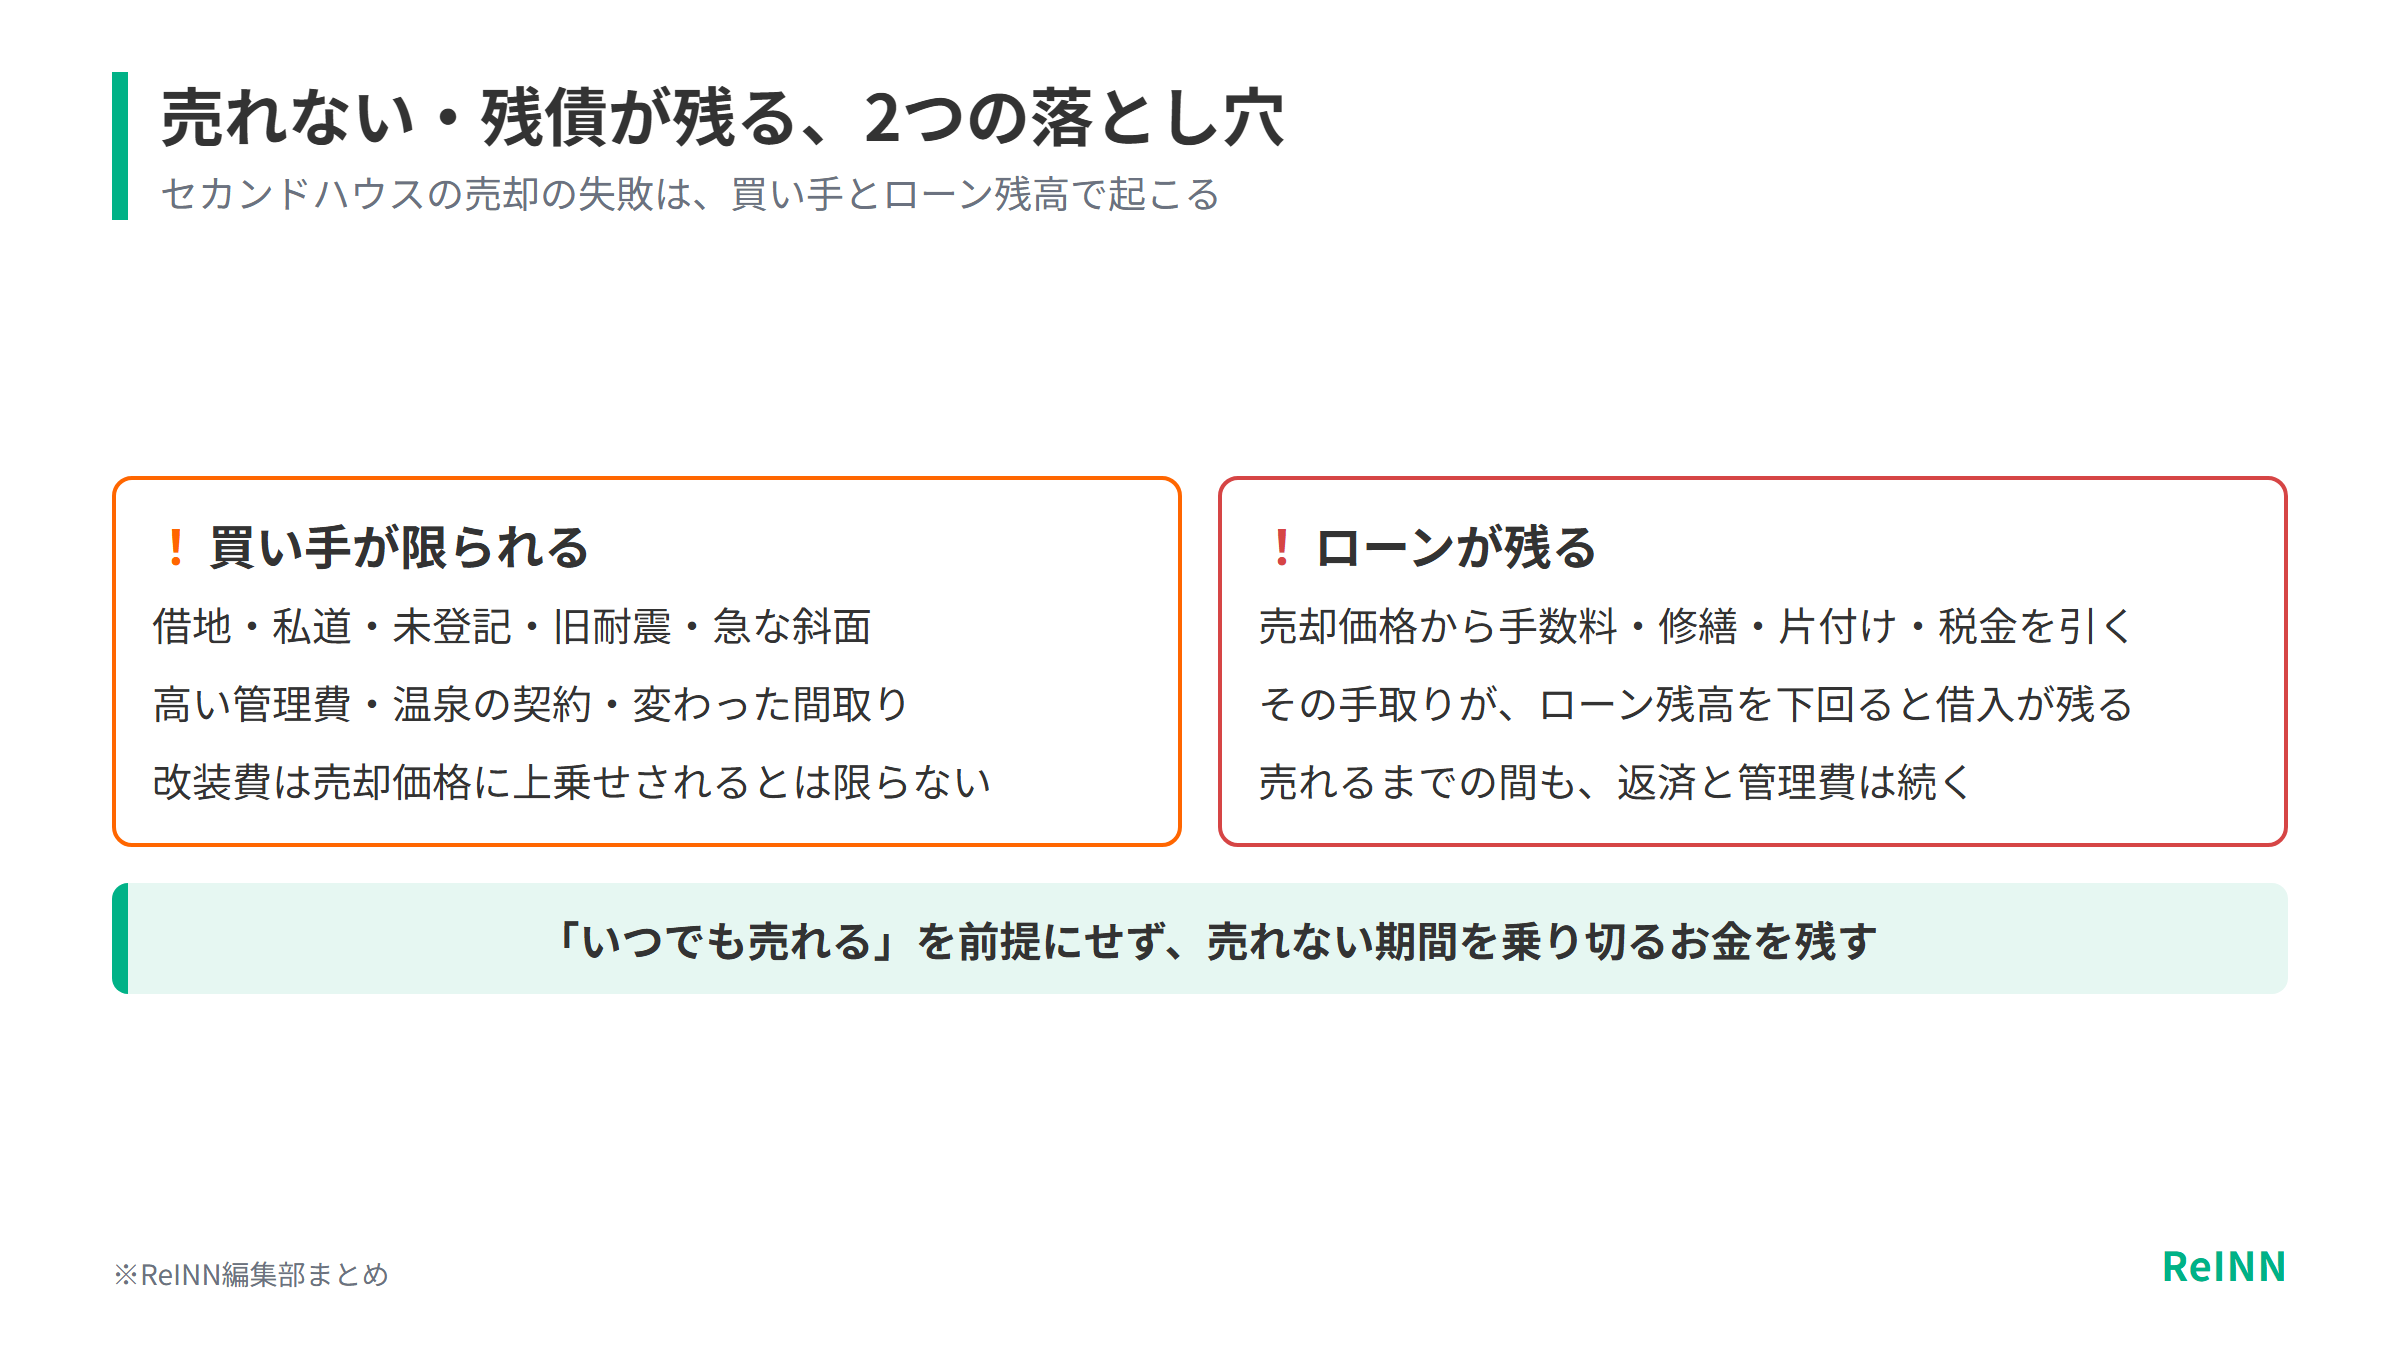
買い手が限られる条件を購入時に知っておく
人気のエリアでも、借地や私道、未登記の建物、旧耐震の建物、急な斜面の土地は、買い手が限られることがあります。高い管理費や温泉の契約、変わった間取りも、買い手を選ぶ条件です。購入の時点で、一般の住宅として売るのか、別荘として売るのか、事業用として売るのかを考えておくと、手放すときに慌てずに済みます。
改装にかけたお金や思い入れは、そのまま売却価格に上乗せされるとは限りません。近所で売りに出ている価格より、実際に売れた価格と売れるまでの期間のほうが参考になります。ローンが使いにくい物件は、現金で買える人にしか売れないこともあり、買い手がさらに限られます。
10年後のローン残高と売却の手取りを比べる
長期のローンでは、売りたいと思ったときの残高が想像より多いことがあります。5年後、10年後、15年後の残高を出し、売却価格から仲介手数料や修繕、片付けの費用、税金を差し引いた手取りと比べれば、売っても借入が残る時期をつかめます。
すぐに売れなければ、その間も返済や管理費、税金、保険料を払い続けなければなりません。売れるまでに6か月、1年、2年かかった場合の保有費と、値下げした場合の手取りを比べておくと、価格を下げる判断がしやすくなります。「いつでも売れる」を前提にせず、売れない期間を乗り切れるお金を手元に残しておくことが、売却の失敗を防ぐいちばんの備えです。
家族や仕事が変わったときのセカンドハウスの失敗と選択肢
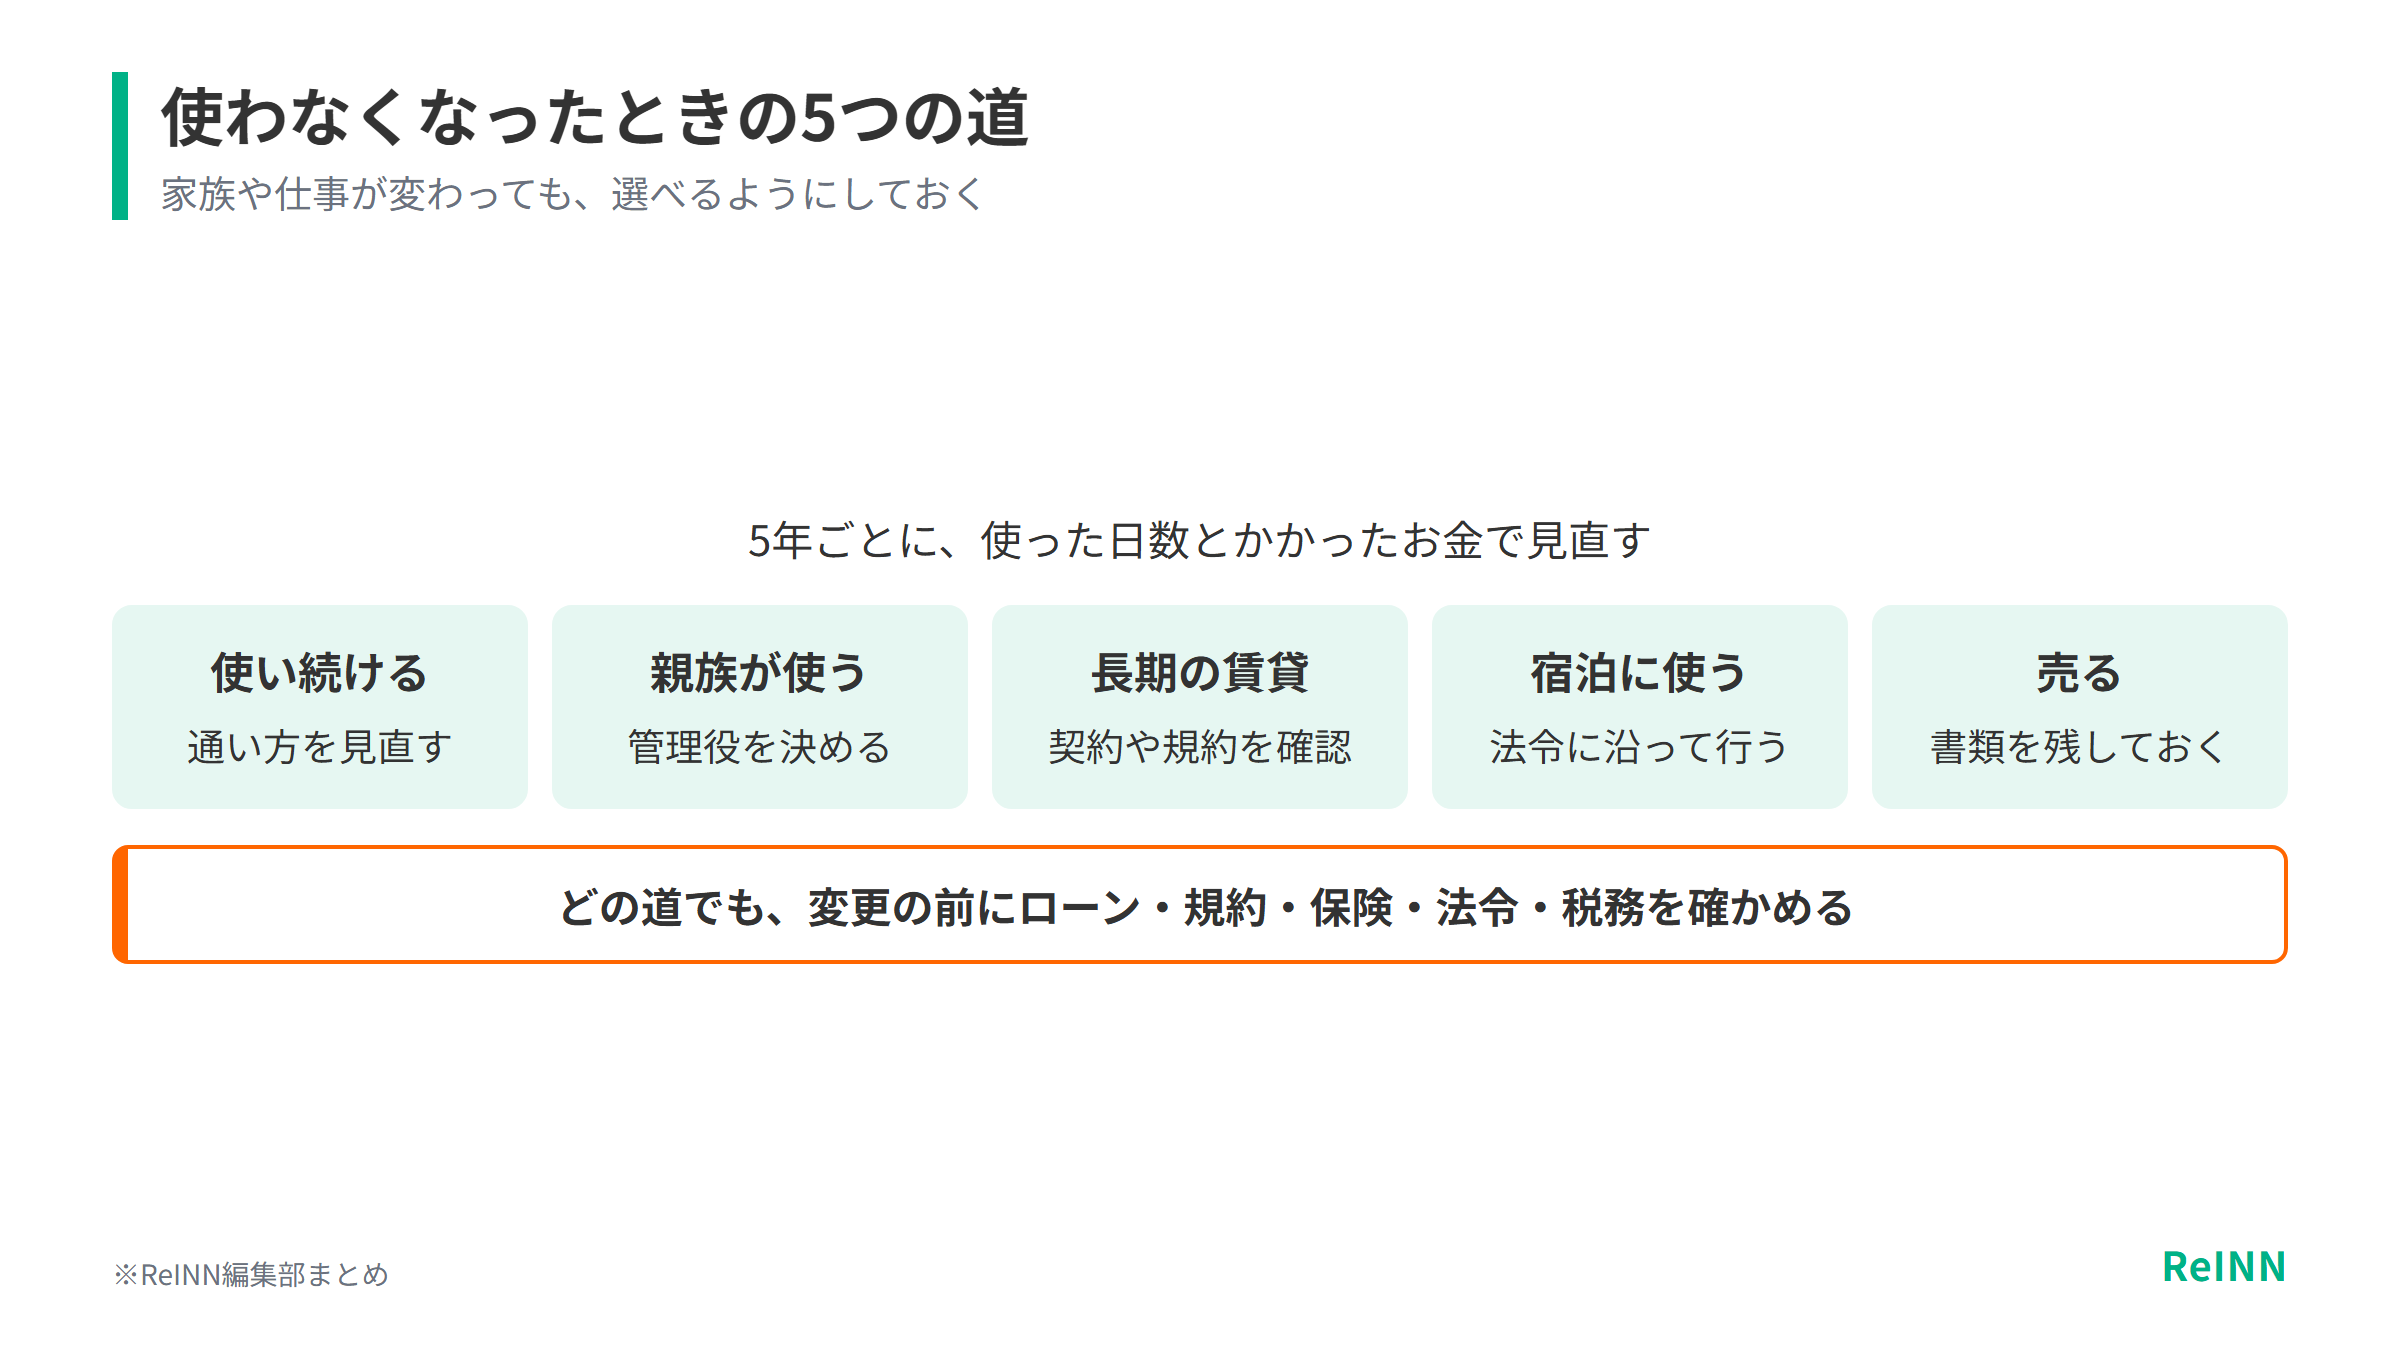
5年ごとに使い方を見直す
買ったときの目的が、ずっと続くとは限りません。子どもの成長や親の介護、転勤、退職、健康状態が変わると、使う回数も管理の負担も変わります。運転できなくなれば、通い方そのものを考え直すことになるでしょう。毎年、実際に使った日数とかかったお金を記録しておくと、見直しの時期に迷わずに済みます。
使わなくなったときは、自分で使い続ける、親族に使ってもらう、長期の賃貸に出す、法律に沿って宿泊に使う、売る、といった道があります。どれを選ぶ場合も、使い道を変える前にローンの契約や管理規約、保険、法令、税務を確かめ、金融機関などへの連絡が必要かを判断しておかなければなりません。
売るための書類を買ったときから残しておく
売却価格は地域名だけでは決まらず、接道や権利関係、建物の状態、管理の状況、災害の条件、どんな買い手がいるかに左右されます。売るまでの期間と、その間の維持費も、資金計画に入れておきたいところです。
登記や境界、図面、確認済証、修繕の記録、管理契約、保険の書類、設備の保証書は、売るときに買い手から求められます。そろっていないと、調べ直す費用と時間がかかり、売り出しが遅れます。購入時の価格が分かる書類は、売却時の税金の計算(取得費)にも使います。手元にないと取得費を証明しにくくなるため、税務の扱いは個別に専門家へ相談することになります。
セカンドハウスの失敗を避ける物件探しは INNsight by ReINN で
INNsight by ReINNは、民泊・旅館業に特化した物件売買サイトです。都市部のほか別荘エリアの物件も掲載しており、エリアごとの物件一覧から地域を選んで探せます。
この記事で取り上げたセカンドハウスの失敗の多くは、物件資料の段階で手がかりがつかめます。所在地からは自宅との距離や冬の道路事情を、建物の情報からは修繕が必要になる時期を見込めます。価格と管理の条件が分かれば、10年間の保有費も見積もれるでしょう。許認可の取得状況も見られるため、使わない期間を宿泊に使うことを考えている人は、営業の手続きが済んでいる物件かどうかで候補を分けられます。
気になる物件が見つかったら、物件資料で接道や権利、設備の状態を読み、ローンの利用目的や管理規約、保険とあわせて金融機関や専門家に相談すると、買った後の見落としを減らせます。
セカンドハウスの失敗についてよくある質問
- セカンドハウスで一番多い失敗は何ですか?
使う頻度を多く見込みすぎること、自宅と二重にかかる固定費、留守中の管理の負担、売却時のローンの残りの見落としが重なって、後悔につながる例が多くあります。
- 安いセカンドハウスなら失敗しにくいですか?
価格が安くても、改修や交通、管理、修繕、売却の費用まで含めると、支出が大きくなる場合があります。長く手を入れていない建物や自宅から遠い物件は、買った後の出費がふくらみやすくなります。
- 購入前に何回くらい泊まって試すとよいですか?
回数より、条件を変えて泊まることが大切です。金曜の夜に出発する、繁忙期や悪天候の日に行く、夏と冬の両方を過ごすなど、暮らしと管理の両方を試すと、住んでから気づく不便を減らせます。
- 使わない期間は民泊にできますか?
法令やローン、管理規約、保険、税務、管理体制がすべて認める場合に限られます。フラット35のように、セカンドハウスを第三者に貸す投資用には使えないと案内しているローンもあるため、申し込む前に金融機関へ伝えておきましょう。
- セカンドハウスが売れないリスクはどう見ればよいですか?
近所の成約事例と売れるまでの期間、接道や権利、管理費、買い手がローンを使えるかどうか、10年後のローン残高から、売却の難しさの見当がつきます。売れない期間も保有費を払い続けられるかが分かれ目です。
- セカンドハウスは住宅ローン控除や税の優遇を受けられますか?
週末に使うセカンドハウスが住宅ローン控除の対象になるとは限りません。地方税の扱いにも利用の実態と自治体の認定が関係し、全国で同じ基準ではない点に気をつけてください。適用されるかどうかは、税務署や自治体、税理士などに確かめる必要があります。
セカンドハウスの失敗を防ぐためにあわせて読みたい記事
別荘との違いや固定資産税、住宅ローン控除の扱いを知っておくと、買う前の資金計画が立てやすくなります。物件の条件が固まってきたら、INNsight by ReINNで別荘エリアの売買物件を価格や所在地で見比べられます。
この記事についてのご注意
この記事は、セカンドハウスの購入で起きやすい失敗と防ぎ方について、一般的な考え方をまとめたものです。ローンの条件や税の扱いは、金融機関や自治体、申込みの時期によって変わります。個別の物件の法務・税務・融資・建物の状態は、金融機関や税理士などの専門家、担当の窓口でご確認ください。
後悔しないセカンドハウス選びは、管理や修繕の条件を買う前に知ることから始まります。INNsightで物件資料を見て、10年持てる候補を探しましょう。
INNsightで探す