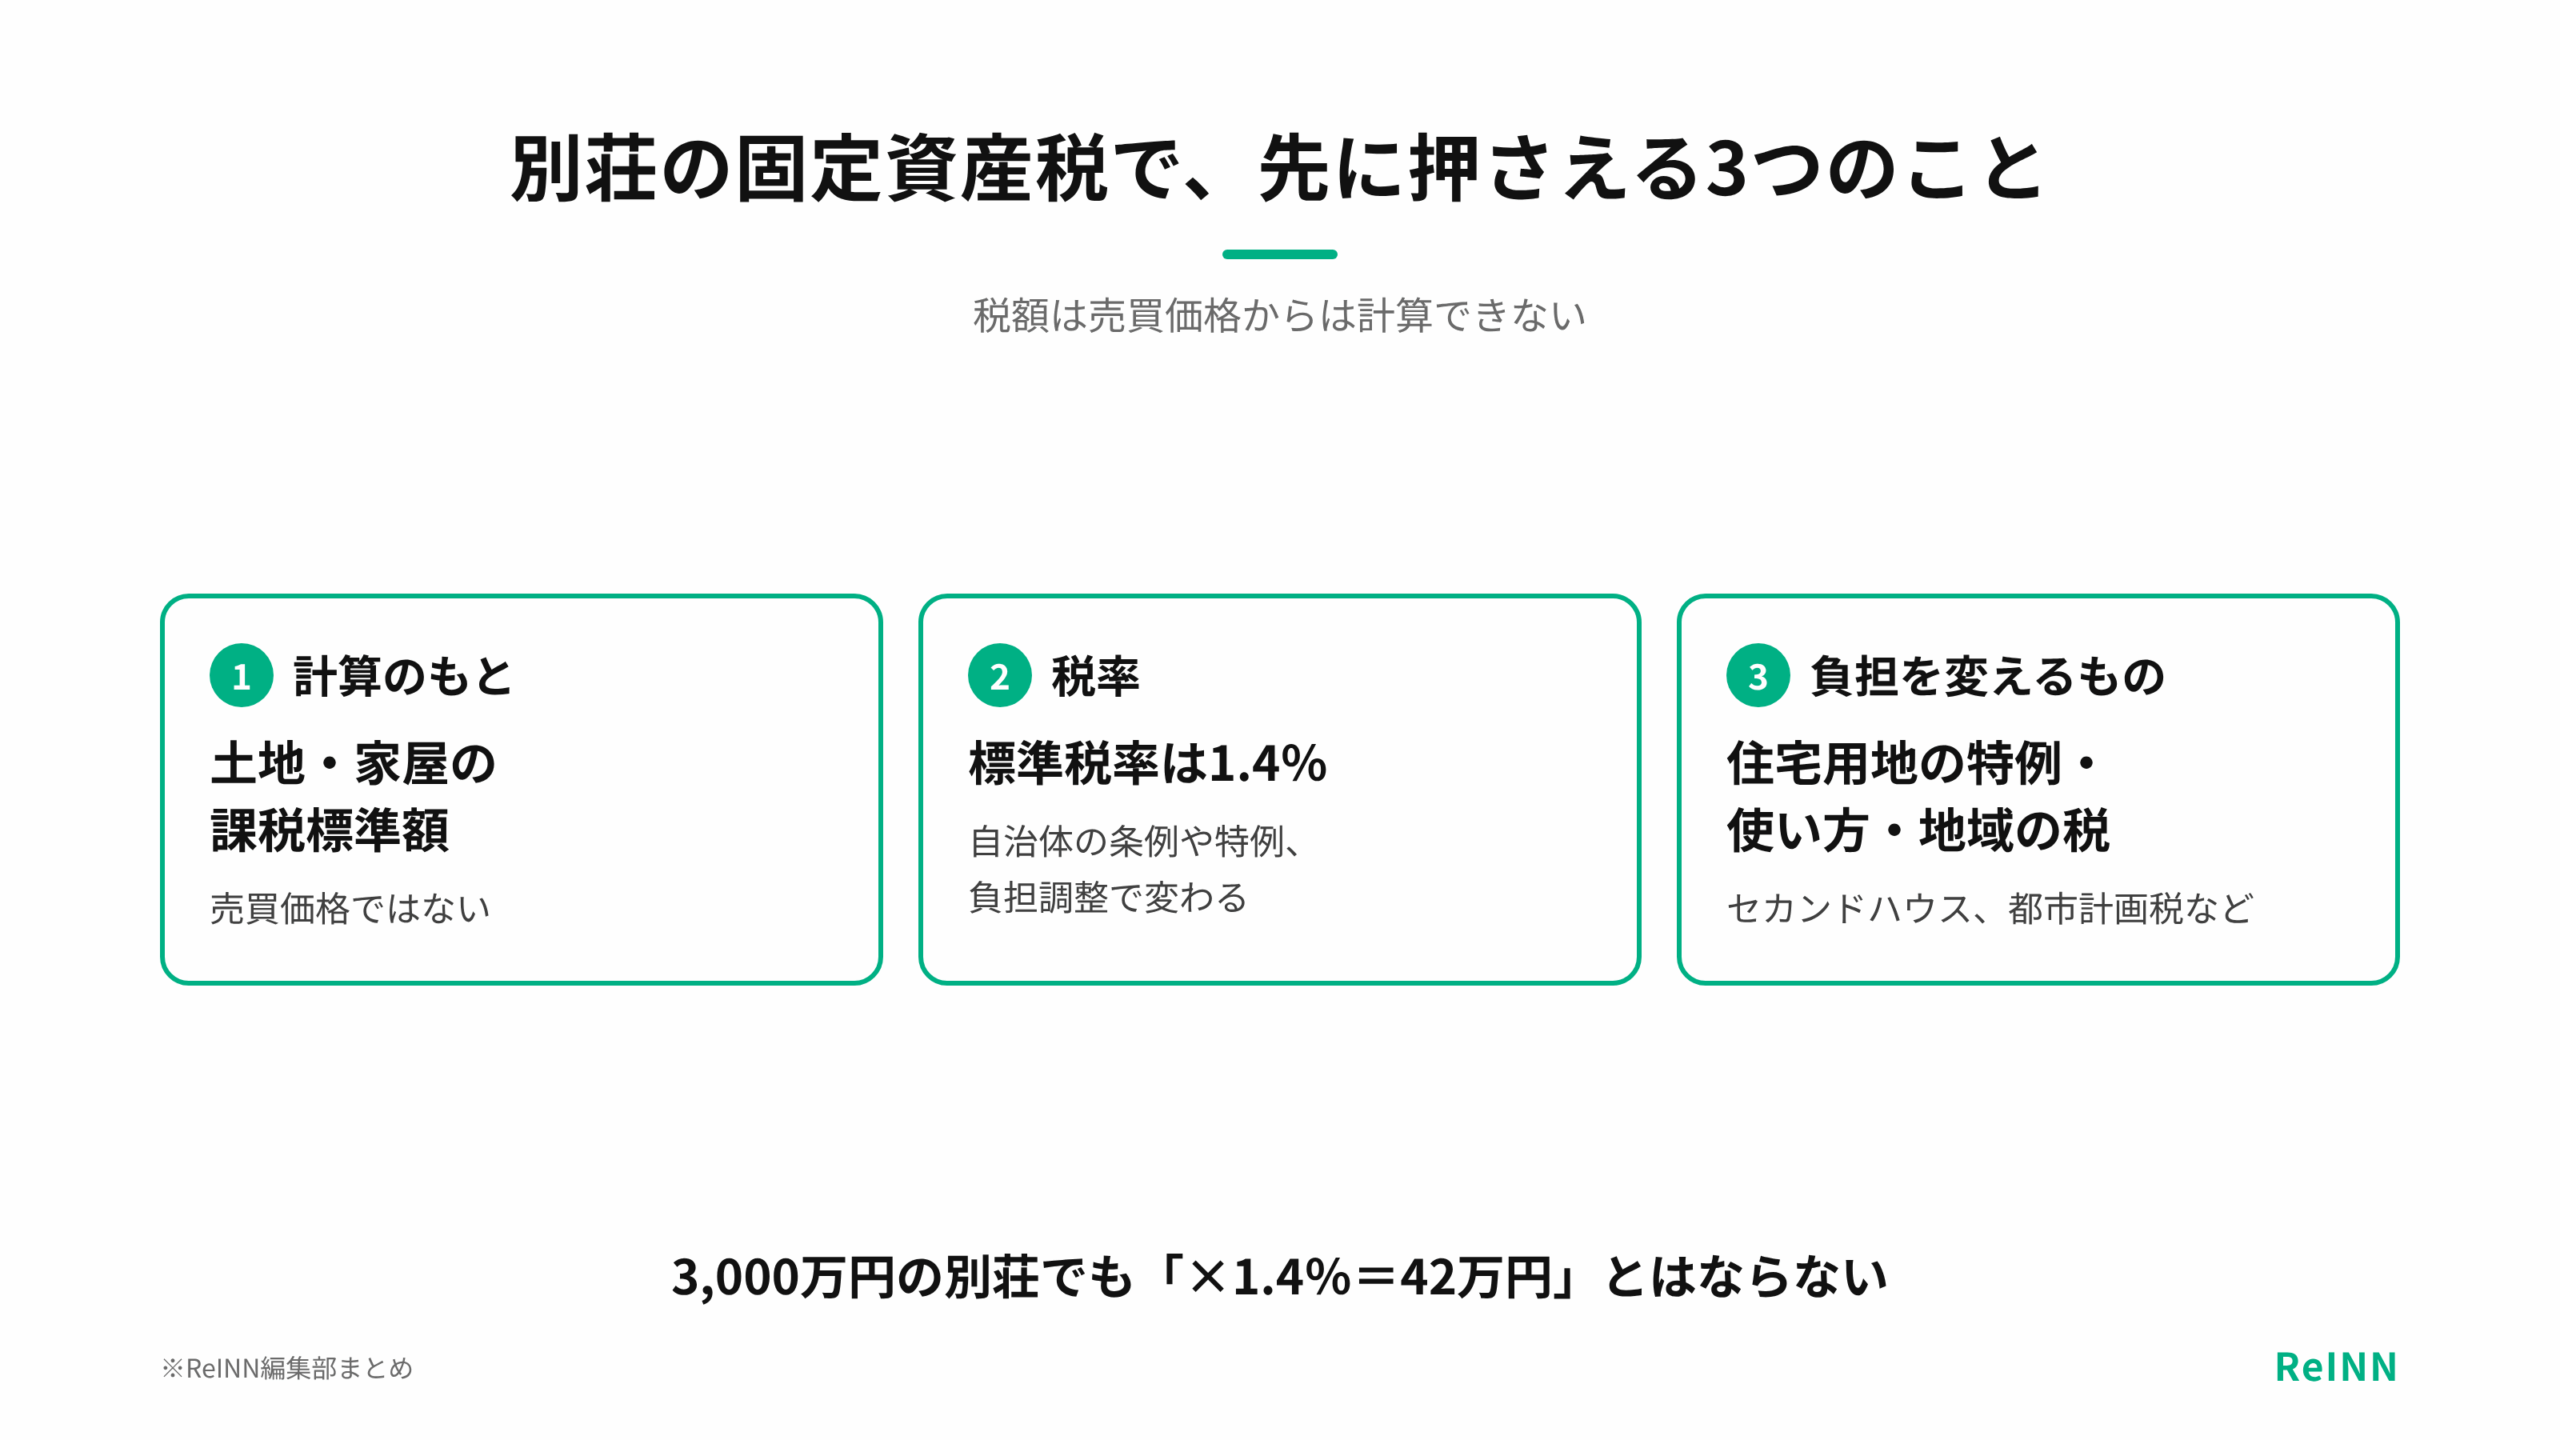
別荘を持つと毎年かかるお金の中で、外せないのが別荘の固定資産税です。ただし、物件価格が3,000万円だから1.4%を掛けて42万円、という計算は正確ではありません。税額は原則として、固定資産課税台帳に登録された価格や課税標準額をもとに計算されるからです。
土地には住宅用地の特例がありますが、建物を別荘として使うのかセカンドハウスとして使うのか、自治体に必要な申告をしているかによって、特例を受けられるかどうかが変わることがあります。都市計画税のほか、熱海市の別荘等所有税のように、地域独自の税がかかる場所もあります。
この記事では、別荘の固定資産税の計算の手順と簡単な計算例、買うときと持っている間にかかる税金、民泊として使うときに変わる点をまとめました。
先に結論
別荘の固定資産税は、売買価格ではなく、土地と家屋それぞれの課税標準額に税率を掛けて計算します。住宅用地の特例やセカンドハウスとしての扱い、都市計画税、地域独自の税の有無で負担が変わるため、前年の納税通知書の金額と、買った後の使い方での翌年度の見込みは別のものと考える必要があります。
想定読了時間:10分 | 更新日:2026年10月8日
「INNsight by ReINN」は、民泊・旅館業特化の物件売買サイトです。都市部から別荘エリアまで様々な物件を掲載中。気になる利回りや許認可の取得状況なども閲覧できるため、スムーズな物件探しが可能です。
民泊物件を探す別荘の固定資産税は、誰にいつかかるか
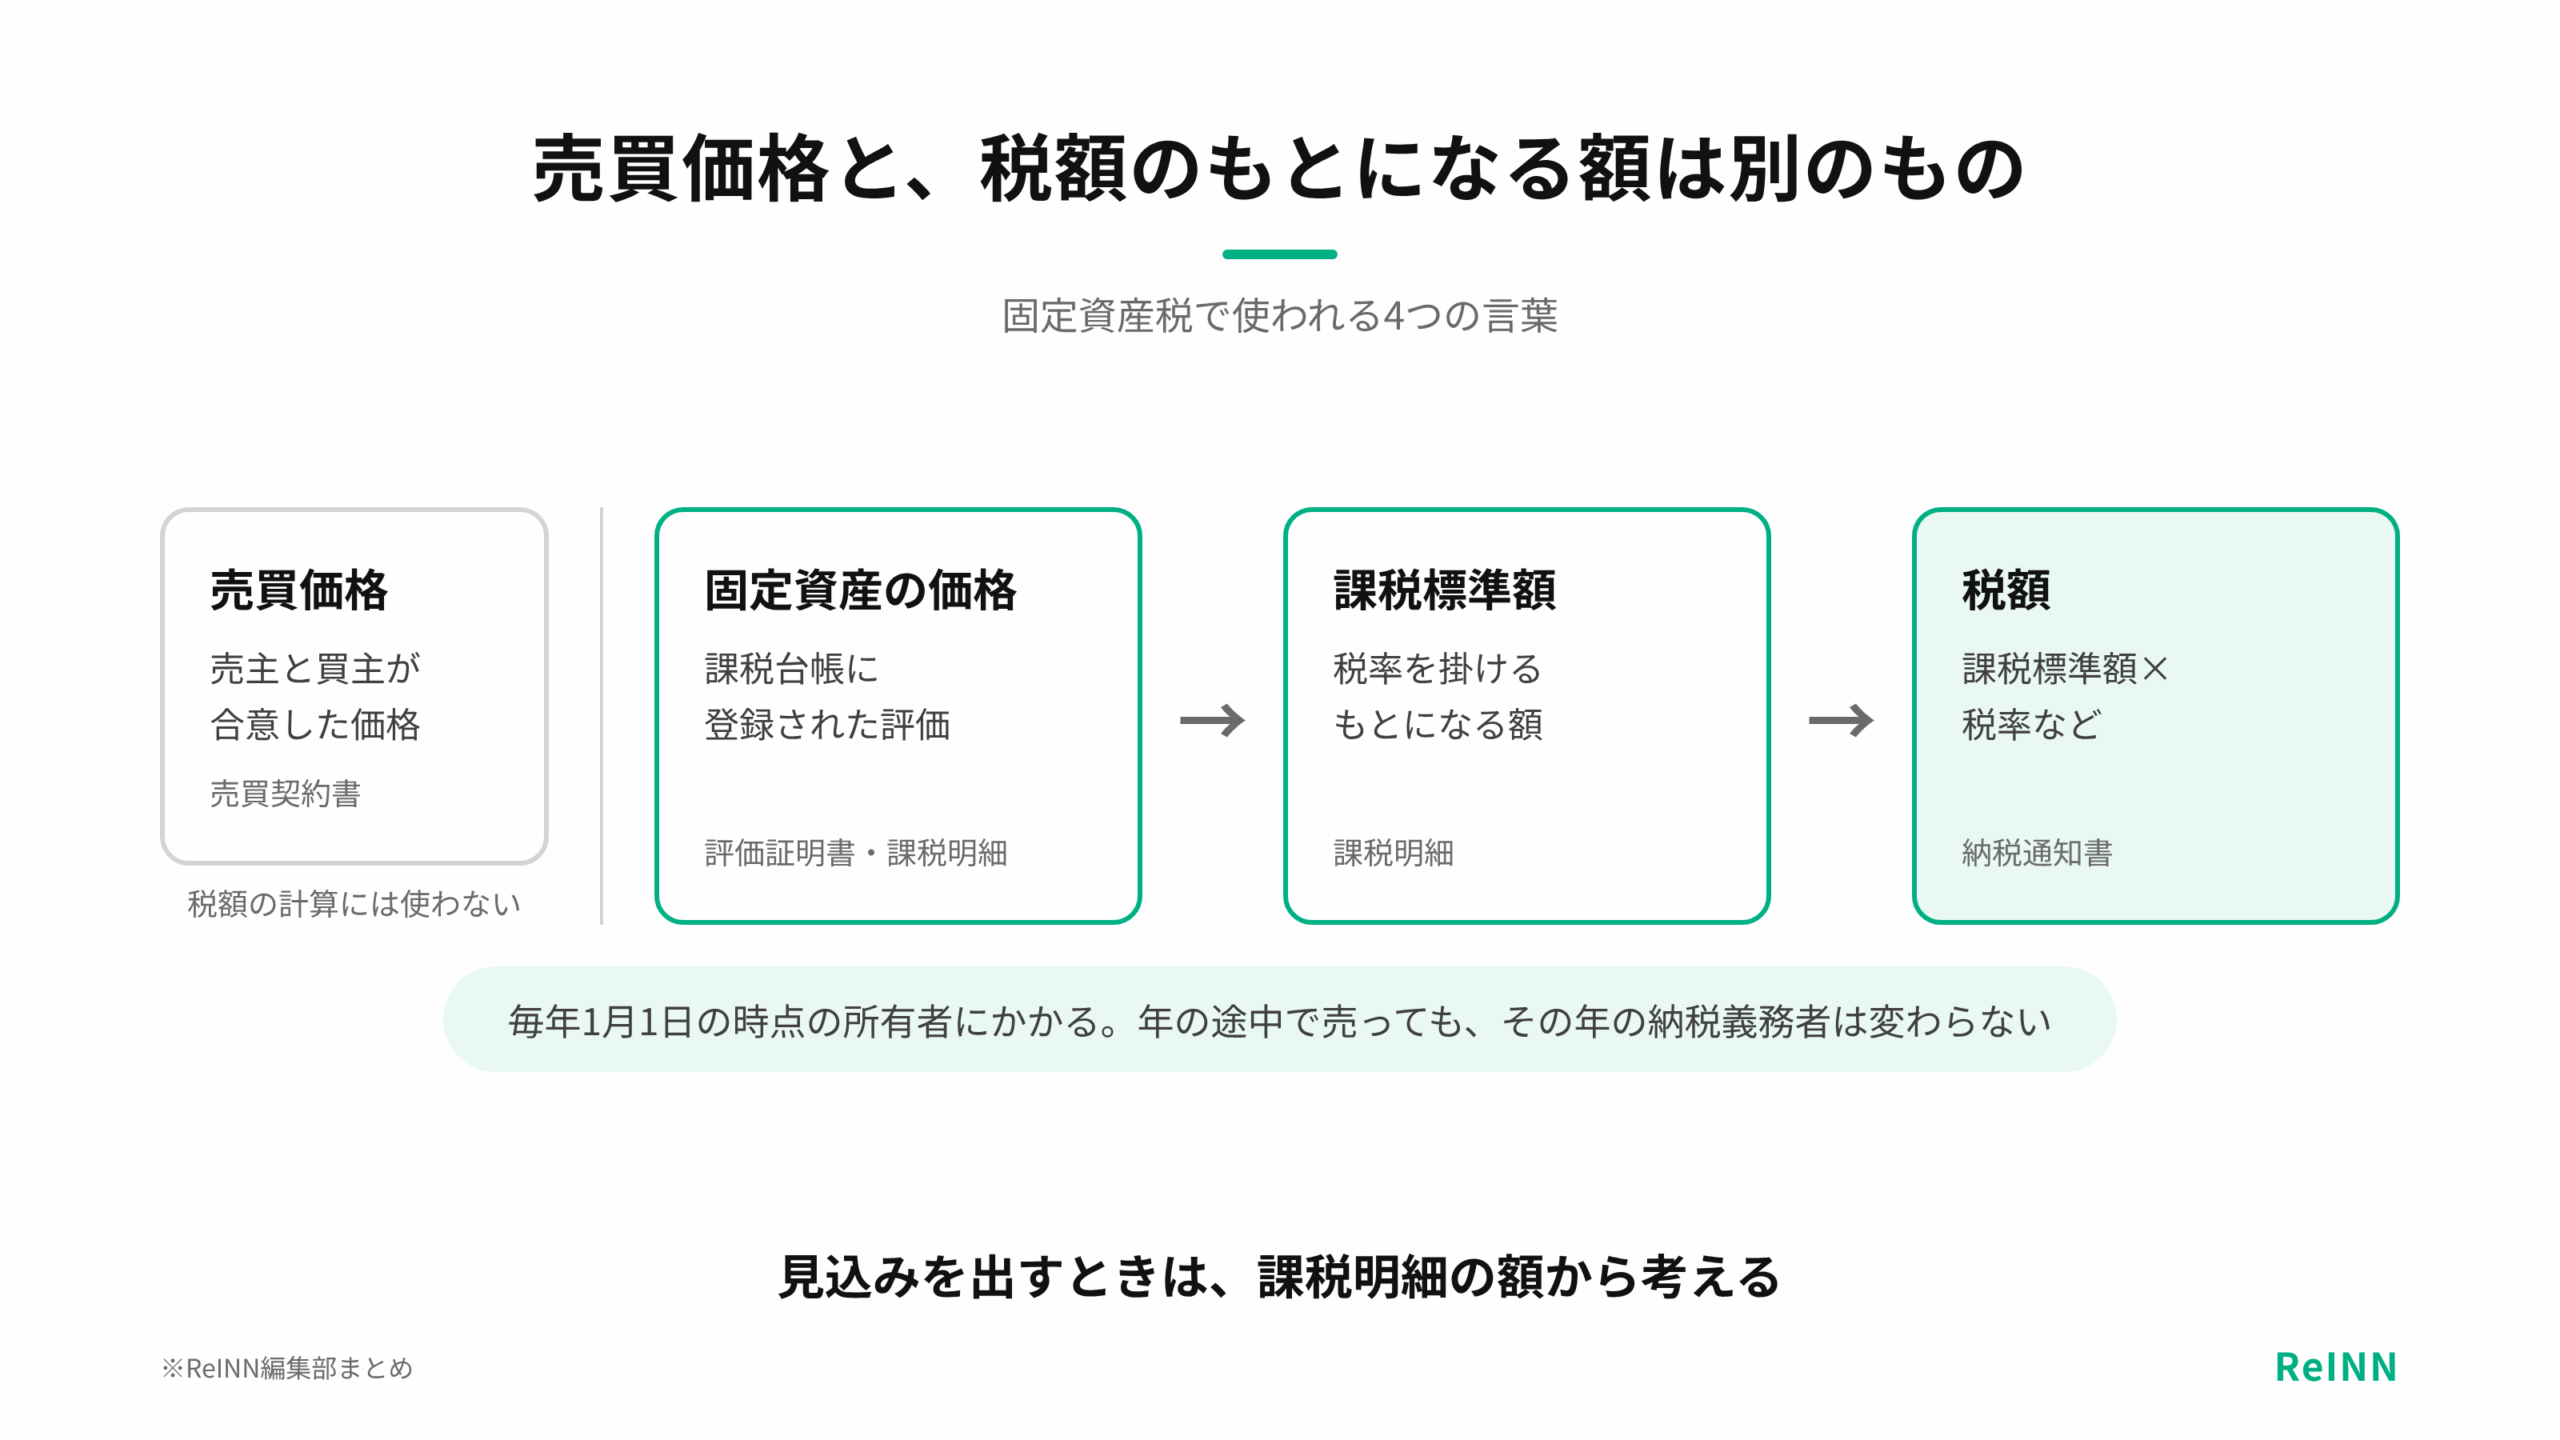
固定資産税は、原則として毎年1月1日の時点で土地や家屋、償却資産を持っている人にかかる市町村の税金です。東京23区では都が課税します。年の途中で売買しても、法律上の納税義務者は1月1日の時点の所有者のままです。
売買契約では、引き渡しの日を境に固定資産税などを日割りで精算することがあります。これは売主と買主の間のお金のやり取りで、自治体に対する納税義務者が途中で変わるわけではありません。精算をいつから数えるか(起算日)も、契約によって決まります。
税額は、課税標準額×税率で計算します。標準税率は1.4%ですが、自治体の条例や特例、負担調整によって、実際の額が異なる場合があります。売買価格、固定資産の価格(固定資産税評価額)、課税標準額はそれぞれ別のもので、ここを取り違えると見込みが大きくずれます。
| 言葉 | 意味 | 載っている資料 |
|---|---|---|
| 売買価格 | 売主と買主が合意した価格 | 売買契約書 |
| 固定資産の価格 | 課税台帳に登録された評価 | 評価証明書・課税明細 |
| 課税標準額 | 税率を掛けるもとになる額 | 課税明細 |
| 税額 | 課税標準額×税率など | 納税通知書 |
固定資産税を計算する3つの手順
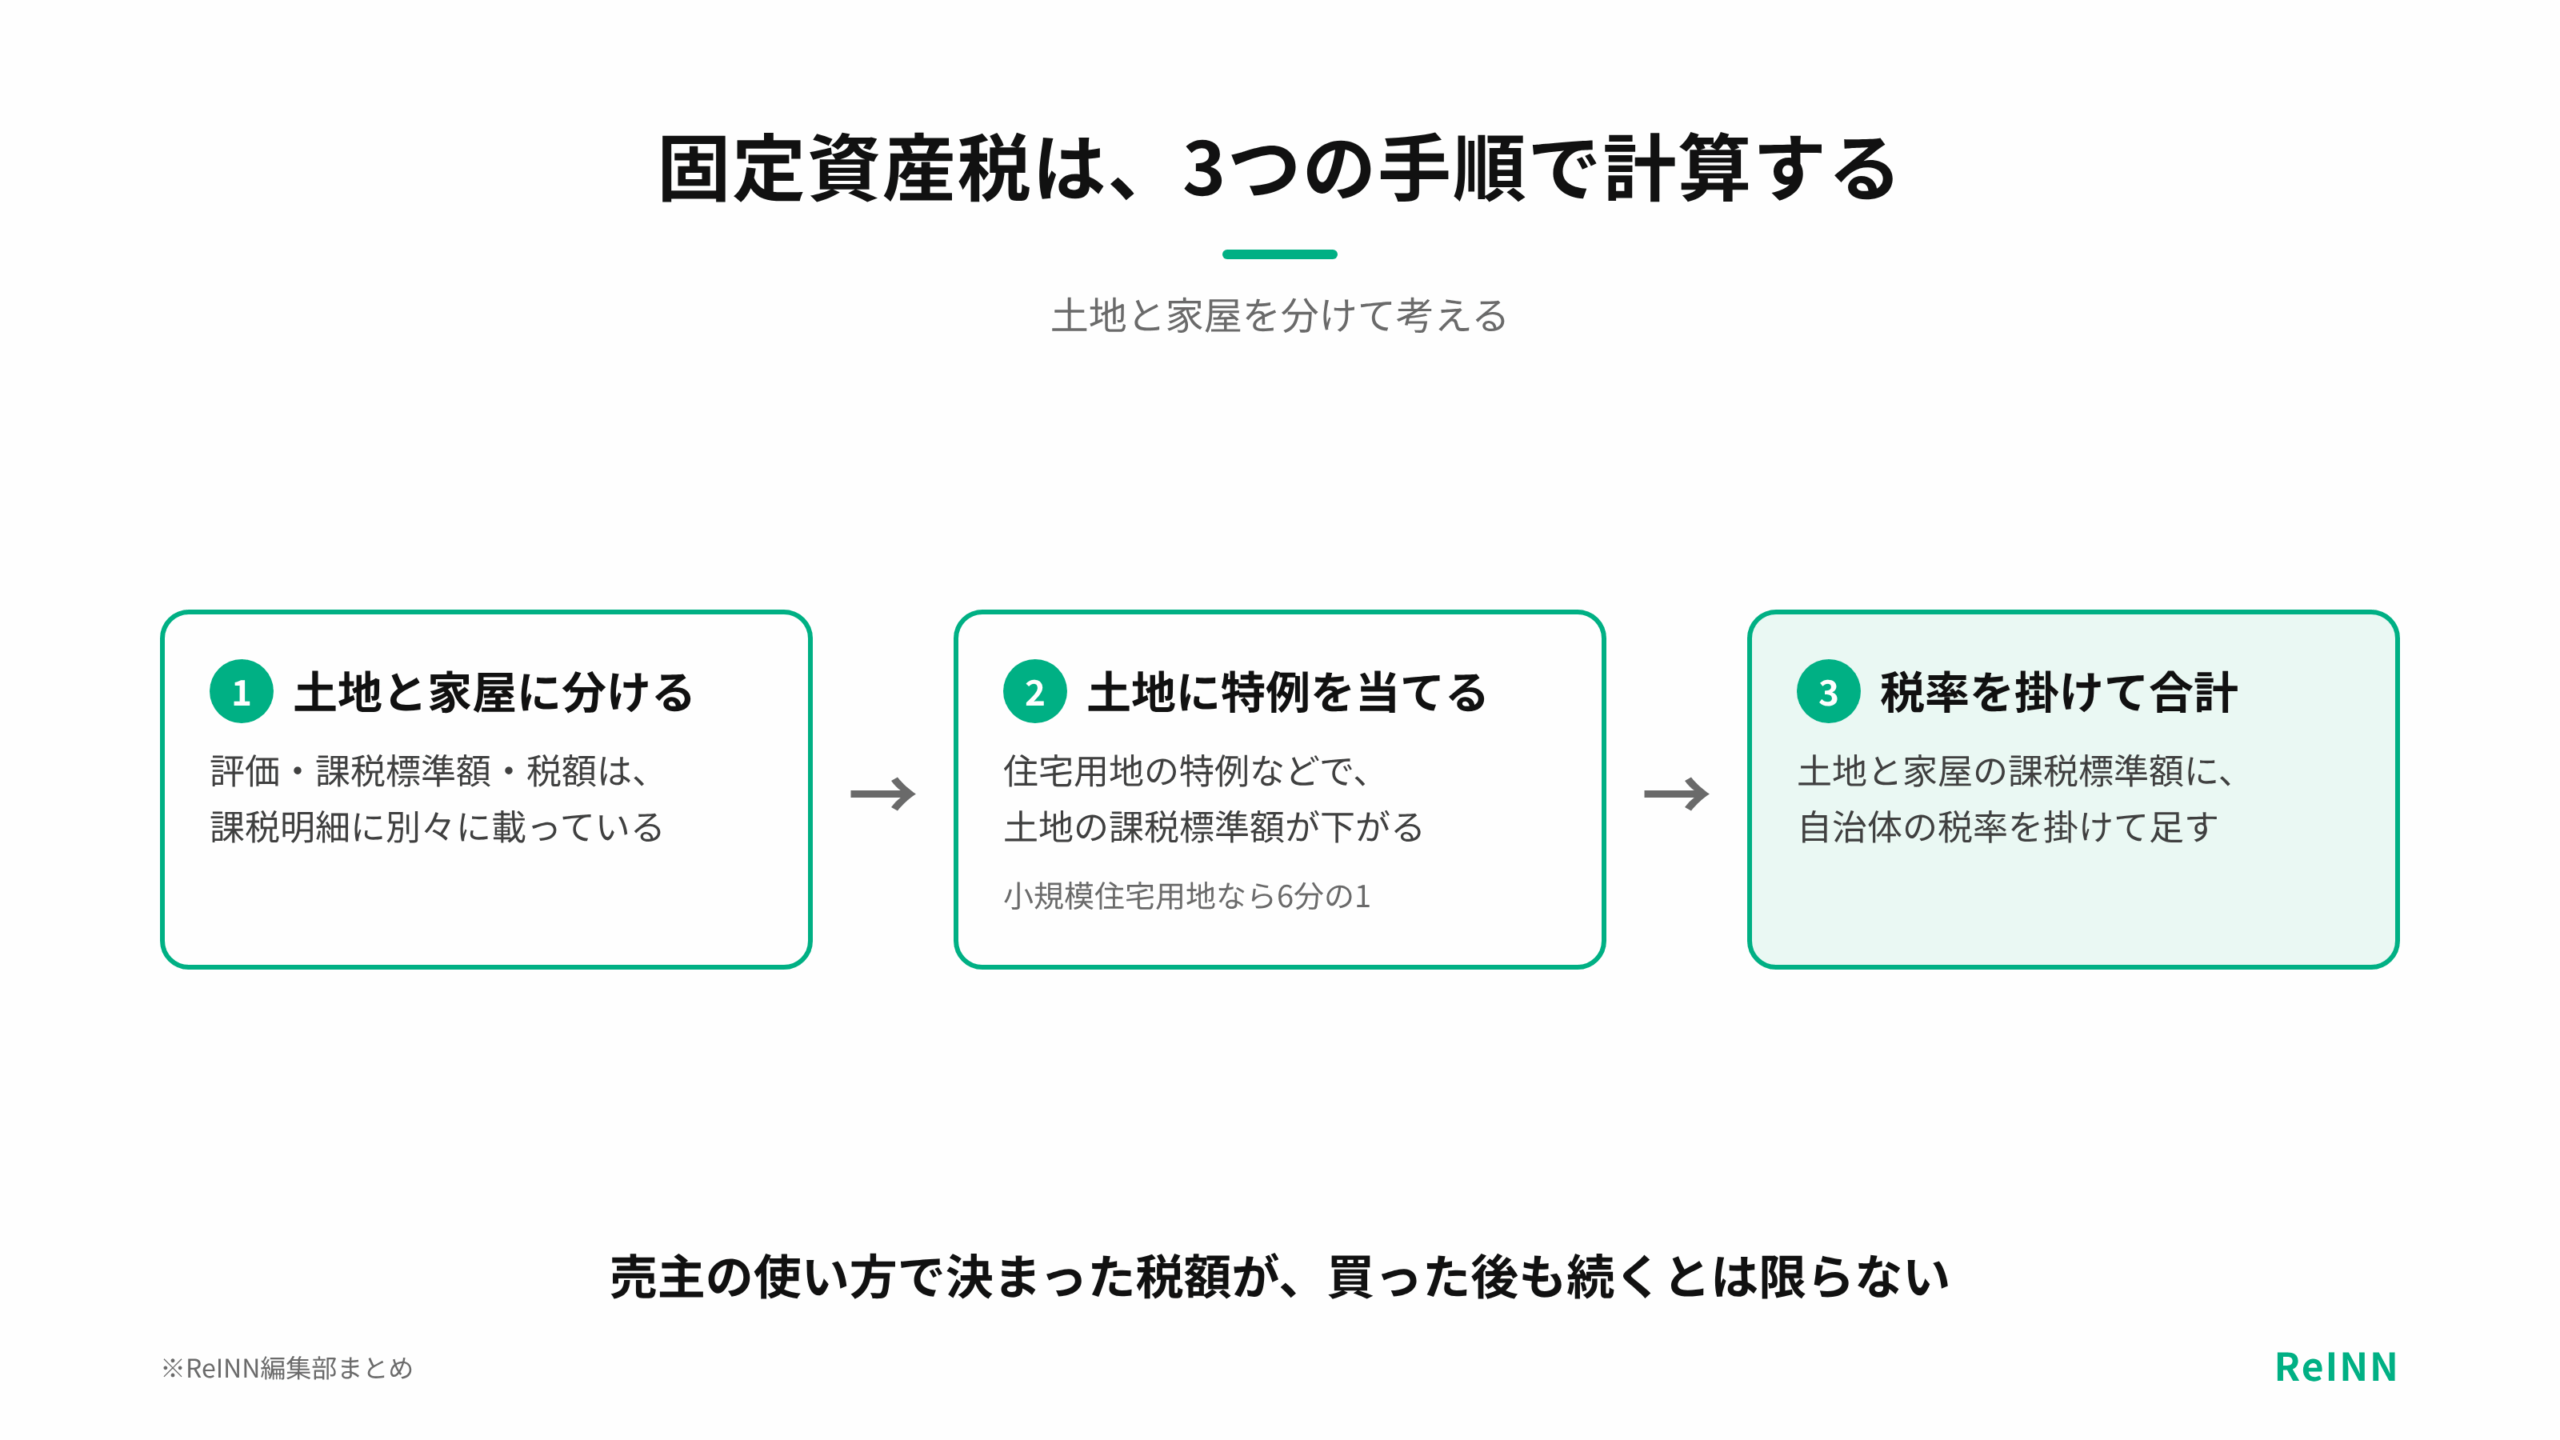
計算は3つの手順で進みます。まず、課税明細を土地と家屋に分けます。次に、土地に住宅用地の特例などが適用されているかを見て、土地の課税標準額を出します。最後に、土地と家屋それぞれの課税標準額に自治体の税率を掛けて足したものが、その年の税額です。
中古物件の広告に書かれた年間の税額は参考になりますが、売主の使い方や軽減措置が、買主にそのまま引き継がれるとは限りません。買った後にどう使うかを自治体に伝えて初めて、翌年度の見込みが分かります。
家屋の評価額は、築年数が古くてもゼロにはなりません。改築や増築、用途の変更が評価に影響することもあります。購入前は、前年の実際の税額と、買った後の見込みを分けて考えると、見込み違いを防げます。
| 手順 | 中身 | 載っている資料・窓口 |
|---|---|---|
| 1 土地と家屋に分ける | 評価・課税標準額・税額 | 課税明細・評価証明書 |
| 2 土地に特例を当てる | 住宅用地の特例、減額、使い方の区分 | 自治体の資産税の窓口 |
| 3 税率を掛けて合計 | 固定資産税・都市計画税 | 自治体の条例・納税通知書 |
別荘の固定資産税の計算例|土地の特例で2倍の差
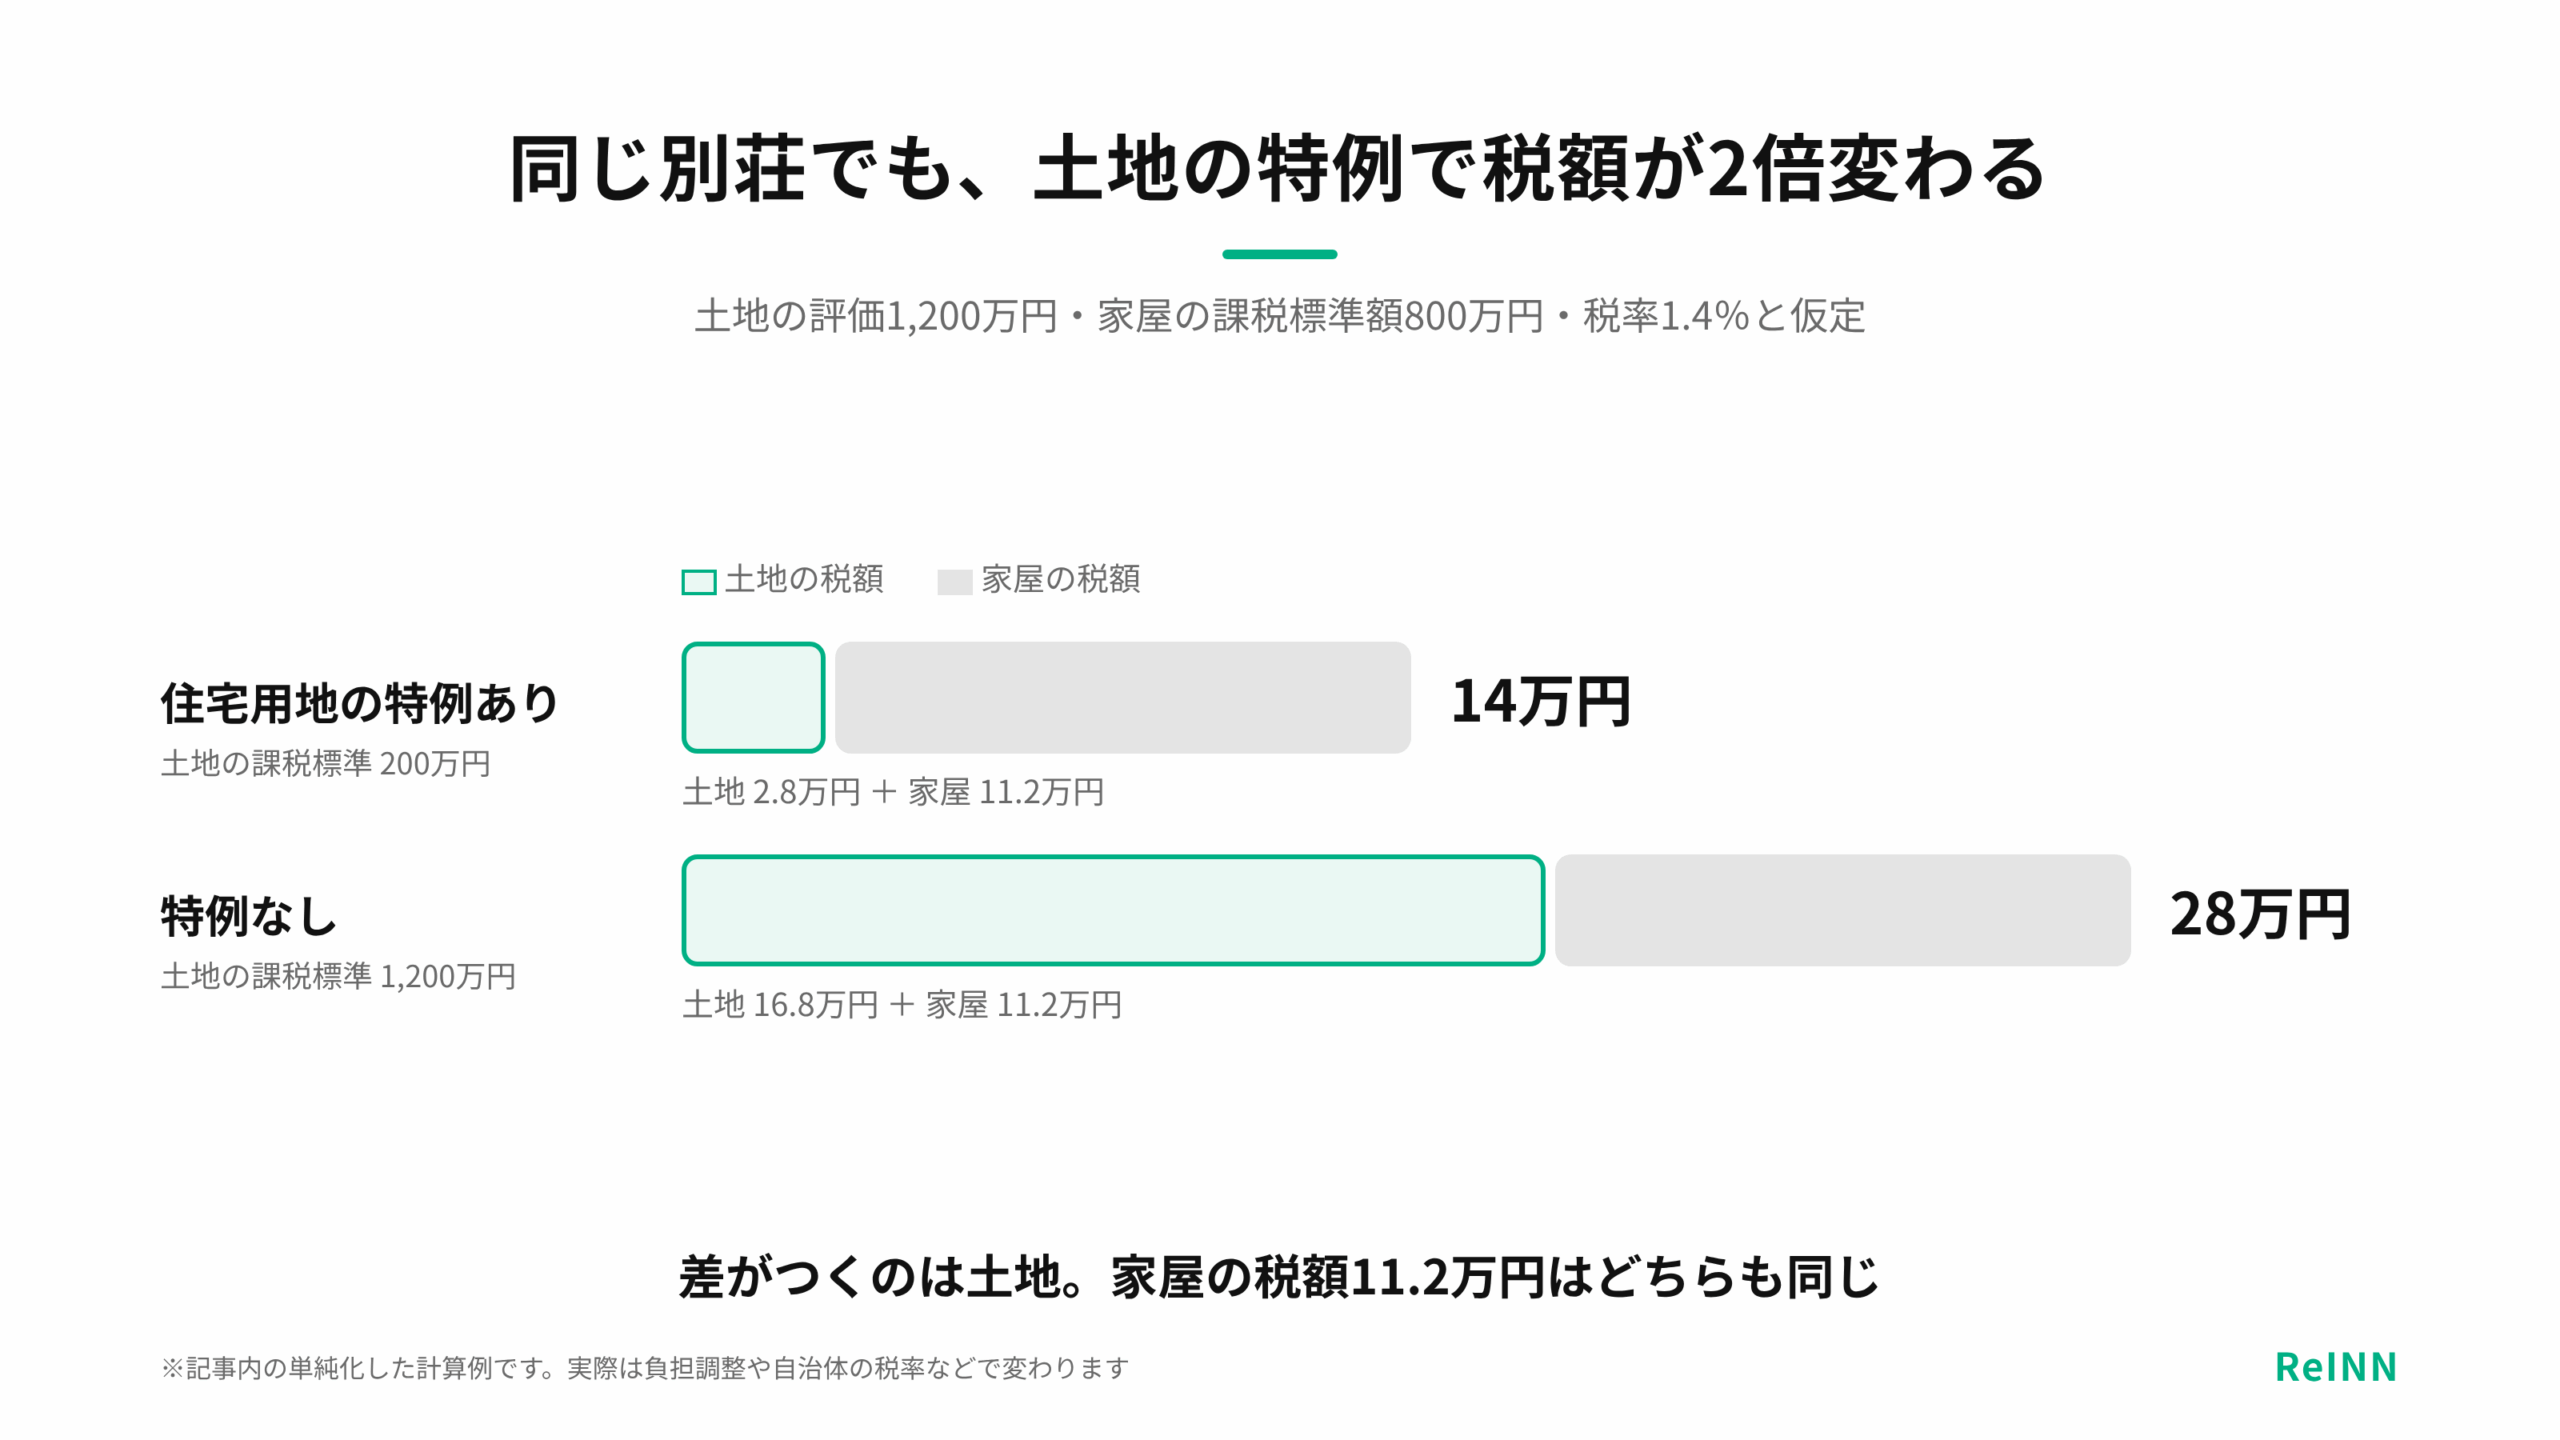
ここでは、仕組みを分かりやすくするために単純化した例を使います。売買価格ではなく、仮に決めた課税標準額で計算しています。実際の税額は、負担調整や評価、面積、使い方、自治体の税率などで変わります。
土地の評価に当たる額を1,200万円、家屋の課税標準額を800万円、税率を1.4%とします。土地全体が小規模住宅用地として、課税標準が6分の1になると仮定すると、土地は200万円×1.4%=2.8万円です。家屋は800万円×1.4%=11.2万円で、合計は14万円になります。
一方、土地が住宅用地の特例の対象にならず、1,200万円がそのまま課税標準になると仮定すると、土地は16.8万円です。家屋の11.2万円と合わせて、合計は28万円になります。同じ物件でも、土地の特例があるかどうかで税額が2倍に変わるのです。
| 単純化した例 | 土地の課税標準 | 土地の税額 | 家屋の税額 | 合計 |
|---|---|---|---|---|
| 住宅用地の特例ありと仮定 | 200万円 | 2.8万円 | 11.2万円 | 14万円 |
| 特例なしと仮定 | 1,200万円 | 16.8万円 | 11.2万円 | 28万円 |
INNsightでは、別荘として使える物件や、民泊・旅館業に活用できる物件を掲載しています。価格だけでなく、持ち続けるための年間の負担まで含めて候補を見比べられます。
別荘物件を探す別荘とセカンドハウスで、税金の扱いは変わる
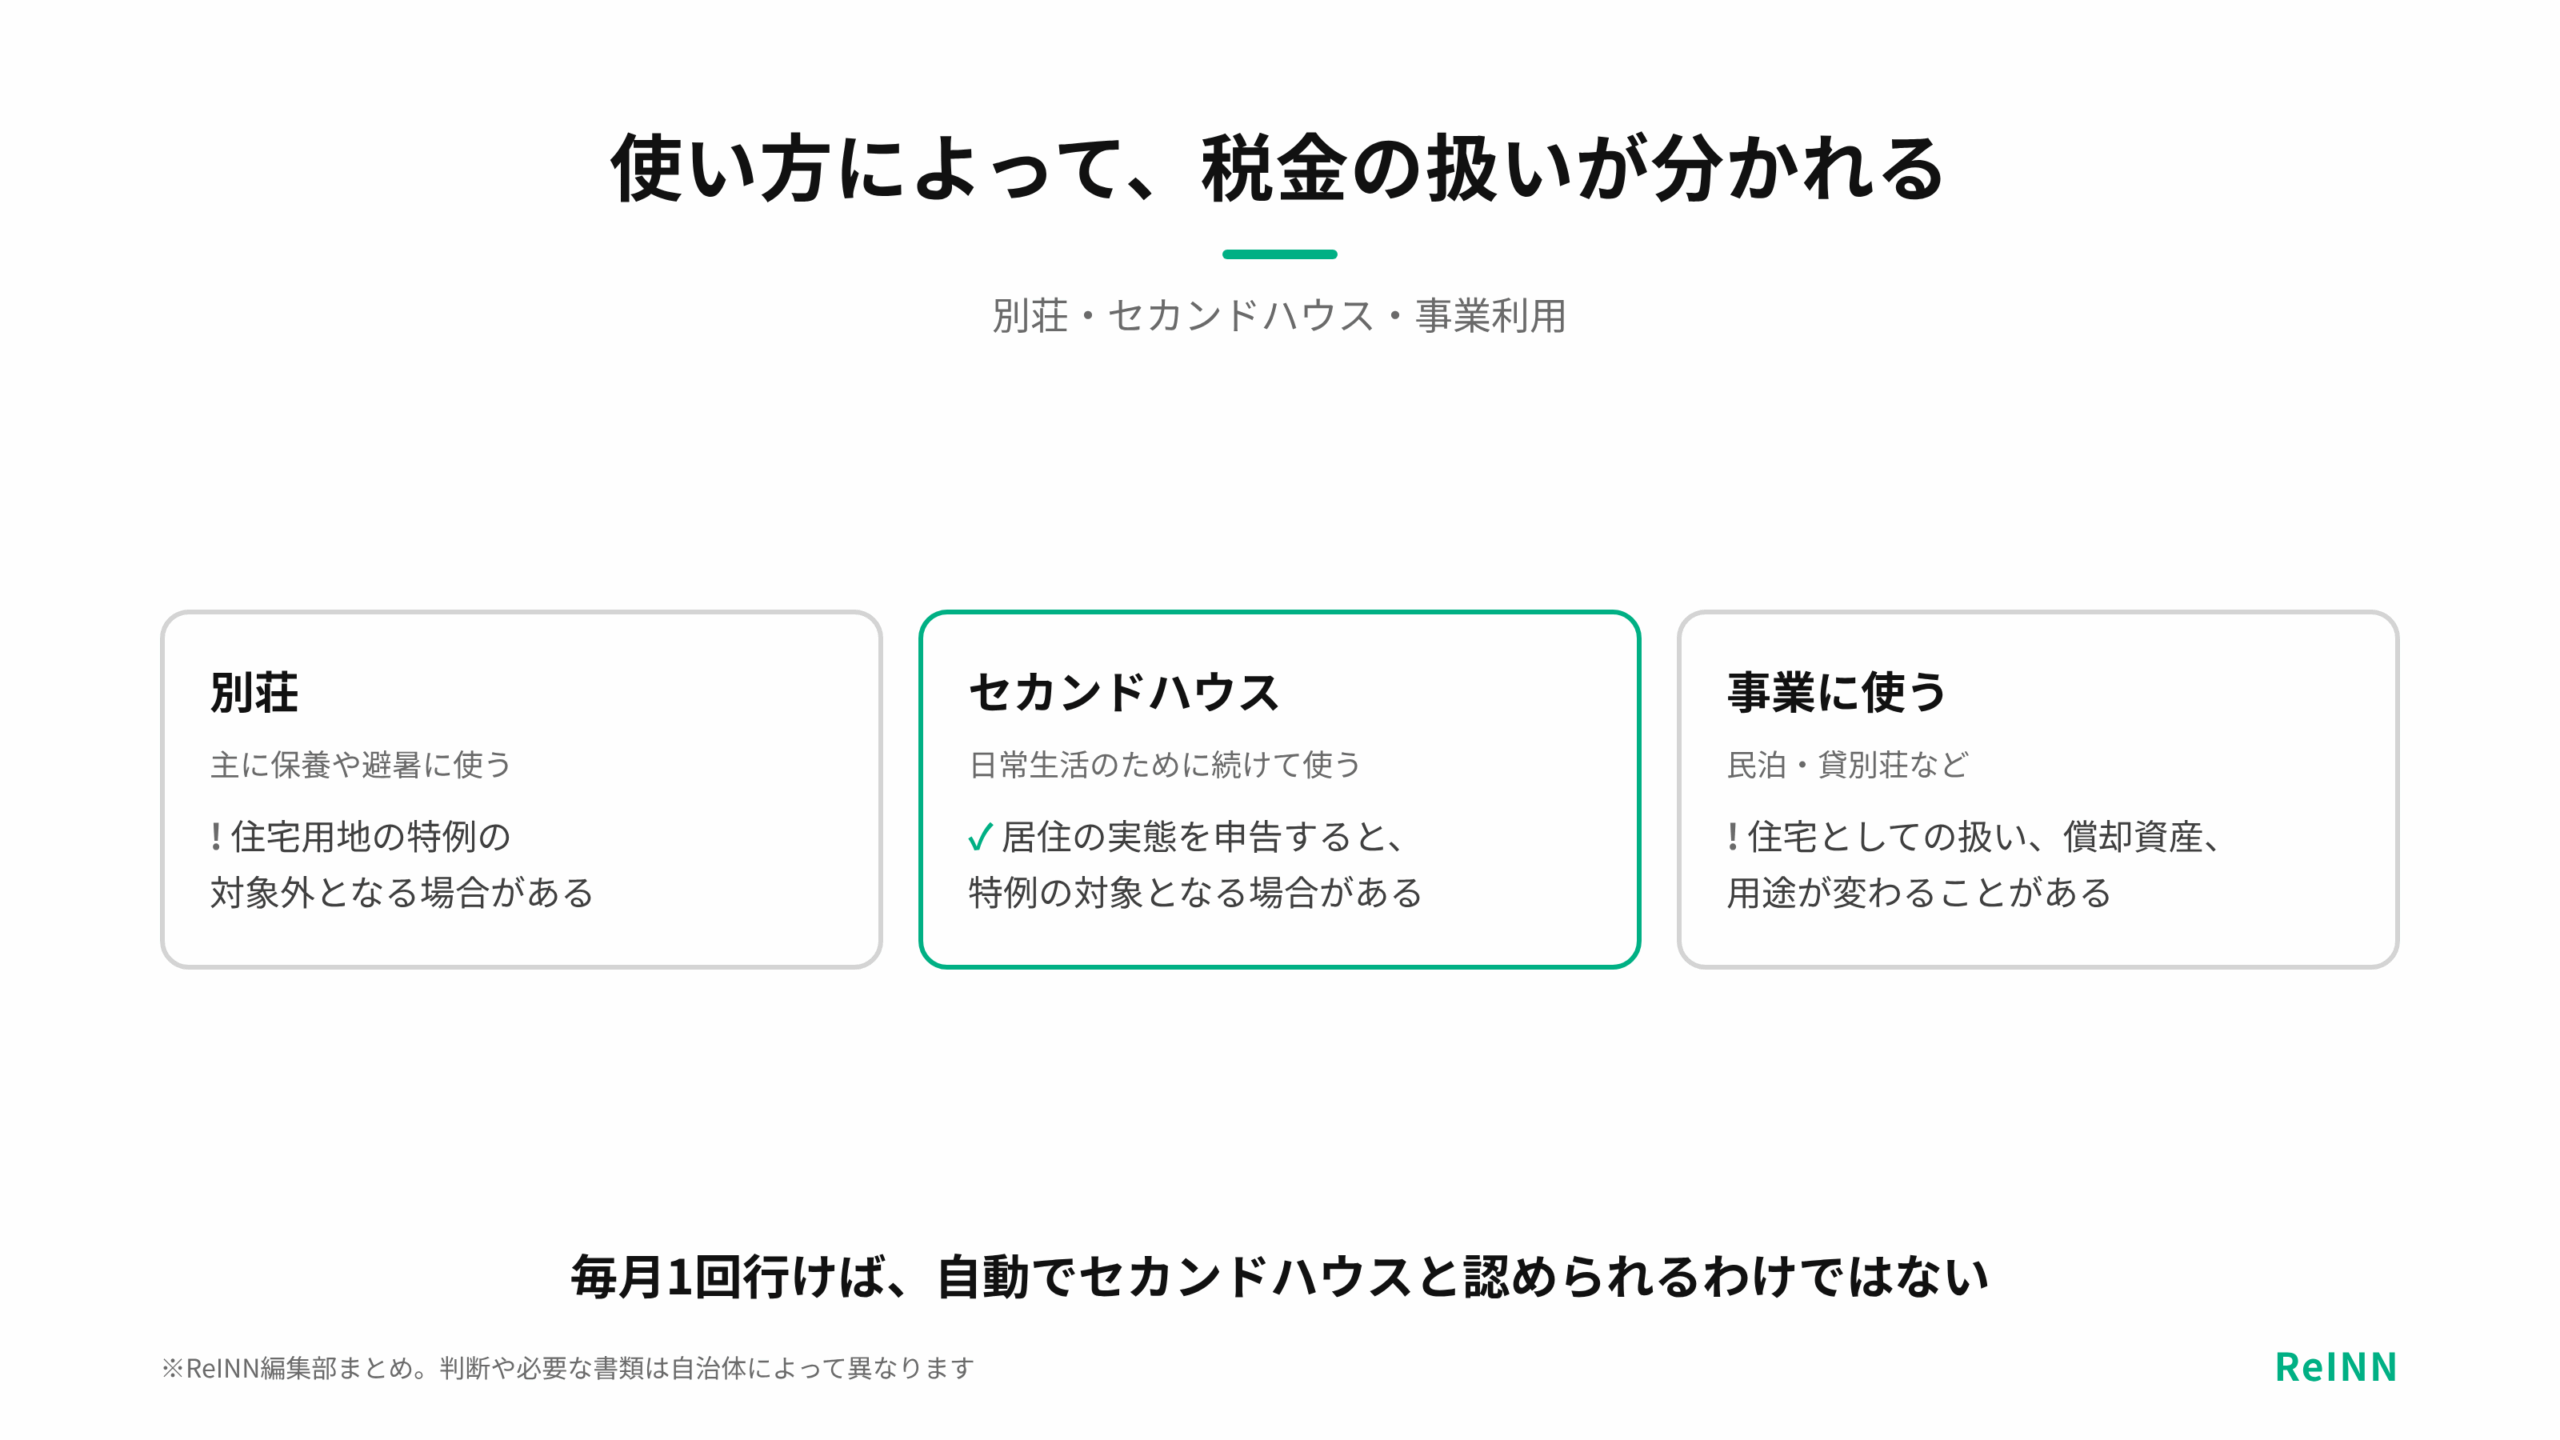
税金の扱いでは、保養を主な目的とする別荘と、日常生活のために続けて使うセカンドハウスが区別されることがあります。自治体によっては、毎月1日以上住んでいるといった居住の実態を申告すると、住宅用地の特例の対象になる場合があります。
ただし、毎月1回訪れれば自動的に認められるわけではありません。電気や水道の使用状況、申告書、使う目的など、自治体が求める資料をもとに判断されます。会社の保養所や、民泊が中心の使い方は、同じ扱いにならないことがあります。
北杜市や箱根町、奥多摩町など、別荘地を含む自治体の間でも、案内や申告の手続きは同じではありません。買った後の使い方を正確に伝え、物件のある自治体の資産税の担当に確かめておくことが、税額の見込みを外さないための近道です。
| 区分 | 使い方の例 | 税金の扱いで変わりやすいところ |
|---|---|---|
| 別荘 | 主に保養・避暑など | 住宅用地の特例の対象外となる場合がある |
| セカンドハウス | 日常生活のために続けて使う | 使っている実態の申告・証明 |
| 事業に使う | 民泊・貸別荘など | 住宅としての扱い、償却資産、用途 |
| 両方に使う | 自分で使う+事業 | 面積・実態による按分 |
都市計画税と、地域独自の税
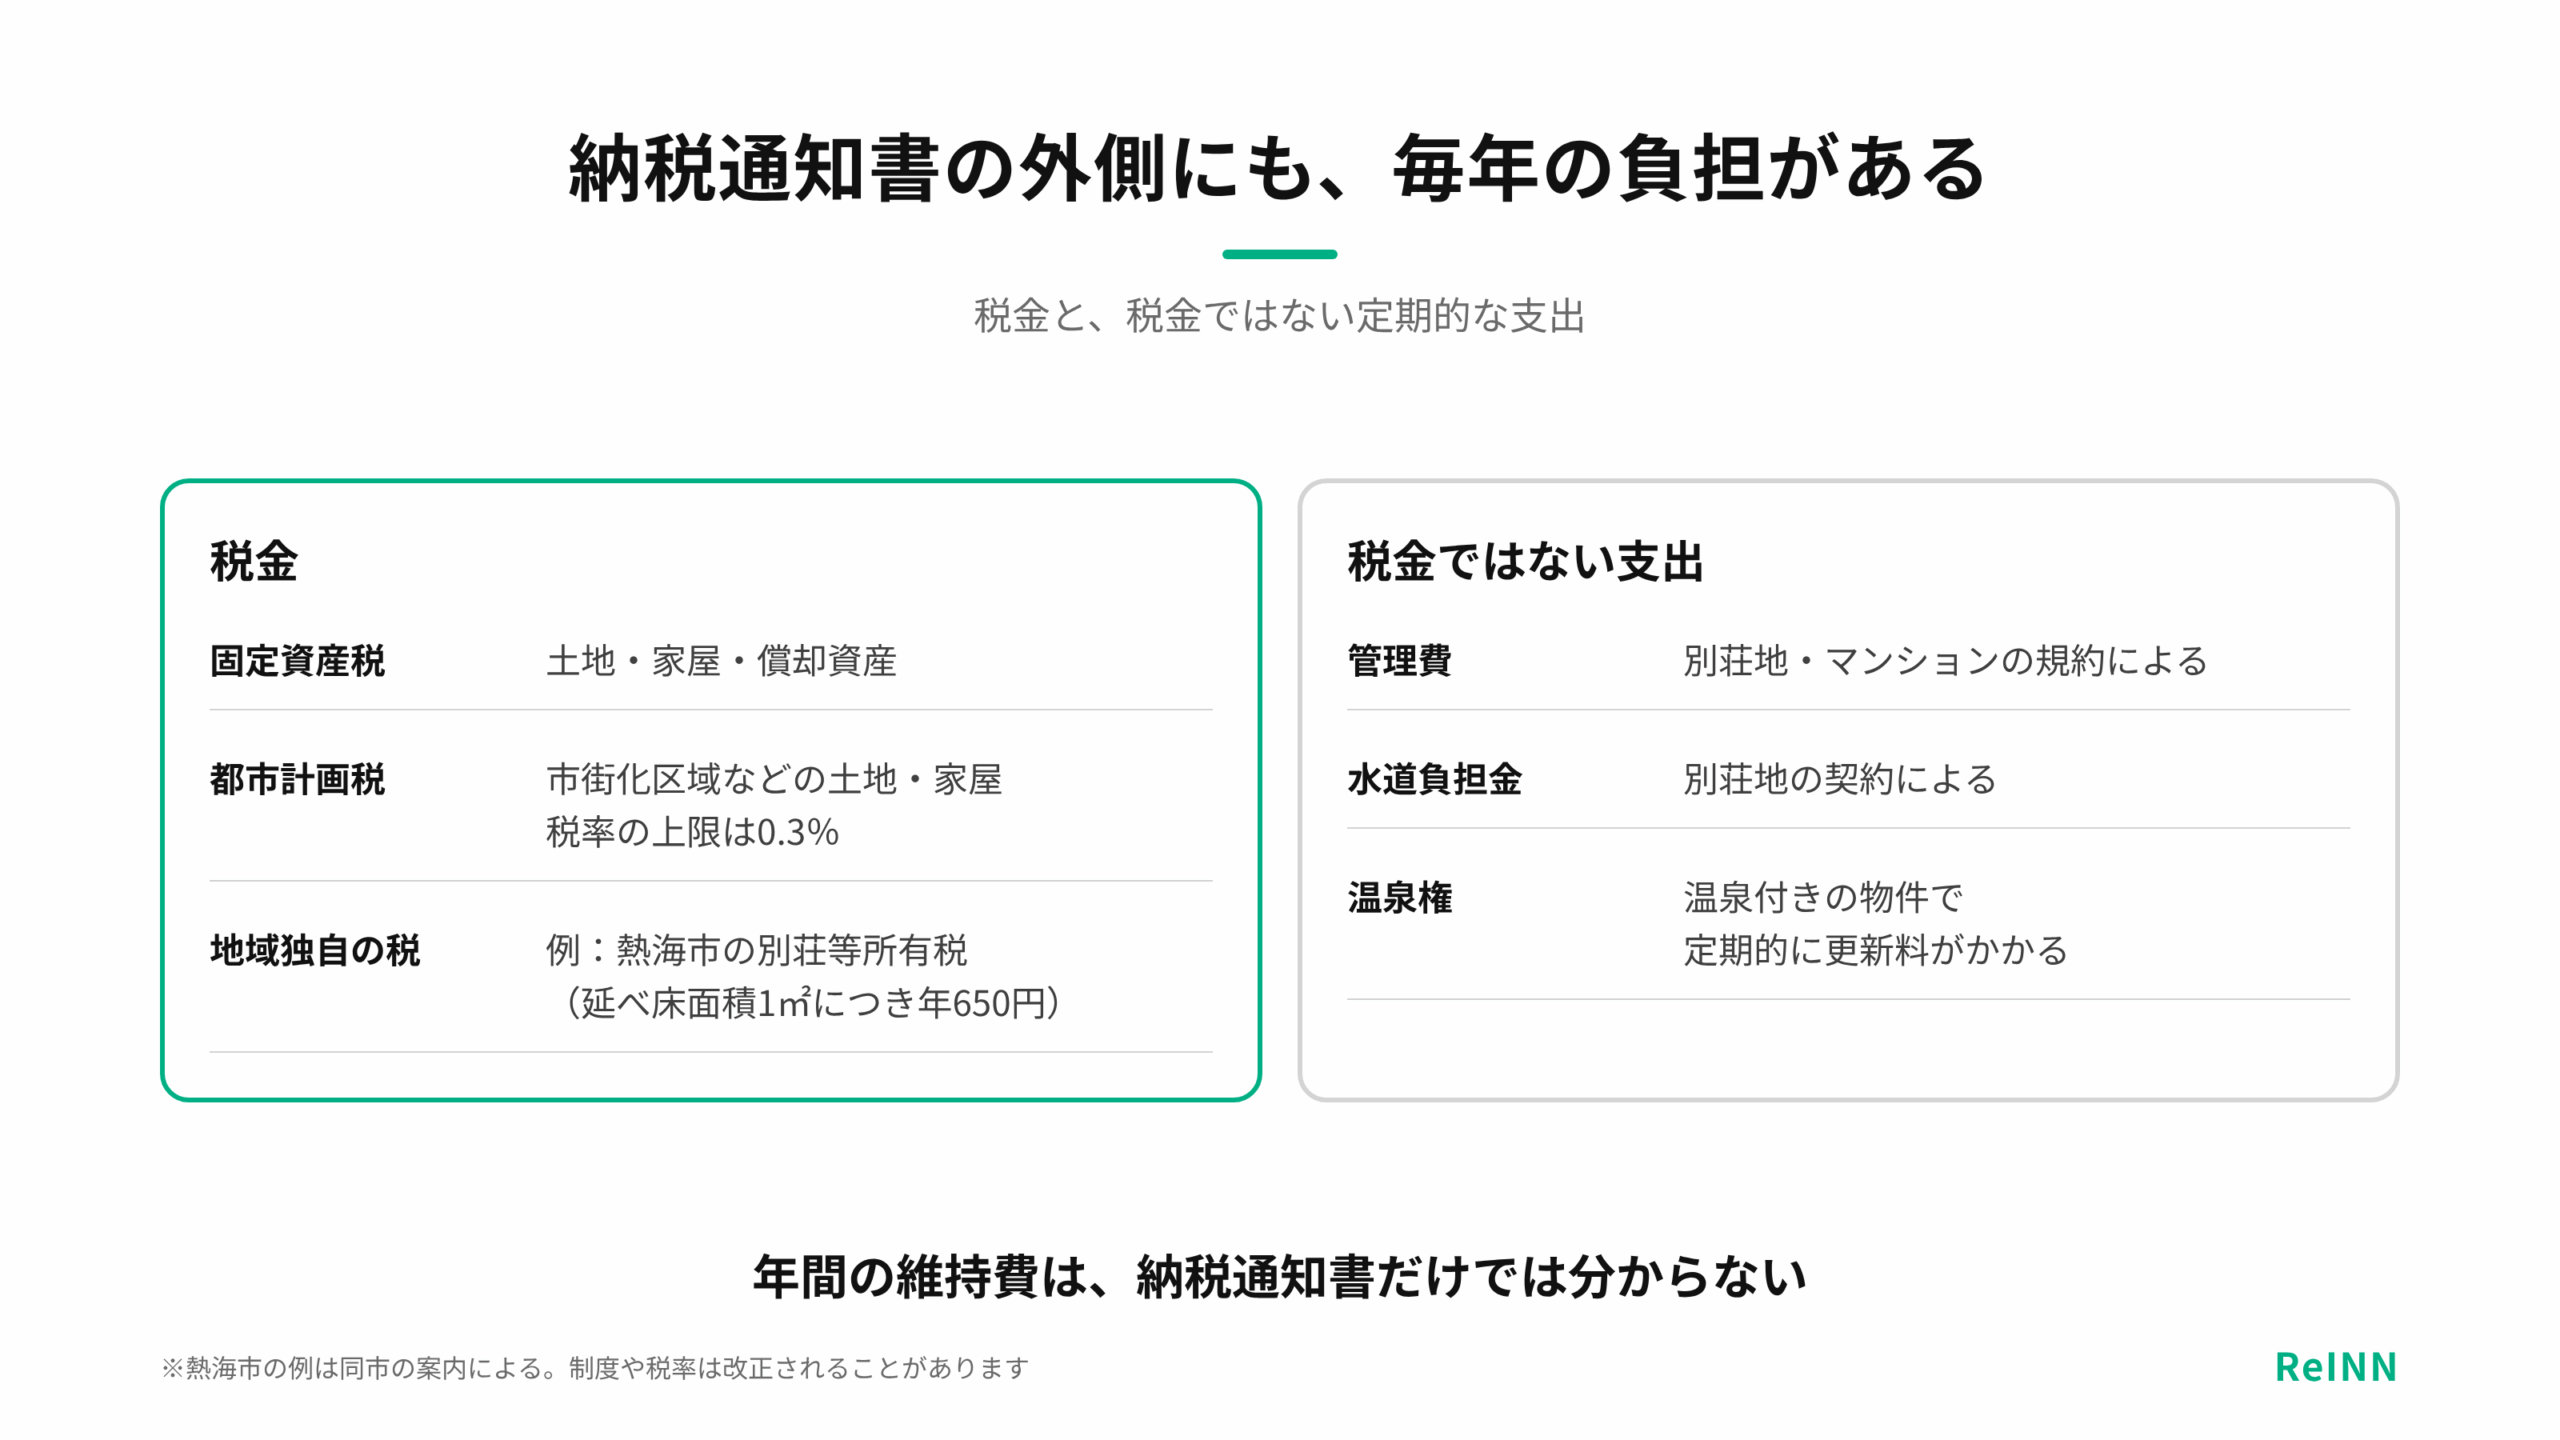
都市計画税は、原則として市街化区域内の土地や家屋にかかる、使い道の決まった税金(目的税)です。税率は自治体が決め、上限は0.3%です。別荘地が課税の対象区域に入っているかどうかは、納税通知書で分かります。
地域によっては、別荘の所有者に独自の税を設けています。たとえば熱海市は、毎年1月1日の時点で別荘などを持っている人に、延べ床面積1㎡につき年650円の別荘等所有税がかかると案内しています。制度や税率は改正されることがあるため、最新の情報は自治体の案内で確かめる必要があります。
管理費や水道負担金、温泉権の更新料は税金ではありませんが、毎年、または定期的に出ていくお金です。納税通知書だけでは、年間の維持費は分かりません。管理規約や過去の請求額を見ると、税金以外の負担も含めた1年間の金額が見えてきます。
| 負担 | 対象・基準 | 金額が分かる先 |
|---|---|---|
| 都市計画税 | 対象区域の土地・家屋 | 自治体・課税明細 |
| 地域独自の税 | 自治体独自の要件 | 自治体の税務窓口 |
| 管理費 | 別荘地・マンションの規約 | 管理会社・管理組合 |
| 温泉・水道など | 契約・設備・使用量 | 供給元・管理会社 |
別荘を買うときにかかる税金と諸費用
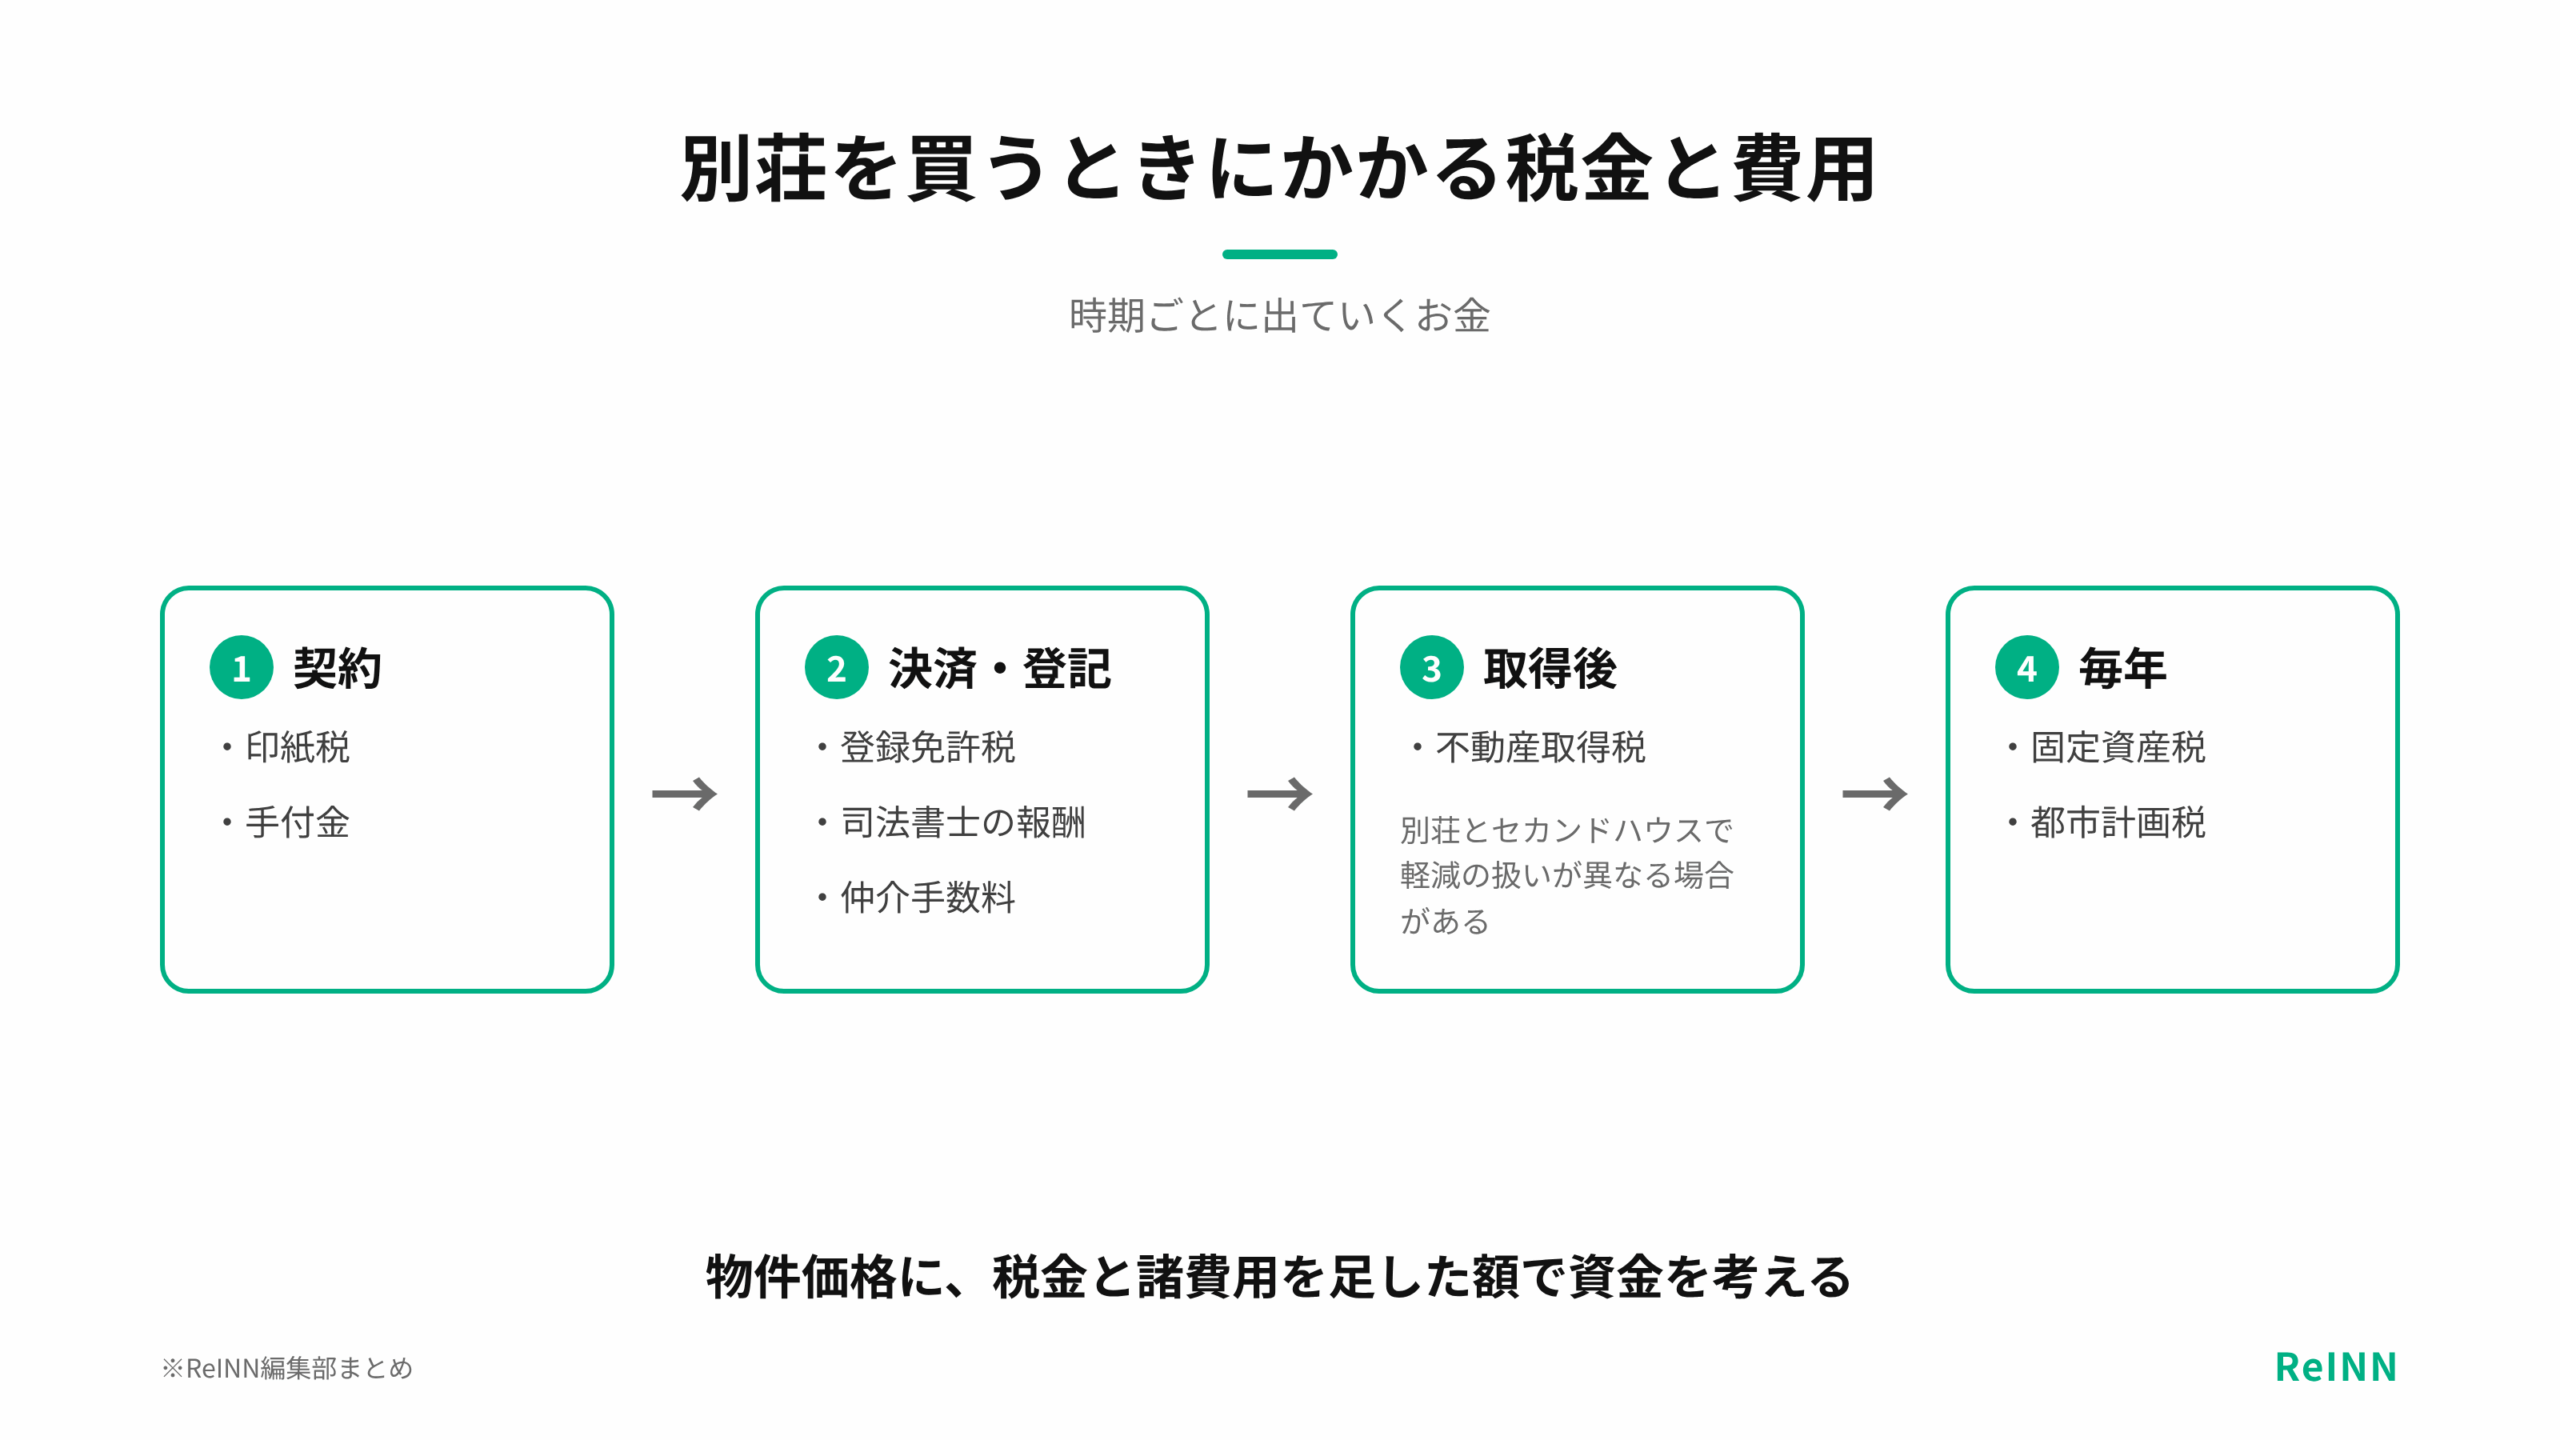
買うときには、固定資産税などの精算とは別に、不動産取得税や登録免許税、売買契約書やローン契約書の印紙税などがかかります。仲介手数料や司法書士の報酬、融資の手数料、保険料も、決済までに現金で用意するお金です。
不動産取得税には、住宅や住宅用の土地に対する軽減措置があります。ただし、保養のための別荘と、続けて住むセカンドハウスでは、扱いが異なる場合があります。たとえば山梨県は、毎月1日以上住むセカンドハウスと、主に保養に使う別荘を分けて案内しています。
金額の概算は仲介会社や司法書士が出してくれますが、税の軽減を受けられるかどうかは、自治体や都道府県税事務所、税理士が判断することです。広告の価格に税金と諸費用を足した額が、購入に必要なお金の総額です。
| 時期 | 主な税金・費用 | 金額が分かる資料 |
|---|---|---|
| 契約 | 印紙税、手付金 | 契約書の案 |
| 決済・登記 | 登録免許税、司法書士の報酬、仲介手数料 | 見積書 |
| 取得後 | 不動産取得税 | 都道府県の案内 |
| 毎年 | 固定資産税、都市計画税など | 納税通知書・課税明細 |
民泊・貸別荘にすると、税金はどう変わるか
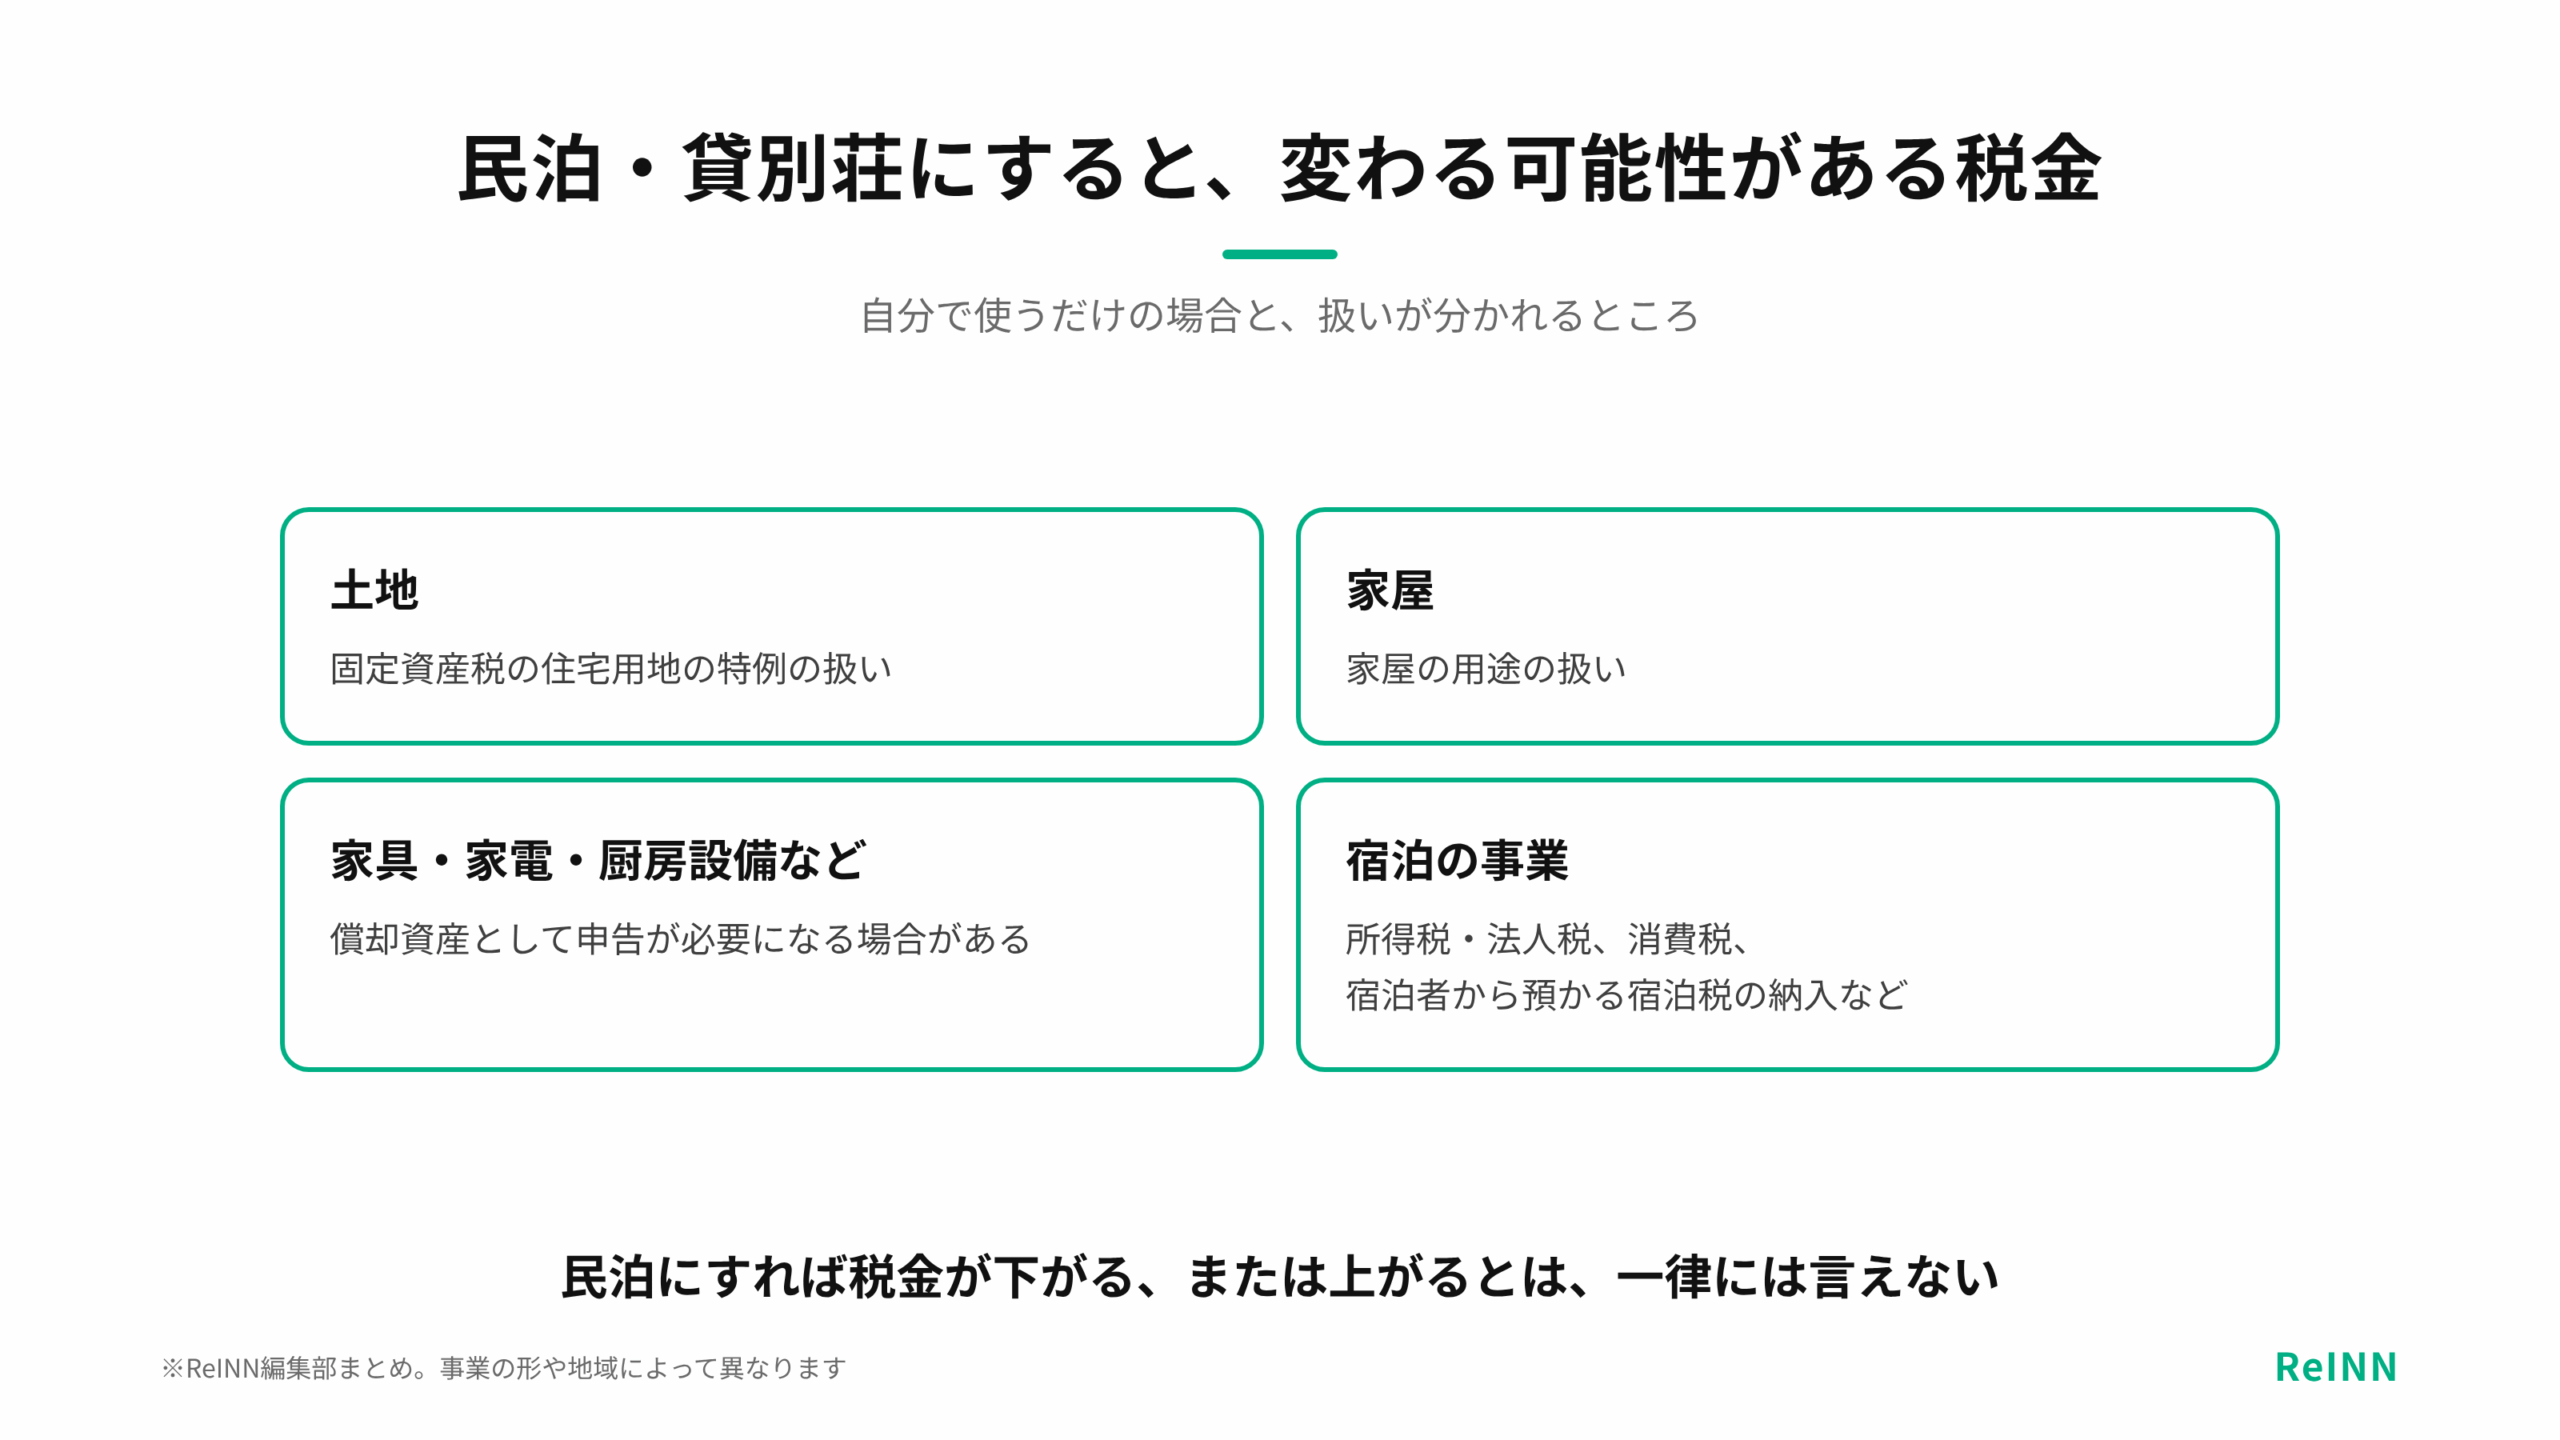
別荘を宿泊の事業に使うと、固定資産税の住宅用地の特例や、家屋の用途の扱いが変わる可能性があります。自分で使いながら貸す場合も、使い方や床面積、期間などを自治体に説明したうえで、扱いが決まります。
家具や家電、厨房設備、看板といった事業用の資産は、償却資産として申告が必要になる場合があります。宿泊の事業で得た所得には所得税・法人税がかかり、売上の規模などによっては消費税の申告も必要です。宿泊税のある地域では、宿泊者から預かった宿泊税を納める事務も生じます。いずれも、事業の形や地域によって変わります。
そのため、収支を見込むときに前年の固定資産税をそのまま使うと、事業を始めた後の負担とずれることがあります。民泊にすれば税金が下がる、または上がると、一律には言えません。物件の資料と事業の計画をもとに、税理士や自治体が判断する部分です。
別荘の固定資産税が分かる書類
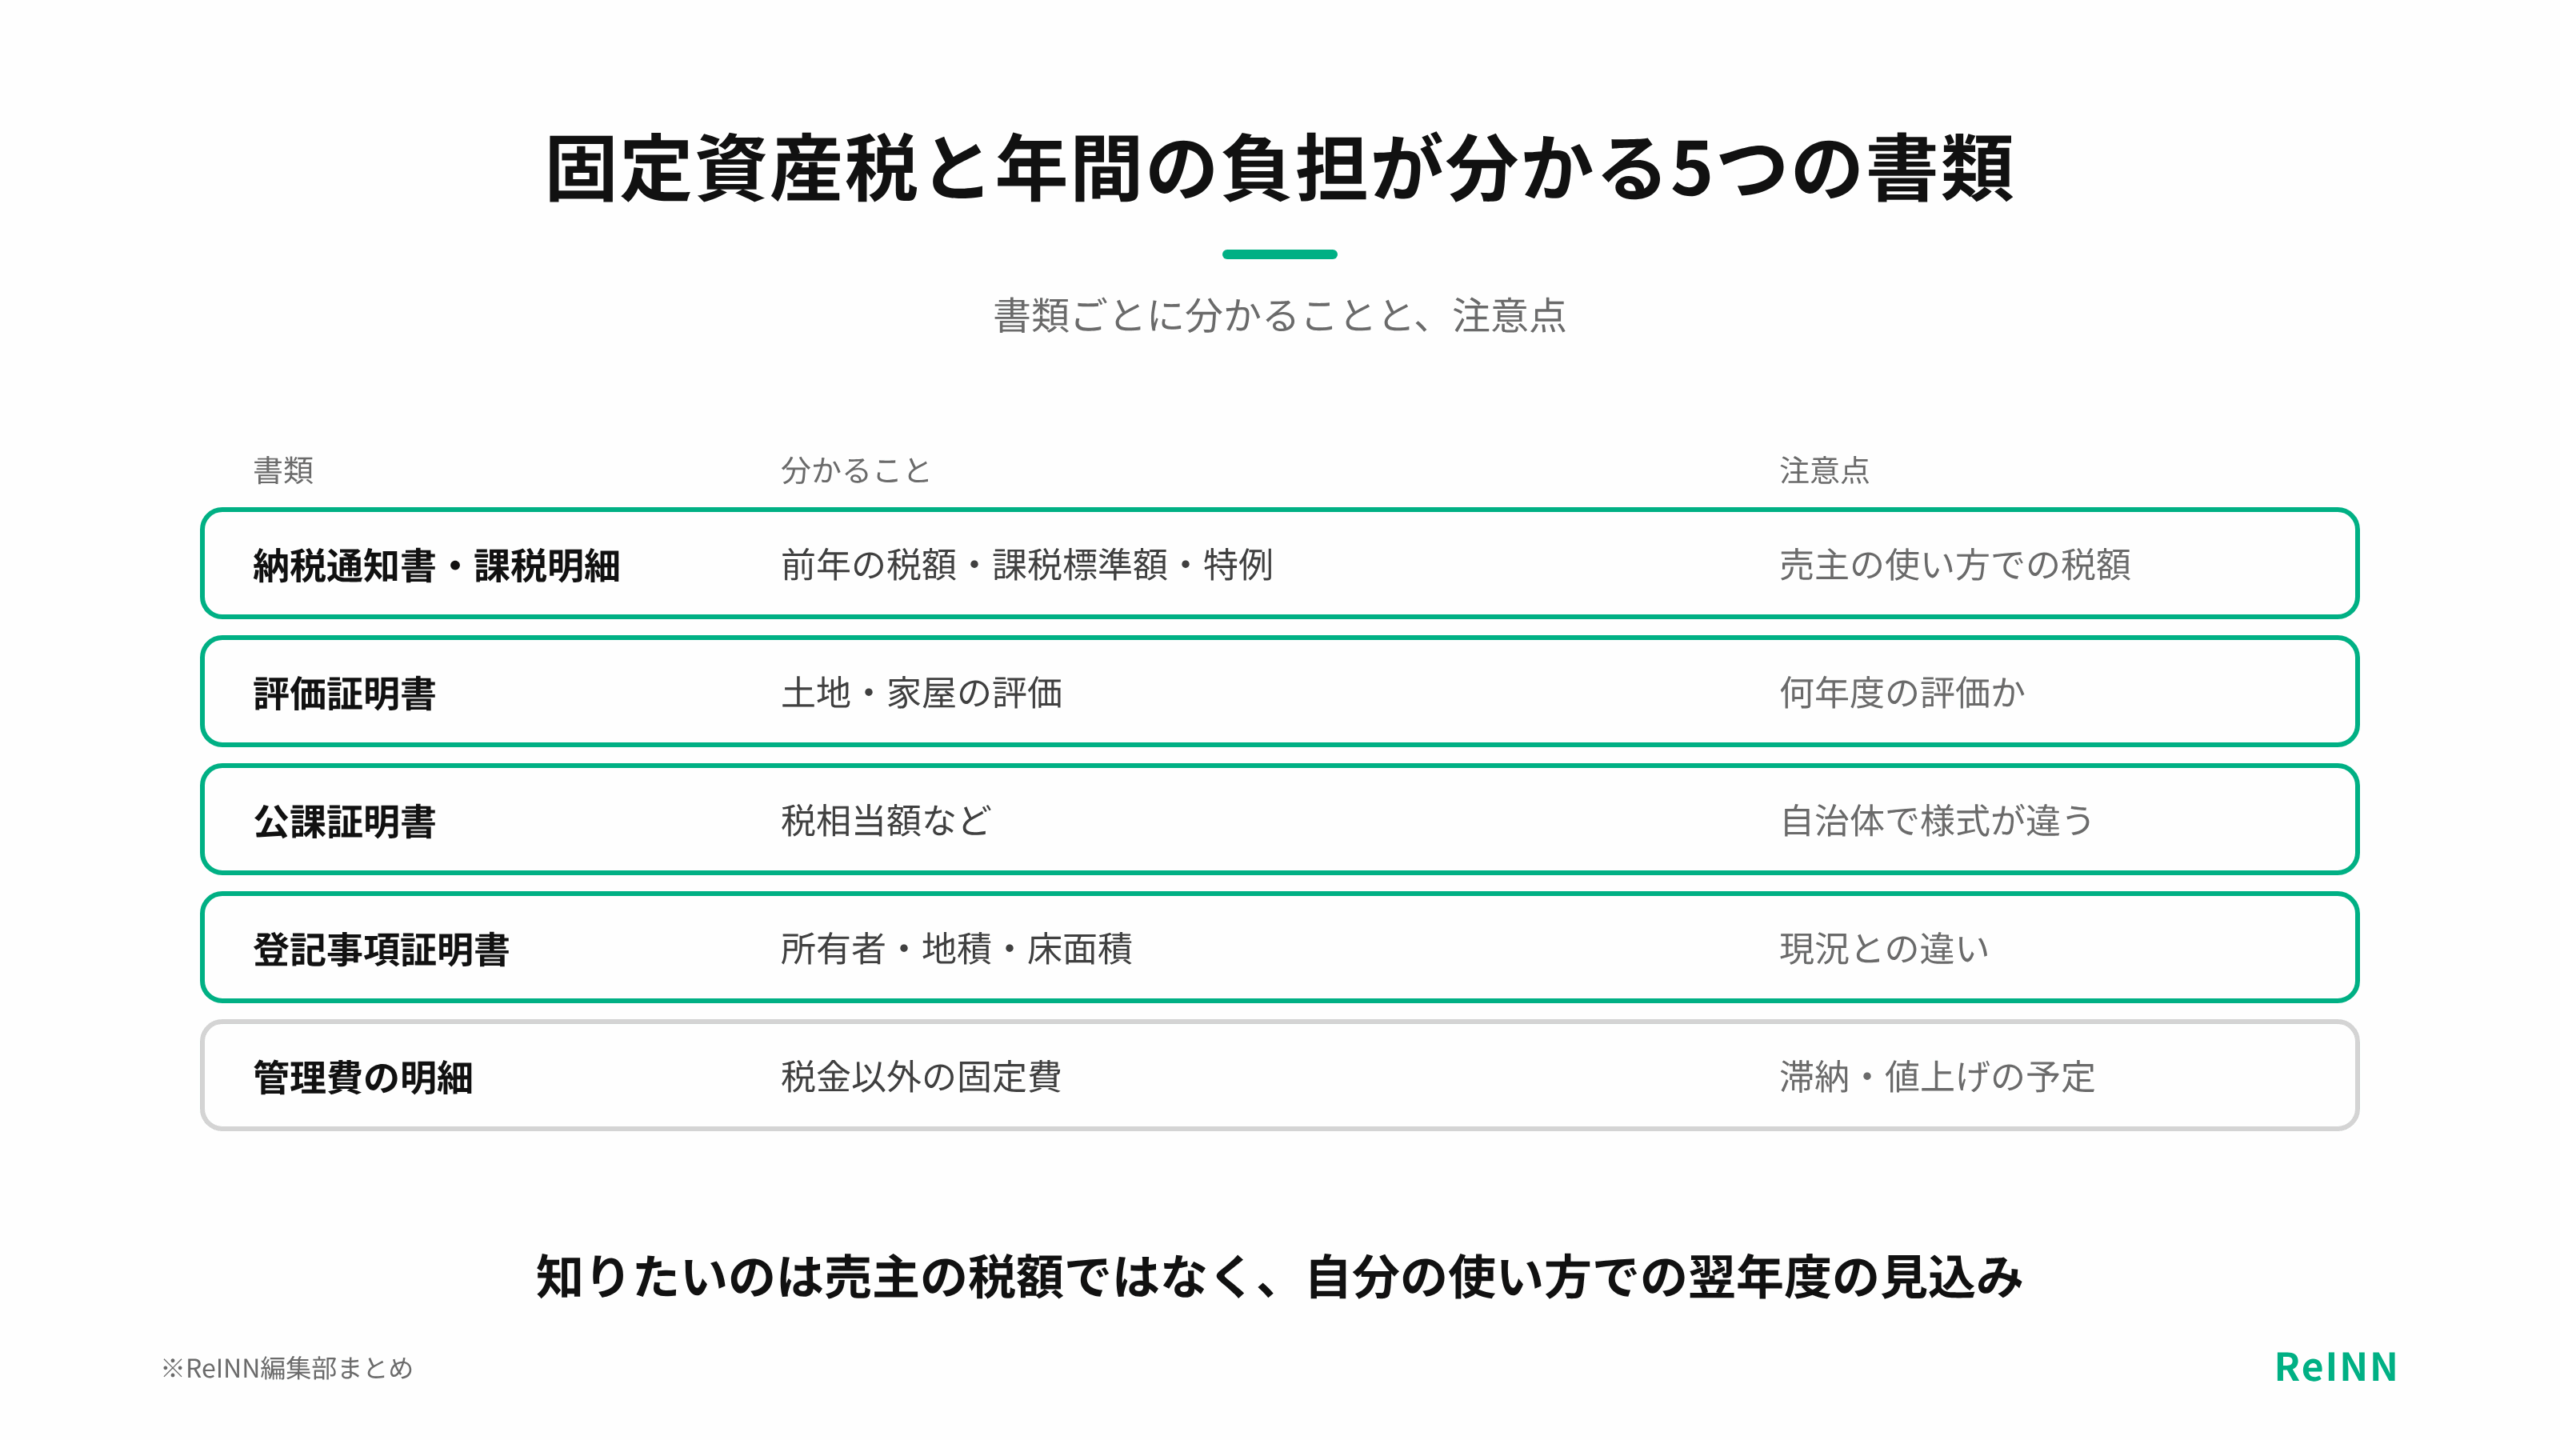
一番手がかりになるのは、売主の手元にある直近の固定資産税・都市計画税の納税通知書と課税明細です。ほかにも、評価証明書や公課証明書、名寄帳など、自治体で取れる書類があります。
課税明細には、土地と家屋の評価額、課税標準額、税額に当たる額、住宅用地の区分が載っています。土地が何筆にも分かれている、私道や共有持分がある、増築した部分や登記されていない部分がある、といった物件では、課税の対象が資料と現況で一致しないことがあります。
自治体に問い合わせるときは、所在地や建物の用途に加えて、買った後にどのくらいの頻度で使うか、民泊などに使う予定があるかを伝えると、答えが具体的になります。知りたいのは売主の税額ではなく、自分の使い方に変えた後の翌年度の見込みです。
| 書類 | 分かること | 注意点 |
|---|---|---|
| 納税通知書・課税明細 | 前年の税額、課税標準額、特例 | 売主の使い方での税額 |
| 評価証明書 | 土地・家屋の評価 | 何年度の評価か |
| 公課証明書 | 税相当額など | 自治体で様式が違う |
| 登記事項証明書 | 所有者・地積・床面積 | 現況との違い |
| 管理費の明細 | 税金以外の固定費 | 滞納・値上げの予定 |
INNsightで、固定資産税まで含めて別荘を探す
物件価格が同じでも、土地の面積や建物の評価、区域、使い方の区分、管理費、温泉設備によって、1年間の負担は変わります。税金のほかに管理費や保険、光熱費、修繕費、通う交通費まで年額にそろえると、候補どうしの違いがはっきりします。
INNsightでは、別荘として使える物件や、宿泊の事業に活用できる物件を探せます。掲載価格や想定利回りに加えて、課税の資料をもとに、税金を払った後に手元に残るお金で比べると、買った後の見込み違いを減らせます。
民泊や貸別荘で維持費をまかなう場合も、売上がそのまま利益になるわけではなく、運営費や税金、ローンの返済、修繕費が差し引かれます。自分で使うだけの場合と、宿泊に活用する場合の2通りで年間の負担を出すと、使い方に合う物件が選びやすくなります。
別荘の固定資産税のまとめ
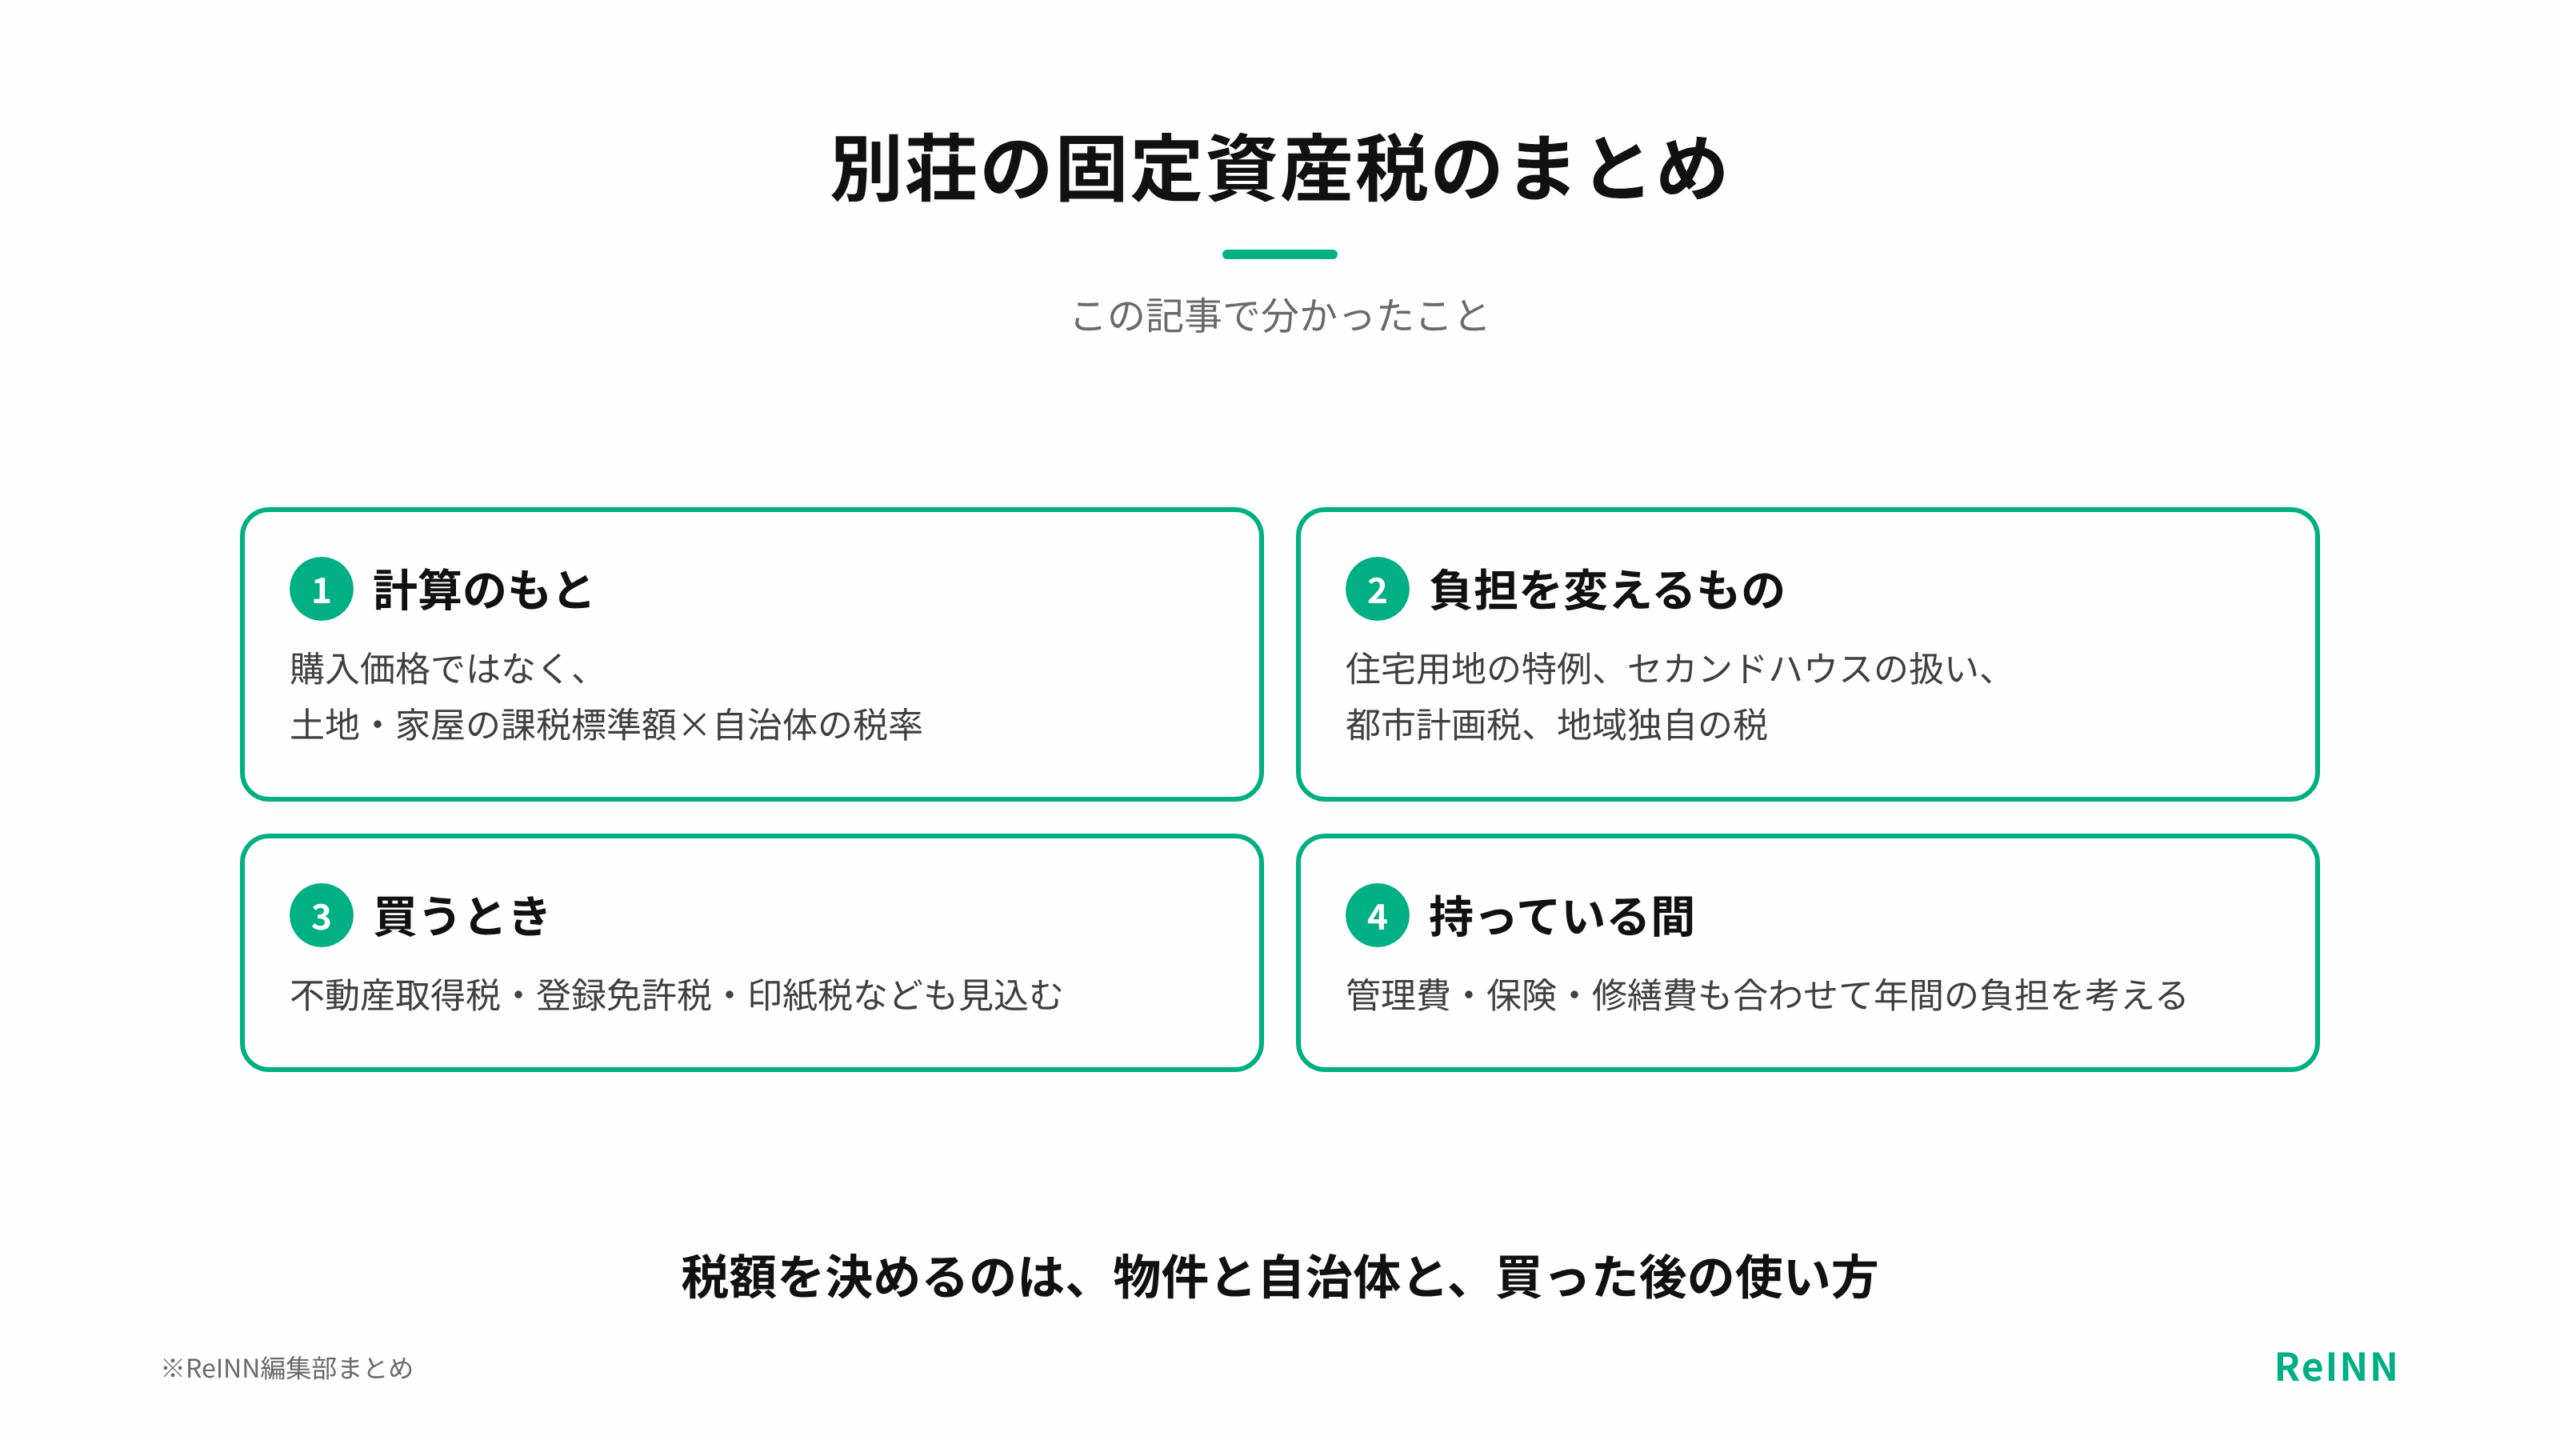
別荘の固定資産税は、購入価格ではなく、土地と家屋の課税標準額と自治体の税率をもとに計算します。原則として、毎年1月1日の時点の所有者にかかります。
土地の住宅用地の特例、セカンドハウスとしての扱い、都市計画税、地域独自の税の有無によって、負担は変わります。前年の課税明細の金額と、買った後の使い方での翌年度の見込みは、同じとは限りません。
買うときは不動産取得税や登録免許税、印紙税なども見込み、持っている間は管理費や保険、修繕費も合わせて、1年間の負担を考えることになります。最終的な税金の判断は、自治体や税理士が個別に行うものです。
別荘の固定資産税でよくある質問
- 3,000万円の別荘なら、固定資産税は42万円ですか?
いいえ。売買価格に1.4%を掛ける計算ではありません。税額は、土地と家屋の課税標準額、特例、自治体の税率によって決まります。
- 別荘とセカンドハウスで、固定資産税は違いますか?
住宅用地の特例などの扱いが変わる場合があります。どちらに当たるかは、使っている実態や申告、証明の方法をもとに、物件のある自治体が判断します。
- 古い建物なら、家屋の固定資産税はゼロですか?
ゼロになるとは限りません。家屋の評価と課税標準額は、課税台帳と課税明細に載っています。
- 別荘には、固定資産税以外の税金もかかりますか?
都市計画税や地域独自の税、買うときの不動産取得税・登録免許税などがかかる場合があります。
- 民泊にすると、固定資産税は安くなりますか?
一律には言えません。使い方や家屋の用途によって扱いが変わる可能性があり、自治体と税理士が個別に判断します。
別荘の固定資産税とあわせて読みたい記事
セカンドハウスとの固定資産税の違いや、別荘を持つための予算、持っている間の火災保険、貸別荘として活用するときの収支は、次の記事で詳しく解説しています。毎年の税金の見込みがついたら、INNsight by ReINNで、別荘エリアの売買物件を見比べられます。
この記事についてのご注意
本記事は別荘の固定資産税と関連する税金について一般的な情報を整理したもので、特定の物件の税額や、特例・軽減措置が受けられることを保証するものではありません。計算例は仕組みを説明するための仮定です。税制や自治体の運用は改正・更新されることがあり、物件の所在地、建物、契約、使い方によって適用が異なるため、自治体、都道府県税事務所、税理士などにご確認ください。
固定資産税や管理費まで含めると、同じ価格でも毎年の負担は変わります。物件資料で、土地の面積や建物の状況を確かめられます。
INNsightで探す